Um cartão com cashback é um meio de pagamento que te devolve uma parte do dinheiro que gastas numa compra.
Qual é o melhor? Depende de onde gastas mais:
- Supermercado, restaurantes e combustível: Cetelem Black Plus, com 3% até 10€ por mês.
- Compras no Continente: Cartão Universo+, com 5% no Continente e 1% no resto, até 10€ por mês. Até 31/12/2026, quem aderir recebe 20€ em Cartão Continente na primeira compra.
- Cashback investido: Trade Republic, com 1% aplicado em ações ou ETFs, até 15€ por mês.
- Sem cartão de crédito: Bleap, um cartão de débito com 1% em todas as compras, pago em USDC.
Melhores cartões com cashback em Portugal
Regra geral, os cartões com cashback oferecem taxas entre 1% e 5%:
| Nome do cartão | Cashback oferecido | Condições | Comissões | Tipo de cartão |
|---|---|---|---|---|
| Bybit Card* | 1% de cashback em todas as compras elegíveis, sem limite mensal, pago em USDC ou Bitcoin; utilizadores VIP recebem 2% a 10% (com limites mensais); novos utilizadores têm 10% nos primeiros 30 dias (máx. 120€) | Conta na Bybit EU (MiCA, FMA Áustria) com verificação de identidade. Cashback pago em cripto, sujeito a volatilidade. Compras de cripto, comissões e transferências não contam | Sem anuidade, cartão virtual e primeira emissão do cartão físico gratuitos (substituição: 5€), 0,5% de taxa de câmbio fora do euro, 0,9% na conversão cripto-fiat, ATM grátis até 100€/mês (2% depois) | Débito |
| BankinterCard Gold | 3% de cashback, durante os primeiros 12 meses, até 5€ por mês | Só nos primeiros 12 meses após a emissão do cartão, máx. 5€/mês (60€/ano) | Sem anuidade / comissão de disponibilização | Crédito |
| Bleap | 1% em todas as compras, 3% em TVDE e entrega de comida, 20% em subscrições (Netflix, ChatGPT). Pago em USDC | 1% até 3.000€/mês em compras, 3% até 500€/mês por serviço. Carteira de autocustódia, sem garantia de depósitos | Sem custo de emissão nem mensalidade, sem comissão de câmbio, ATM grátis até 400€/mês | Débito |
| Cetelem Black Plus | 3% nas compras em TVDE, streaming, pontos de carregamento de elétricos, supermercados, restaurantes e gasolineiras | Máx. 120€/ano (10€/mês), o que exige cerca de 333€ por mês em compras nestas categorias. Sem taxa de gasolineira | Sem anuidade / comissão de disponibilização (TAEG 18,5%; TAN 14,79%) | Crédito |
| Kraken Card | 0,5% a 2% de cashback em todas as compras elegíveis, sem limite mensal, pago em euros ou em Bitcoin (à escolha). Novos clientes têm 2% nos primeiros 30 dias, independentemente do saldo | Conta Kraken verificada. Taxa conforme o saldo médio a 30 dias: 0% até 200€, 0,5% desde 200€, 1% desde 1.000€, 1,5% desde 10.000€, 2% desde 50.000€. Levantamentos e transferências não contam | Sem anuidade nem custo de emissão; sem comissão de câmbio da Kraken (aplica-se a taxa Mastercard); ao pagar com cripto há um spread de conversão variável | Débito |
| Trade Republic Saveback | 1% de saveback (em frações de ações/ETFs) sobre compras feitas com cartão; 2% ao pagar com crypto. O teto mensal global é de 30€, sendo de 15€ se usares apenas o saldo em euros | Até 1.500€/mês de despesas (1% em euros). Exige plano de poupança ativo de pelo menos 50€/mês | Sem anuidade; levantamento em ATM gratuito acima de 100€ (1€ de comissão abaixo desse valor) | Débito |
| Trading 212** | 1,5% de cashback em compras elegíveis (taxa base 0%; é preciso ativar o cashback) | Atenção: novas contas em Portugal ficam na Trading 212 EU GmbH, que não emite atualmente o cartão 212 no país. Quem já tem cartão precisa de ativar o "Invest cashback" (investido numa Pie, não pago em dinheiro) e ter uma subscrição recorrente (p. ex. Netflix) detetada no cartão. Máx. 15€/mês | Sem anuidade / comissão de disponibilização | Débito |
| Cartão Universo+ | 5% em compras no Continente e Meu Super; 1% nas restantes compras (saldo creditado em Cartão Continente); quem aderir até 31/12/2026 recebe 20€ na primeira compra de 20€ ou mais no Continente, feita nos primeiros 30 dias | Modalidade Fim do Mês. Máx. 10€/mês (120€/ano). Sem taxa de gasolineira | Sem anuidade / comissão de disponibilização (TAEG 18,5%; TAN 18,00%) | Crédito |
*Link patrocinado. Tabela ordenada alfabeticamente, com exceção do Bybit Card, destacado por oferecer cashback sem limite mensal. Aplicam-se termos e condições. A Bybit EU GmbH é autorizada como prestador de serviços de criptoativos ao abrigo do Regulamento MiCA pela FMA (Áustria). Os criptoativos são voláteis e podem perder a totalidade do seu valor; não beneficiam da garantia de depósitos nem do sistema de indemnização aos investidores. Este conteúdo não constitui aconselhamento de investimento. Condições verificadas a 1 de novembro de 2026.
**Link patrocinado. Para obter ações fracionadas gratuitas no valor de até 100 EUR, pode abrir uma conta na Trading 212 através de https://www.trading212.com/join/LF ou utilizando o código "LF". Aplicam-se termos e condições. Os novos clientes residentes em Portugal são registados na Trading 212 EU GmbH, entidade registada na Alemanha e autorizada e regulada pela Autoridade Federal de Supervisão Financeira da Alemanha (BaFin), com o número de licença 10109603; as contas abertas anteriormente podem continuar registadas na Trading 212 Markets Ltd, autorizada e regulada pela CySEC (número 398/21). Ao investir, o teu capital está em risco e poderás receber menos do que o montante investido. O desempenho passado não garante resultados futuros. Os cartões 212 são emitidos pela Paynetics, que presta todos os serviços de pagamento. A T212 fornece o apoio ao cliente e a interface do utilizador. Disponível com uma Conta Invest. Podem aplicar-se outras comissões.
Ficaram de fora da tabela os cartões que não são para particulares, que devolvem pouco ou que dão pontos em vez de dinheiro:
- Finom: o cashback da Finom é só para empresas e trabalhadores independentes.
- Curve Pay Pro: o plano Pro da Curve dá 1% em seis retalhistas à escolha, com mensalidade de 9,99€. Só compensa acima de 999€ por mês nesses retalhistas.
- BBVA Affinity: o cartão Affinity dá 1% apenas nos postos Repsol.
- Santander Rewards: o programa do Santander dá pontos trocáveis por vales e descontos, que não podem ser convertidos em dinheiro.
- WiZink Rewards: o cartão da WiZink também dá pontos. Porém, quem aderir online até 31 de dezembro de 2026 e gastar 300€ nos primeiros 2 meses pode escolher entre um voucher Worten de 120€, um cartão presente IKEA de 120€ ou um Cartão Dá digital de 100€.
- eToro: o cartão de débito da eToro devolve até 4% em ações (máximo de 100€ por mês), mas só a membros Platinum ou superior do eToro Club, o que exige uma carteira de pelo menos 25.000 dólares ou uma subscrição de 4,99 dólares por mês.
Também deixámos de fora dois cartões de crédito que já não aceitam novos clientes:
- Unibanco: o novobanco concluiu a compra do negócio Unibanco a 1 de março de 2026. Nesta fase de transição, não é possível contratar novos produtos da marca. Quem já tem o cartão continua a usá-lo.
- Cofidis: o cartão de crédito Cofidis foi descontinuado. A Cofidis mantém as funcionalidades do cartão para quem já é cliente.
Se procuras um cartão de crédito por outros motivos (TAEG baixa, milhas ou seguros), comparamos as opções no artigo sobre os melhores cartões de crédito.
Como escolher o melhor cartão
A escolha do cartão depende do teu perfil de consumo. A ideia é conciliar as tuas despesas habituais com os locais onde o cartão oferece o cashback:
- Se gastas muito em supermercados, gasolina ou restaurantes: o Cetelem Black Plus pode ser uma boa escolha, já que dá 3% nestas categorias até 10€ por mês (120€/ano). Para chegares ao máximo precisas de gastar cerca de 333€ por mês nessas categorias. Se recebes o subsídio de alimentação em cartão-refeição, parte dessas compras já não passa pelo cartão de crédito e o cashback real fica abaixo do teto.
- Se preferes juntar cashback a investimento automático: o Trade Republic Saveback aplica 1% (ou 2% ao pagar com crypto). A Trading 212 aplica 1,5% diretamente numa Pie, mas apenas para quem já tem o cartão 212 - as contas abertas agora em Portugal ficam na entidade alemã, que não emite atualmente cartão no país.
- Se queres cashback sem teto mensal: o Bybit Card devolve 1% em todas as compras, pago em USDC ou Bitcoin, com 10% nos primeiros 30 dias para novos utilizadores (máx. 120€). O valor recebido fica sujeito à volatilidade dos criptoativos. Se preferes receber em euros, o Kraken Card devolve 0,5% a 2% conforme o saldo médio que tiveres na Kraken.
- Se queres um cartão simples e sem complicações: o BankinterCard Gold oferece 3% em todas as compras durante os primeiros 12 meses, sem anuidade, embora limitado a 5€ por mês (60€ no ano). Sem prazo, o Cartão Universo+ dá 1% em todas as compras (5% no Continente e Meu Super), até 10€ por mês, creditado em saldo do Cartão Continente. Até 31/12/2026, quem aderir recebe ainda 20€ na primeira compra de 20€ ou mais no Continente.
- Se não queres ou não consegues ter um cartão de crédito: o Bleap é um cartão de débito sem custos que devolve 1% em todas as compras e 3% em TVDE e entrega de comida. O cashback é pago em USDC, uma stablecoin indexada ao dólar, pelo que o valor em euros varia com o câmbio.
A percentagem de cashback só por si não permite tomar uma decisão, devemos fazer as contas e verificar se a devolução supera os custos. Muitos cartões cobram comissões que podem anular o benefício:
- Mensalidades ou anuidades
- Taxas em determinadas compras (gasolineira, compras no estrangeiro)
- Taxas em levantamentos de dinheiro
- Penalizações por inatividade ou atraso no pagamento
- Seguros opcionais (viagem, proteção de compras, etc.)
Outro aspeto a ter em conta são as campanhas promocionais, porque é comum oferecerem cashback mais alto no primeiro ano e reduzirem após esse período.
Checklist para escolher o melhor cartão de cashback
- Onde gasto mais? Supermercado, gasolina, viagens, compras online.
- Qual é o limite? Máximo por mês ou ano e se faz sentido para os meus gastos.
- Quais são os custos? Anuidade, taxas extra (gasolineiras, levantamentos) ou seguros associados.
- Condições de adesão? Preciso de ser cliente do banco ou ter rendimento mínimo?
- Fazer as contas. Poupança real = cashback esperado – custos do cartão.

Promoções do Bybit Card (novembro de 2026)
O Bybit Card é a novidade desta lista: um cartão de débito Mastercard da Bybit EU (entidade europeia da exchange, com sede em Viena e autorizada ao abrigo do regulamento MiCA). Além do cashback permanente de 1% sem limite mensal, tem neste momento um pacote de boas-vindas de até 170€ para quem nunca teve um Bybit Card. Para o desbloquear é preciso carregar a conta com 100 USDC ou equivalente nos 30 dias seguintes à aprovação do cartão:
- 10% de cashback nos primeiros 30 dias: a taxa sobe para 10%, até um máximo de 120€ de cashback (ou seja, cobre os primeiros 1.200€ de gastos), em categorias selecionadas (transportes, restauração, moda, beleza e viagens). Contam tanto as compras pagas em euros como as pagas com cripto. Atingido o limite ou o prazo, a taxa volta ao normal (1% para a maioria dos utilizadores).
- 100% de cashback em subscrições: até 50€ adicionais devolvidos em subscrições elegíveis (como Netflix ou ChatGPT) nos primeiros 30 dias após o carregamento.
Podes escolher receber o cashback em USDC (uma stablecoin indexada ao dólar) ou em Bitcoin, creditado na tua conta Bybit em até 4 dias. Se ainda não tiveres conta na Bybit EU, recebes adicionalmente a oferta de boas-vindas da exchange (até 30€ em BTC após um carregamento elegível), elevando o total das recompensas para até 200€ - explicamos tudo no nosso artigo sobre o Bybit referral code. A adesão pode ser feita através deste link.
Cuidados a ter: ao contrário dos restantes cartões desta lista, o cashback é pago em criptoativos, pelo que o valor recebido fica exposto à volatilidade do mercado cripto e não beneficia de garantia de depósitos. Se pagares as compras com cripto, a comissão de conversão de 0,90% fica com quase todo o cashback de 1%, ou seja, sobram cerca de 0,10%. Para aproveitares o cashback por inteiro, paga com saldo em euros. As promoções são temporárias e podem ser alteradas pela Bybit; confirma sempre as condições em vigor no site oficial antes de aderir.
Como funciona o cashback
O cashback funciona de forma bastante simples: sempre que fazes uma compra com o teu cartão, uma parte desse valor volta para ti. Essa devolução é calculada em percentagem.
No entanto, cada um destes cartões tem condições específicas:
- Limitam o cashback a categorias específicas, como supermercados ou combustíveis
- Impõem limites mensais ao valor do cashback
- Cobram anuidades ou comissões que podem anular este benefício
A maioria destes cartões são de crédito, por isso, o valor das compras não sai logo da tua conta, mas será cobrado na fatura mensal.
Se nesse momento não tiveres dinheiro suficiente para pagar, entram em jogo juros muito elevados. Isso pode levar a endividamento e transformar o que parecia uma poupança num custo pesado, anulando por completo qualquer vantagem do cashback.
Vamos recorrer ao BankinterCard Gold como exemplo. Este cartão devolve 3% do valor gasto, mas tem como limite 5€ por mês, o que equivale a 60€ no máximo ao longo do ano:

Neste caso, o cashback oferecido traduz-se em:
- Se fizeres uma compra de 100€, recebes 3€ de volta.
- Se gastares 500€, em teoria recebes 15€, mas como o limite mensal é de 5€, só recebes esses 5€.
Ou seja, mesmo que a percentagem seja apelativa, o limite mensal define quanto podes realmente receber.
Como se trata de um cartão de crédito, no final do mês o banco vai buscar à tua conta o valor que gastaste.
Caso não tenhas esse dinheiro disponível, começa a ser cobrado um juro, neste caso, com TAEG de 18,5% (TAN de 18,00%).
Qualquer atraso ou pagamento parcial vai traduzir-se num juro elevado que anula por completo o benefício do cashback.
Quanto à devolução do dinheiro, esta pode ocorrer de maneiras diferentes, sendo as mais comuns:
- Crédito na conta associada: o dinheiro vai diretamente para a tua conta bancária.
- Saldo acumulado: ficas com um "saldo virtual" que podes usar em futuras compras ou serviços da entidade bancária.
- Desconto direto na fatura: o valor do cashback é abatido ao valor que tens de pagar nesse mês.
- Saveback para investir: no caso de cartões como o da Trade Republic, o valor do cashback é automaticamente investido nos teus planos de poupança.
Desvantagens e cuidados
O principal risco dos cartões com cashback é gastar mais do que precisas só para receber o cashback.
Esta situação é comparável aos saldos quando compras uma peça de roupa pelo simples facto de estar em promoção.
Apesar de não precisares, convences-te de que "poupaste" 20€, mas na verdade gastas 80€ que não estavam nos teus planos.
Com o cashback acontece o mesmo. Se aumentares o teu consumo só para acumular devoluções, acabas por perder dinheiro em vez de poupar.
Por outro lado, as taxas e anuidades podem ser superiores ao valor que recebes em cashback, e muitos cartões têm limites mensais ou anuais, onde depois de os atingires, todas as compras seguintes já não contam.
Bónus: Alternativas de cashback fora dos cartões
Além dos cartões, existem também plataformas de cashback online que permitem recuperar parte do valor gasto em compras feitas através dos seus links ou apps.
Estas opções podem ser usadas em conjunto com o cartão de cashback, aumentando ainda mais a poupança.
Letyshops
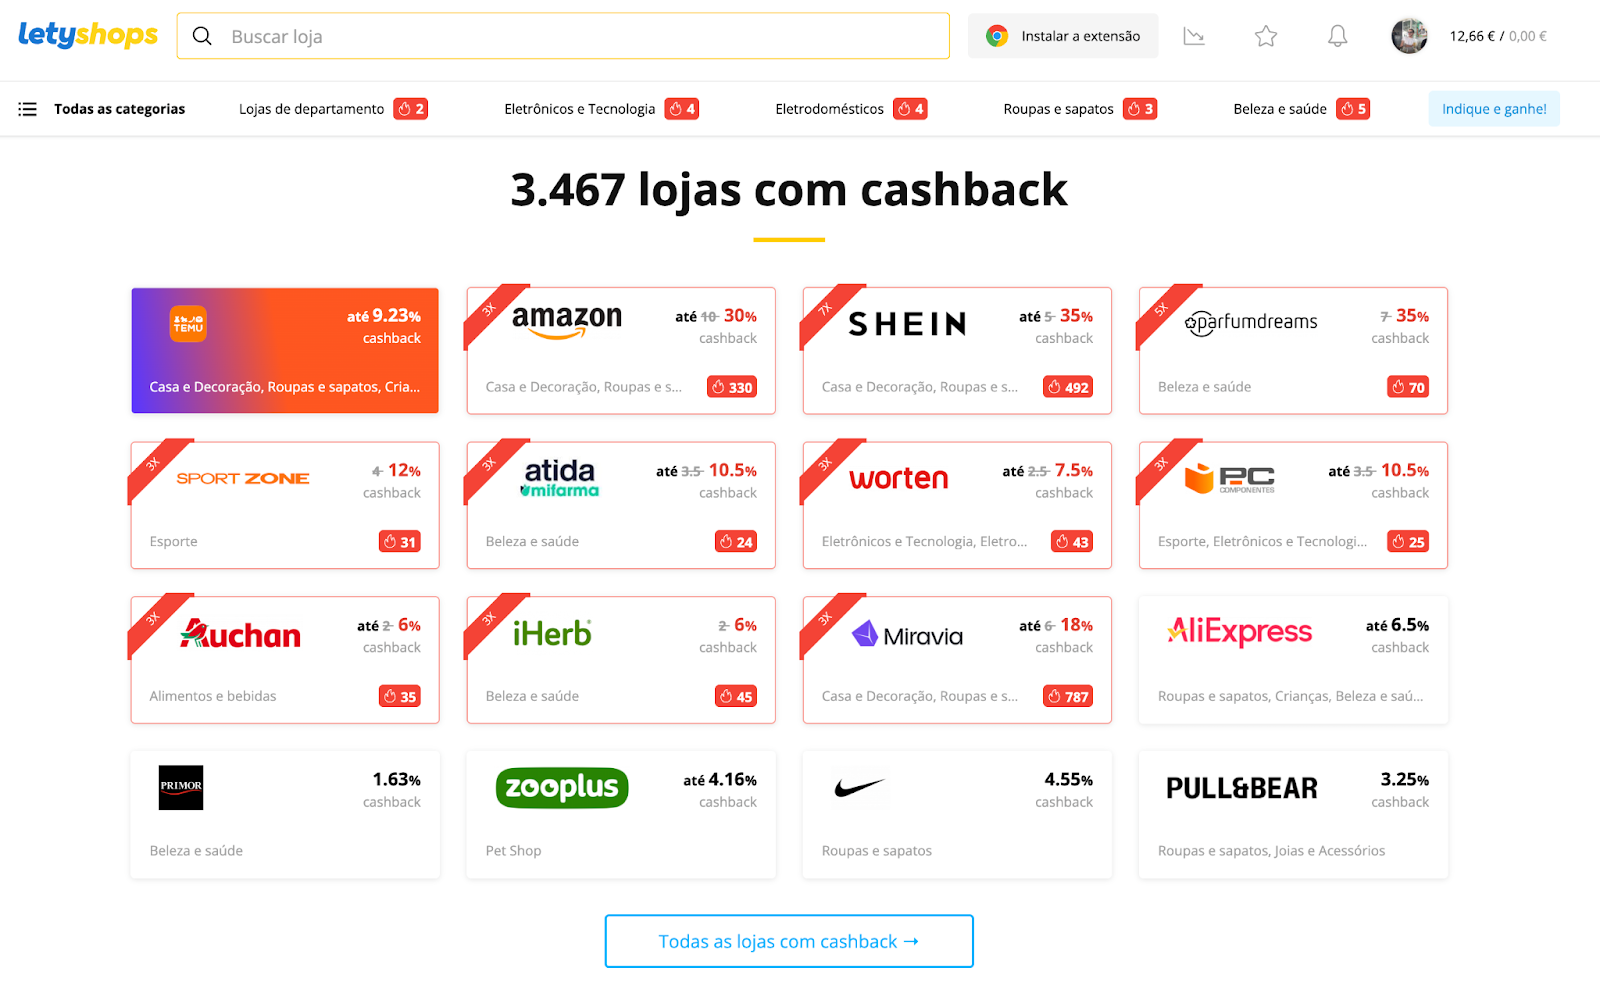
Acedes à loja através da plataforma Letyshops e parte do valor gasto é devolvido. Pessoalmente, utilizo imenso para o aluguer de carros (na RentalCars), e inclui sites populares como Nike, Worten, Temu, Shein, entre outros.
O cashback pode variar bastante: desde 1% até 15% ou mais, dependendo da campanha e da loja, onde o valor acumulado pode ser levantado para a tua conta bancária ou PayPal.
Conclusão
O cashback pode ser uma ferramenta poderosa para poupar dinheiro, mas só faz sentido se for usado com disciplina. Idealmente deves pagar sempre a fatura na totalidade e utilizares o cartão apenas em compras que já irias fazer.
A melhor escolha depende sempre de onde e como gastas o teu dinheiro.
Para quem gasta mais em supermercado, pode compensar um cartão que devolve nessa categoria. Para quem conduz muito, talvez faça mais sentido um cartão que devolve em gasolineiras. Se preferes a simplicidade, a solução passa por um cartão que oferece cashback em todas as compras.
Convém relembrar que aproveitar todos os benefícios dá algum trabalho, sobretudo nos cartões mais complexos, onde tens de estar atento a promoções e campanhas temporárias.
No fim, o cashback não deve ser visto como um motivo para gastar mais, mas sim como um bónus extra por fazeres as tuas compras do dia a dia.