Qual é o melhor PPR com capital garantido para 2026?


Com a crescente preocupação em garantir uma reforma tranquila, os Planos Poupança Reforma (PPR) com capital garantido tornam-se uma opção a considerar para investidores conservadores. Se estás a começar, vê primeiro o que é um PPR.
Na verdade, os seguros PPR representam a grande maioria dos PPRs existentes em Portugal.
Embora seja impossível designar o “melhor PPR com capital garantido”, nesta análise destacamos aqueles que têm maior rentabilidade mínima garantida, maior rentabilidade histórica, e partilhamos dicas para te ajudar a fazer uma escolha mais informada.
Nota: todos os PPRs analisados neste artigo são seguros PPR (com capital garantido). Preferes incluir PPRs mais arriscados e sem capital garantido? Consulta a nossa análise dos melhores e mais rentáveis PPRs ou usa diretamente o nosso comparador de PPR para filtrar mais de 100 PPR-Fundo por rentabilidade, risco e custos.
Tipos de PPR: Fundos vs Seguros
Antes de analisar as opções disponíveis, é importante distinguir estes dois tipos de PPR:
- PPR sob a forma de fundo de investimento: são geridos por sociedades gestoras de fundos e investem nos mercados financeiros. Estes PPR não garantem capital nem rentabilidade mínima, mas podem oferecer rentabilidades mais elevadas a longo prazo (com risco associado).
- PPR sob a forma de seguro: também chamados de seguros PPR, são geridos por companhias de seguros e garantem, pelo menos, o capital investido. Alguns ainda asseguram uma rentabilidade mínima e podem ter participação nos lucros da própria seguradora. De acordo com a ASF, quase três quartos (≈75%) de todo o dinheiro que os portugueses têm em PPR está em soluções “seguras”, com capital garantido.
Todos os PPR analisados neste artigo são do tipo seguro PPR com capital garantido.
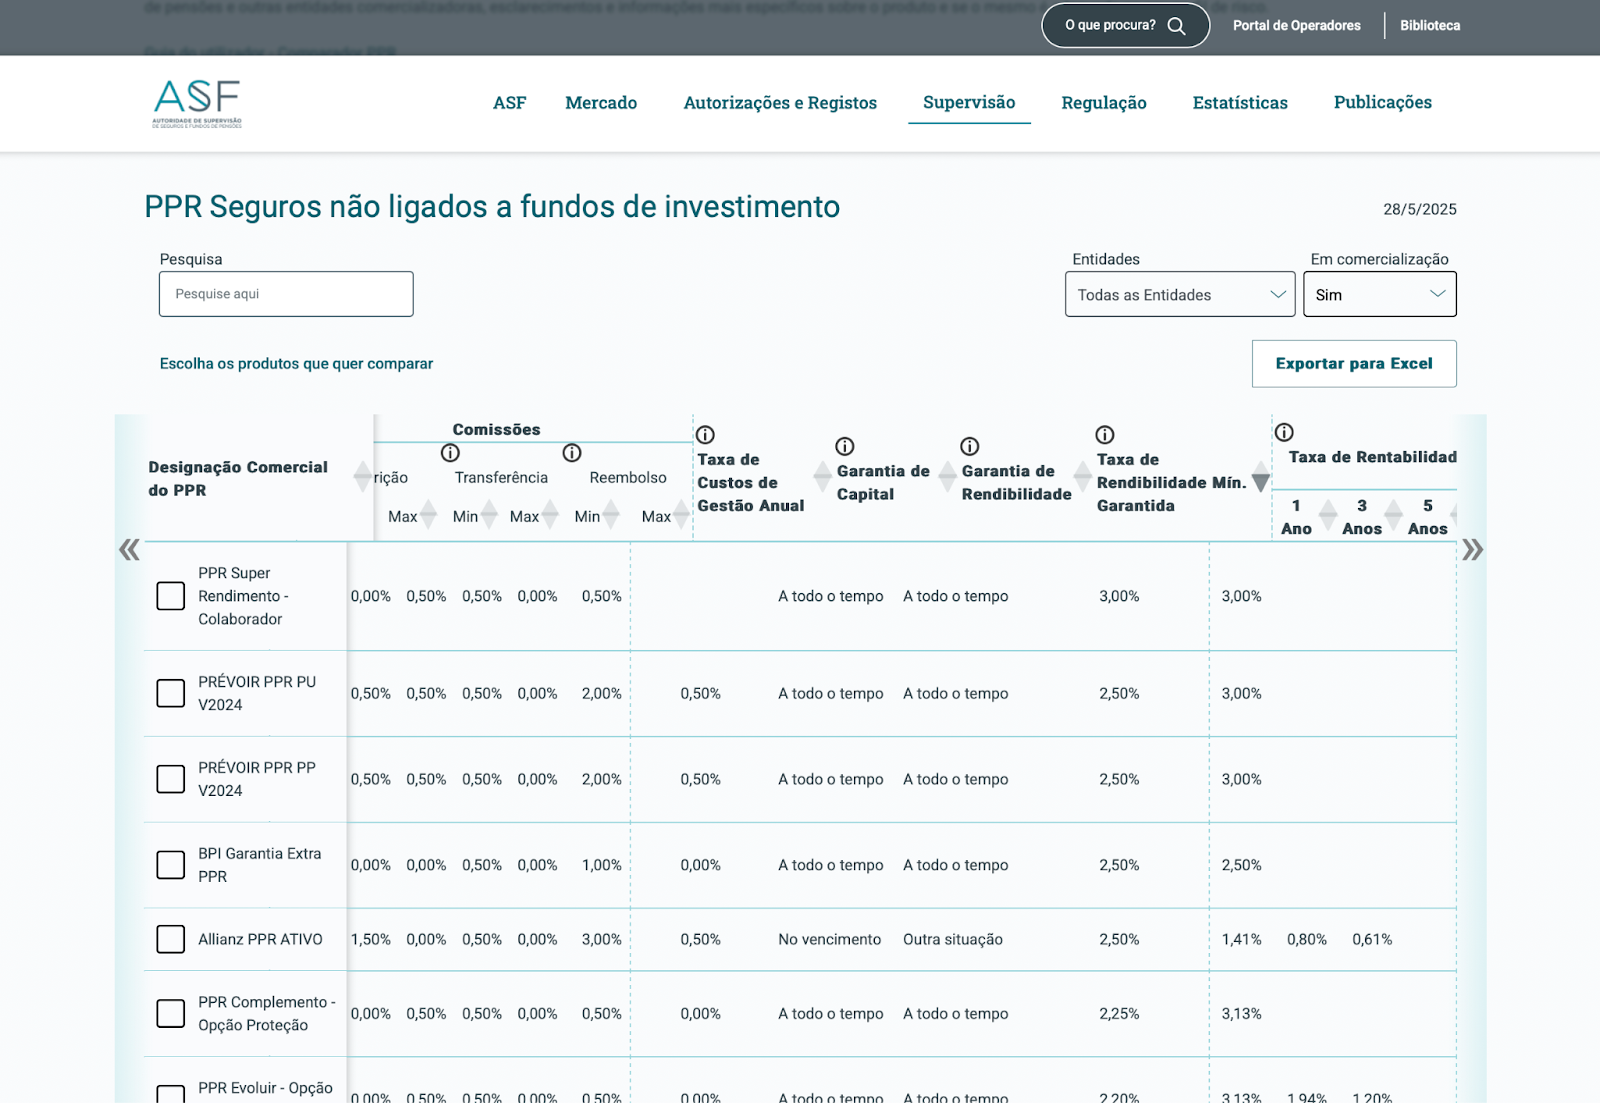
Para uma lista completa de PPR Seguros não ligados a fundos de investimento, consulta o comparador PPR da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).
Neste comparador, podes comparar centenas de PPRs com capital garantido, filtrar pela taxa de rentabilidade oferecida, rentabilidade histórica, e comparar muitas mais informações:
PPRs com maior taxa de rentabilidade mínima garantida em 2026
Um dos fatores mais importantes neste tipo de produtos é a rentabilidade mínima garantida.
De acordo com os dados disponíveis na ASF e com a nossa pesquisa, apresentamos os melhores seguros PPR no que toca à taxa de rentabilidade mínima oferecida:
| Nome do PPR | Rentabilidade Mínima Garantida | Valor Mínimo de Entrega | Entregas Periódicas |
|---|---|---|---|
| PPR Garantia GamaLife | 3,00% (2026), depois 2,00% (2027 e 2028) | 250€ | Sim, desde 50€/mês |
| Real Vida Capital Protegido | 2,60% (1º ano), depois 70% Euribor (min 0,25%, máx 5%) | 1.000€ | Não |
| PRÉVOIR PPR | 2,60% | 300€ | Sim, desde 25€/mês |
| Allianz PPR Ativo | 2,00% | 250€ | Sim, desde 25€/mês |
| Reforma Segura PPR 13ª Série | 2,00% (2026), depois 1,75% (2027) | 500€ | Não |
Nota: taxas brutas de impostos. Quando a seguradora publica a taxa bruta e a líquida de encargos (caso da Allianz), apresentamos a líquida. Dados confirmados nos sites das seguradoras e do novobanco em setembro de 2026.
Como escolher um PPR com capital garantido?
Para escolher um seguro PPR, considera estes fatores:
- Taxa de rentabilidade garantida: É o fator mais imediato para comparar. Neste artigo, ordenamos os produtos pela maior taxa mínima garantida em 2026. Na maioria dos seguros PPR, não é possível saber de antemão a rentabilidade dos anos seguintes. Dos aqui destacados, só o PPR Garantia GamaLife (2% em 2027 e 2028), o Reforma Segura PPR 13ª Série (1,75% em 2027) e o Real Vida Capital Protegido (70% da Euribor a 12 meses, entre 0,25% e 5%) definem essa taxa à partida. Repara também no período em que a taxa se aplica: no Real Vida vale para a primeira anuidade (12 meses a partir da subscrição), enquanto na GamaLife e na PRÉVOIR vale apenas até ao fim do ano civil de 2026.
- Histórico de rentabilidades (último ano e média de 3/5/10 anos): Um PPR que apresenta consistência no retorno e supera os concorrentes ao longo do tempo ganha relevância.
- Comissões e custos associados: Incluem comissões de subscrição, resgate, transferência, e gestão anual. Produtos com comissões mais baixas tendem a oferecer uma melhor rentabilidade líquida ao investidor.
- Flexibilidade nas entregas: A possibilidade de realizar reforços periódicos com montantes acessíveis é um ponto diferenciador
- Confiança na entidade gestora: A solidez financeira da seguradora, bem como a sua transparência e historial de boa gestão, são fatores a não descurar. Se a seguradora entrasse em falência (caso inédito em Portugal), poderias perder o capital investido.
Se procuras um guia mais geral sobre a escolha de um PPR (incluindo os fundos PPR, sem capital garantido), vê também como escolher o melhor PPR.
PPRs com capital garantido que mais renderam
Últimos 5 anos
De acordo com o comparador de PPRs da ASF, apresentamos os PPRs com maior rentabilidade anual nos últimos 5 anos:
| Nome do PPR | Taxa de rentabilidade anual (5 anos) | Taxa de rentabilidade mínima garantida |
|---|---|---|
| Capital Diferido CB BA PPR | 2,57% | 1,25% |
| Lusitania Poupança Reforma PPR (série Investe 2020) | 1,73% | 1,95% |
| Lusitania Poupança Reforma PPR (série 2020) | 1,65% | 1,90% |
| Poupança Reforma PPR | 1,60% | 1,85% |
| PPR Evoluir – Opção Proteção | 1,58% | 1,70% |
Valores obtidos do comparador da ASF em setembro de 2026 (só PPR em comercialização), já líquidos de custos de gestão, mas brutos de impostos.
Últimos 10 anos
Se considerarmos os últimos 10 anos, o resultado é o seguinte:
| Nome do PPR | Taxa de rentabilidade anual (10 anos) | Taxa de rentabilidade mínima garantida |
|---|---|---|
| Capital Diferido CB BA PPR | 2,54% | 1,25% |
| Lusitania Poupança Reforma PPR (série Investe 2020) | 1,74% | 1,95% |
| Lusitania Poupança Reforma PPR (série 2020) | 1,65% | 1,90% |
| Poupança Reforma PPR | 1,60% | 1,85% |
| VivaPPR XXI | 1,19% | 2,00% |
Valores obtidos do comparador da ASF em setembro de 2026 (só PPR em comercialização), já líquidos de custos de gestão, mas brutos de impostos.
Com base no histórico da ASF de 5 e 10 anos, os produtos da Lusitania Vida lideraram 3 dos 5 PPRs que mais renderam, sendo uma empresa a considerar.
Atenção ao primeiro lugar: o Capital Diferido CB BA PPR, da seguradora espanhola España, cobra uma comissão de subscrição de 7% a 8% e uma comissão de reembolso que pode chegar aos 25%. Estas comissões não estão refletidas na rentabilidade da tabela.
Descrição detalhada de cada seguro PPR (top 5 rentabilidade mínima garantida)
1. PPR Garantia GamaLife
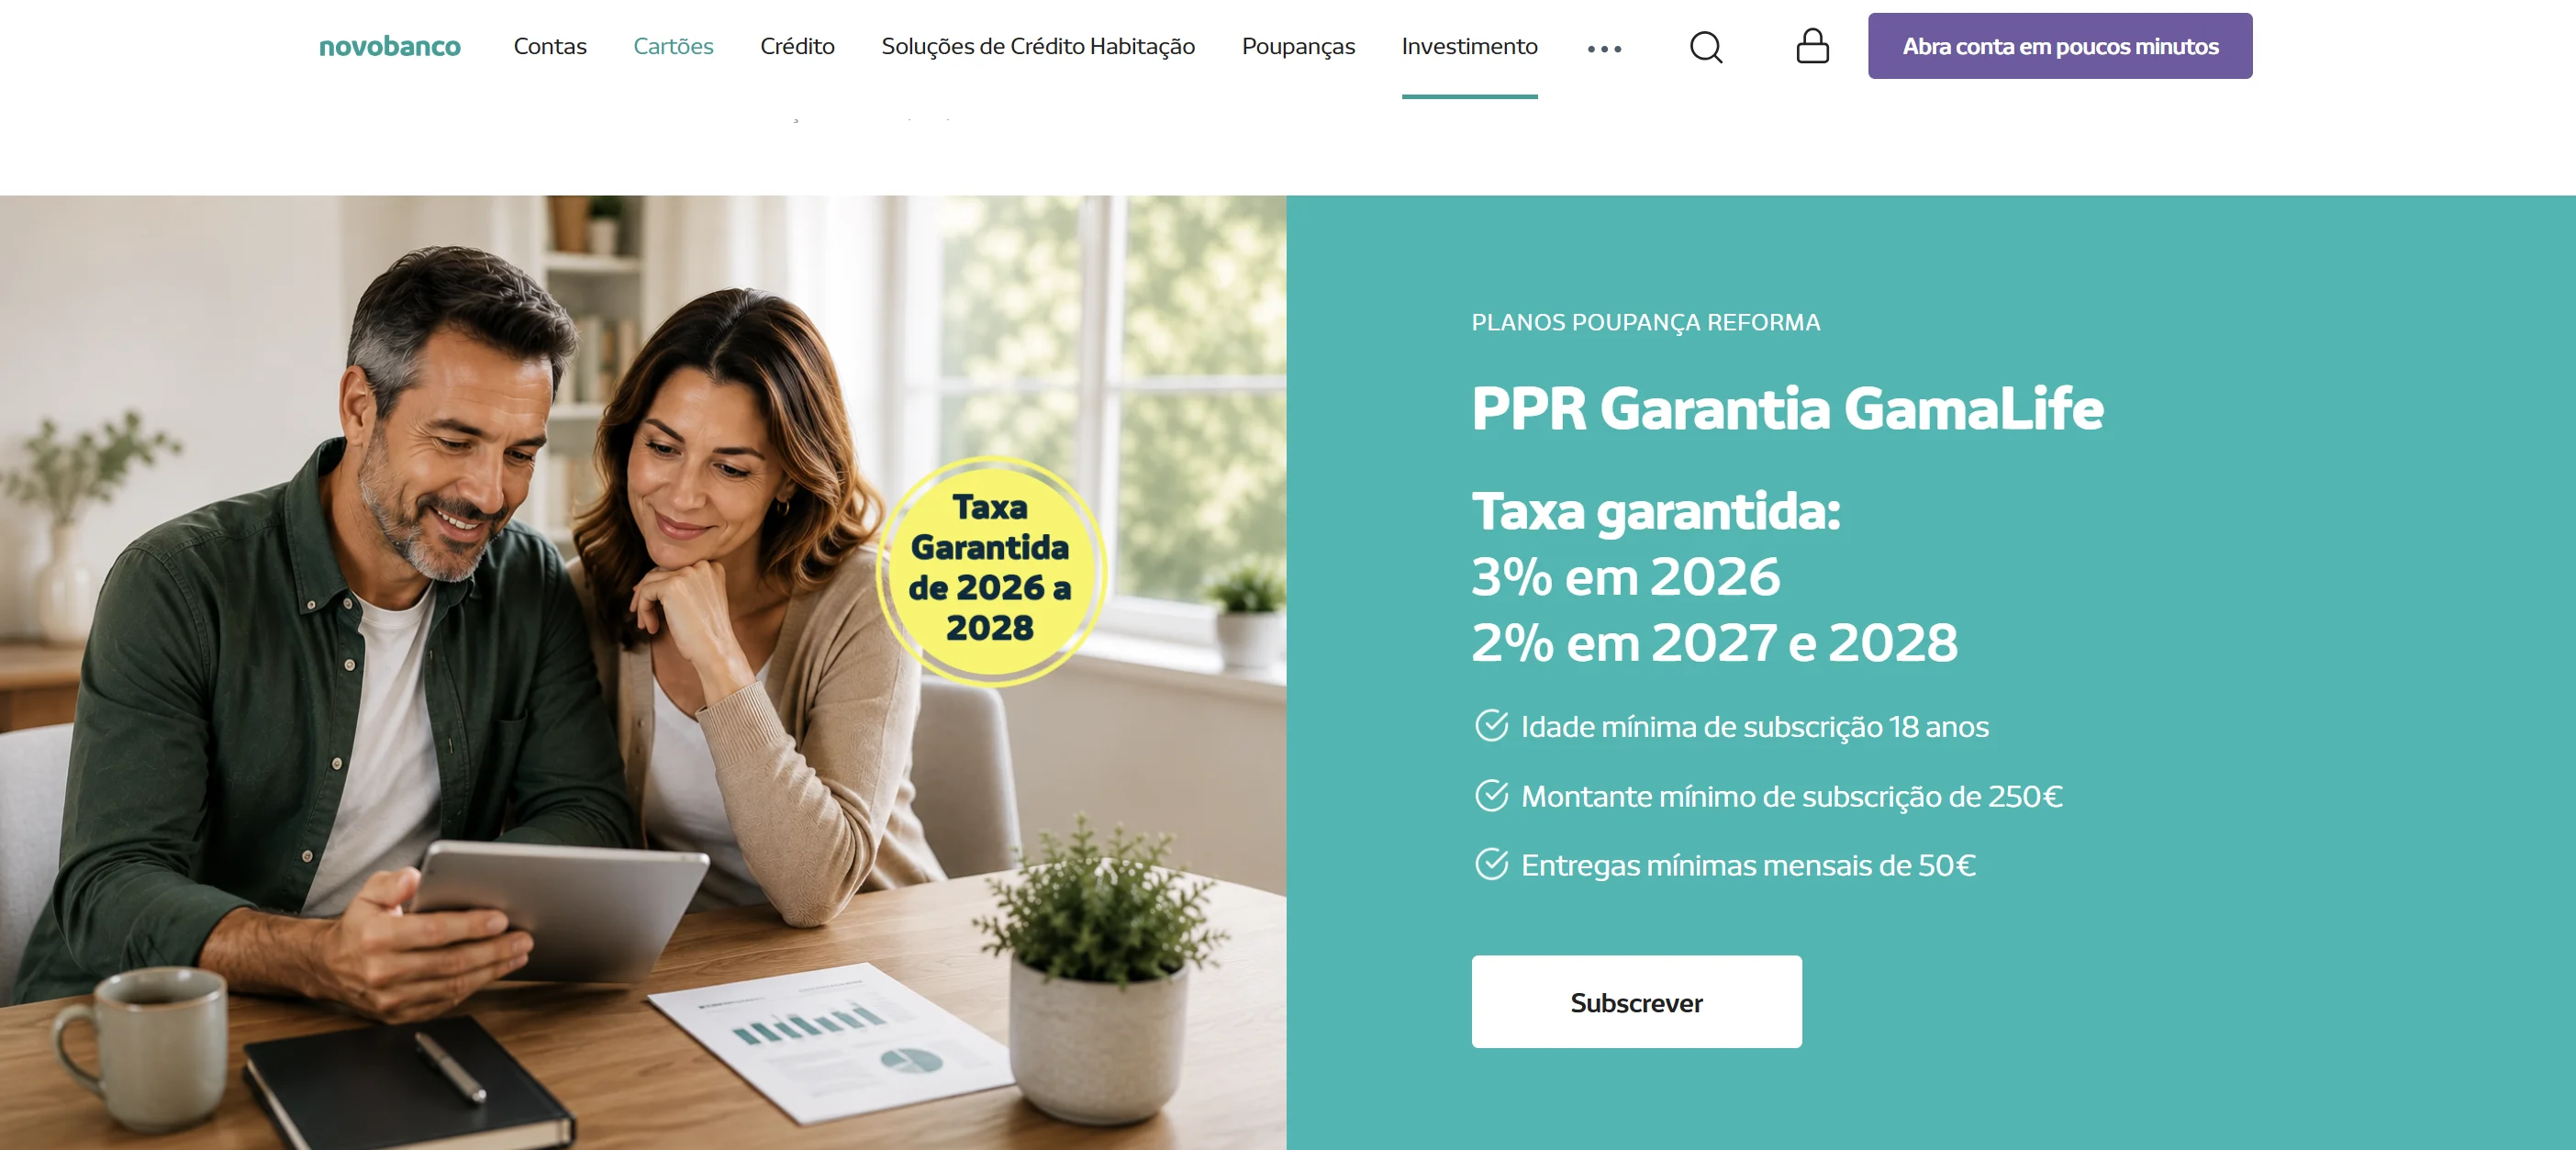
Lançado em julho de 2026, é o seguro PPR com a taxa garantida mais alta deste ano e fixa à partida a taxa dos três primeiros anos. É vendido no novobanco, no novobanco dos Açores e no Banco Best, online ou ao balcão.
- Taxa de rentabilidade garantida: 3% em 2026 e 2% em 2027 e 2028. A partir de 2029, a taxa passa a ser comunicada todos os anos, de acordo com os resultados do fundo.
- Valor mínimo de entrega única: 250€
- Permite entregas periódicas: Sim: mensais desde 50€, trimestrais desde 150€, semestrais desde 300€ e anuais desde 600€. Entregas adicionais desde 250€.
- Empresa de seguros: GamaLife - Companhia de Seguros de Vida
- Forma do fundo: Seguro PPR com capital garantido
- Comissões:
- Subscrição e gestão: 0%
- Reembolso fora das condições legais: até 31/12/2028 recebes apenas os prémios investidos (deduzidos de eventuais resgates parciais), sem qualquer rendimento. A partir de 2029 recebes o saldo da apólice.
A taxa de 3% aplica-se só ao ano civil de 2026. Quem subscrever no último trimestre beneficia dela durante poucos meses, por isso a taxa relevante para os anos seguintes é de 2%.
Para mais detalhes, consulta a página do PPR Garantia GamaLife no novobanco.
2. PPR Real Vida Capital Protegido Série 2
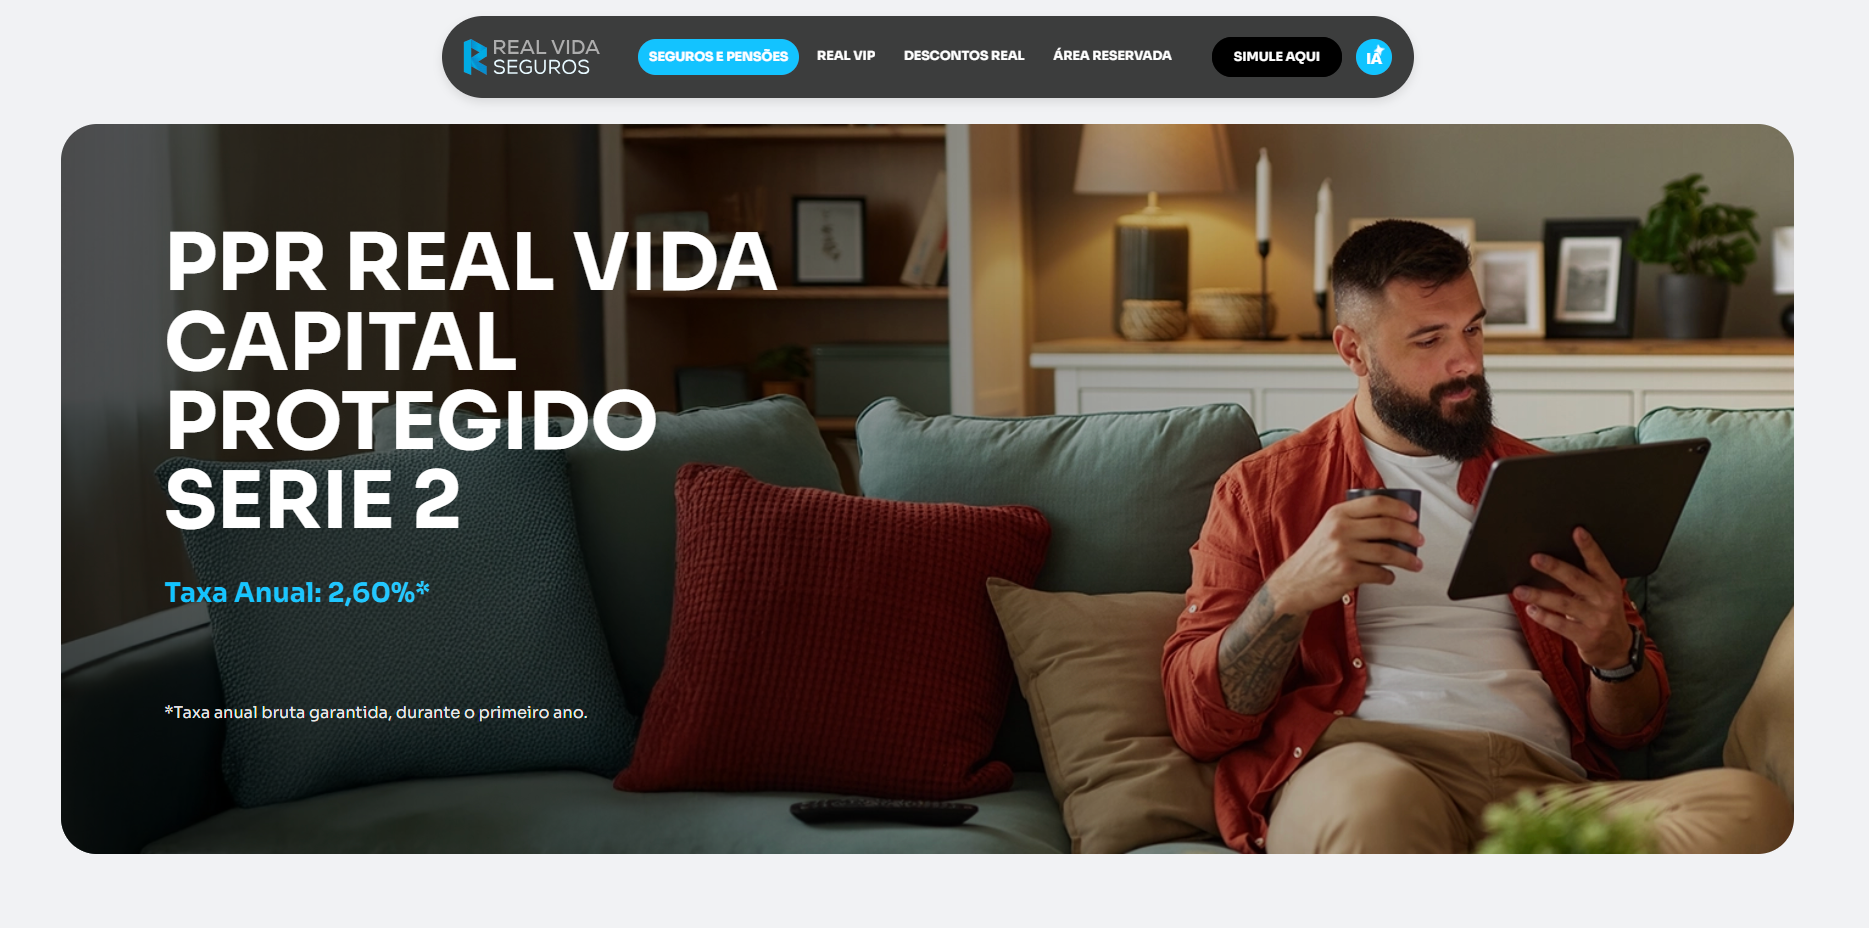
Poderá ser adequado para investidores que valorizam estabilidade e uma taxa mínima garantida competitiva no primeiro ano. Este produto é conservador, com proteção total do capital e uma rentabilidade que acompanha a Euribor com limites pré-definidos.
- Taxa de rentabilidade mínima garantida: 2,60% no primeiro ano (TANB); nos anos seguintes, 70% da média mensal da Euribor a 12 meses, com mínimo de 0,25% e máximo de 5%, assegurando desta forma uma rentabilidade anual mínima garantida.
- Valor mínimo por entrega única: 1.000€
- Permite entregas periódicas: Não
- Empresa de seguros: Real Vida Seguros
- Forma do fundo: Seguro de capitalização com capital garantido
- Comissão de subscrição: 0 a 0,50%
- Comissão de resgate antecipado: 0% dentro das condições legalmente previstas; Fora das situações legalmente previstas: 2% na 1ª anuidade; 0,25% na 2ª anuidade; 0% nas anuidades seguintes.
Para mais detalhes, consulta as Informações Pré-Contratuais do PPR Real Vida Capital Protegido.
3. PRÉVOIR PPR
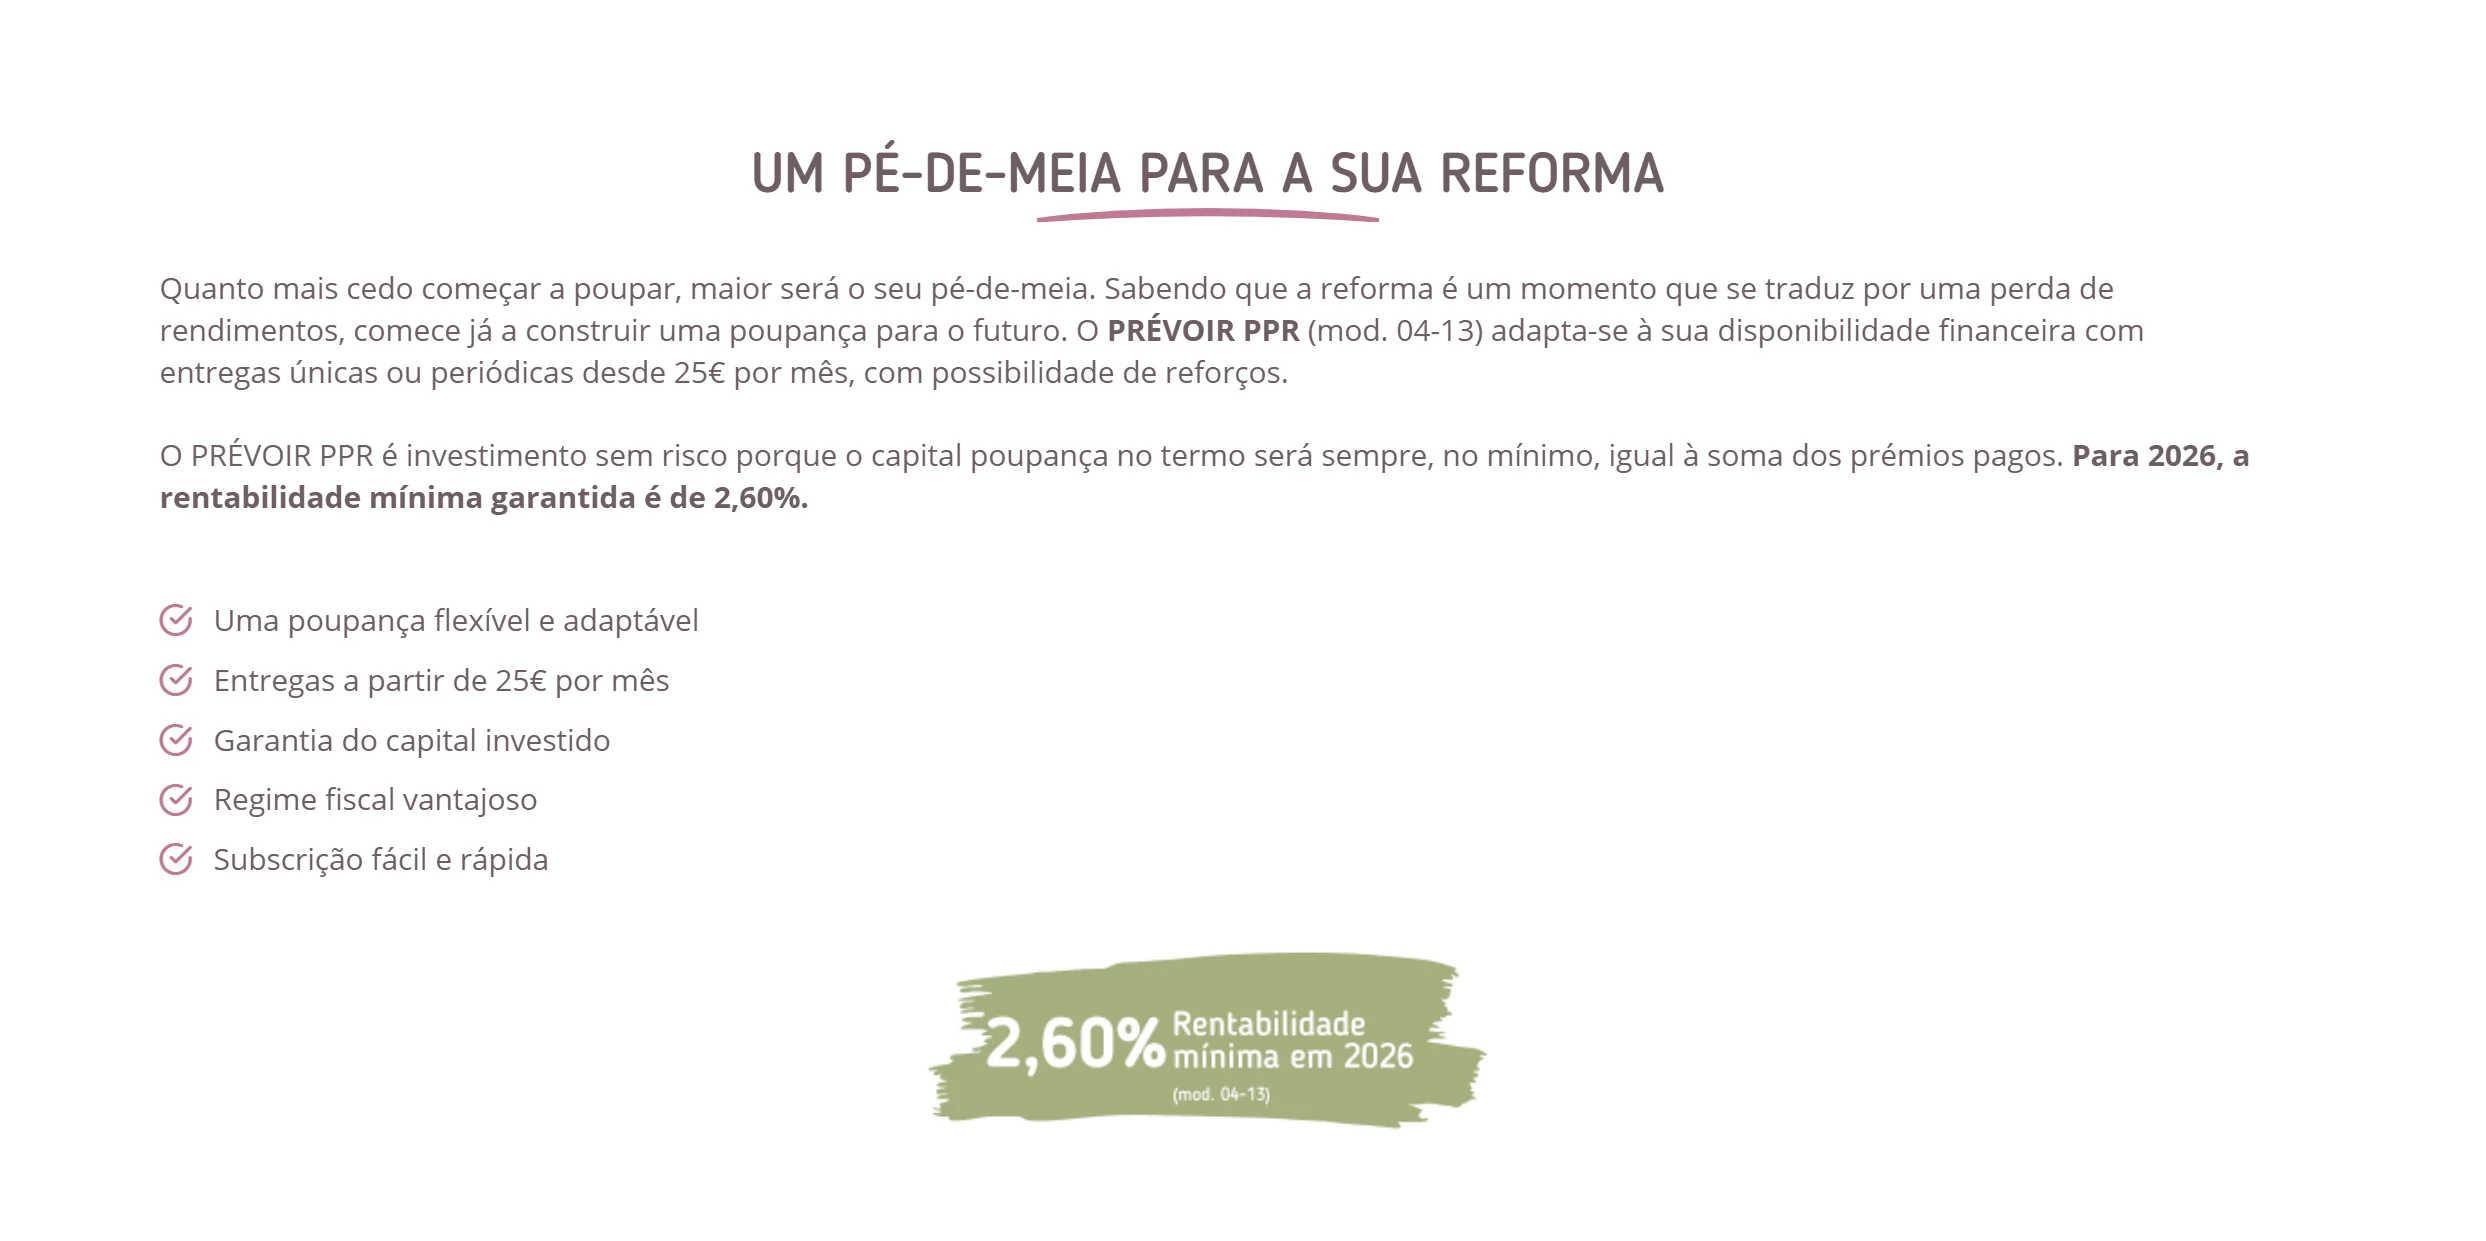
Combina simplicidade e segurança, com uma rentabilidade garantida atrativa e flexibilidade nos aportes mensais. Indicado para quem deseja um plano estável e com possibilidade de rendimentos adicionais.
- Taxa de rentabilidade mínima garantida: 2,60% em 2026. A PRÉVOIR define e comunica esta taxa todos os anos, válida apenas para o ano civil seguinte.
- Valor mínimo de entrega única: 300€
- Permite entregas periódicas: Sim: mensais desde 25€, trimestrais desde 75€, semestrais desde 150€ e anuais desde 300€. Entregas suplementares desde 125€.
- Empresa de seguros: PRÉVOIR
- Forma do fundo: Seguro de capitalização com capital garantido
- Comissões:
- Subscrição: Esta comissão não excederá 0,50%.
- Reembolso/resgate: 0% nas situações legalmente previstas. Fora delas: 2% no 1º ano, 1% no 2º, 3º e 4º anos e 0% a partir do 5º ano.
Para informações adicionais, verifica as Informações Pré-Contratuais do PRÉVOIR PPR.
4. Allianz PPR Ativo
Destaca-se por permitir entregas periódicas a partir de valores acessíveis, mantendo o capital garantido. É uma opção flexível dentro do perfil conservador.
- Taxa de rentabilidade garantida: 2,5% bruta no primeiro ano (2,0% líquida), definida anualmente pela Allianz Portugal
- Valor mínimo de entrega única: 250€
- Permite entregas periódicas: Sim; mensais (mínimo 25€), trimestrais (mínimo 75€), semestrais ou anuais (mínimo 250€)
- Empresa de seguros: Allianz Portugal S.A.
- Forma do fundo: Seguro de capitalização com capital garantido no vencimento do contrato
- Comissões:
- Subscrição: até 0,5% do valor entregue
- Gestão: definida anualmente pela Allianz, deduzida mensalmente à poupança constituída
- Reembolso antecipado: penalizações fixas de 3% no 1º ano, 2% no 2º e 1% no 3º. A partir daí, pode aplicar-se uma penalização variável, ligada ao índice de crédito iTraxx e à curva swap a 5 anos, quando esse valor supera a taxa de juro líquida do contrato.
Para mais detalhes, consulta as Informações Pré-Contratuais do Allianz PPR Ativo.
5. Reforma Segura PPR 13ª Série

Seguro PPR da Ocidental, do grupo Ageas Portugal, vendido nas sucursais do Millennium bcp. Tal como a GamaLife, já fixou a taxa do próximo ano.
- Taxa de rentabilidade garantida: 2,00% em 2026 e 1,75% em 2027, sobre as entregas feitas em cada ano. A taxa já é líquida da comissão de gestão financeira.
- Valor mínimo de entrega única: 500€
- Permite entregas periódicas: Não, só entregas únicas
- Empresa de seguros: Ocidental - Companhia Portuguesa de Seguros de Vida
- Forma do fundo: Seguro PPR com capital garantido
- Comissões:
- Subscrição: 0%
- Gestão financeira: até 2%, já descontada da taxa garantida
- Reembolso fora das condições legais: 1% no 1º ano, 0,5% no 2º, 3º e 4º anos e 0% a partir do 5º ano
- Transferência: 0,5%
Só pode ser subscrito ao balcão do Millennium bcp. Para mais detalhes, consulta a página do Reforma Segura PPR 13ª Série na Ocidental.
Se preferes fazer entregas mensais, uma alternativa é o Lusitania Vida PPR, que garante 1,85% em 2026, aceita entregas desde 20€ por mês e não cobra comissões de subscrição nem de gestão.
Qual o principal risco de um seguro PPR?
Apesar dos seguros PPR oferecerem garantia de capital e, muitas vezes, de rentabilidade mínima, isso não elimina totalmente o risco para o aforrador. Um dos principais riscos é o risco de crédito da própria seguradora.
Isto significa que, se a companhia de seguros entrar em insolvência ou for alvo de fraude grave, não existe qualquer mecanismo externo de proteção ao investidor equivalente ao Fundo de Garantia de Depósitos (aplicável a depósitos bancários) ou ao Sistema de Indemnização aos Investidores (aplicável a fundos PPR e outros instrumentos financeiros).
Nos seguros PPR:
- O dinheiro dos clientes é aplicado em fundos autónomos geridos pela seguradora.
- A garantia de capital e de rentabilidade é suportada pelas chamadas reservas técnicas da seguradora.
- Essas reservas estão sob gestão da própria entidade que em última instância pode falhar, isto é, a proteção do teu dinheiro depende da saúde financeira de quem o está a gerir.
Em caso de falência da seguradora, não há entidade independente que assegure a devolução do capital investido. O que pode ocorrer é um rateio do que resta do património da seguradora entre todos os credores, incluindo os titulares de seguros PPR.
Isso pode significar perdas substanciais, mesmo para quem escolheu produtos com capital garantido.
No entanto, seria caso inédito em Portugal - nunca se verificou a falência de uma empresa seguradora.
Benefícios fiscais dos seguros PPR
Os seguros PPR oferecem vantagens fiscais, nomeadamente:
Dedução à coleta no IRS
Os contribuintes podem deduzir até 20% dos valores aplicados num PPR ao seu IRS, com os seguintes limites máximos:
- Até 35 anos: limite de 400€/ano (correspondente a uma entrega máxima de 2.000€);
- Entre 35 e 50 anos: limite de 350€/ano (entrega máxima de 1.750€);
- Mais de 50 anos: limite de 300€/ano (entrega máxima de 1.500€).
Tributação reduzida em caso de resgate
Os rendimentos de um PPR são tributados em IRS a taxas reduzidas no momento do resgate:
- 8% se o reembolso ocorrer nas condições previstas na lei (reforma, 60 anos, desemprego de longa duração, doença grave, entre outras).
Fora dessas condições, a taxa depende do tempo decorrido:
- 21,5% até ao 5.º ano
- 17,2% entre o 5.º e o 8.º ano
- 8,6% após o 8.º ano
Estes valores comparam-se com os habituais 28% de taxa liberatória (em Portugal continental) aplicáveis a rendimentos de aplicações financeiras, reforçando a atratividade fiscal dos PPR.
Para perceberes como declarar um resgate de PPR e outros rendimentos na tua declaração, consulta o nosso guia sobre como declarar investimentos no IRS.
Quando podes resgatar um PPR sem penalização?
Um PPR foi desenhado para o longo prazo, mas a lei prevê várias situações em que podes resgatar o capital sem penalização fiscal, beneficiando da taxa reduzida sobre os rendimentos. As principais são:
- Reforma por velhice do titular;
- A partir dos 60 anos de idade;
- Desemprego de longa duração do participante ou de um membro do agregado familiar;
- Incapacidade permanente para o trabalho;
- Doença grave do participante ou de um membro do agregado;
- Pagamento de prestações de contratos de crédito à habitação própria e permanente;
- Morte do participante (reembolso aos beneficiários).
Fora destas condições, podes sempre resgatar o dinheiro, mas perdes o benefício fiscal à entrada (tens de o devolver) e os rendimentos são tributados a taxas mais elevadas: 21,5% até ao 5.º ano, 17,2% entre o 5.º e o 8.º ano e 8,6% depois disso. Confirma sempre as condições específicas nas Informações Pré-Contratuais do teu produto.
PPR com capital garantido vs Certificados de Aforro e Depósitos a prazo
Os seguros PPR com capital garantido competem diretamente com outras aplicações de baixo risco preferidas dos portugueses. Estas são as principais diferenças (taxas de setembro de 2026: a taxa base dos Certificados de Aforro Série F está no máximo legal de 2,5% e a média dos novos depósitos a prazo de particulares vem do Banco de Portugal):
| Característica | Seguro PPR (capital garantido) | Certificados de Aforro | Depósitos a prazo |
|---|---|---|---|
| Garantia de capital | Sim (reservas técnicas da seguradora) | Sim (Estado português) | Sim (FGD até 100.000€) |
| Rentabilidade (2026) | 2,00% a 3,00% mínima garantida | 2,50% (taxa base da Série F em outubro) | 1,59% (média dos novos depósitos em julho) |
| Liquidez | Resgate com penalização fora das condições legais | Resgate após 3 meses | Capital imobilizado até à maturidade |
| Benefício fiscal | Sim (dedução à coleta + taxa reduzida no resgate) | Não | Não |
| Risco principal | Crédito da seguradora | Praticamente nulo (Estado) | Crédito do banco (coberto pelo FGD) |
Se preferes explorar estas alternativas, vê os nossos guias sobre Certificados de Aforro e do Tesouro, melhores depósitos a prazo e melhores contas poupança.
Perguntas frequentes
O capital de um seguro PPR está mesmo 100% garantido?
O capital é garantido pela seguradora através das suas reservas técnicas. Não existe, porém, um fundo público equivalente ao Fundo de Garantia de Depósitos: em caso (inédito em Portugal) de falência da seguradora, o capital pode estar em risco.
Vale a pena um PPR com capital garantido?
Para perfis conservadores ou objetivos de curto e médio prazo, sim: combinam segurança, uma rentabilidade mínima e vantagens fiscais. Para horizontes longos, um PPR sob a forma de fundo (sem capital garantido) tende a oferecer maior retorno potencial.
Posso transferir de um PPR para outro?
Sim. A transferência é gratuita nos PPR sem garantia de capital; nos que garantem capital ou rentabilidade, a comissão está legalmente limitada a 0,5% do montante transferido.
Qual a diferença entre seguro PPR e fundo PPR?
O seguro PPR é gerido por uma seguradora e garante o capital (e, por vezes, uma rentabilidade mínima); o fundo PPR é gerido por uma sociedade gestora, não garante capital, mas pode render mais a longo prazo.
Considerações finais
Escolher o melhor PPR com capital garantido depende, acima de tudo, do perfil e dos objetivos de cada investidor. Para quem valoriza segurança e previsibilidade, os seguros PPR continuam a ser uma excelente solução, combinando proteção do capital com uma rentabilidade mínima e vantagens fiscais atrativas.
Antes de tomares uma decisão, recomendamos sempre a leitura atenta das Informações Pré-Contratuais de cada produto e, se necessário, o aconselhamento junto de um consultor financeiro ou da própria seguradora.
Queres explorar mais opções? Consulta os nossos artigos sobre contas poupança, depósitos a prazo, e sobre os melhores PPRs com risco (sem capital garantido).
Disclaimer: este artigo é apenas informativo. Investir envolve riscos e deves garantir que compreendes o produto antes de aplicar o teu dinheiro. Esta análise não é, nem deve ser entendida como uma recomendação de investimento a nenhum dos produtos aqui mencionados.