Doação em vida de ações e ETFs aos filhos: impostos e como transferir a titularidade (2026)

Doar bens aos filhos em vida é uma das formas mais simples de os ajudar sem esperar pela herança. Em Portugal o regime é generoso: a doação a um filho não paga imposto do selo nem IRS. Quando o que doas são ações, ETFs ou outros valores mobiliários, há ainda uma vantagem adicional (que também existe nos imóveis, com o VPT): as mais-valias acumuladas até dois anos antes da doação deixam de ser tributadas.
Neste artigo explico-te essa vantagem, as regras da doação em vida, os impostos que se aplicam, o que tens de declarar às Finanças e, na parte prática, que corretoras e bancos permitem transferir ações e ETFs para o nome de outra pessoa e quanto cobram por isso.
O que é uma doação em vida
Uma doação é o contrato pelo qual uma pessoa transmite gratuitamente um bem ou um direito a outra (artigo 940.º do Código Civil). Quem doa é o doador e quem recebe é o donatário.
A doação pode ter por objeto imóveis, dinheiro, ações, ETFs, unidades de participação em fundos ou qualquer outro bem. A forma exigida depende do bem:
- Imóveis: exige escritura pública ou documento particular autenticado.
- Dinheiro e bens móveis entregues no momento: não exige formalidade especial, a entrega vale como doação.
- Ações, ETFs e outros valores mobiliários: como não há entrega física, a doação deve ser feita por escrito (artigo 947.º, n.º 2, do Código Civil). Na prática, os bancos pedem um contrato de doação assinado por ambas as partes para executar a transferência de titularidade.
A vantagem fiscal de doar ações e ETFs: o valor de aquisição
Quando vendes um ETF, pagas IRS sobre a diferença entre o valor de venda e o valor de compra. Se doares o ETF ao teu filho, o valor de compra dele deixa de ser o teu.
O n.º 3 do artigo 45.º do Código do IRS, na redação da Lei n.º 12/2022, determina que, nas doações isentas de imposto do selo ao abrigo da alínea e) do artigo 6.º do CIS (é o caso das doações a filhos, como explico mais abaixo), o valor de aquisição dos valores mobiliários é "o valor que serviria de base à liquidação do imposto do selo, caso este fosse devido, até aos dois anos anteriores à doação". Esse valor é a cotação (artigo 15.º, n.º 3, do CIS).
A leitura corrente desta regra segue a que a Autoridade Tributária (AT) aplica aos imóveis, onde vale o VPT até dois anos antes da doação: o valor de aquisição do filho é a cotação do ETF dois anos antes da data da doação. Não há, até à data, uma informação vinculativa pública da AT sobre a aplicação desta regra a valores mobiliários (todas as que existem tratam imóveis), por isso convém confirmar com um contabilista. Todas as mais-valias geradas antes desse momento deixam de ser tributadas. Só os últimos dois anos antes da doação (e tudo o que valorizar depois) pagam imposto quando o filho vender.
Exemplo: compras 20.000€ de um ETF global em 2018. Em 2036 vale 60.000€ e doas ao teu filho. Dois anos antes, em 2034, valia 52.000€. Esse passa a ser o valor de aquisição dele. Em 2040 o filho vende por 70.000€.
Antes de calcular o imposto, há uma regra a somar: o n.º 5 do artigo 43.º do CIRS exclui de tributação uma parte da mais-valia em função do tempo de detenção de valores mobiliários cotados e ETFs: 10% se detidos mais de 2 e menos de 5 anos, 20% entre 5 e 8 anos, 30% a partir de 8 anos. No filho, a detenção conta desde a data da doação: o n.º 8 do mesmo artigo só manda somar períodos anteriores em casos específicos (incorporação de reservas, transformação de quotas em ações, permutas, fusões e cisões) e a doação não está entre eles.
A diferença neste exemplo é de quase 6.000€ e cresce com o prazo e o montante investido.
Bónus prático: o filho fica com um único valor de aquisição, em vez de dezenas de lotes comprados ao longo de anos, o que simplifica muito o anexo G do IRS quando vender.
Uma nota de cautela para ETFs estrangeiros: o artigo 4.º do CIS só sujeita a imposto do selo os bens "situados em território nacional" e, no caso de participações sociais, só quando a sociedade tem sede em Portugal. A maioria dos ETFs é domiciliada na Irlanda ou no Luxemburgo, pelo que a doação pode nem sequer estar sujeita a IS.
O n.º 3 do artigo 45.º refere-se a doações "isentas" e a lei não esclarece se a regra dos dois anos se aplica igualmente a doações não sujeitas, ou se vale o n.º 1, que aponta para a cotação na data da doação (ainda mais favorável). Não encontrei uma informação vinculativa sobre este ponto. Se os valores em causa forem relevantes, considera pedir uma informação vinculativa à AT antes da doação.
Porque é um erro abrir a conta logo em nome do filho
Muitos pais querem abrir uma conta de investimento em nome do bebé. Além de as corretoras internacionais não aceitarem menores, é uma má ideia do ponto de vista fiscal: um ETF comprado em nome do filho tem como valor de aquisição o preço de compra e as mais-valias dos 18 anos seguintes serão tributadas quando ele vender (a exclusão de 30% por detenção superior a 8 anos reduz a conta, mas não a elimina). Investindo em teu nome e doando mais tarde, apagas a maior parte dessas mais-valias.
O mesmo raciocínio vale para quem pensa que um PPR em nome do filho é a única opção. Um PPR tem vantagens próprias (tributação de 8,6% nas mais-valias em resgates fora das condições legais após 8 anos, para além dos benefícios à entrada), mas os custos são normalmente superiores aos de um ETF indexado e o PPR não beneficia do reset do valor de aquisição.
Que impostos se pagam numa doação a filhos
Imposto do selo (IS): as transmissões gratuitas estão sujeitas à verba 1.2 da Tabela Geral, à taxa de 10%. Contudo, a alínea e) do artigo 6.º do Código do Imposto do Selo isenta o cônjuge ou unido de facto, os descendentes e os ascendentes. Uma doação de pais para filhos (ou de avós para netos) não paga imposto do selo, seja qual for o valor.
Exceção para imóveis: a isenção cobre apenas a verba 1.2. A doação de um imóvel continua a pagar a verba 1.1, de 0,8% sobre o valor patrimonial tributário, mesmo entre pais e filhos.
IRS: o filho não paga IRS por receber a doação (uma doação não é rendimento). O IRS só surge mais tarde, se o filho vender o bem doado com mais-valia, e é aqui que ações e ETFs têm um regime particular.
Doações pequenas em dinheiro: desde 2024, os donativos em dinheiro entre cônjuges, descendentes e ascendentes até 5.000€ nem sequer estão sujeitos a imposto do selo (alínea g) do n.º 5 do artigo 1.º do CIS, introduzida pela Lei n.º 82/2023). Acima desse valor continuam sujeitos, mas isentos pela alínea e) do artigo 6.º.
A doação tem de ser declarada às Finanças?
Depende do que doas.
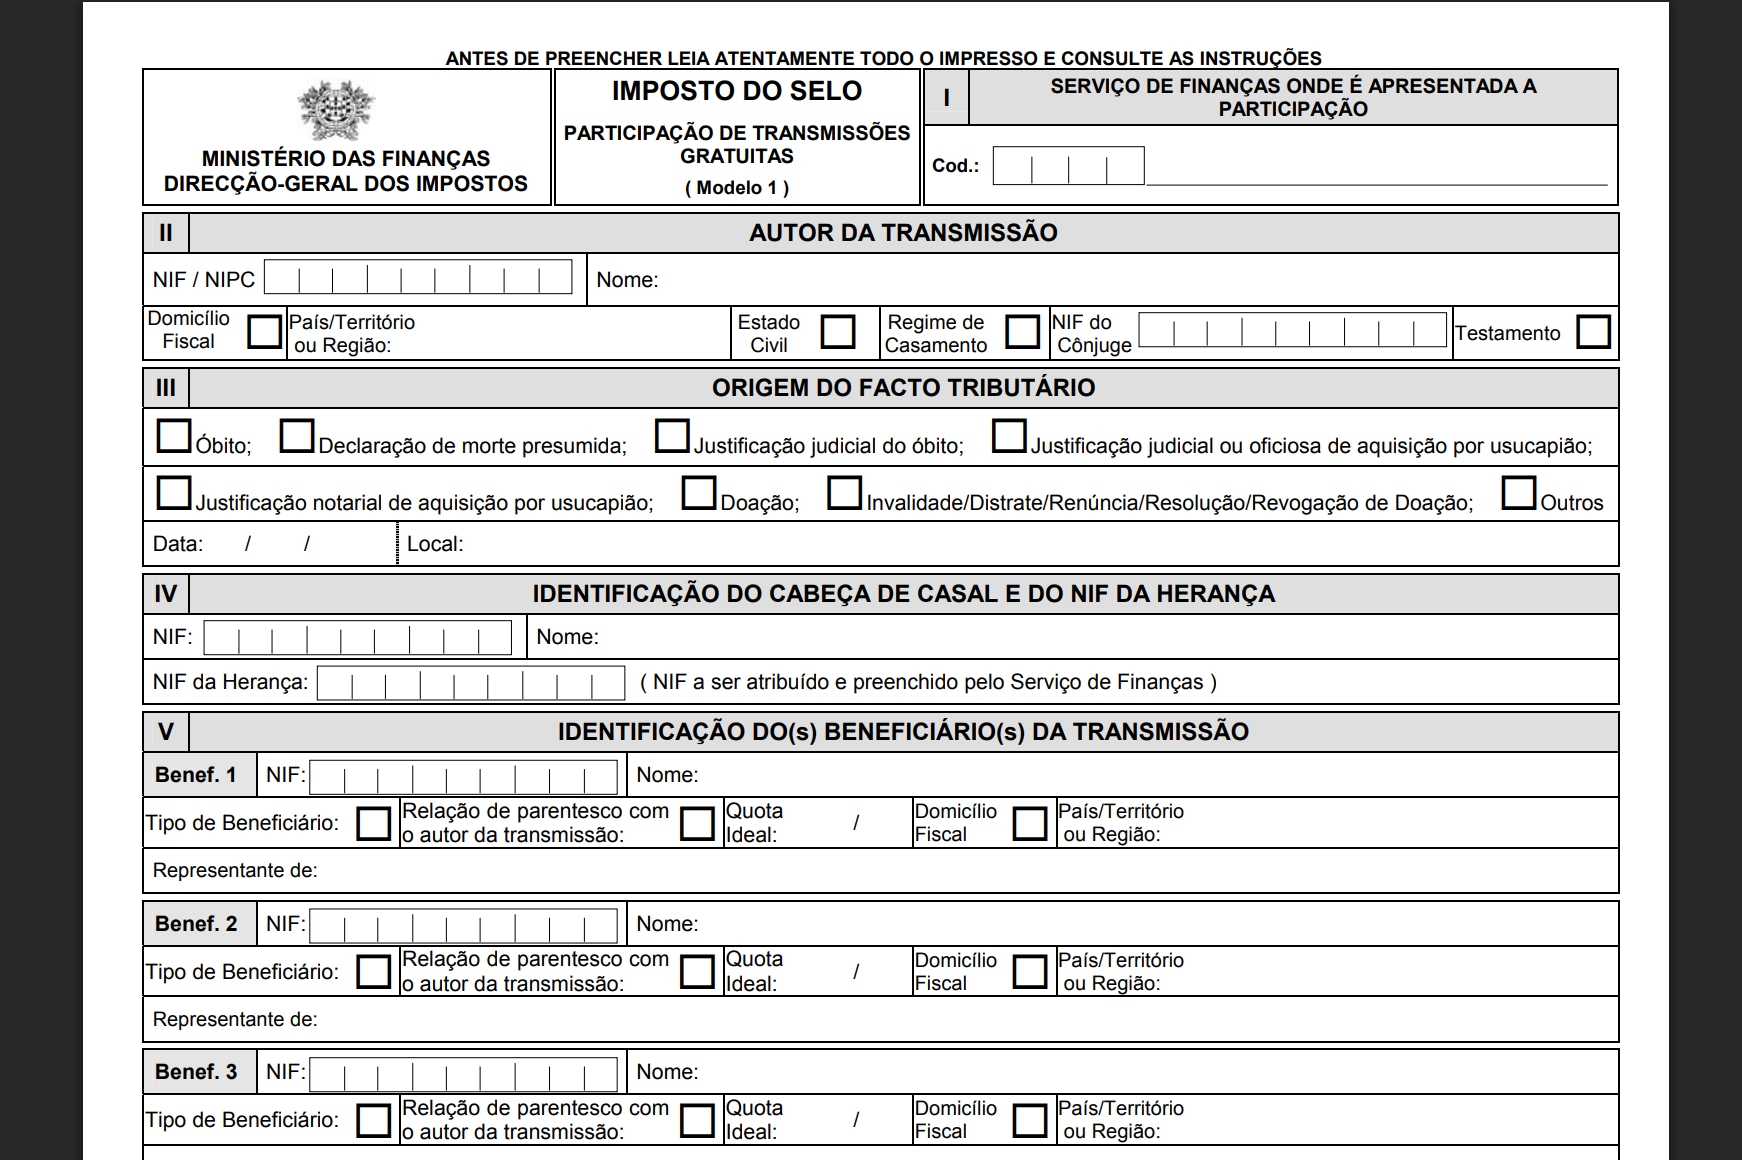
As transmissões gratuitas sujeitas a imposto do selo devem ser participadas através da Participação Modelo 1 do Imposto do Selo, em qualquer serviço de Finanças, até ao final do terceiro mês seguinte ao da doação (artigo 26.º, n.º 3, do CIS, sendo a obrigação do beneficiário).
Para doações de dinheiro a filhos, o n.º 11 do artigo 26.º dispensa os beneficiários isentos desta participação. A Autoridade Tributária confirmou esta leitura na informação vinculativa n.º 21902, uma decisão sobre um caso concreto que só vincula a AT perante quem a pediu, mas que mostra como a AT interpreta a lei.
Para ações, ETFs e outros bens do artigo 10.º do CIRS a dispensa não se aplica. O n.º 1 do artigo 28.º do CIS obriga a relacionar estes bens mesmo quando a doação é isenta. Deves entregar o Modelo 1 com a relação dos valores mobiliários doados e a respetiva cotação. Esta participação é também a tua prova, anos mais tarde, do valor de aquisição do filho.
Como transferir ações e ETFs para outro titular
A operação chama-se transferência de valores mobiliários com mudança de titularidade. Nos preçários dos bancos aparece normalmente dentro das "operações fora de bolsa" e é aqui que está o problema prático: as corretoras internacionais mais usadas em Portugal não a permitem.
Corretoras internacionais: quem permite mudar o titular
Fontes: centros de ajuda de cada corretora (XTB, DEGIRO e preçário de 1 de janeiro de 2026, Trading 212, Interactive Brokers, Trade Republic, Lightyear), consultados a 15 de setembro de 2026.
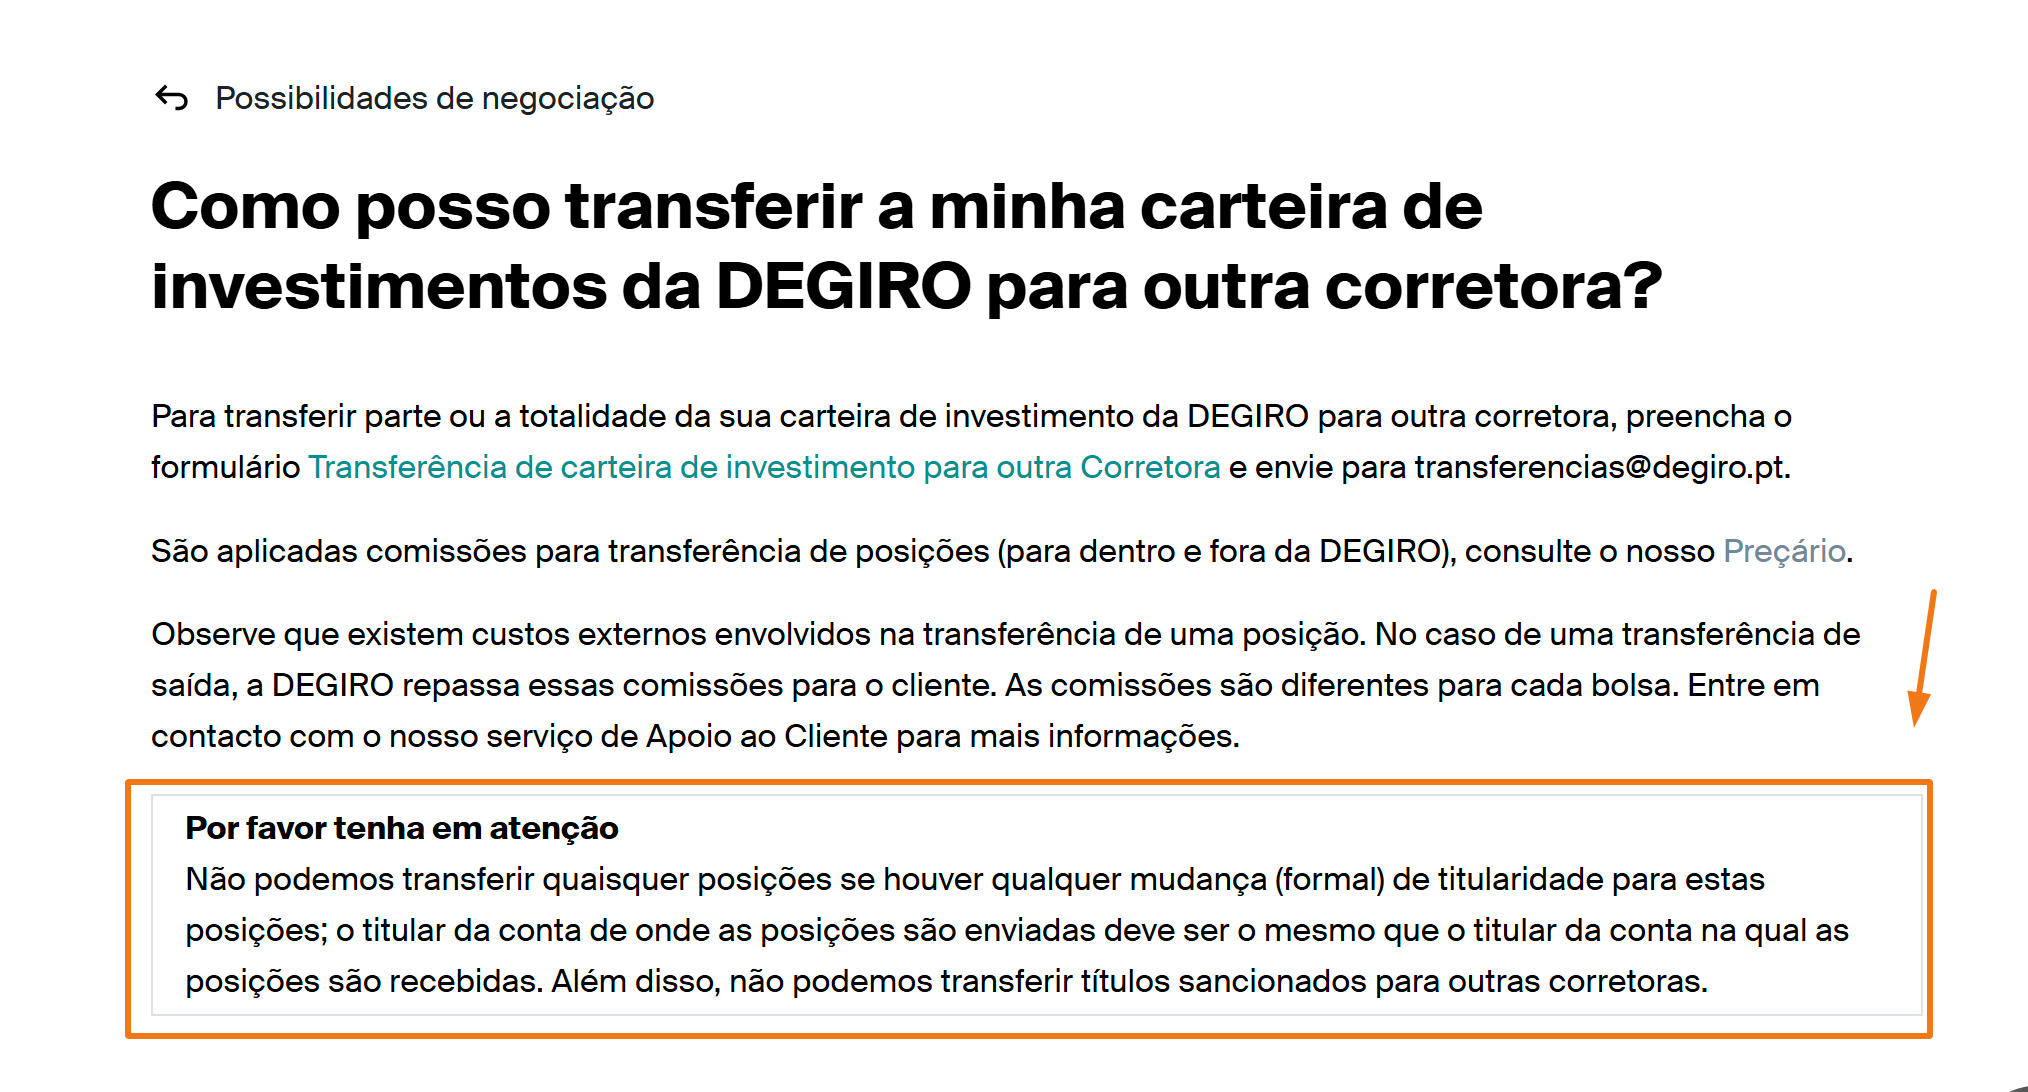
A conclusão é clara: se tens os ETFs numa destas corretoras, a doação em espécie tem de passar por um banco português. Se ainda estás a escolher corretora, vê o nosso guia das melhores corretoras em Portugal.
Bancos portugueses: quem permite e quanto cobra
Os bancos nacionais fazem transferências com mudança de titularidade, mas tratam-nas como operações fora de bolsa e cobram por isso. A tabela mostra o custo da transferência interna com mudança de titularidade (entre duas contas do mesmo banco), segundo os preçários oficiais em vigor. A entrada de títulos vindos de outra instituição é gratuita em todos eles, com exceção do Bison Bank (mínimo de 20€).
Fonte: preçários de títulos das próprias entidades, consultados a 15 de setembro de 2026. A todas as comissões acresce imposto do selo de 4% ou IVA, conforme o caso, e em alguns bancos despesas de expediente.
Nota sobre a guarda de títulos: enquanto os ETFs estiverem no banco, pagas custódia. Nos preçários consultados: ActivoBank 3€ por mês, BiG 6€ por trimestre, Best 6€ por trimestre, Millennium 6€ a 9€ por trimestre (mais para títulos em custodiantes estrangeiros), BPI 8,50€ por trimestre, Montepio 9€ por trimestre, CGD 9,50€ por trimestre, Santander 0,02% por trimestre com mín. 9,50€ e máx. 11,50€, Bankinter 10€ por trimestre (35€ se o dossier incluir títulos estrangeiros), Novo Banco 0,15% ao ano com mín. 22,50€ para mercados estrangeiros, Banco Invest isenta. Importa pouco se a doação for rápida, mas pesa se o filho deixar lá os títulos durante anos.
O Santander, o ActivoBank, o Bankinter e o BiG destacam-se com custos fixos baixos, independentes do valor doado. Nos bancos que cobram uma percentagem, uma doação de 60.000€ pode custar 150€ a 450€ só na mudança de titularidade.
O caminho mais barato, passo a passo
Para quem tem os ETFs numa corretora internacional e quer doar ao filho maior de idade, o percurso com menos atrito é este:
- Abre uma conta de títulos no banco português escolhido (em teu nome). No ActivoBank a conta de títulos associada à conta à ordem é gratuita e imediata.
- Pede à corretora a transferência dos ETFs para essa conta. Na XTB o pedido é feito por formulário enviado para o apoio ao cliente, na DEGIRO pelo formulário enviado para transferencias@degiro.pt, na Trading 212 pelo menu "Portfolio transfers". O processo demora normalmente 2 a 6 semanas. Confirma antes que o banco aceita o ISIN em causa: os bancos só garantem aceitar valores mobiliários da sua oferta.
- Redige o contrato de doação (documento particular assinado por doador e donatário, com identificação dos títulos, ISIN, quantidade e data). O banco vai pedi-lo.
- Pede a transferência interna com mudança de titularidade para a conta de títulos do filho no mesmo banco. Se o filho ainda não é cliente, abre a conta antes.
- Entrega o Modelo 1 do Imposto do Selo até ao fim do terceiro mês seguinte, com a relação dos títulos e a cotação na data da doação. Guarda o comprovativo: é a prova do valor de aquisição do filho.
- O teu filho(a) transfere os ETFs para a corretora que preferir, se não quiser ficar a pagar a custódia do banco. Aqui paga a comissão de saída do banco (no ActivoBank 0,60%, mín. 48,50€ por ISIN) ou mantém no banco.
Custo total do exemplo (um ETF de 60.000€, via XTB e ActivoBank): 25€ de saída na XTB, 15€ de mudança de titularidade no ActivoBank, imposto do selo de 4% sobre as comissões e cerca de 3,69€ por mês de custódia enquanto os títulos lá estiverem. Menos de 50€ para poupar milhares em IRS. Se o filho quiser depois sair do ActivoBank para uma corretora, acrescem 48,50€ por ISIN.
E se o filho for menor? A doação a um menor é possível e a conta de títulos pode ser aberta em nome dele com os pais como representantes legais. Mas aqui perde-se a lógica do artigo: se doas cedo, o filho fica com o valor de aquisição de dois anos antes dessa data e todas as mais-valias seguintes voltam a ser tributáveis. A doação compensa mais quanto mais tarde for feita.
Doar ações, doar dinheiro ou deixar em herança?
Doar dinheiro: simples e sem burocracia até 5.000€, mas obriga-te a vender primeiro os ETFs e a pagar 28% sobre as mais-valias acumuladas (com a exclusão de 10% a 30% consoante o tempo de detenção).
Doar os ETFs em espécie: tem os custos e a burocracia descritos acima, mas apaga as mais-valias até dois anos antes da doação. É a opção com maior poupança fiscal para carteiras com ganhos acumulados.
Deixar em herança: as ações e ETFs herdados também têm como valor de aquisição o valor considerado para efeitos de imposto do selo (n.º 1 do artigo 45.º do CIRS), ou seja a cotação à data do óbito, e a herança entre pais e filhos também é isenta de imposto do selo. Do ponto de vista fiscal a herança apaga todas as mais-valias, sem a regra dos dois anos. Do ponto de vista prático, a conta numa corretora estrangeira entra no processo de habilitação de herdeiros, o que pode ser lento. Quem quer manter o controlo até ao fim e simplificar a sucessão pode transferir os títulos para um banco português numa fase avançada da vida.
Perguntas frequentes
Uma doação de pais para filhos paga imposto de selo?
Não. Os descendentes estão isentos pela alínea e) do artigo 6.º do Código do Imposto do Selo, seja qual for o valor. A única exceção é a doação de imóveis, que paga 0,8% pela verba 1.1.
Tenho de declarar uma doação de ETFs às Finanças?
Sim. Embora a doação seja isenta, os valores mobiliários têm de ser relacionados na Participação Modelo 1 do Imposto do Selo, a entregar pelo beneficiário até ao final do terceiro mês seguinte à doação. Só as doações de dinheiro a descendentes estão dispensadas.
A XTB, a DEGIRO ou a Trading 212 permitem passar os ETFs para o meu filho?
Não. As três só permitem transferências entre contas do mesmo titular. Para doar tens de transferir os títulos primeiro para um banco português que faça transferências com mudança de titularidade.
Qual é o valor de aquisição do meu filho quando vender os ETFs doados?
A cotação até dois anos antes da doação, segundo o n.º 3 do artigo 45.º do CIRS. As mais-valias anteriores a essa data não são tributadas. Para ETFs domiciliados fora de Portugal há uma dúvida de interpretação que vale a pena esclarecer com a AT.
Posso doar só a um dos meus filhos?
Podes, dentro da quota disponível. A lei reserva aos herdeiros legitimários (cônjuge, descendentes e ascendentes) a legítima, que é dois terços da herança quando deixas cônjuge e filhos, e metade ou dois terços quando deixas só um filho ou dois ou mais filhos (artigos 2156.º a 2159.º do Código Civil). A doação conta para a partilha futura (colação, artigos 2104.º e seguintes) e, se ultrapassar a quota disponível, os outros herdeiros podem pedir a sua redução após a tua morte (artigos 2168.º e seguintes).
É melhor abrir uma conta em nome do filho desde bebé?
Do ponto de vista fiscal, não. Investir em teu nome e doar quando o filho for adulto permite apagar as mais-valias acumuladas até dois anos antes da doação. Uma conta em nome do filho desde o início tributa todos os ganhos.
Quanto custa transferir um ETF para o nome de outra pessoa num banco português?
Depende do banco: 6,50€ por espécie no Santander, 7,50€ por conta no ActivoBank, 10€ por ISIN e por conta no Bankinter, 0,12% a 0,75% do valor com mínimos de 6€ a 100€ nos outros bancos, sempre com imposto do selo de 4% ou IVA por cima.
Preciso de ir ao notário para doar ações ou ETFs?
Não. Para valores mobiliários basta um documento particular assinado por doador e donatário. O banco vai pedi-lo para executar a transferência, e é útil guardá-lo com a cotação da data para a Participação Modelo 1.
Posso doar só uma parte da posição?
Sim. A transferência com mudança de titularidade faz-se por ISIN e quantidade, por isso podes doar 100 unidades de um ETF e ficar com as restantes. A maioria dos bancos cobra por espécie ou por ordem, não por unidade.
O meu filho é casado. A doação entra no património do casal?
No regime de comunhão de adquiridos (o regime supletivo), os bens recebidos por doação são bens próprios do filho (artigo 1722.º do Código Civil). No regime de comunhão geral, as doações são comuns, salvo se o doador declarar no contrato que os bens são incomunicáveis (artigo 1733.º do mesmo código).
Este artigo tem fins informativos e não constitui aconselhamento fiscal, jurídico ou de investimento. As regras fiscais e os preçários podem mudar. Confirma sempre a tua situação concreta com um contabilista ou advogado e consulta os preçários atualizados de cada instituição. Informação verificada em setembro de 2026.