Análise à Maclear em Portugal, plataforma de crowdlending suíça

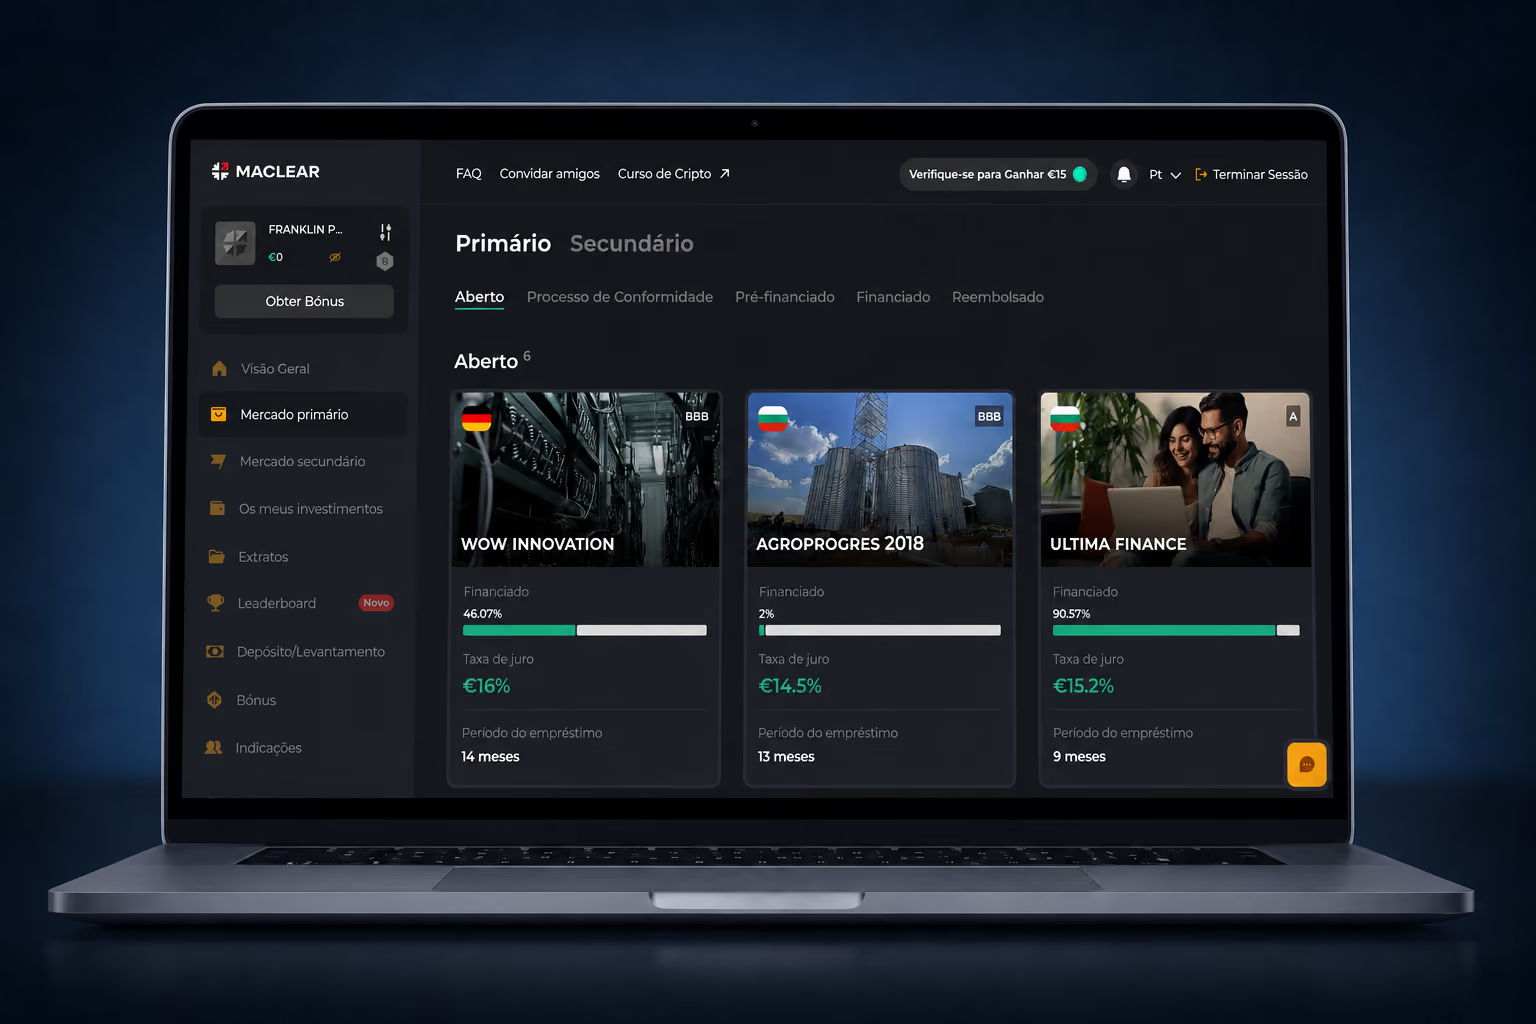
Depois da análise à Scramble, chegou a vez da Maclear, outra plataforma de empréstimos a empresas (crowdlending) que tem sido promovida por vários finfluencers portugueses. E os números mostram que a mensagem está a chegar: segundo a própria plataforma, Portugal foi o terceiro país em número de investidores em 2025 (21% do total) e, em julho de 2026, passou a ser o primeiro país em novos investidores, com quase um quinto de todas as novas contas:

O argumento central de todos os vídeos é sempre o mesmo: "é uma plataforma suíça, regulada, auditada e com garantias".
Para perceber o que isto significa na prática, fomos ler os termos, as políticas internas, o registo da PolyReg, o relatório e contas de 2024 e as análises independentes já publicadas noutros países.
Neste artigo explicamos o que é a Maclear, como funciona, o que significa realmente a "regulação suíça", quais são os custos, o que dizem as contas da empresa, quais os riscos reais e fazemos um fact-check às principais afirmações dos vídeos.
Aviso: analisámos algumas empresas com projetos abertos na Maclear. Encontrámos sinais que recomendam cautela: os sites foram criados em 2026, semanas antes das angariações, todos no mesmo fornecedor de alojamento. Não conseguimos confirmar de forma independente a atividade descrita em nenhuma delas. Antes de investires, verifica tu próprio a empresa no registo comercial. Se tiveres informação relevante, contacta-nos com mais detalhes. Vamos atualizando este artigo.
Sumário: o que precisas de saber sobre a Maclear
Se não tens tempo para ler tudo, estes são os factos que verificámos:
- Regulação: a Maclear AG é membro de uma organização de autorregulação suíça (PolyReg) que supervisiona apenas o cumprimento das regras de branqueamento de capitais. Não é licenciada nem supervisionada pela FINMA, pela CMVM nem por nenhum regulador europeu. Não existe fundo de garantia nem sistema de indemnização aos investidores.
- Aviso de regulador: em maio de 2026, a CNMV (Espanha) incluiu a Maclear na lista de entidades não autorizadas a prestar serviços de financiamento participativo.
- Contas da empresa: capitais próprios negativos (-87 mil CHF no final de 2024), prejuízo em 2023 e 2024, contas publicadas com ano e meio de atraso e sem auditoria, e os créditos aos investidores registados no próprio balanço. Não existem contas de 2025.
- Garantias: o fundo de provisão (2% de cada projeto) cobre apenas juros, não capital, e a própria Maclear escreve que não é um seguro. O colateral é avaliado apenas pela plataforma.
- Informação dos projetos: análises independentes reportam divergências entre os dados publicados nos projetos e os registos comerciais oficiais das empresas. A Maclear atribui-as a diferenças de metodologia.
- Avaliações independentes: a P2P Empire retirou o rating à plataforma e a re:think P2P atribui-lhe 1,8 em 10.
A nossa conclusão: os retornos de 12% a 16% são o preço de emprestar a PME da Europa de Leste sem supervisão financeira, sem contas auditadas e sem qualquer mecanismo de compensação. Não é adequada para quem está a começar, para o fundo de emergência nem para quem procura "rendimento passivo seguro". Os detalhes e as fontes de cada ponto estão nas secções seguintes.
O que é a Maclear?
A Maclear é uma plataforma de crowdlending operada pela Maclear AG, uma sociedade anónima registada na Suíça (UID CHE-115.674.165, sede em Wallisellen, no cantão de Zurique). A sociedade existe desde 2010, mas foi adquirida em 2020 pelos atuais acionistas e a plataforma de empréstimos começou a operar em 2023. Segundo o relatório da auditoria de branqueamento de capitais de 2024 (Grant Thornton), citado pela P2P Empire, os dois beneficiários efetivos (50% cada) constam como residentes na Estónia. A própria Maclear descreve os fundadores como residentes na Suíça com raízes estónias e confirma, no seu relatório de transparência, que as equipas de desenvolvimento e marketing estão nos países bálticos.

O conceito: investidores de retalho financiam empréstimos a pequenas e médias empresas, sobretudo da Europa de Leste, com taxas anunciadas entre cerca de 12% e 15,6% ao ano, juros mensais e reembolso do capital no final do prazo (tipicamente entre 6 e 18 meses).
Segundo os dados divulgados pela própria Maclear (não auditados por terceiros), a plataforma já intermediou mais de 133 milhões de euros, tem mais de 47.000 investidores registados e financiou quase 2.000 projetos. O crescimento é recente e muito acelerado: em 2024 foram financiados 93 projetos, em 2025 foram 886.
Como funciona na prática
- Registas-te, fazes a verificação de identidade (KYC através da Sumsub) e depositas por transferência bancária.
- Escolhes projetos individuais no mercado primário (mínimo de 50€ por projeto). Cada projeto tem uma taxa, um prazo, um rating interno (de AAA a D), rácios financeiros e uma descrição do colateral.
- Recebes juros mensais e o capital no final do prazo. Existe um mercado secundário onde podes tentar vender a tua posição a outro investidor.
- Em caso de atraso do mutuário, um "fundo de provisão" cobre os juros a partir do 3.º dia. Aos 30 dias inicia-se cobrança amigável e aos 60 dias a Maclear avança para execução das garantias.

Tal como na Scramble, não tens contrato direto com a empresa financiada. A Maclear celebra o contrato de empréstimo com o mutuário e depois cede-te uma parte do crédito através de um Contrato de Compra e Cessão de Créditos. Os utilizadores são anónimos entre si, e a Maclear atua como agente de cobrança e agente de garantias em nome de todos os investidores.
Nos Termos e Condições, a Maclear afirma expressamente que não concede empréstimos e não é um banco. Curiosamente, como veremos na secção das contas, o balanço diz outra coisa.

Regulação e segurança: o que significa "regulada na Suíça"?
Esta é a secção mais importante do artigo, porque é aqui que a comunicação em torno da Maclear é mais ambígua.
A Maclear AG é membro da PolyReg Services GmbH, uma organização de autorregulação (SRO/OAR) reconhecida pela FINMA (o supervisor financeiro suíço) ao abrigo do artigo 24 da lei suíça de combate ao branqueamento de capitais. A adesão data de maio de 2022 e pode ser confirmada no registo público da PolyReg. Isto é verdade e é verificável.
O problema é o que se conclui a partir daqui. Uma SRO como a PolyReg supervisiona apenas o cumprimento das regras de branqueamento de capitais: identificação de clientes (KYC), origem dos fundos, comunicações de operações suspeitas, documentação. Não supervisiona a solidez financeira da plataforma, a qualidade dos créditos, a veracidade da informação dos projetos, nem a proteção dos investidores. Não é supervisão prudencial nem supervisão de conduta. A Maclear argumenta que a PolyReg também verifica a solvência e a idoneidade dos administradores na admissão e faz inspeções anuais. É verdade, mas o objeto dessa supervisão continua a ser a lei de branqueamento de capitais. O relatório da auditoria de 2024 da Grant Thornton, divulgado pela P2P Empire, confirma-o: a atividade registada é "serviços de pagamento" e o que foi auditado foi a identificação de clientes, a origem dos fundos e o arquivo, não a qualidade do crédito nem a solvência da plataforma. Na prática, é o mesmo tipo de enquadramento a que estão sujeitas casas de câmbio, fiduciárias e prestadores de serviços de pagamento na Suíça.
A própria Maclear reconhece isto no rodapé do site e na sua página de FAQ sobre regulação: a Maclear AG não está diretamente licenciada nem supervisionada pela FINMA, não é um banco, os fundos não estão cobertos pela garantia de depósitos suíça (esisuisse) e a empresa não está licenciada nem supervisionada por nenhum regulador nacional da União Europeia. Ou seja, não é supervisionada pela CMVM, nem pelo Banco de Portugal, nem por nenhuma autoridade europeia.

A contradição entre a página inicial e o rodapé
Este é, para nós, o ponto mais problemático da comunicação da Maclear. O título da página inicial diz "Plataforma de investimento P2P regulada na Suíça":

O rodapé da mesma página diz que "a Maclear AG não está diretamente licenciada pela FINMA". Num sentido estritamente literal, a primeira frase é defensável: a empresa está sujeita à lei suíça de branqueamento de capitais através da PolyReg. Mas quem lê "plataforma de investimento regulada na Suíça" entende que existe um regulador financeiro suíço a supervisionar a plataforma e os seus investimentos, e é exatamente isso que não existe. A informação correta está lá, mas no rodapé, em letra pequena.
A própria FINMA é clara na sua página sobre organizações de autorregulação: os intermediários financeiros filiados numa SRO são supervisionados pela SRO e não pela FINMA, e o objeto dessa supervisão são as obrigações de diligência da lei de branqueamento de capitais.
Isto significa, para ti:
- Não existe fundo de garantia de depósitos.
- Não existe sistema de indemnização aos investidores, como o que protege clientes de corretoras reguladas na UE até 20.000€.
- Não existe um regulador prudencial a verificar capital, liquidez ou a qualidade da carteira de crédito.
- Em caso de litígio, a lei aplicável é a suíça e o foro são os tribunais de Wallisellen.
Desde 2023, qualquer plataforma que intermedeie empréstimos a empresas para investidores de retalho na União Europeia precisa de uma licença de Prestador Europeu de Serviços de Crowdfunding (ECSP), ao abrigo do Regulamento (UE) 2020/1503, com requisitos de capital, de informação ao investidor e testes de adequação. Uma plataforma sediada na Suíça fica fora deste regime.
A 11 de maio de 2026, o regulador espanhol (CNMV) incluiu a Maclear AG e o site maclear.ch na sua lista pública de advertências, por não estar autorizada a prestar serviços de financiamento participativo em Espanha. Uma advertência deste tipo não é uma sanção nem uma acusação de fraude: significa que a entidade não tem licença para essa atividade no país. À data desta análise (setembro de 2026), a CMVM não emitiu qualquer aviso sobre a plataforma.
A plataforma é "exclusivamente" para residentes na Suíça
Ao ler os Termos e Condições e a Política Interna de Clientes, encontrámos algo que merece destaque. A Maclear escreve que a plataforma "destina-se exclusivamente a utilizadores com residência ou sede social na Suíça" e que os utilizadores fora da Suíça só são aceites em regime de "reverse solicitation", ou seja, têm de declarar que descobriram a plataforma por conta própria e que não foram alvo de marketing por parte da Maclear. A mesma política diz que o programa de referência "funciona apenas dentro das fronteiras suíças" e que nenhum utilizador fora da Suíça se pode registar com código de referral.

Ao mesmo tempo, o site tem versão em português, a plataforma comunica ativamente para o mercado português e existem bónus de boas-vindas e programas de referência amplamente divulgados em conteúdos dirigidos a portugueses. O rodapé das FAQ diz, entretanto, que os serviços "estão disponíveis para residentes no EEE", enquanto os Termos e Condições em vigor (versão de 4 de abril de 2024) continuam a dizer "exclusivamente" Suíça.
A leitura mais benévola é que estas cláusulas são um mecanismo formal para a Maclear se manter dentro do enquadramento suíço. A leitura menos benévola é que existe uma diferença relevante entre o que os documentos legais dizem e o que a plataforma faz na prática. Em qualquer dos casos, ao aceitares os termos estás a declarar que não foste alvo de marketing, o que convém saber.
Vantagens e desvantagens
Prós
- Investimento mínimo baixo (50€ por projeto) e sem comissões diretas para o investidor
- Escolha projeto a projeto, com informação financeira detalhada, rating e descrição do colateral
- Juros mensais e mercado secundário (com limitações)
- Fundo de provisão para juros em atraso e Maclear como agente de cobrança coletivo
- Adesão a uma SRO suíça verificável publicamente e auditoria de conformidade AML
- Estatísticas mensais de volume publicadas e relatórios fiscais descarregáveis
- Site e apoio em português
Contras
- Supervisão limitada a branqueamento de capitais: sem regulador prudencial, sem fundo de compensação, fora do regime ECSP europeu
- Empresa operadora com capitais próprios negativos e contas não auditadas, publicadas com grande atraso
- Empréstimos registados no balanço da própria Maclear, que assume risco de crédito por conta própria
- Divergências reportadas por terceiros entre a informação dos projetos e os registos oficiais das empresas
- Ratings atribuídos internamente, sem validação externa
- Concentração crescente em financeiras (loan originators) da Bulgária
- Contradição entre os termos (plataforma "exclusivamente" para residentes suíços) e a comunicação ativa para Portugal
- Promoção cruzada de uma plataforma cripto (8lends) com retornos de 25% e entidade nas Caraíbas
- Foro judicial na Suíça e obrigações fiscais manuais (anexo J)
As "garantias": colateral, fundo de provisão e agente de cobrança
A Maclear apresenta um sistema de proteção em várias camadas. Vale a pena separar o que cada uma é e não é:
O Acordo de Procedimento de Cobrança afirma que "a Maclear garantirá ao investidor o cumprimento rigoroso de todos os calendários de pagamento de juros", e dois parágrafos depois diz que o fundo de reserva "não pode garantir o pagamento integral dos juros". Convém ler as duas cláusulas em conjunto: a garantia de cumprimento do calendário não é uma garantia de pagamento, e os próprios Termos e Condições (ponto 3.9) dizem que o fundo de reserva "não é um regime de seguro e não garante o pagamento integral".
Como são selecionados os projetos?
A seleção e a atribuição de rating são feitas exclusivamente por modelos internos da Maclear. O sistema de pontuação usa uma escala de AAA a D "consistente com a S&P, Moody's e Fitch", combinando rácios financeiros (dívida/capital próprio, cobertura de juros), fatores qualitativos e liquidez. Parece sofisticado, mas não existe nenhuma entidade independente (auditor, agência de rating, trustee) a validar a qualidade dos créditos nem a informação publicada sobre cada projeto. Um rating "A" atribuído pela própria plataforma que ganha com a venda do crédito não é comparável a um rating "A" de uma agência externa.
Em abono da verdade, a informação por projeto é extensa. Tomámos como exemplo um projeto aberto em agosto de 2026, a WOW Innovation, uma empresa alemã de mineração de Bitcoin que pede 3,2 milhões de euros a 16% por 14 meses, em tranches. A página tem dezenas de páginas de descrição, contas históricas, projeções até 2028, análise de mercado e uma explicação detalhada do colateral, incluindo os rácios usados na classificação de risco. É mais do que a maioria das plataformas oferece.
Mas é também um bom exemplo de como um rating pode enganar quem não lê o documento todo: o projeto tem rating "BBB" (que a escala da Maclear descreve como "grau de investimento"), com uma dívida sobre capital próprio de 5,5, um LTV de 126% e uma equipa de três pessoas. O próprio texto admite que "uma vez aplicados os cortes, o colateral não cobre totalmente o empréstimo", que o colateral são máquinas de mineração de rápida depreciação instaladas em regiões emergentes, e que a projeção assume que o preço do Bitcoin duplica em 2028. Dificilmente uma agência de rating externa classificaria isto como grau de investimento.
E é aqui que entram os factos mais relevantes que encontrámos. Analistas independentes de P2P lending, nomeadamente a alemã re:think P2P e a P2P Empire, cruzaram a informação de vários projetos da Maclear com os registos comerciais oficiais (estónio e italiano) e reportam um padrão de divergências:
- Uma empresa estónia apresentada com 12 trabalhadores e receitas previstas de 1,65 milhões de euros teria, segundo as contas públicas, 1 trabalhador e receitas de 33 mil euros, sem ativos fixos no balanço apesar de o empréstimo estar "garantido por máquinas".
- Uma empresa de logística que angariou quase 300 mil euros para comprar um camião e um reboque teria, no ano seguinte, ativos fixos de apenas 72 mil euros, o que, segundo a re:think P2P, levanta dúvidas sobre se o equipamento foi adquirido.
- No único incumprimento reconhecido pela Maclear (a italiana Vibroedil, que entrou em insolvência em julho de 2025), os números financeiros publicados na plataforma irmã 8lends (receitas de 15,9 milhões e lucro) divergiam dos registos oficiais italianos (6,4 milhões de receitas e prejuízo de 1,9 milhões). A Maclear diz que os investidores receberam 100% do capital através de acordo privado.
Não replicámos todas estas verificações empresa a empresa, mas os registos citados são públicos. A Maclear respondeu a estas análises num relatório de transparência assinado pelo CFO (dezembro de 2025, atualizado em julho de 2026). A empresa não contesta os números dos registos, contesta a comparação: diz que os registos refletem valores contabilísticos históricos, enquanto o LTV usa uma avaliação de mercado do colateral à data do empréstimo, que as receitas apresentadas nos projetos são projeções pós-financiamento e não contas passadas, e que o número reduzido de trabalhadores registados reflete o recurso a subcontratados. Esta explicação responde a parte das divergências, mas não a todas. Um camião comprado num determinado ano consta do balanço desse ano pelo valor de aquisição, independentemente da metodologia de avaliação. Cabe-te a ti decidir se aceitas projeções e avaliações internas como base para um rating. Recomendamos vivamente que, antes de investires num projeto, procures tu próprio as contas da empresa no registo comercial do país em causa.
Concentração em "loan originators"
Nos primeiros anos, a Maclear financiava sobretudo pequenas empresas industriais e de serviços. Em 2025, a categoria "Loan Originator" (financeiras que, por sua vez, emprestam a terceiros) já representava 22% do volume. Em julho de 2026 representava 42%, com um único projeto (a financeira Ultima Finance, cerca de 5 milhões de euros) a absorver 36% de tudo o que foi investido no mês, e a Bulgária a concentrar quase metade do volume financiado.
Ou seja, cada vez mais estás a emprestar dinheiro a empresas cujo negócio é emprestar dinheiro a outros, num modelo semelhante ao das plataformas bálticas de loan originators, com o risco em cascata que isso implica.
Custos e comissões
Para o investidor, a Maclear anuncia custos diretos nulos:
O modelo de receitas assenta numa comissão de sucesso cobrada ao mutuário quando o projeto é financiado, mais os 2% retidos para o fundo de provisão. Ou seja, quem paga são as empresas, com o custo embutido nas taxas que suportam.
A plataforma é muito generosa em bónus (boas-vindas, cashback de 3% nos primeiros 90 dias, 30€ por cada 500€ investidos, programa de fidelidade até 3% adicionais, sorteios). Nas contas de 2024, os bónus a investidores e referências custaram 298 mil CHF, mais 235 mil CHF de publicidade, num ano em que a receita total foi de 758 mil CHF. Isto é um custo de aquisição de clientes muito elevado para uma empresa deficitária, e explica em parte a intensidade da promoção que se vê em Portugal.
O que revelam as contas da Maclear AG
Analisámos o relatório e contas de 2024, publicado no site da Maclear apenas em junho de 2026, ou seja, cerca de ano e meio depois do fecho do exercício. À data desta análise (setembro de 2026) não existem contas de 2025: o "relatório anual 2025" que a plataforma divulga é um resumo de métricas comerciais (volumes, número de investidores, países), não um relatório financeiro. Para um investidor de retalho, os pontos que merecem atenção são estes:
- Contas não auditadas: o documento é uma versão preparada pela própria empresa, sem relatório de auditor. A mensagem do CFO aos investidores que o acompanha diz que o relatório está "na fase final de auditoria". Em dezembro de 2025, a Maclear tinha anunciado que publicaria o relatório de 2024 auditado "nos próximos 2 a 3 meses" e os dados financeiros de 2025 um trimestre depois. Em setembro de 2026, nem um nem outro foram publicados, tal como já tinha acontecido com a auditoria anunciada às contas de 2023. A única auditoria da Grant Thornton cujo relatório é conhecido é uma auditoria de conformidade com a lei de branqueamento de capitais (novembro de 2024), exigida pela PolyReg. Não é uma auditoria às demonstrações financeiras.
- Capitais próprios negativos: prejuízo de 123 mil CHF em 2024 (118 mil em 2023) e capital próprio de -87 mil CHF no final do ano, apesar de um aumento de capital de 55 mil CHF. Capitais próprios negativos correspondem à situação que o direito das sociedades suíço designa por sobre-endividamento (artigo 725b do Código das Obrigações). A Maclear explica que é o custo de uma estratégia deliberada de crescimento e prevê que o capital próprio volte a ser positivo no final de 2025, mas ainda não publicou contas de 2025 que o confirmem.
- Os empréstimos estão no balanço da Maclear: no final de 2024, a empresa tinha 9,3 milhões de CHF de "empréstimos e juros" no ativo e 9,2 milhões de "passivos remunerados" perante investidores. As próprias notas dizem que a empresa "opera um negócio de intermediação de crédito por conta própria, suportando o risco de potenciais perdas por crédito malparado", e acrescentam que "o risco de incumprimento dos devedores individuais não está suficientemente acautelado" e que existe "um risco considerável de que parte dos ativos da empresa não possa ser reembolsada". Isto contradiz a mensagem de marketing de que a Maclear é uma mera intermediária. No relatório de transparência, a Maclear defende que, ao abrigo do artigo 401 do Código das Obrigações suíço, os créditos detidos por conta dos clientes ficam fora da massa insolvente. Os próprios Termos e Condições (ponto 3.5) dizem, no entanto, que "nos termos das leis falimentares suíças, os fundos do Investidor não são privilegiados em caso de falência da Maclear". Sem supervisor prudencial nem auditoria, ninguém verificou qual das duas leituras prevalece na prática.
- Paga mais juros do que recebe: em 2024 a Maclear recebeu 464 mil CHF de juros de mutuários e pagou 530 mil CHF de juros a investidores, mais 298 mil CHF de bónus. Numa plataforma de crédito saudável, os juros recebidos superam os pagos. Aqui a diferença foi coberta com comissões cobradas na originação de novos empréstimos. Pode haver efeitos de calendário (juros pagos mensalmente, capital no fim), mas é um perfil que depende de crescimento contínuo, e por isso merece vigilância.
- Provisão para perdas de apenas 2% da carteira, numa carteira de crédito a PME da Europa de Leste com taxas de 12% a 16%.
- Empresa muito pequena: menos de 10 trabalhadores, custos com pessoal de 29 mil CHF no ano inteiro (o que indica que a equipa operacional está fora da entidade suíça), a gerir uma carteira que hoje ultrapassa largamente os 100 milhões de euros intermediados.
Nada disto prova má conduta. Mas o quadro é o de uma micro-empresa deficitária, com capitais próprios negativos, contas não auditadas e publicadas com muito atraso, a crescer a um ritmo de 400% a 800% ao ano e a intermediar dezenas de milhões de euros de poupanças de retalho sem supervisão prudencial. O risco de plataforma é real e deve pesar tanto como o risco de crédito das empresas financiadas.
E a 8lends?
Quem entra no site da Maclear repara imediatamente num botão no cabeçalho: "Ganhe 25%". Leva para a 8lends, uma plataforma de crowdlending em criptomoeda (USDC, na blockchain Base) lançada em março de 2025 pelos mesmos fundadores da Maclear, com retornos anunciados de 19% a 25% ao ano e um token próprio (8LNDS) oferecido como bónus.
Segundo a própria FAQ da Maclear, a entidade que opera a 8lends é a Alpha Systems LLC, registada em São Vicente e Granadinas como prestador de serviços de ativos virtuais. A Maclear AG atua apenas como "agente de garantias". A Maclear é transparente ao escrever que este registo é "um enquadramento mais ligeiro" e que não confere proteções equivalentes às da UE.
Duas notas:
- Retornos de 25% em crédito a PME são um sinal claro de risco muito elevado. Segundo as FAQ, é a Maclear AG que avalia os mutuários e estrutura as garantias da 8lends, pelo que as dúvidas sobre a informação dos projetos se aplicam às duas plataformas.
- Uma investigação publicada pela P2P Empire em agosto de 2026 concluiu que um site de "reviews" chamado CrowdIndex, que classifica a Maclear como a melhor plataforma P2P da Europa, partilha a mesma propriedade de Google Analytics com o maclear.ch e usa parâmetros de campanha internos da Maclear e da 8lends. O próprio CrowdIndex admite, na sua página de imprensa, que a Maclear é um parceiro comercial pago e que os rankings não são independentes. A P2P Empire diz não conseguir provar quem é o proprietário do site, mas conclui que não se trata de uma análise independente.
Se estás a pesquisar sobre a Maclear, convém saber que nem todas as "análises" que vais encontrar são independentes.
Os principais riscos
- Risco de crédito: emprestas a PME da Europa de Leste, cada vez mais a financeiras que por sua vez emprestam a terceiros. Taxas de 12% a 16% são, por definição, um prémio de risco elevado.
- Risco de informação: os dados dos projetos são fornecidos e validados apenas pela Maclear, e terceiros reportam divergências face aos registos oficiais em vários casos.
- Risco de plataforma: empresa com capitais próprios negativos, contas não auditadas e empréstimos no próprio balanço. Se a Maclear encerrar, a execução das garantias e a cobrança de créditos búlgaros, estónios ou checos por um investidor português seria difícil e cara.
- Risco regulatório: supervisão limitada a branqueamento de capitais, sem regulador prudencial, sem fundo de compensação, fora do regime europeu de crowdfunding.
- Risco de liquidez: o capital só regressa no final do prazo. O mercado secundário depende de haver comprador e não está disponível para projetos em atraso.
- Fundo de provisão limitado: 2% dos projetos, cobre apenas juros, não é garantia contratual.
- Concentração: em julho de 2026, um único mutuário absorveu 36% do volume mensal e a Bulgária quase 50%.
- Histórico curto: a plataforma opera desde 2023 e nunca atravessou uma recessão. O crescimento de 800% num ano não foi ainda testado por um ciclo de incumprimentos.
- Transparência limitada: não são publicadas taxas de atraso, taxas de perda por lote ou por ano, nem o desempenho da carteira. As métricas mensais divulgadas são de volume, não de qualidade.
Fact-check aos vídeos de finfluencers
Analisámos quatro vídeos de finfluencers portugueses sobre a Maclear. Eis as principais afirmações e o que apurámos:
Em resumo: os vídeos descrevem bem a mecânica da plataforma e a maioria inclui avisos de risco, mas repetem a narrativa de "regulação suíça" sem explicar que se trata apenas de supervisão de branqueamento de capitais, e nenhum refere as contas da empresa nem as análises independentes já publicadas.
Fiscalidade para residentes em Portugal
A Maclear não faz retenção na fonte em Portugal. Os juros recebidos são rendimentos de capitais (categoria E) de fonte estrangeira e cabe-te a ti declará-los:
- Anexo J da declaração Modelo 3, quadro 8A
- Código de rendimento E21 (juros sem retenção em Portugal)
- País da fonte: Suíça
- Tributação autónoma de 28%, ou englobamento se for mais vantajoso no teu caso
A plataforma disponibiliza relatórios fiscais descarregáveis, o que ajuda, mas a responsabilidade de declarar é tua.
Maclear vs corretora regulada: a diferença estrutural
Vê a nossa lista das melhores corretoras em Portugal para perceber o que é uma plataforma efetivamente supervisionada.
Para quem é (e para quem não é)
A Maclear pode fazer sentido apenas para investidores experientes que já têm uma carteira diversificada consolidada, que compreendem crédito privado de alto risco, que estão dispostos a verificar por si próprios as contas das empresas financiadas e que alocam a este tipo de plataformas uma fatia pequena do património, dinheiro cuja perda total não afetaria os seus objetivos.
Não é adequada para quem está a começar a investir, para objetivos de curto prazo, para o fundo de emergência, nem para quem procura "rendimento passivo seguro", uma expressão que não se aplica a este produto.
Veredicto
A Maclear é uma sociedade real, com registo público, adesão verificável a uma SRO suíça, dezenas de milhões de euros intermediados e reembolsos efetuados. Mas a narrativa de "plataforma regulada e auditada na Suíça" com que é promovida em Portugal é muito mais forte do que a realidade que os documentos revelam.
Os factos que resumem esta análise: primeiro, a "regulação" é supervisão de branqueamento de capitais por uma organização de autorregulação, não supervisão financeira, e não existe qualquer mecanismo de compensação. Segundo, a empresa tem capitais próprios negativos, contas não auditadas e assume risco de crédito no próprio balanço. Terceiro, análises independentes reportam divergências sérias entre a informação de vários projetos e os registos oficiais das empresas. Quarto, os retornos de 12% a 16% são o preço do risco de emprestar a PME da Europa de Leste, e cada vez mais a financeiras, a quem a banca não empresta nestas condições.
As duas principais análises independentes internacionais chegam a conclusões mais duras do que a nossa: a P2P Empire retirou o rating à plataforma e considera-a "não investível para investidores de retalho conscientes do risco", e a re:think P2P atribui-lhe 1,8 em 10 (27.ª em 31 plataformas analisadas, na atualização de 1 de setembro de 2026).
Se decidires testar, fá-lo com montantes que possas perder na totalidade, verifica tu próprio as contas das empresas nos registos comerciais antes de investir, e não assumas que a palavra "Suíça" substitui a supervisão que não existe.
Este artigo tem fins informativos e não constitui aconselhamento financeiro. Investe com responsabilidade.