Análise ao PPR Golden SGF ETF: vale a pena? (2026)

O PPR Golden SGF ETF é o PPR da Golden SGF que investe apenas em ETFs (fundos cotados em bolsa, na sigla inglesa) das maiores gestoras mundiais, com a iShares da BlackRock à cabeça. Começou a ser comercializado em outubro de 2023 e já geria 25,7 milhões de euros a 30 de junho de 2026.
A proposta parece a combinação ideal: o conteúdo de uma carteira passiva de ETFs com as vantagens fiscais de um PPR (Plano Poupança Reforma). A pergunta que nos chega com mais frequência dos nossos leitores é se essas vantagens fiscais compensam o custo extra face a comprar diretamente um ETF equivalente numa corretora. Nesta análise respondemos com números.
Se ainda não estás familiarizado com este tipo de produto, vê primeiro as bases sobre PPR. Para comparar este PPR com outros da mesma classe de risco, podes usar o nosso comparador de PPR.
Nota de transparência: trabalhei cerca de três anos como analista de carteiras e fundos na Golden Wealth Management, a empresa a quem a Golden SGF entrega a gestão dos ativos deste fundo. O Literacia Financeira não tem qualquer parceria comercial com a Golden SGF.
Sumário do PPR
O PPR Golden SGF ETF é um fundo de pensões aberto, uma das três formas legais que um PPR pode ter, a par dos fundos de investimento e dos seguros PPR. Tal como o PPR SGF Doutor Finanças, da mesma gestora, investe apenas em ETFs. Porém, a filosofia é mais próxima de uma carteira passiva clássica: a política de investimento fixa uma alocação central e um índice de referência (benchmark) com cinco ETFs, sem apostas temáticas nem matérias-primas.
O Regulamento de Gestão (versão em vigor desde 1 de maio de 2026) define a seguinte alocação:
| Classe | Central | Mínimo | Máximo |
|---|---|---|---|
| Ações | 75% | 65% | 85% |
| Obrigações | 22,5% | 15% | 30% |
| Monetário | 2,5% | 0% | 10% |
Fonte: Regulamento de Gestão do Fundo de Pensões PPR Golden SGF ETF, anexo I (versão em vigor desde 01/05/2026)
O índice de referência é composto por 64% MSCI World (ações de países desenvolvidos), 11% MSCI Emerging Markets IMI (ações de países emergentes), 7,5% obrigações do Tesouro da zona euro indexadas à inflação, 7,5% obrigações high yield (de alto rendimento) em euros, 7,5% obrigações de mercados emergentes em moeda local e 2,5% Euribor a 1 mês. O fundo não pode usar derivados diretamente, nem investir em imobiliário ou em fundos alternativos.
O fundo tem duas classes, que investem na mesma carteira e só diferem no montante mínimo e na comissão de gestão:
- Classe Plus: subscrição inicial mínima de 10.000€ e comissão de gestão de 0,75% ao ano.
- Classe Start: subscrição inicial mínima de 1.500€ (500€ para menores) e comissão de gestão de 1% ao ano.
As características-chave em resumo:
| Característica | Detalhe |
|---|---|
| Entidade gestora | Golden SGF - Sociedade Gestora de Fundos de Pensões, S.A. |
| Gestão dos ativos (mandato) | Golden Wealth Management - Empresa de Investimento, S.A. |
| Depositários | Banco Comercial Português (Millennium BCP) e Golden Broker |
| Supervisão | ASF (Autoridade de Supervisão de Seguros e Fundos de Pensões) |
| Tipo | PPR sob a forma de fundo de pensões aberto |
| Início de comercialização | 31/10/2023 (Plus) e 01/07/2024 (Start) |
| ISIN | PTFP00000762 (Plus) e PTFP00000861 (Start) |
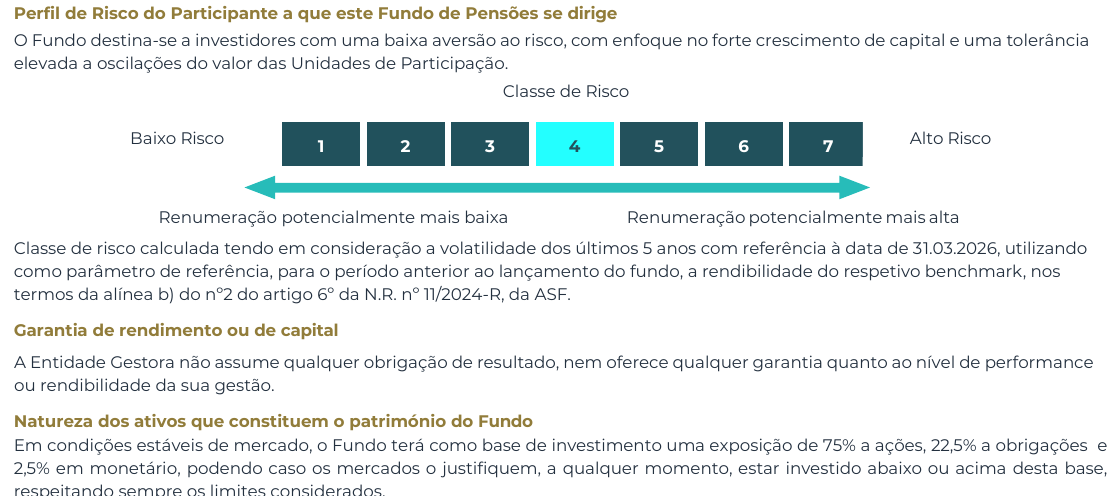
| Classe de risco | 4 (numa escala de 1 a 7) |
| Exposição central a ações | 75% (mín. 65%, máx. 85%) |
| Política de rendimentos | Acumulação (não distribui) |
| Valor do fundo | 25,72 milhões de euros (30/06/2026) |
Fontes: Documento Informativo (atualizado a 03/06/2026), Regulamento de Gestão (01/05/2026) e inventário da carteira a 30/06/2026, Golden SGF
A classe de risco 4 pode parecer baixa para um fundo com 75% em ações. O Documento Informativo calcula-a com a volatilidade dos últimos 5 anos a 31/03/2026, usando o índice de referência para o período anterior ao lançamento.
Na prática, a volatilidade observada do fundo, ou seja, a amplitude das oscilações do seu valor (cerca de 10% ao ano), é praticamente igual à do Vanguard LifeStrategy 80%, que tem 80% em ações. Por isso, este é um PPR para quem aguenta quedas de 15% a 20%.
O crescimento tem sido rápido. O valor do fundo passou de 10,40 milhões de euros no fim de 2024 para 19,97 milhões no fim de 2025, segundo o Relatório e Contas de 2025. Em junho de 2026 já chegava aos 25,72 milhões. Em 2025 entraram 9,52 milhões de euros em contribuições e transferências de outros planos, contra 1,29 milhões de saídas.
Comissões e custo total
Os custos diretos do fundo são os seguintes:
| Comissão | Plus | Start |
|---|---|---|
| Gestão | 0,75%/ano | 1%/ano |
| Depósito | Até 0,08%/ano | Até 0,08%/ano |
| Subscrição | 0% | 0% |
| Reembolso | Até 1% no 1.º ano | Até 1% no 1.º ano |
| Transferência | 0% | 0% |
Fonte: Documento Informativo (atualizado a 03/06/2026). A comissão de reembolso não se aplica aos reembolsos nas condições previstas na lei.
Ao contrário do PPR SGF Doutor Finanças, não há comissão de gestão variável. É uma estrutura simples e previsível.
A estas comissões soma-se o custo dos próprios ETFs em carteira, que não aparece no Documento Informativo. Com base na carteira de 30 de junho de 2026 e nos encargos correntes (o custo anual de cada ETF) publicados pela iShares e pela SPDR, o custo médio ponderado dos ETFs ronda 0,37% ao ano. A parcela mais cara é a posição no iShares MSCI World EUR Hedged, com encargos de 0,55%, que pesava 38% do fundo.
| Produto | Custo total estimado |
|---|---|
| PPR Golden SGF ETF, classe Plus | ~1,2%/ano |
| PPR Golden SGF ETF, classe Start | ~1,45%/ano |
| Vanguard LifeStrategy 80% (V80A) | 0,25%/ano |
Cálculos próprios: comissão de gestão + comissão de depósito máxima + encargos correntes dos ETFs ponderados pela carteira de 30/06/2026. Fontes: Golden SGF, justETF, iShares, SPDR e Vanguard.
As despesas reais do fundo confirmam a estimativa. Segundo o Relatório e Contas de 2025, foram as seguintes:
| Despesa em 2025 | % do fundo |
|---|---|
| Comissão de gestão (111.672€) | 0,74% |
| Comissões de depósito (9.229€) | 0,06% |
| Impostos (9.528€) | 0,06% |
| Outras despesas (2.360€) | 0,02% |
| Total (132.790€) | 0,87% |
Cálculos próprios sobre o valor médio do fundo em 2025 (15,2 milhões de euros, média entre o valor no fim de 2024 e no fim de 2025). A comissão de gestão junta as classes Plus e Start. Fonte: Relatório e Contas de 2025, nota q), Golden SGF.
Sem a comissão de gestão, as outras despesas somaram cerca de 0,14% do fundo, um pouco acima dos 0,08% que usámos na estimativa. Com estes valores, o custo total da classe Plus ronda 1,25% ao ano. A diferença é pequena e não altera as conclusões.
É um custo cerca de 1 ponto percentual por ano acima do de um ETF equivalente comprado numa corretora. Mais à frente mostramos quanto desta diferença o benefício fiscal consegue compensar.
Composição da carteira
A 30 de junho de 2026, a carteira estava investida em sete ETFs e depósitos à ordem:
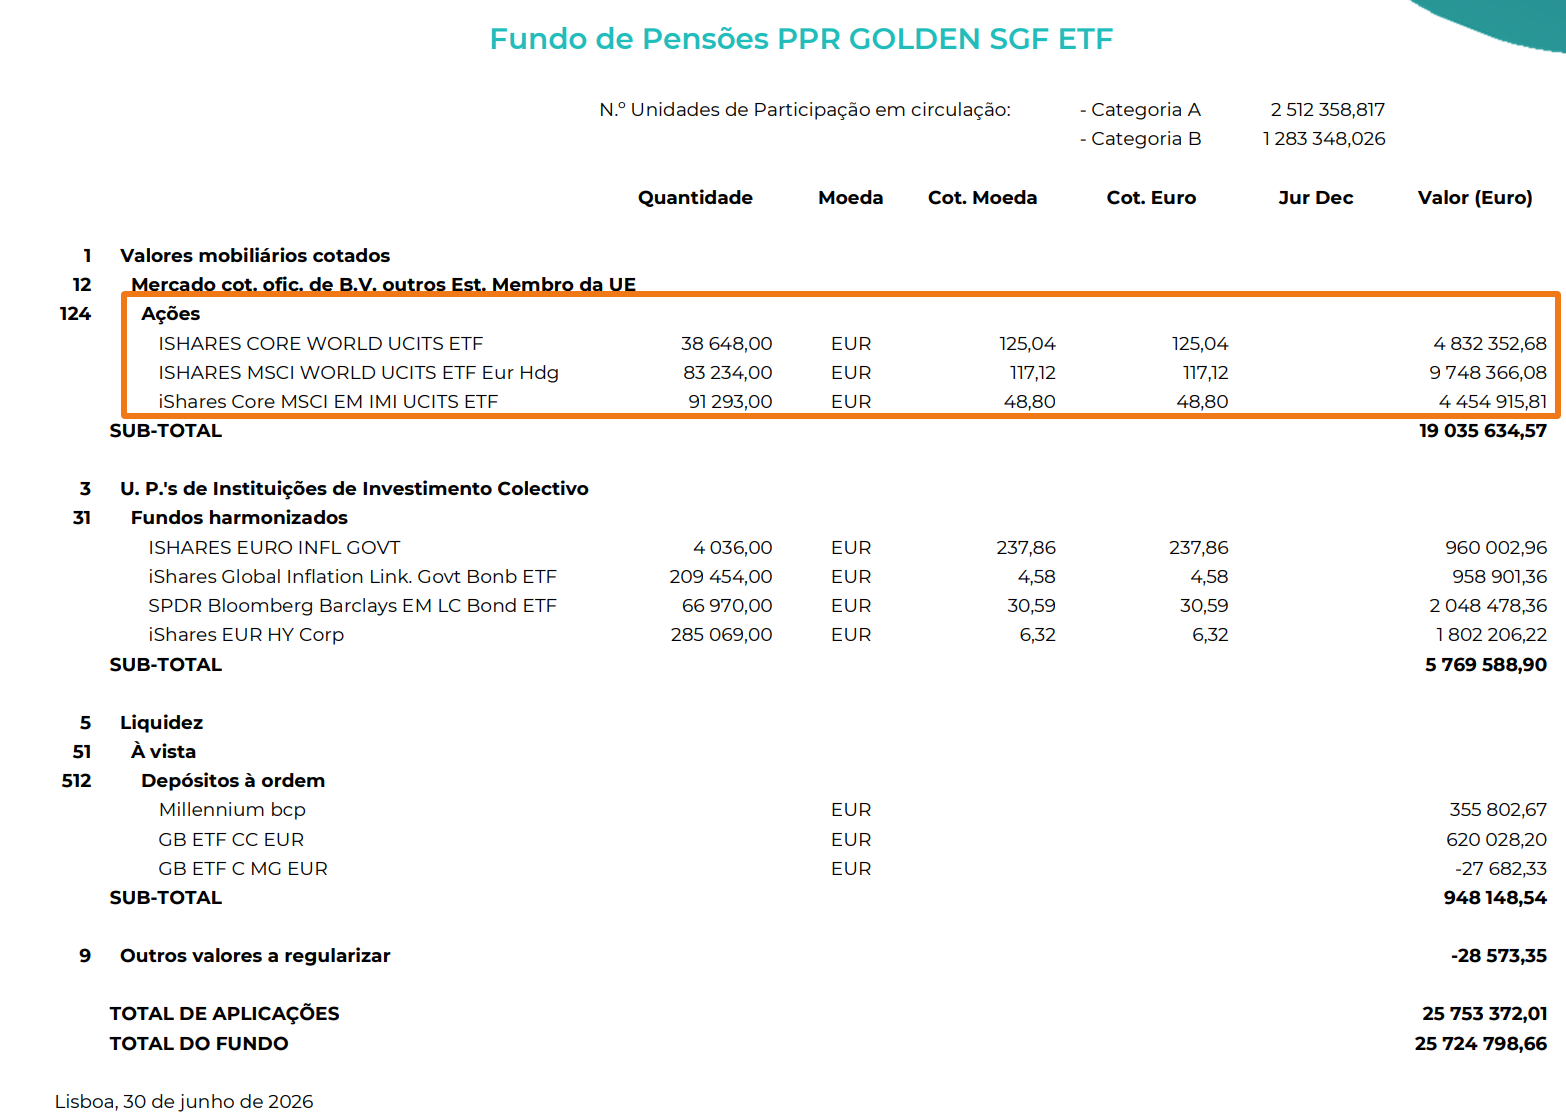
| ETF / posição | Peso | Encargos |
|---|---|---|
| iShares MSCI World EUR Hedged | 37,9% | 0,55% |
| iShares Core MSCI World | 18,8% | 0,20% |
| iShares Core MSCI EM IMI | 17,3% | 0,18% |
| SPDR Bloomberg EM Local Bond | 8,0% | 0,55% |
| iShares € High Yield Corp Bond | 7,0% | 0,50% |
| iShares € Inflation Linked Govt Bond | 3,7% | 0,09% |
| iShares Global Inflation Linked Govt Bond (EUR Hedged) | 3,7% | 0,20% |
| Liquidez e outros valores | 3,6% | - |
Pesos sobre o valor do fundo (25.724.798,66€) a 30/06/2026 | Fontes: Golden SGF (inventário da carteira), justETF (encargos correntes)
As ações pesavam 74,0% do fundo, as obrigações 22,4% e a liquidez 3,6%, muito perto da alocação central. No fim de 2025 o relatório e contas mostrava 71,8% em ações, 20,8% em obrigações e 7,4% em monetário. O excesso de liquidez resultou, segundo a gestora, da concentração de subscrições nos últimos dias do ano.
Um ponto a ter em conta: a Golden SGF publica a composição da carteira no fim de cada trimestre. À data desta análise (final de setembro de 2026), a mais recente era a de 30 de junho. Os ETFs costumam publicar a carteira com mais frequência, em muitos casos todos os dias, mas isso resulta da forma como funcionam: são negociados em bolsa ao longo do dia.
Metade das ações tem cobertura cambial
O ponto mais interessante da carteira é a cobertura cambial. Cerca de metade da exposição a ações (9,75 de 19,04 milhões de euros) está na versão EUR Hedged do MSCI World, que anula o efeito das variações do dólar e das outras moedas face ao euro. O regulamento limita o investimento em ativos em moeda não euro a 30% e a gestora cumpre essa regra através de ETFs cotados em euros e desta cobertura.
Esta é a principal diferença face ao Vanguard LifeStrategy 80%, cujas ações não têm cobertura cambial. Quando o dólar sobe face ao euro, o V80A ganha mais. Quando o dólar desce, o PPR perde menos. Foi exatamente o que aconteceu em 2024 e 2025, como vais ver na secção seguinte.
Qual das opções é melhor? Não há uma resposta definitiva. Um estudo da Vanguard sobre cobertura cambial para investidores da zona euro conclui que cobrir as obrigações estrangeiras reduz quase sempre o risco da carteira. Nas ações o efeito é muito menos claro, porque a relação entre moedas e bolsas muda ao longo do tempo. A regra simples que a Vanguard propõe é cobrir as obrigações e deixar as ações sem cobertura, exatamente como faz o V80A. Porém, este fundo não tem total liberdade de escolha: com 75% em ações, a cobertura é uma das formas de respeitar o limite de 30% em moeda não euro imposto pelo regulamento. Além disso, a cobertura tem um custo ou ganho que depende da diferença entre as taxas de juro das duas moedas. Com juros mais altos nos EUA do que na zona euro, cobrir o dólar tem custado dinheiro nos últimos anos.
Há ainda uma exposição relevante a mercados emergentes: 17,3% do fundo em ações e 8,0% em obrigações em moeda local. No V80A, os emergentes pesam menos, porque seguem o peso de mercado.
Rentabilidade e track record
O histórico é curto: a classe Plus arrancou a 31 de outubro de 2023 e a classe Start a 1 de julho de 2024. As rentabilidades da classe Plus, calculadas a partir do valor da unidade de participação (o preço de cada “fatia” do fundo), são as seguintes:
| Período | Plus |
|---|---|
| 2026 (até 24/09) | +10,78% |
| 2025 | +8,93% |
| 2024 | +16,04% |
| 2023 (desde 31/10) | +1,73% |
| Desde o início | +42,46% (12,98%/ano) |
Cálculos próprios com base nos valores da unidade de participação publicados pela Golden SGF (5€ a 31/10/2023, 5,90232€ a 31/12/2024, 6,42968€ a 31/12/2025 e 7,123€ a 24/09/2026)
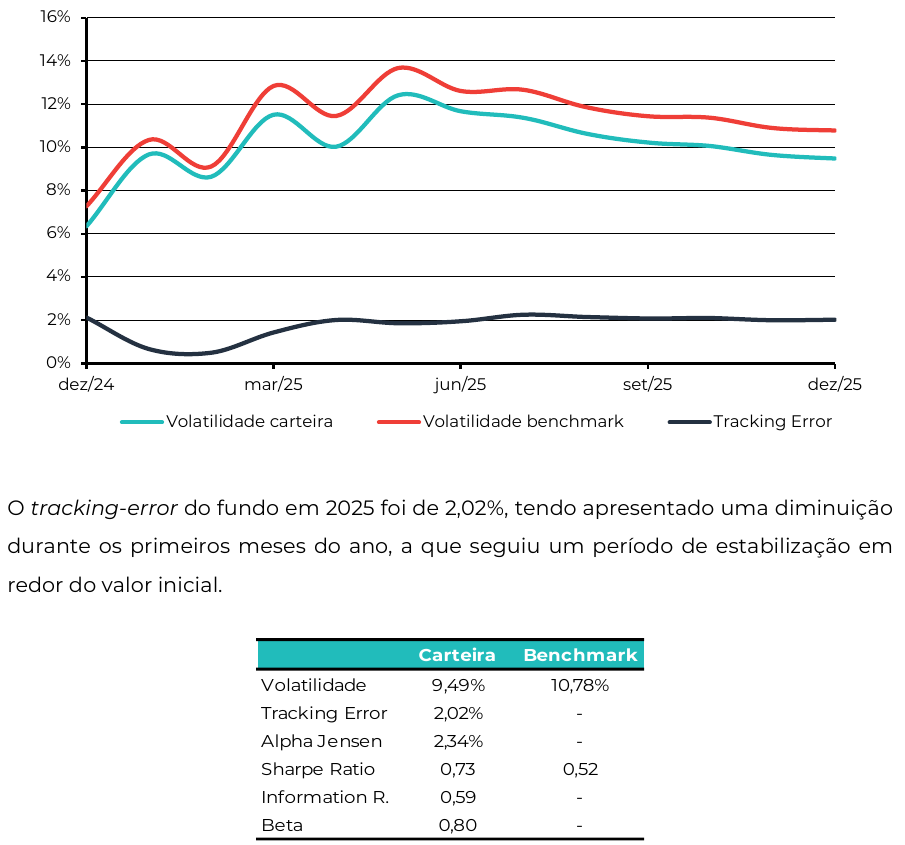
O Documento Informativo indica 8,88% em 2025 para o fundo como um todo. Por classe, a Plus rendeu 8,93% e a Start 8,69%, uma diferença que corresponde à comissão de gestão mais alta da Start. Segundo o relatório e contas, o índice de referência do fundo rendeu 7,74% em 2025, abaixo do fundo e com mais volatilidade (10,78% face a 9,49%). O tracking error do fundo (o desvio face ao benchmark) foi de 2,02%.
Porém, esta vantagem deve ser lida com cuidado. O benchmark usa o MSCI World sem cobertura cambial, enquanto o fundo tinha cerca de metade das ações com cobertura. Num ano em que o dólar caiu, parte da diferença vem dessa cobertura e não da escolha dos ETFs.
Rentabilidade do PPR & comparação com ETF
Para perceber se este PPR entrega valor face a uma alternativa passiva, comparámo-lo com o Vanguard LifeStrategy 80% Equity UCITS ETF (V80A). É o ETF que usamos como referência para este PPR no nosso comparador.
Porque comparamos um PPR com um ETF?
Para quem está a decidir onde investir a poupança de longo prazo, ambos competem pelo mesmo euro: tanto podes subscrever um PPR como comprar um ETF numa corretora. Por isso, a comparação responde à pergunta que interessa: qual das opções deixa mais dinheiro no teu bolso?
Fazemos a comparação a partir da política de investimento. Com 75% de ações na alocação central (74% em junho de 2026), o par mais próximo é o V80A, com 80% em ações e 20% em obrigações. O V60A (60% em ações) teria menos risco do que o PPR.
Porque não usamos o benchmark oficial do fundo? Porque, para o replicar, terias de comprar cinco ETFs diferentes e reequilibrá-los periodicamente. O V80A dá uma exposição semelhante num único ETF, que se reequilibra sozinho, pelo que é a alternativa mais realista para quem pondera investir por conta própria.
As diferenças de fiscalidade entre os dois produtos são tratadas nos cenários mais abaixo.
Evolução desde outubro de 2023
Simulámos um investimento de 1.000€ em ambos os produtos a 31 de outubro de 2023, data de início da classe Plus:
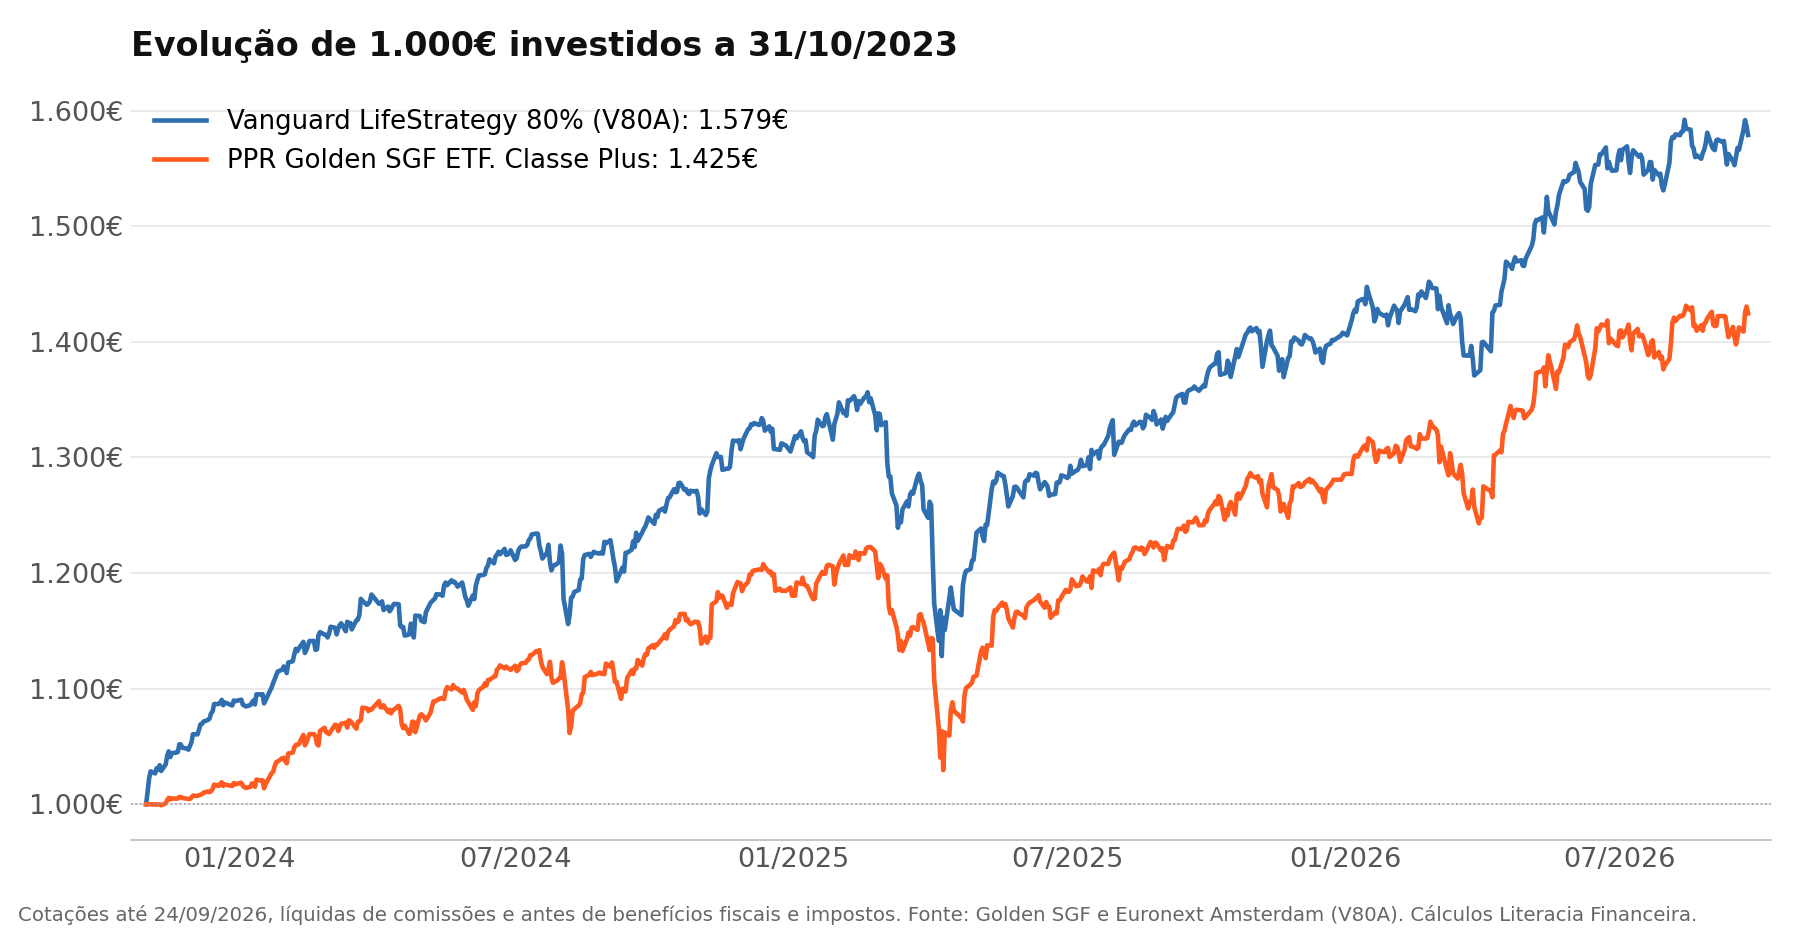
Esta comparação usa valores líquidos de comissões, antes de impostos. Não considera o benefício fiscal à entrada nem a tributação mais baixa à saída, que favorecem o PPR e são tratados na secção seguinte.
Uma parte importante da diferença nasceu nos dois primeiros meses. Entre o lançamento e o fim de 2023, o PPR subiu 1,7% e o V80A 8,9%. Nesse período o fundo ainda estava a montar a carteira, pelo que uma boa parte do dinheiro não apanhou a subida dos mercados. Por isso, a comparação mais “justa” começa a 1 de janeiro de 2024:
| Métrica | PPR (Plus) | V80A |
|---|---|---|
| Retorno acumulado | +40,05% | +44,96% |
| Rentabilidade anualizada | 13,09% | 14,52% |
| Volatilidade anualizada | 10,27% | 10,45% |
| Queda máxima | -15,80% | -16,83% |
| Rácio de Sharpe | 1,24 | 1,34 |
Cálculos próprios de 31/12/2023 a 24/09/2026, com cotações diárias | Fontes: Golden SGF, Euronext Amsterdam. O rácio de Sharpe mede a rentabilidade obtida por cada unidade de volatilidade (quanto mais alto, melhor) e foi calculado sem descontar a taxa de juro sem risco.
O ETF rendeu mais 1,43 pontos percentuais por ano, com risco praticamente igual. O PPR caiu um pouco menos na maior queda do período (as tarifas de abril de 2025), graças à cobertura cambial e às obrigações.
Nota: menos de três anos é um período curto para avaliar um produto de reforma. Ainda não houve uma crise prolongada de mercado e o resultado depende muito do câmbio de cada ano. Estes números mostram o comportamento até agora, não o que vai acontecer nas próximas décadas.
Comportamento ano a ano
| Ano | PPR (Plus) | V80A |
|---|---|---|
| 2026 (até 24/09) | +10,78% | +12,19% |
| 2025 | +8,93% | +7,47% |
| 2024 | +16,04% | +20,23% |
| 2023 (desde 31/10) | +1,73% | +8,92% |
Cálculos próprios | Fontes: Golden SGF, Euronext Amsterdam
O padrão confirma o efeito cambial. Em 2024 o dólar valorizou face ao euro e o V80A, sem cobertura, ganhou mais 4,2 pontos. Em 2025 o dólar desvalorizou de forma acentuada e o PPR ganhou mais 1,5 pontos, com a ajuda do bom ano dos mercados emergentes. Ao contrário do PPR SGF Doutor Finanças, este fundo já bateu o ETF num ano completo.
PPR vs ETF: cenários e benefícios fiscais
Esta é a pergunta mais importante: será que o benefício fiscal à entrada (reinvestido) e a tributação mais baixa à saída compensam o custo extra do PPR?
Resposta curta: sim, se aproveitares a dedução de 20% no IRS e reinvestires o reembolso no PPR. Nesse caso, a vantagem fiscal compensa até cerca de 1,4 pontos percentuais por ano de rentabilidade a menos, mais do que a diferença de custos face ao V80A. Sem a dedução, o ETF tende a ganhar. Os números estão abaixo.
Para o enquadramento completo, lê o nosso guia Investir em PPR ou ETF: qual o melhor investimento?.
Em vez de projetar as rentabilidades excecionais dos últimos anos para 30 anos, usamos um pressuposto mais prudente:
- Horizonte: tens 30 anos, investes 2.000€ no início de cada ano e resgatas aos 60 anos.
- Rentabilidade: o V80A rende 7% ao ano. O PPR investe no mesmo mercado mas paga mais custos, pelo que rende 6,05% na classe Plus (0,95 pontos abaixo) e 5,8% na classe Start (1,2 pontos abaixo).
- Benefício fiscal: 20% do valor investido, com o limite de 400€ até aos 35 anos, 350€ dos 35 aos 50 e 300€ acima dos 50. O reembolso do IRS é reinvestido no PPR no ano seguinte.
- Imposto à saída do PPR: 8% sobre os ganhos, num resgate aos 60 anos nas condições legais.
- Imposto à saída do ETF: 28% sobre as mais-valias, com a exclusão parcial do artigo 43.º do Código do IRS para ativos detidos há mais de 2, 5 ou 8 anos. Cada reforço é tributado conforme o seu tempo de detenção, entre 19,6% e 28%. Se aplicasses 19,6% a tudo, como é comum nestas comparações, os resultados praticamente não mudariam.
Usamos um só cenário de rentabilidade porque o fundo segue uma carteira passiva, pelo que a diferença face ao ETF vem sobretudo dos custos. O histórico vai no mesmo sentido: desde 2024, o PPR ficou 1,43 pontos por ano atrás do V80A, perto da diferença de custos (cerca de 1 ponto). O resto tem variado de ano para ano com o câmbio.
1.º cenário: com benefício fiscal total, reinvestido
| Indicador | PPR Plus | PPR Start | V80A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Benefício reinvestido | 10.000€ | 10.000€ | 0€ |
| Valor final bruto | 197.430€ | 188.509€ | 202.146€ |
| Imposto à saída | 10.194€ | 9.481€ | 28.033€ |
| Valor líquido final | 187.536€ | 179.328€ | 174.113€ |
Cálculos próprios. O valor líquido do PPR inclui os 300€ do último reembolso de IRS, recebido aos 60 anos. Pressupostos acima.
Com o benefício fiscal todo aproveitado e reinvestido, o PPR ganha. A classe Plus termina com mais cerca de 13.400€ (+7,7%) e a classe Start com mais cerca de 5.200€ (+3,0%).
2.º cenário: sem benefício fiscal à entrada
| Indicador | PPR Plus | PPR Start | V80A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Valor final bruto | 169.166€ | 161.514€ | 202.146€ |
| Imposto à saída | 8.733€ | 8.121€ | 28.033€ |
| Valor líquido final | 160.432€ | 153.393€ | 174.113€ |
Cálculos próprios. Pressupostos acima.
Sem o benefício à entrada, o ETF ganha por cerca de 13.700€ face à classe Plus e 20.700€ face à Start. A taxa de 8% à saída, sozinha, não chega para compensar cerca de 1 ponto percentual por ano de custos adicionais.
Quanto pode o PPR ficar atrás do ETF?
A forma mais útil de ver a questão é calcular o ponto de equilíbrio: a diferença de rentabilidade anual a partir da qual o ETF passa à frente. Com os pressupostos acima, o resultado é o seguinte:
| Situação | Diferença máxima |
|---|---|
| Benefício fiscal total, reinvestido | 1,37 p.p./ano |
| Sem benefício fiscal à entrada | 0,50 p.p./ano |
Cálculos próprios, com rentabilidade de 7%/ano para o ETF. Com 5%/ano, os valores são 1,34 e 0,42 pontos percentuais.
A diferença de custos da classe Plus (cerca de 0,95 pontos) fica abaixo do limite com benefício reinvestido. A da classe Start (cerca de 1,2 pontos) também, mas com pouca margem. A diferença observada desde 2024 (1,43 pontos por ano) ficou ligeiramente acima do limite. Porém, foi medida em menos de três anos e depende muito do câmbio, que tanto prejudicou o PPR em 2024 como o ajudou em 2025.
A conclusão depende sobretudo de uma condição: conseguires deduzir os 20% no IRS. O benefício compete com outras deduções à coleta (despesas gerais familiares, saúde, educação, habitação) e só se aproveita se tiveres IRS suficiente a pagar. Antes de subscreveres, confirma na tua última declaração se terias margem para a dedução. O nosso guia Como declarar um PPR no IRS explica como funciona.
Disciplina ou falta de liquidez?
A estrutura PPR tem outra vantagem, difícil de medir: dificulta que mexas no dinheiro. Se usufruíres do benefício fiscal, só podes resgatar sem penalização nas situações previstas na lei:
- A partir dos 60 anos de idade
- Reforma por velhice
- Desemprego de longa duração (teu ou de membros do agregado familiar)
- Incapacidade permanente para o trabalho
- Doença grave (tua ou de membros do agregado familiar)
- Pagamento de prestações de crédito habitação própria e permanente
Nas situações dos 60 anos, da reforma e do crédito habitação, as entregas têm de ter pelo menos 5 anos. O relatório da Morningstar “Mind the Gap” mostra que os investidores obtêm, em média, retornos inferiores aos dos próprios fundos em que investem, porque compram e vendem nos momentos errados. Para muita gente, esta restrição vale mais do que a diferença de custos.
O reverso da medalha é a falta de liquidez. Se precisares do dinheiro antes da reforma para algo fora destas situações, como comprar um carro ou dar a entrada de uma casa, o resgate sai caro:
- Devolves o benefício fiscal: as deduções que tiveste no IRS são somadas ao imposto desse ano, com um acréscimo de 10% por cada ano (ou fração) que passou desde a dedução.
- Pagas mais imposto sobre os ganhos: 21,5% em vez dos 8% de um resgate nas condições legais.
Por exemplo, se investires 2.000€, deduzires 400€ no IRS e resgatares três anos depois, devolves cerca de 520€, além do imposto mais alto sobre os ganhos. Se não usufruíres da dedução, podes resgatar quando quiseres e pagas apenas os 21,5% sobre os ganhos.
Por isso, antes de subscreveres, pensa se vais precisar deste dinheiro antes da reforma. Um ETF numa corretora pode ser vendido a qualquer momento, pagando apenas o imposto sobre as mais-valias. Para objetivos de médio prazo, como comprar carro ou dar a entrada de uma casa, um PPR com benefício fiscal é pouco indicado.
Notas finais
O PPR Golden SGF ETF aproxima-se muito de uma carteira passiva: ETFs de mercado amplo, alocação estável perto dos 75% em ações e comissões sem componente variável. O crescimento rápido do fundo mostra que a proposta tem convencido os aforradores.
Os pontos a ter em conta:
- Custo total: cerca de 1,2% ao ano na classe Plus e 1,45% na Start, face a 0,25% do V80A.
- Rentabilidade face ao ETF: ficou 1,43 pontos por ano atrás do V80A desde 2024, mas bateu-o em 2025. A cobertura cambial de metade das ações torna o resultado muito dependente do dólar.
- Benefício fiscal: com a dedução de 20% aproveitada e reinvestida, a vantagem fiscal compensa a diferença de custos, sobretudo na classe Plus. Sem ela, o ETF tende a ganhar.
- Liquidez: com o benefício fiscal, resgatar antes da reforma fora das situações previstas na lei obriga a devolver as deduções com acréscimo. Se podes precisar do dinheiro antes, um ETF é mais flexível.
- Histórico curto: menos de três anos, sem uma crise prolongada de mercado pelo meio.
Se tens IRS suficiente para aproveitar a dedução e valorizas a disciplina da estrutura PPR, este PPR é uma opção a considerar, de preferência na classe Plus. Se não consegues aproveitar o benefício fiscal, comprar diretamente um ETF como o V80A tende a deixar mais dinheiro no teu bolso.
Perguntas frequentes
Qual a diferença entre a classe Plus e a classe Start?
A carteira é a mesma. A Plus exige 10.000€ na primeira subscrição e cobra 0,75% de comissão de gestão. A Start exige 1.500€ e cobra 1%. Se tiveres o montante mínimo da Plus, compensa escolhê-la.
Qual o valor mínimo dos reforços?
Os reforços posteriores têm um mínimo de 500€, ou de 50€ se forem feitos por débito direto.
Posso transferir outro PPR para o Golden SGF ETF?
Sim. A transferência entre PPR não tem custos fiscais e a comissão de transferência deste fundo é de 0%. Em 2025, o fundo recebeu 2,44 milhões de euros em transferências de outros fundos de pensões, seguros e fundos PPR.
O capital está garantido?
Não. O fundo não tem garantia de capital nem de rendimento e, com cerca de 75% em ações, pode perder valor de forma significativa em crises de mercado. Também não está coberto pelo fundo de garantia de depósitos.
Leitura complementar
- Análise ao Alves Ribeiro PPR
- Análise ao Save & Grow PPR - Casa de Investimentos
- Como escolher o melhor PPR para ti
- Os PPR mais rentáveis em 2026
- PPR ou Certificados de Aforro: qual escolher?
- 10 estatísticas sobre PPR que merecem atenção
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados do PPR Golden SGF ETF têm como base o Documento Informativo (atualizado a 3 de junho de 2026), o Regulamento de Gestão (versão em vigor desde 1 de maio de 2026), o Relatório e Contas de 2025, o inventário da carteira a 30 de junho de 2026 e os valores da unidade de participação publicados pela Golden SGF (até 24 de setembro de 2026), disponíveis em goldensgf.pt. Os dados do Vanguard V80A têm como base as cotações na Euronext Amsterdam (até 24 de setembro de 2026) e os encargos correntes publicados pela Vanguard. As rentabilidades passadas não garantem rentabilidades futuras.