Análise ao Optimize PPR Agressivo: vale a pena? (2026)

O Optimize PPR Agressivo é o PPR de ações da Optimize Investment Partners, uma sociedade gestora independente com sede em Lisboa. Foi lançado a 31 de dezembro de 2018 e pode investir até 100% em ações. A 31 de agosto de 2026 geria 104,5 milhões de euros.
A Optimize apresenta-o como o primeiro fundo PPR em Portugal com exposição até 100% a ações. A pergunta que nos chega com mais frequência é se compensa face a comprar diretamente um ETF (fundo cotado em bolsa) de ações mundiais numa corretora. Nesta análise respondemos com números.
Se ainda não estás familiarizado com este tipo de produto, vê primeiro as bases sobre PPR. Para comparar este PPR com outros da mesma classe de risco, podes usar o nosso comparador de PPR.
Nota de transparência: o Literacia Financeira não tem qualquer parceria comercial com a Optimize Investment Partners.
Sumário do PPR
O Optimize PPR Agressivo é um fundo de investimento aberto de poupança reforma, uma das três formas legais que um PPR pode ter, a par dos fundos de pensões e dos seguros PPR. A designação oficial é Optimize PPR/OICVM Agressivo e nos documentos comerciais aparece também como Optimize Capital Reforma PPR Agressivo. É supervisionado pela CMVM (Comissão do Mercado de Valores Mobiliários).
A gestão é ativa e discricionária: a equipa escolhe as ações uma a uma, sem seguir nenhum índice. O prospeto (Documento Único, atualizado a 29 de maio de 2026) define os limites principais:
- Ações: até 100% do fundo, diretamente ou através de fundos de ações.
- Instrumentos de curto prazo e depósitos: até 20%.
- Geografia: sem limites por região, mas no máximo 10% fora dos mercados regulamentados da União Europeia e da OCDE (Organização para a Cooperação e Desenvolvimento Económico).
- Câmbio: em condições normais, o fundo não faz cobertura cambial.
- Índice de referência: o fundo não adota nenhum.
As características-chave em resumo:
| Característica | Detalhe |
|---|---|
| Entidade gestora | Optimize Investment Partners, SGOIC, S.A. |
| Depositário | Cecabank, S.A. (sucursal em Portugal) |
| Supervisão | CMVM |
| Tipo | PPR sob a forma de fundo de investimento aberto |
| Início de atividade | 31/12/2018 |
| ISIN | PTOPZEHM0017 |
| Classe de risco | 5 (numa escala de 1 a 7) |
| Exposição a ações | Até 100% (97,8% a 31/08/2026) |
| Política de rendimentos | Acumulação (não distribui) |
| Participantes | 14.471 (31/12/2025) |
| Valor do fundo | 104,46 milhões de euros (31/08/2026) |
Fontes: Documento Único (29/05/2026), IFI (Informações Fundamentais destinadas aos Investidores, 29/05/2026) e Fact Sheet de 31/08/2026, Optimize Investment Partners
O fundo tem crescido depressa. Valia 70,9 milhões de euros no fim de 2025 e 104,5 milhões a 31 de agosto de 2026, mais 47% em oito meses. Parte deste crescimento vem da valorização da carteira em 2026 e outra parte de novas entradas.
O documento de mercado-alvo descreve-o como um produto para quem tem "razoável conhecimento e experiência" de mercados, aceita perder capital e investe a pelo menos 5 anos. A Optimize considera-o desaconselhável para quem tem mais de 65 anos.
Comissões e custo total
A estrutura de comissões é simples: não há comissões de subscrição, resgate, transferência entre PPR da Optimize, manutenção de conta nem comissão de gestão variável.
| Comissão | Valor |
|---|---|
| Gestão | 1,5%/ano |
| Depósito | Até 0,065%/ano |
| Subscrição | 0% |
| Resgate | 0% |
| Gestão variável | 0% |
Fonte: Documento Único (29/05/2026), Optimize Investment Partners. Sobre as comissões incide Imposto do Selo de 4%.
O indicador que mede o custo real é a TEC (Taxa de Encargos Correntes), que soma comissões, taxa de supervisão, auditoria e outros custos. Em 2025 foi de 2,01%.
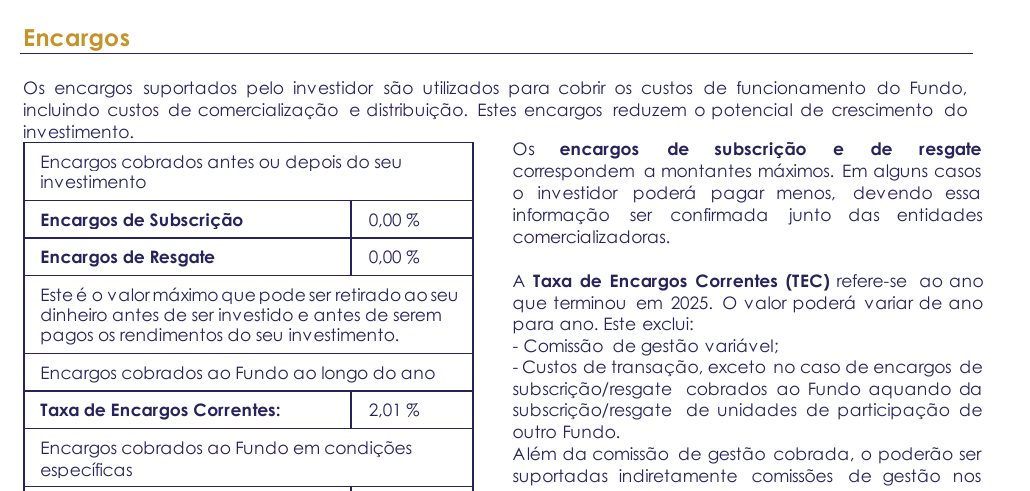
Porém, a TEC de 2025 já não reflete a comissão atual. A Optimize baixou a comissão de gestão deste PPR de 1,8% para 1,5% a partir de 1 de janeiro de 2026, como anunciou a 9 de dezembro de 2025. O prospeto confirma que, em 2025, a comissão de gestão custou ao fundo 1,872% do seu valor médio, o que corresponde aos 1,8% mais Imposto do Selo.
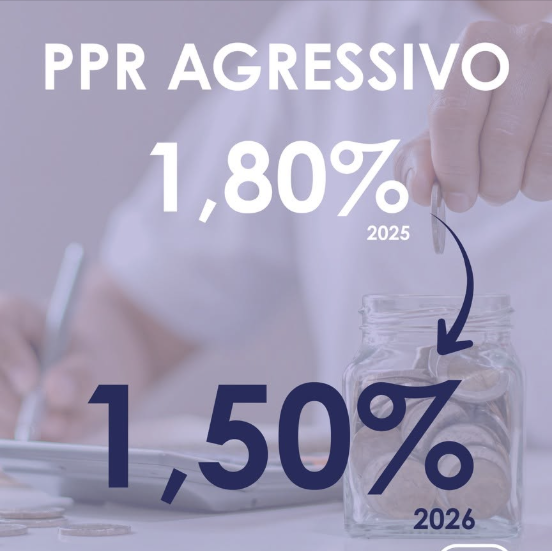
Com a comissão atual, estimamos um custo anual de cerca de 1,7%:
| Produto | Custo anual |
|---|---|
| Optimize PPR Agressivo (TEC 2025) | 2,01% |
| Optimize PPR Agressivo (estimativa com 1,5%) | ~1,7% |
| iShares Core MSCI World (IWDA) | 0,20% |
Cálculos próprios: comissão de gestão de 1,5% com Imposto do Selo (1,56%) + restantes encargos correntes de 2025 (0,14%). Fontes: Documento Único (29/05/2026), Optimize Investment Partners e iShares.
Tal como nos encargos correntes de um ETF, a TEC não inclui os custos de transação, como as comissões de corretagem nas compras e vendas de ações. Os documentos do fundo não indicam o seu valor.
Um detalhe útil: quando subscreves através do Banco Best ou do ActivoBank, 0,67 pontos da comissão de gestão de 1,5% vão para o banco comercializador. O custo para ti é o mesmo em qualquer canal.
Composição da carteira
Segundo o Fact Sheet (a ficha mensal que a Optimize publica sobre o fundo), a 31 de agosto de 2026 o fundo tinha 97,8% em ações e 2,2% em liquidez. As dez maiores posições eram as seguintes:
| Empresa | Peso |
|---|---|
| Micron Technology | 5,9% |
| Microsoft | 5,9% |
| Alphabet (classe C) | 4,8% |
| Advanced Micro Devices | 4,1% |
| Amazon | 3,3% |
| SAP | 3,2% |
| Novo Nordisk | 3,1% |
| Mota-Engil | 3,0% |
| Tesla | 3,0% |
| Siemens | 3,0% |
Fonte: Fact Sheet de 31/08/2026, Optimize Investment Partners
Há três características que distinguem esta carteira de um ETF de ações mundiais:
- Concentração: as dez maiores posições somam cerca de 39% do fundo. No IWDA, que investe em mais de 1.300 empresas, as dez maiores pesam cerca de 26%, segundo a ficha do ETF publicada pela iShares.
- Tecnologia: o setor tecnológico pesava 29,1%, seguido da indústria (16,9%) e do consumo discricionário (14,3%).
- Peso de Portugal: Portugal representava 8,8% do fundo, com a Mota-Engil entre as maiores posições. Nos índices mundiais, o peso de Portugal é muito inferior a 1%.
Por países, os EUA pesavam 42,0%, seguidos de França (12,2%), Alemanha (10,8%), Portugal (8,8%) e Espanha (6,3%). O fundo tinha ainda 4,5% na Índia e 1,6% na China, mercados emergentes que não fazem parte do MSCI World.
A carteira muda bastante de um trimestre para o outro. No Fact Sheet de 31 de maio de 2026, a Crowdstrike, a Meta e a Palo Alto Networks estavam entre as cinco maiores posições. Três meses depois, nenhuma delas estava no top 10. É uma gestão ativa com convicções fortes, o que tanto pode resultar em anos muito acima do mercado como muito abaixo.
Rentabilidade e track record
O fundo tem mais de sete anos de histórico, o que já inclui a queda da pandemia em 2020 e o mau ano de 2022. As rentabilidades anuais publicadas pela Optimize são as seguintes:
| Ano | Rentabilidade |
|---|---|
| 2026 (até 24/09) | +19,94% |
| 2025 | +6,40% |
| 2024 | +11,20% |
| 2023 | +20,68% |
| 2022 | -25,00% |
| 2021 | +18,26% |
| 2020 | +1,11% |
| 2019 | +15,00% |
| Desde o início | +76,49% (7,62%/ano) |
Fontes: IFI de 29/05/2026 (2019 a 2025). 2026 e desde o início: cálculos próprios com base no valor da unidade de participação até 24/09/2026.
O ano de 2022 destaca-se pela negativa: o fundo perdeu 25%. A queda máxima, desde o pico de novembro de 2021 até outubro de 2022, foi de 29%. O fundo só recuperou esse pico em janeiro de 2025, mais de três anos depois.
Em sentido contrário, 2026 está a ser um ano muito forte. Até 24 de setembro, o fundo subia quase 20%.
Rentabilidade do PPR & comparação com ETF
Para perceber se este PPR entrega valor face a uma alternativa passiva, comparámo-lo com o iShares Core MSCI World UCITS ETF (IWDA). É o ETF que usamos como referência para este PPR no nosso comparador.
Porque comparamos um PPR com um ETF?
Para quem está a decidir onde investir a poupança de longo prazo, ambos competem pelo mesmo euro: tanto podes subscrever um PPR como comprar um ETF numa corretora. Por isso, a comparação responde à pergunta que interessa: qual das opções deixa mais dinheiro no teu bolso?
Fazemos a comparação a partir da política de investimento. O fundo pode ter até 100% em ações, está hoje com quase 98% e não tem índice de referência. O par natural é um ETF de ações mundiais como o IWDA, que investe em mais de 1.300 empresas de 23 países desenvolvidos. Um ETF misto como o Vanguard LifeStrategy 80% teria menos ações do que o PPR.
As diferenças de fiscalidade entre os dois produtos são tratadas nos cenários mais abaixo.
Evolução desde dezembro de 2018
Simulámos um investimento de 1.000€ em ambos os produtos a 31 de dezembro de 2018, data de início do fundo:
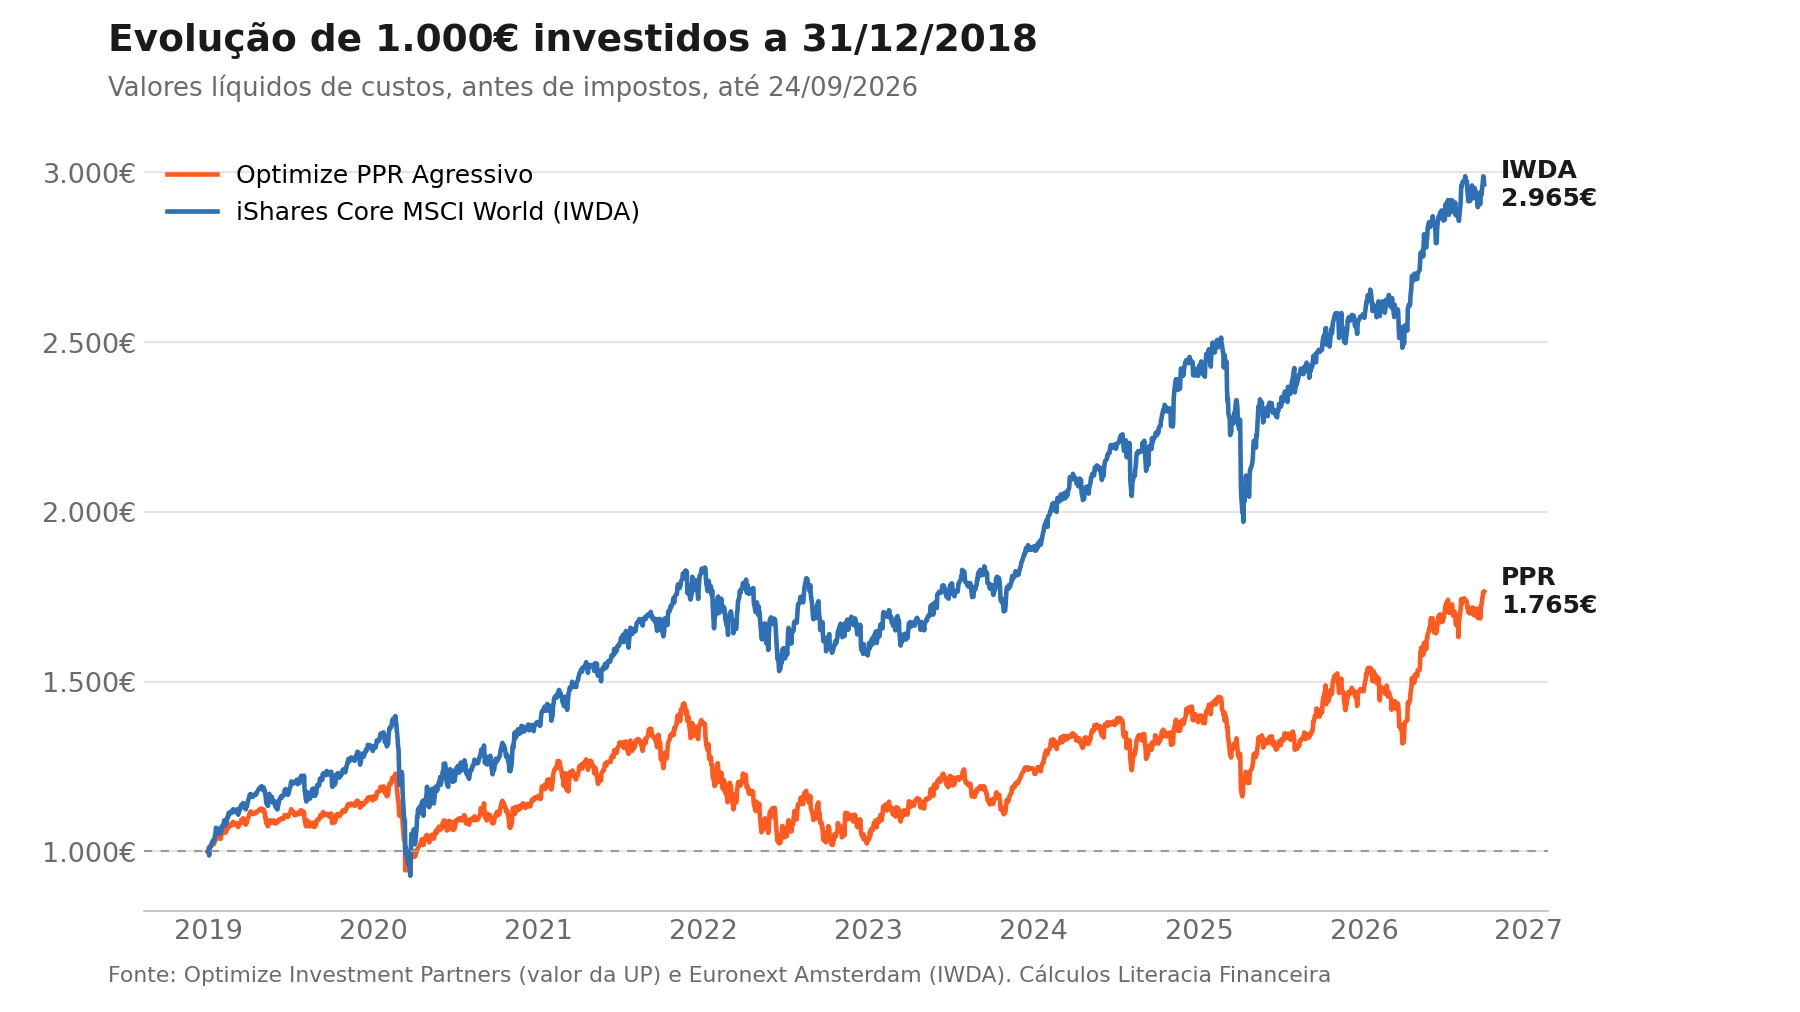
Esta comparação usa valores líquidos de comissões, antes de impostos. Não considera o benefício fiscal à entrada nem a tributação mais baixa à saída, que favorecem o PPR e são tratados na secção seguinte.
| Métrica | PPR | IWDA |
|---|---|---|
| Retorno acumulado | +76,49% | +196,47% |
| Rentabilidade anualizada | 7,62% | 15,09% |
| Volatilidade anualizada | 15,29% | 15,93% |
| Queda máxima | -29,03% | -33,63% |
| Rácio de Sharpe | 0,50 | 0,95 |
Cálculos próprios de 31/12/2018 a 24/09/2026, com cotações diárias | Fontes: Optimize Investment Partners, Euronext Amsterdam. O rácio de Sharpe mede a rentabilidade obtida por cada unidade de volatilidade (quanto mais alto, melhor) e foi calculado sem descontar a taxa de juro sem risco.
Em quase oito anos, o ETF rendeu praticamente o dobro por ano: 15,09% contra 7,62%. A volatilidade foi quase igual, pelo que o PPR não compensou a rentabilidade mais baixa com menos volatilidade. A queda máxima do IWDA foi maior, mas aconteceu na pandemia de 2020 e foi recuperada em menos de um ano. A do PPR, em 2022, demorou mais de três anos a recuperar.
A diferença mantém-se quando olhamos para períodos mais curtos. Nos últimos cinco anos (até 24/09/2026), o PPR rendeu 5,81% por ano e o IWDA 12,00%. Nos últimos três anos, 15,35% contra 18,28%. Em nenhum período de três anos consecutivos desde o lançamento o PPR rendeu mais do que o IWDA.
Uma parte desta diferença pode vir da geografia. A 31 de agosto de 2026, o fundo tinha 42% em ações dos EUA, contra cerca de 70% no MSCI World. Entre 2019 e 2024, as ações americanas subiram bem mais do que as europeias.
Comportamento ano a ano
| Ano | PPR | IWDA |
|---|---|---|
| 2026 (até 24/09) | +19,94% | +15,10% |
| 2025 | +6,40% | +7,08% |
| 2024 | +11,20% | +27,23% |
| 2023 | +20,68% | +19,89% |
| 2022 | -25,00% | -13,54% |
| 2021 | +18,26% | +32,54% |
| 2020 | +1,11% | +6,20% |
| 2019 | +15,00% | +29,58% |
Fontes: IFI de 29/05/2026 (PPR, 2019 a 2025) e cálculos próprios com base nas cotações da Euronext Amsterdam (IWDA) e no valor da unidade de participação (PPR, 2026)
O PPR só bateu o ETF em 2023 e em 2026. Nos anos de subida forte dos mercados (2019, 2021 e 2024) ficou muito atrás e em 2022 caiu quase o dobro.
Parte da diferença nos anos de subida pode vir de o fundo não ter estado sempre totalmente investido em ações. Na simulação do risco, o IFI assume uma exposição média a ações entre 75% e 95%. Porém, isso não explica 2022, em que o fundo perdeu 25% contra 13,5% do índice. Aqui pesou a seleção de ações, num ano em que as empresas de tecnologia e de crescimento foram das mais penalizadas.
O arranque de 2026 mostra o outro lado de uma carteira concentrada: quando as apostas correm bem, o fundo pode ficar bem à frente do ETF. A questão é se esta vantagem se mantém. O histórico até agora mostra que os anos bons não compensaram os anos maus.
Nota: as rentabilidades passadas não garantem rentabilidades futuras. Um fundo de gestão ativa pode mudar de estratégia, de gestores ou de peso em ações ao longo do tempo.
PPR vs ETF: cenários e benefícios fiscais
Esta é a pergunta mais importante: será que o benefício fiscal à entrada (reinvestido) e a tributação mais baixa à saída compensam o custo extra do PPR?
Resposta curta: com os números deste PPR, não. Com a dedução de 20% no IRS reinvestida, a vantagem fiscal compensa até cerca de 1,4 pontos percentuais por ano de rentabilidade a menos. Só a diferença de custos face ao IWDA já é de cerca de 1,5 pontos e a diferença de rentabilidade observada desde 2019 foi de 7,5 pontos por ano.
Para o enquadramento completo, lê o nosso guia Investir em PPR ou ETF: qual o melhor investimento?.
Para projetar 30 anos, usamos os seguintes pressupostos:
- Horizonte: tens 30 anos, investes 2.000€ no início de cada ano e resgatas aos 60 anos.
- Rentabilidade do ETF: o IWDA rende 7% ao ano.
- Hipótese A (PPR): o fundo acompanha o mercado antes de custos e rende 5,5% ao ano (1,5 pontos abaixo, a diferença de custos).
- Hipótese B (PPR): o fundo mantém a relação observada desde o lançamento. Rendeu cerca de metade do IWDA por ano (7,62% contra 15,09%), pelo que rende 3,5% ao ano.
- Benefício fiscal: 20% do valor investido, com o limite de 400€ até aos 35 anos, 350€ dos 35 aos 50 e 300€ acima dos 50. O reembolso do IRS é reinvestido no PPR no ano seguinte.
- Imposto à saída do PPR: 8% sobre os ganhos, num resgate aos 60 anos nas condições legais.
- Imposto à saída do ETF: 28% sobre as mais-valias, com a exclusão parcial do artigo 43.º do Código do IRS para ativos detidos há mais de 2, 5 ou 8 anos. Cada reforço é tributado conforme o seu tempo de detenção, entre 19,6% e 28%.
Porque não subtraímos simplesmente os 7,5 pontos observados? Com o ETF a render 7% ao ano, o PPR ficaria com uma rentabilidade negativa durante 30 anos, o que não é realista para uma carteira de ações. Entre 2019 e 2026 o MSCI World teve anos excecionalmente fortes, o que alargou a diferença em pontos percentuais. Manter a proporção entre as duas rentabilidades é uma forma mais prudente de projetar o histórico.
1.º cenário: com benefício fiscal total, reinvestido
| Indicador | PPR (A) | PPR (B) | IWDA |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Benefício reinvestido | 10.000€ | 10.000€ | 0€ |
| Valor final bruto | 178.393€ | 124.742€ | 202.146€ |
| Imposto à saída | 8.671€ | 4.379€ | 28.033€ |
| Valor líquido final | 170.021€ | 120.663€ | 174.113€ |
Cálculos próprios. O valor líquido do PPR inclui os 300€ do último reembolso de IRS, recebido aos 60 anos. Pressupostos acima.
Mesmo com o benefício fiscal todo aproveitado e reinvestido, o ETF termina à frente nas duas hipóteses. Na hipótese A, com mais cerca de 4.100€ (+2,4%). Na hipótese B, a diferença sobe para cerca de 53.500€, ou seja, o ETF termina com mais 44% do que o PPR.
2.º cenário: sem benefício fiscal à entrada
| Indicador | PPR (A) | PPR (B) | IWDA |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Valor final bruto | 152.839€ | 106.859€ | 202.146€ |
| Imposto à saída | 7.427€ | 3.749€ | 28.033€ |
| Valor líquido final | 145.412€ | 103.110€ | 174.113€ |
Cálculos próprios. Pressupostos acima.
Sem o benefício à entrada, o ETF termina com mais cerca de 28.700€ na hipótese A e 71.000€ na hipótese B. A taxa de 8% à saída, sozinha, não chega para compensar a diferença de rentabilidade.
Quanto pode o PPR ficar atrás do ETF?
A forma mais útil de ver a questão é calcular o ponto de equilíbrio: a diferença de rentabilidade anual a partir da qual o ETF passa à frente. Com os pressupostos acima, o resultado é o seguinte:
| Situação | Diferença máxima |
|---|---|
| Benefício fiscal total, reinvestido | 1,37 p.p./ano |
| Sem benefício fiscal à entrada | 0,50 p.p./ano |
Cálculos próprios, com rentabilidade de 7%/ano para o ETF. Com 5%/ano, os valores são 1,34 e 0,42 pontos percentuais.
A diferença de custos (cerca de 1,5 pontos) já fica acima do limite, mesmo no melhor cenário fiscal. Para o PPR compensar, a gestão ativa teria de bater o mercado antes de custos, de forma consistente. Até agora aconteceu o contrário: a diferença observada desde 2019 (7,5 pontos por ano) é mais de cinco vezes superior ao limite.
O benefício fiscal compete ainda com outras deduções à coleta (despesas gerais familiares, saúde, educação, habitação) e só se aproveita se tiveres IRS suficiente a pagar. O nosso guia Como declarar um PPR no IRS explica como funciona.
A maior vantagem do PPR: disciplina
A estrutura PPR tem outra vantagem, difícil de medir: dificulta que mexas no dinheiro. Se usufruíres do benefício fiscal, só podes resgatar sem penalização nas situações previstas na lei:
- A partir dos 60 anos de idade
- Reforma por velhice
- Desemprego de longa duração (teu ou de membros do agregado familiar)
- Incapacidade permanente para o trabalho
- Doença grave (tua ou de membros do agregado familiar)
- Pagamento de prestações de crédito habitação própria e permanente
Nas situações dos 60 anos, da reforma e do crédito habitação, as entregas têm de ter pelo menos 5 anos. O relatório da Morningstar "Mind the Gap" mostra que os investidores obtêm, em média, retornos inferiores aos dos próprios fundos em que investem, porque compram e vendem nos momentos errados.
Neste fundo, a disciplina tem um peso especial. Quem entrou no fim de 2021 viu o investimento cair 29% e esperou mais de três anos para voltar ao ponto de partida. A estrutura PPR ajuda a não vender no pior momento.
Notas finais
O Optimize PPR Agressivo é uma aposta na capacidade de uma equipa escolher ações melhor do que o mercado. Tem a seu favor a ausência de comissões de subscrição e resgate, um mínimo de entrada muito baixo e a descida da comissão de gestão em 2026.
Os pontos a ter em conta:
- Custo total: cerca de 1,7% ao ano com a comissão de gestão atual, face a 0,20% do IWDA. Em 2025, ainda com a comissão de 1,8%, a TEC foi de 2,01%.
- Rentabilidade face ao ETF: 7,62% por ano desde 2019, contra 15,09% do IWDA, com volatilidade semelhante.
- Carteira concentrada: cerca de 39% nas dez maiores posições, forte peso de tecnologia e 8,8% em Portugal.
- Benefício fiscal: mesmo aproveitado e reinvestido, não compensa a diferença face ao IWDA em nenhuma das hipóteses que calculámos.
Até agora, os números são desfavoráveis ao PPR: desde o lançamento rendeu cerca de metade do IWDA por ano, com volatilidade semelhante. O benefício fiscal não chega para compensar essa diferença. A favor do PPR pesam a disciplina da estrutura, a ausência de comissões de entrada e saída e a possibilidade de a gestão ativa inverter o histórico, como tem acontecido em 2026. As rentabilidades passadas não garantem rentabilidades futuras. Para comparar com outro PPR de ações com gestão ativa, vê a nossa análise ao Save & Grow PPR.
Perguntas frequentes
Qual o valor mínimo para investir?
O mínimo é uma unidade de participação, cerca de 17€ a 31 de agosto de 2026. O resgate mínimo é de 100€.
Onde posso subscrever o Optimize PPR Agressivo?
Diretamente na Optimize, com abertura de conta 100% digital através da Chave Móvel Digital, ou através do Banco Best e do ActivoBank.
Posso mudar para outro PPR da Optimize sem custos?
Sim. A Optimize permite transferir entre os seus PPR sem comissões. Como é uma transferência entre PPR, não há tributação das mais-valias nem perdes o histórico das entregas.
Posso transferir outro PPR para o Optimize PPR Agressivo?
Sim. A transferência entre PPR não tem custos fiscais e a Optimize não cobra comissão para receber a transferência. Confirma se o PPR de origem cobra alguma comissão de saída.
O capital está garantido?
Não. O fundo não tem garantia de capital nem de rendimento. Com quase 100% em ações, pode perder valor de forma significativa, como aconteceu em 2022 (-25%).
Leitura complementar
- Análise ao PPR Golden SGF ETF
- Análise ao PPR Invest Tendências Globais
- Análise ao Alves Ribeiro PPR
- Como escolher o melhor PPR para ti
- Os PPR mais rentáveis em 2026
- 10 estatísticas sobre PPR que merecem atenção
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados do Optimize PPR Agressivo têm como base o Documento Único e o IFI (ambos de 29 de maio de 2026), o documento de mercado-alvo, a brochura de 31 de dezembro de 2025, os Fact Sheets de 31 de maio e 31 de agosto de 2026 e os valores da unidade de participação até 24 de setembro de 2026, publicados pela Optimize Investment Partners em optimize.pt. Os dados do IWDA têm como base as cotações na Euronext Amsterdam (até 24 de setembro de 2026) e os encargos correntes publicados pela iShares. As rentabilidades passadas não garantem rentabilidades futuras.