Como declarar investimentos no IRS em 2026?


Com o aumento do investimento em ações, ETFs (fundos cotados em bolsa, do inglês Exchange Traded Funds) e outros instrumentos financeiros através de plataformas como a DEGIRO, a Interactive Brokers, a XTB, a Trading 212 ou a Trade Republic, muitos investidores em Portugal enfrentam a mesma dúvida: como declarar no IRS?
Neste artigo, o foco é em como declarar as mais e menos-valias, mas também deixamos informação sobre a declaração de dividendos, juros e criptomoedas no IRS. Falamos ainda de ferramentas que ajudam, como a Tax Wizard. No fim, explicamos a estratégia de tax loss harvesting.
O que são mais-valias e menos-valias?
As mais-valias são os lucros obtidos com a venda de ativos (ações, ETFs, etc.) por um valor superior ao que pagaste. Já as menos-valias são as perdas: quando vendes por menos do que compraste.
A mais ou menos-valia só se declara quando vendes o ativo (é a mais ou menos-valia "realizada"). Enquanto não venderes, não há nada a declarar.
Onde declarar?
- Corretoras sem sucursal em Portugal: o Fisco considera que obtiveste rendimentos no estrangeiro, que se declaram no Anexo J. As mais e menos-valias de ações, ETFs e outros valores mobiliários vão para o Quadro 9.2A do Anexo J, com o código G01 para ações. Para ETFs, o guia de mais-valias da Ordem dos Contabilistas Certificados usa o código G90, mas indica que o G01 leva ao mesmo imposto. Os instrumentos financeiros derivados, como os CFDs (contratos por diferença), ficam no Quadro 9.2B, com o código G30.
- Corretoras com sucursal em Portugal: as mais e menos-valias declaram-se no Quadro 9 do Anexo G. É o caso da XTB e da Trade Republic para quem ativou o IBAN português.
- Dividendos de empresas estrangeiras: recebidos numa corretora estrangeira, declaram-se no Quadro 8A do Anexo J com o código E11 (dividendos sem retenção em Portugal). O E10 é só para dividendos de fonte estrangeira em que um intermediário português já reteve IRS. O imposto retido nos EUA ou noutro país vai na coluna do imposto pago no estrangeiro e dá direito a crédito de imposto.
- Dividendos de empresas portuguesas: quando pagos através de uma entidade em Portugal, já sofrem retenção de 28% e não tens de os declarar. Só vão para o Anexo E se optares pelo englobamento.
- Criptomoedas: desde 2023, as mais-valias com criptoativos detidos menos de 365 dias pagam 28% (categoria G). As detidas 365 dias ou mais ficam excluídas de tributação, mas continuam a ter de ser declaradas. A atividade profissional com criptoativos entra na categoria B. Explicamos os quadros no artigo Revolut e IRS.
- Juros de depósitos estrangeiros: os juros de obrigações ou de depósitos estrangeiros declaram-se no Quadro 8A do Anexo J, normalmente com o código E21 (juros sem retenção em Portugal).
- Juros de depósitos em Portugal: os bancos e instituições financeiras em Portugal retêm 28% (taxa liberatória) e não tens de declarar nada. Se quiseres englobar, o que só compensa com rendimentos baixos, declaras os juros no Anexo E.
Das corretoras abaixo, só a XTB e a Trade Republic (com IBAN português) operam através de uma sucursal em Portugal. Nas restantes, qualquer mais ou menos-valia é rendimento obtido no estrangeiro e declara-se no Quadro 9.2A do Anexo J:
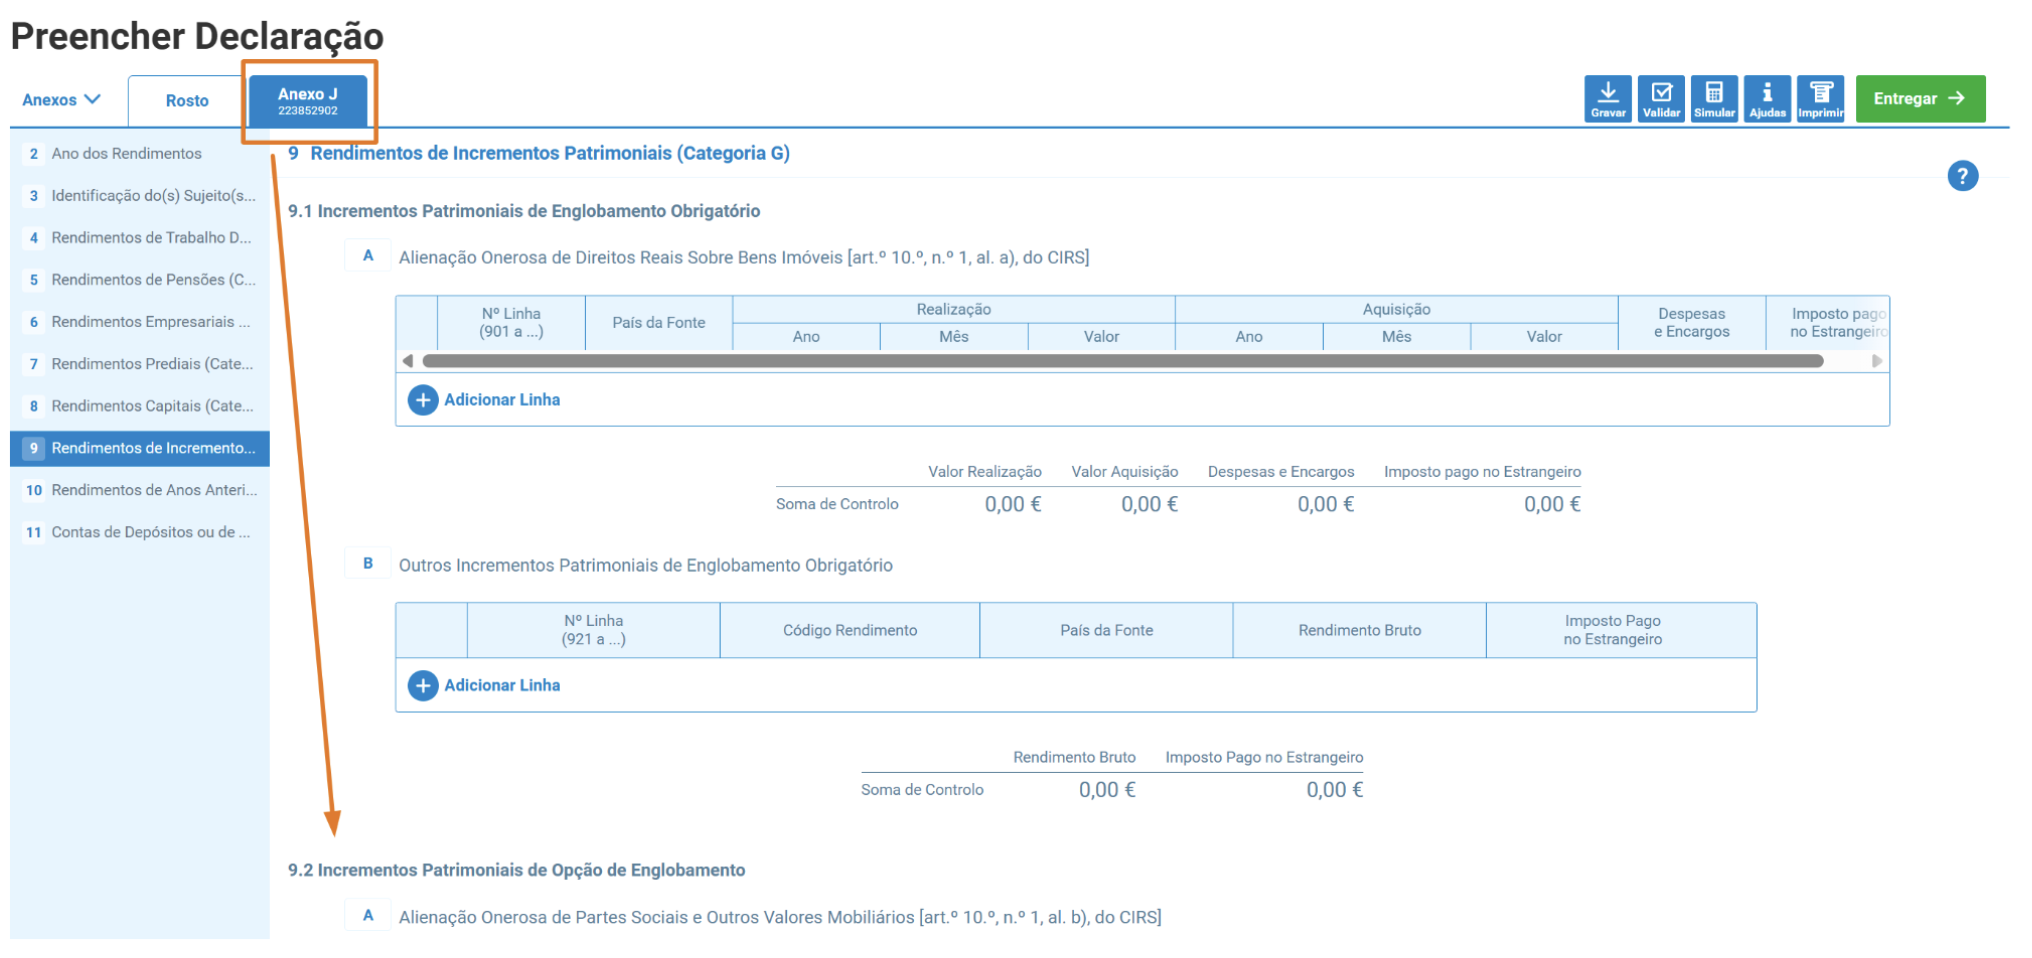
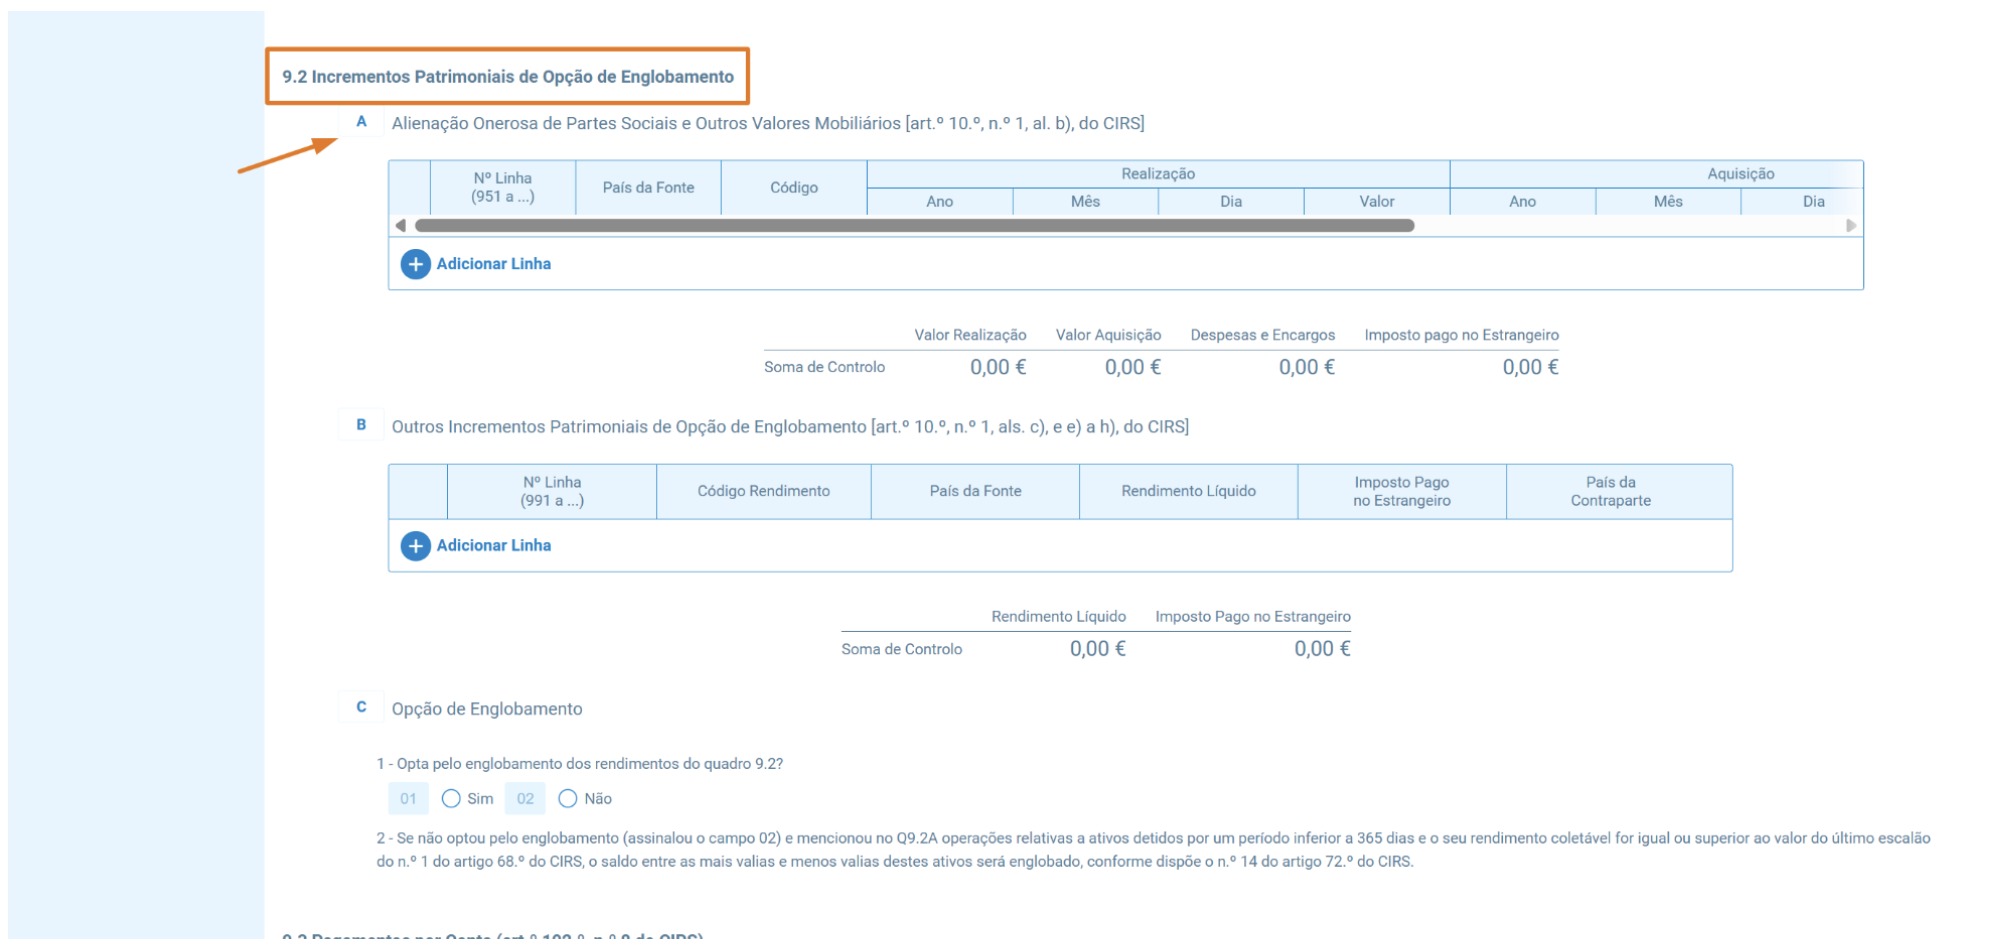
Se ainda estás a escolher onde investir, podes ver que corretoras fazem retenção na fonte e em que anexo declaras os rendimentos no nosso comparador de corretoras.
Para declarar dividendos de ações estrangeiras, usa o Quadro 8A do Anexo J. O código é o E11 quando não houve retenção em Portugal (o caso normal numa corretora estrangeira) e o E10 quando um intermediário português já reteve IRS.
Exclusão parcial de tributação em função do prazo de detenção
Desde a Lei n.º 31/2024, o artigo 43.º, n.º 5, do Código do IRS exclui de tributação uma parte do saldo das mais-valias consoante o tempo durante o qual detiveste o ativo:
- Entre 2 e 5 anos: ficam excluídos 10% do rendimento, o que dá uma taxa efetiva de 25,2%.
- Entre 5 e 8 anos: ficam excluídos 20%, uma taxa efetiva de 22,4%.
- 8 anos ou mais: ficam excluídos 30%, uma taxa efetiva de 19,6%.
As taxas efetivas acima partem da taxa autónoma de 28%. A exclusão não depende de optares pelo englobamento, aplica-se de qualquer forma (n.º 6 do mesmo artigo).
Só abrange valores mobiliários admitidos à negociação e unidades de participação de organismos de investimento coletivo (OIC) abertos, categoria onde entram os ETFs UCITS (fundos harmonizados ao abrigo da regulamentação europeia). Ficam de fora os instrumentos financeiros derivados, os warrants autónomos, os certificados e os criptoativos. Além disso, só se aplica a vendas feitas a partir de 29 de junho de 2024.
Para a aproveitares, o Quadro 9.2A do Anexo J tem uma coluna onde assinalas se a operação respeita a valores mobiliários admitidos à negociação ou a partes de OIC abertos. Como este é o quadro dos rendimentos obtidos no estrangeiro, a exclusão também está disponível para quem investe através de corretoras estrangeiras, desde que as datas de aquisição estejam bem identificadas.
Principais corretoras e como declarar no IRS
DEGIRO IRS
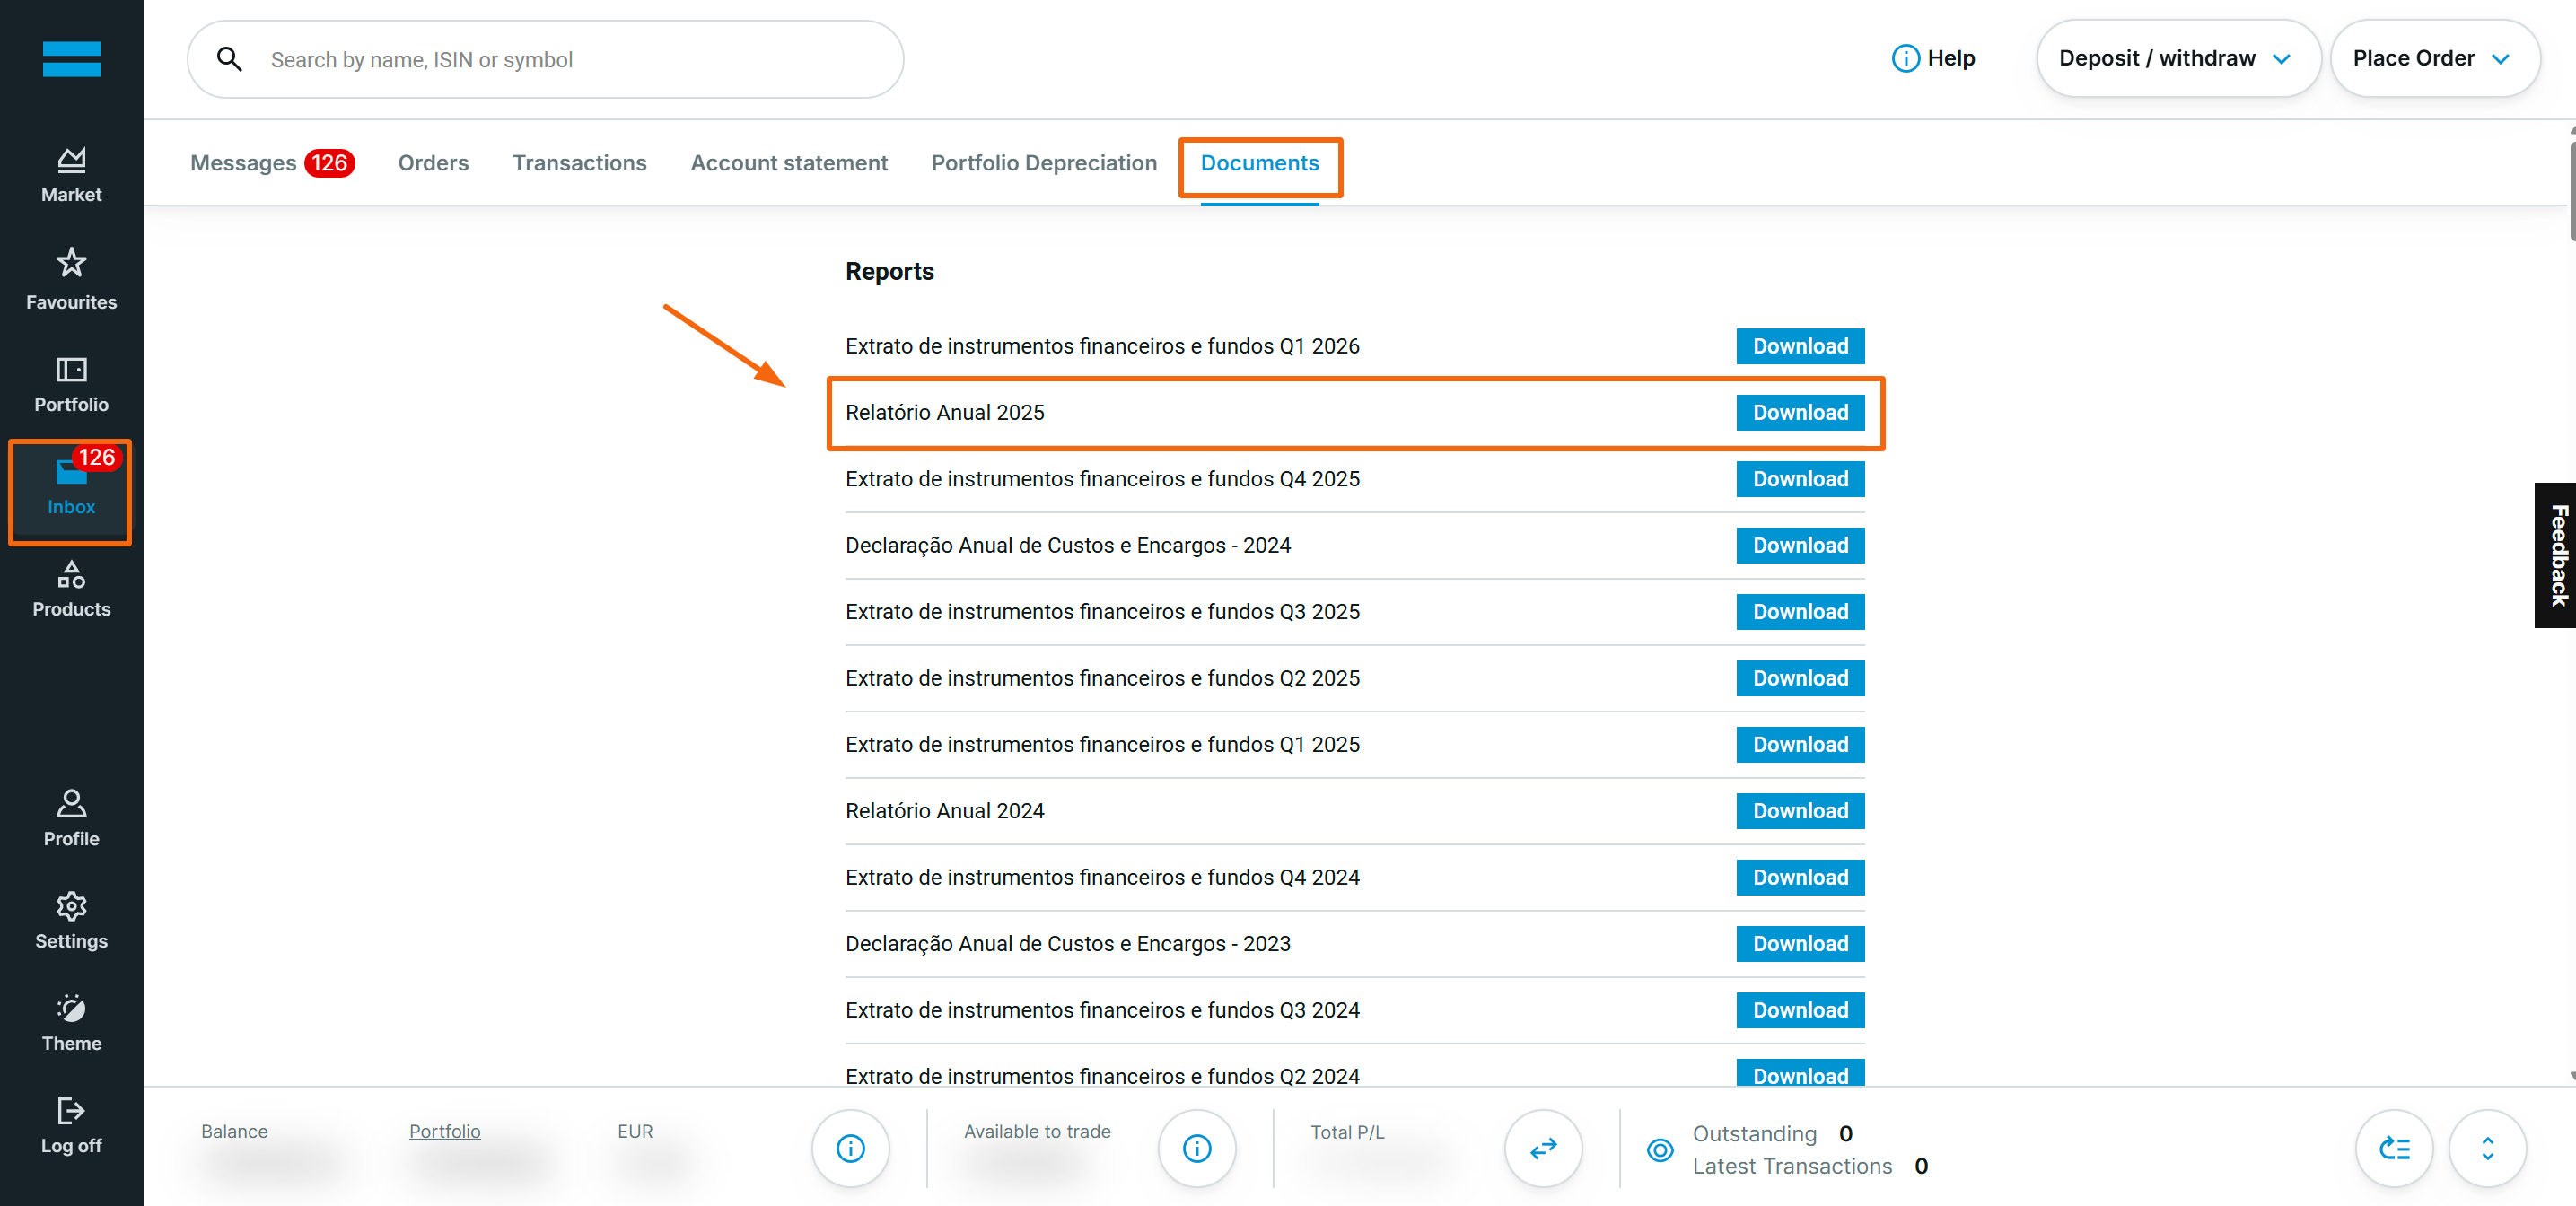
A DEGIRO não tem sucursal em Portugal, por isso as vendas vão para o Anexo J. A corretora disponibiliza um relatório anual com o resumo das tuas transações, em "Inbox", "Documentos" e "Relatórios". Este relatório não está adaptado às regras fiscais portuguesas, o que obriga a cálculos manuais, sobretudo se tiveres muitas transações.
eToro IRS
Deves registar os valores de compra, venda e eventuais comissões. Atenção que a eToro utiliza CFDs em muitos ativos, o que implica regras fiscais diferentes das ações ou ETFs tradicionais.
Para encontrares a informação do ano, acede a "Definições", "Conta", "Documentos" e "Extrato de conta".
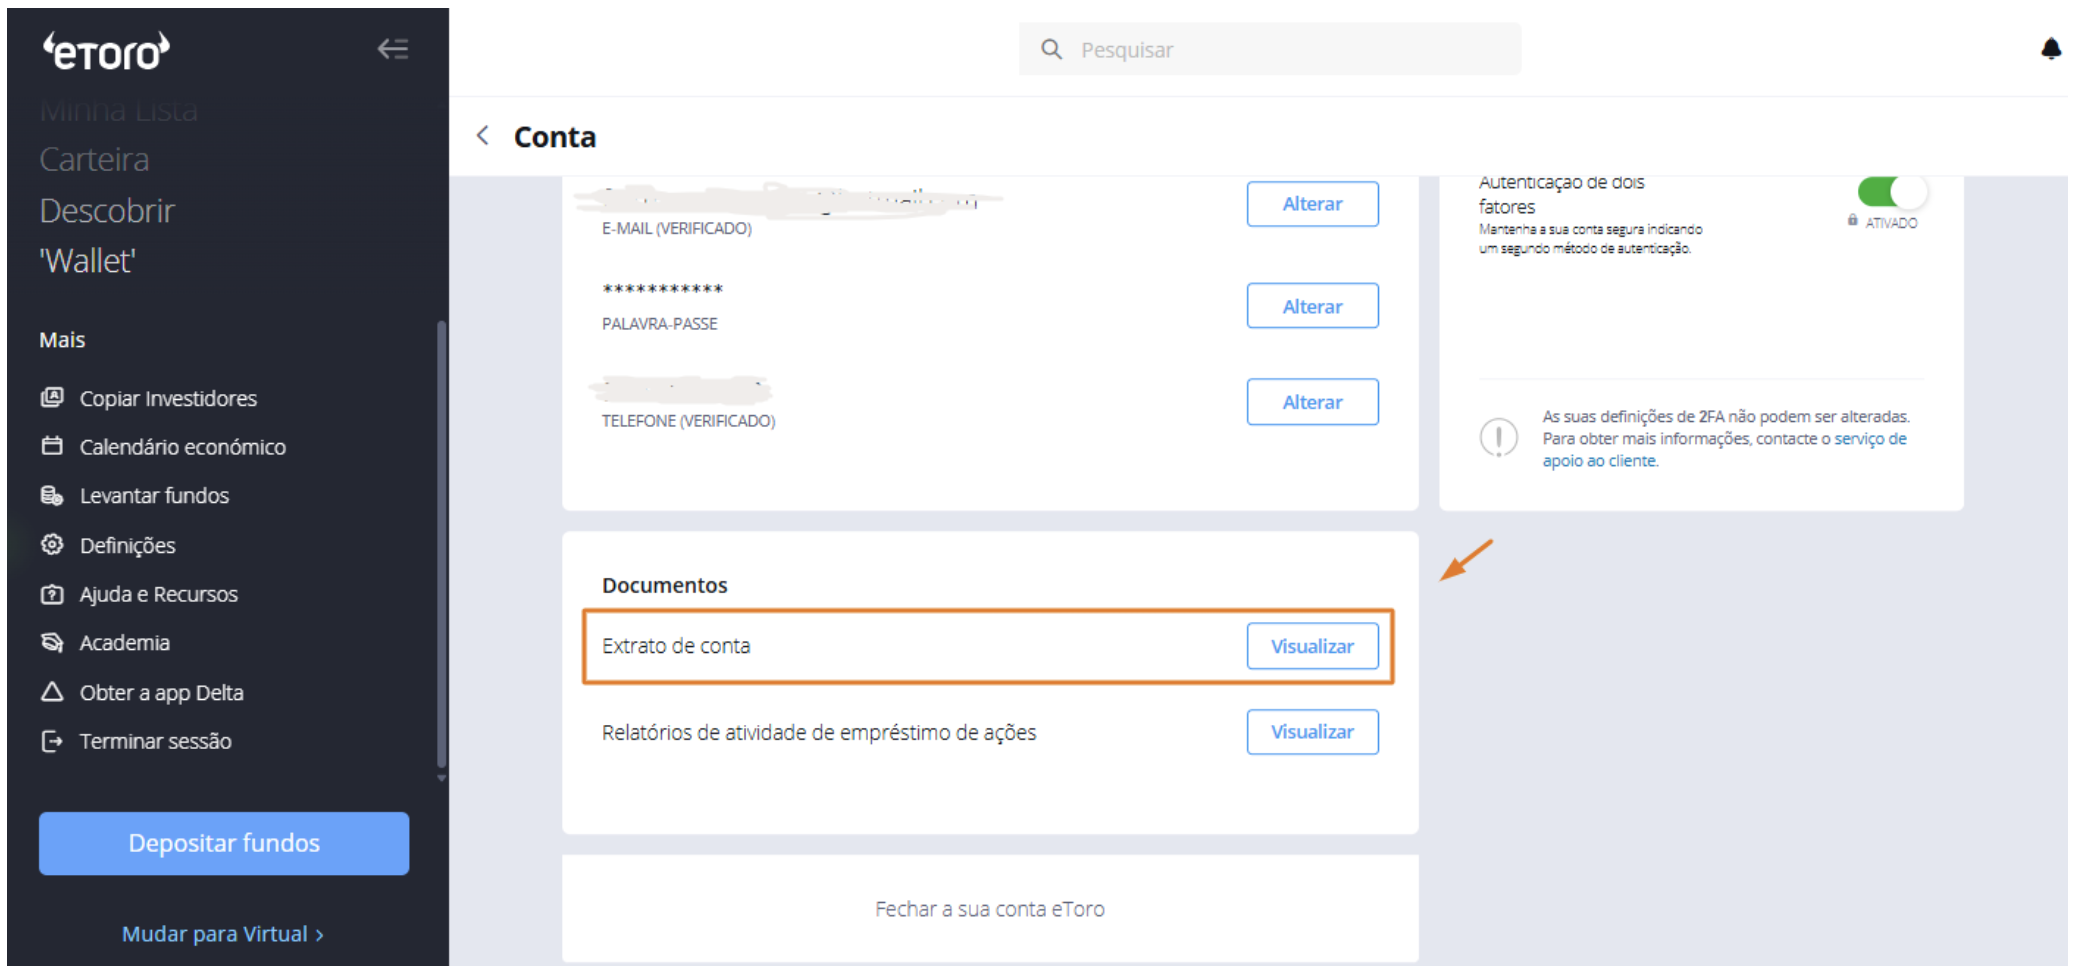
Se negociaste CFDs, a declaração é feita no Anexo J, Quadro 9.2B, com o código G30. Nos derivados declara-se o resultado líquido das operações: se ganhaste 500€ num CFD e perdeste 200€ noutro, declaras 300€.
XTB IRS
A XTB opera através de uma sucursal em Portugal (XTB, S.A. - Sucursal em Portugal), por isso as mais e menos-valias declaram-se no Anexo G.
A XTB envia todos os anos um ficheiro de mais-valias (por exemplo, "IRS 2025 - Capital Gains" para as vendas de 2025), com o detalhe das transações, datas e valores. Encontras este documento na "Área de Clientes", em "O meu perfil" e "Documentos".
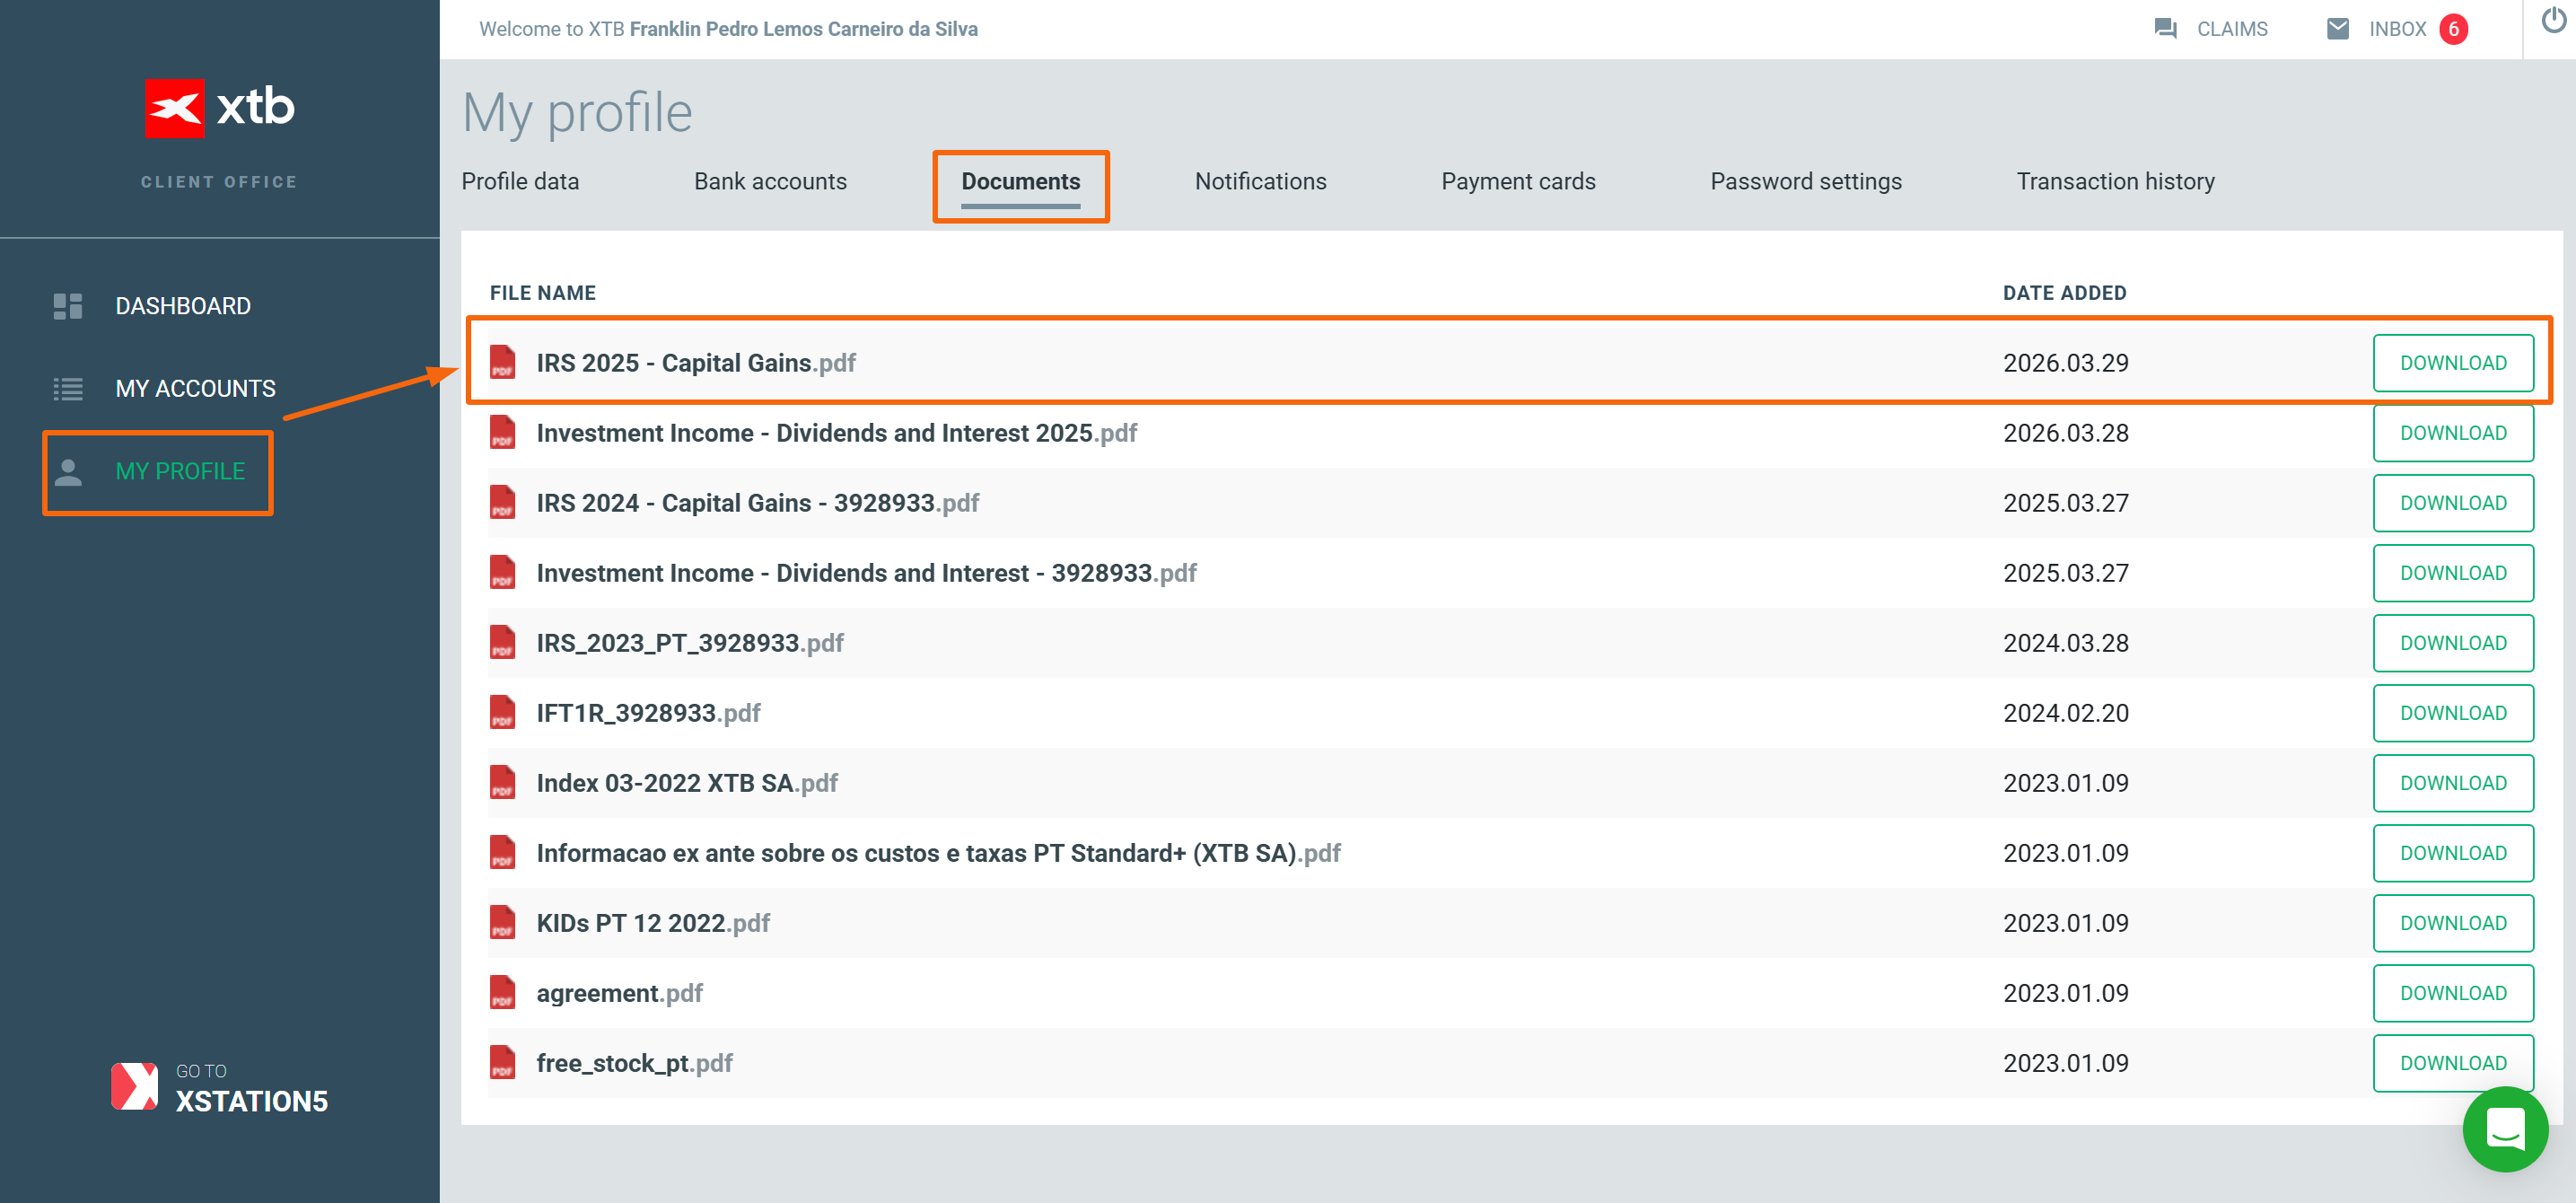
A XTB não retém imposto sobre as mais-valias, mas comunica as vendas à Autoridade Tributária e estas aparecem pré-preenchidas no Anexo G da tua declaração. Confirma os valores com o ficheiro de mais-valias antes de submeter.
Os dividendos seguem outras regras. Nas ações e ETFs estrangeiros, a XTB não retém IRS em Portugal, por isso declaras os dividendos no Quadro 8A do Anexo J com o código E11, com o imposto retido no país de origem na coluna do imposto pago no estrangeiro. Nos dividendos de empresas portuguesas, a XTB retém 35% em vez dos 28% habituais, porque, segundo a XTB, a entidade que distribui os dividendos não tem informação sobre os beneficiários efetivos. Esta retenção é definitiva e não tens de declarar estes dividendos, salvo se optares pelo englobamento.
Queres saber mais? Consulta o guia completo da XTB sobre como declarar investimentos no IRS.
Trading 212 IRS
Na Trading 212, os extratos são simples de exportar, mas, como na maioria das corretoras estrangeiras, não vêm preparados para o IRS português. Cruza as datas de compra e venda, valores e comissões e organiza tudo para o Quadro 9.2A do Anexo J. Desde setembro de 2026, os clientes portugueses são servidos pela Trading 212 EU GmbH, com sede na Alemanha: confirma nos teus extratos qual a entidade do período em causa, porque é esse o país da contraparte.
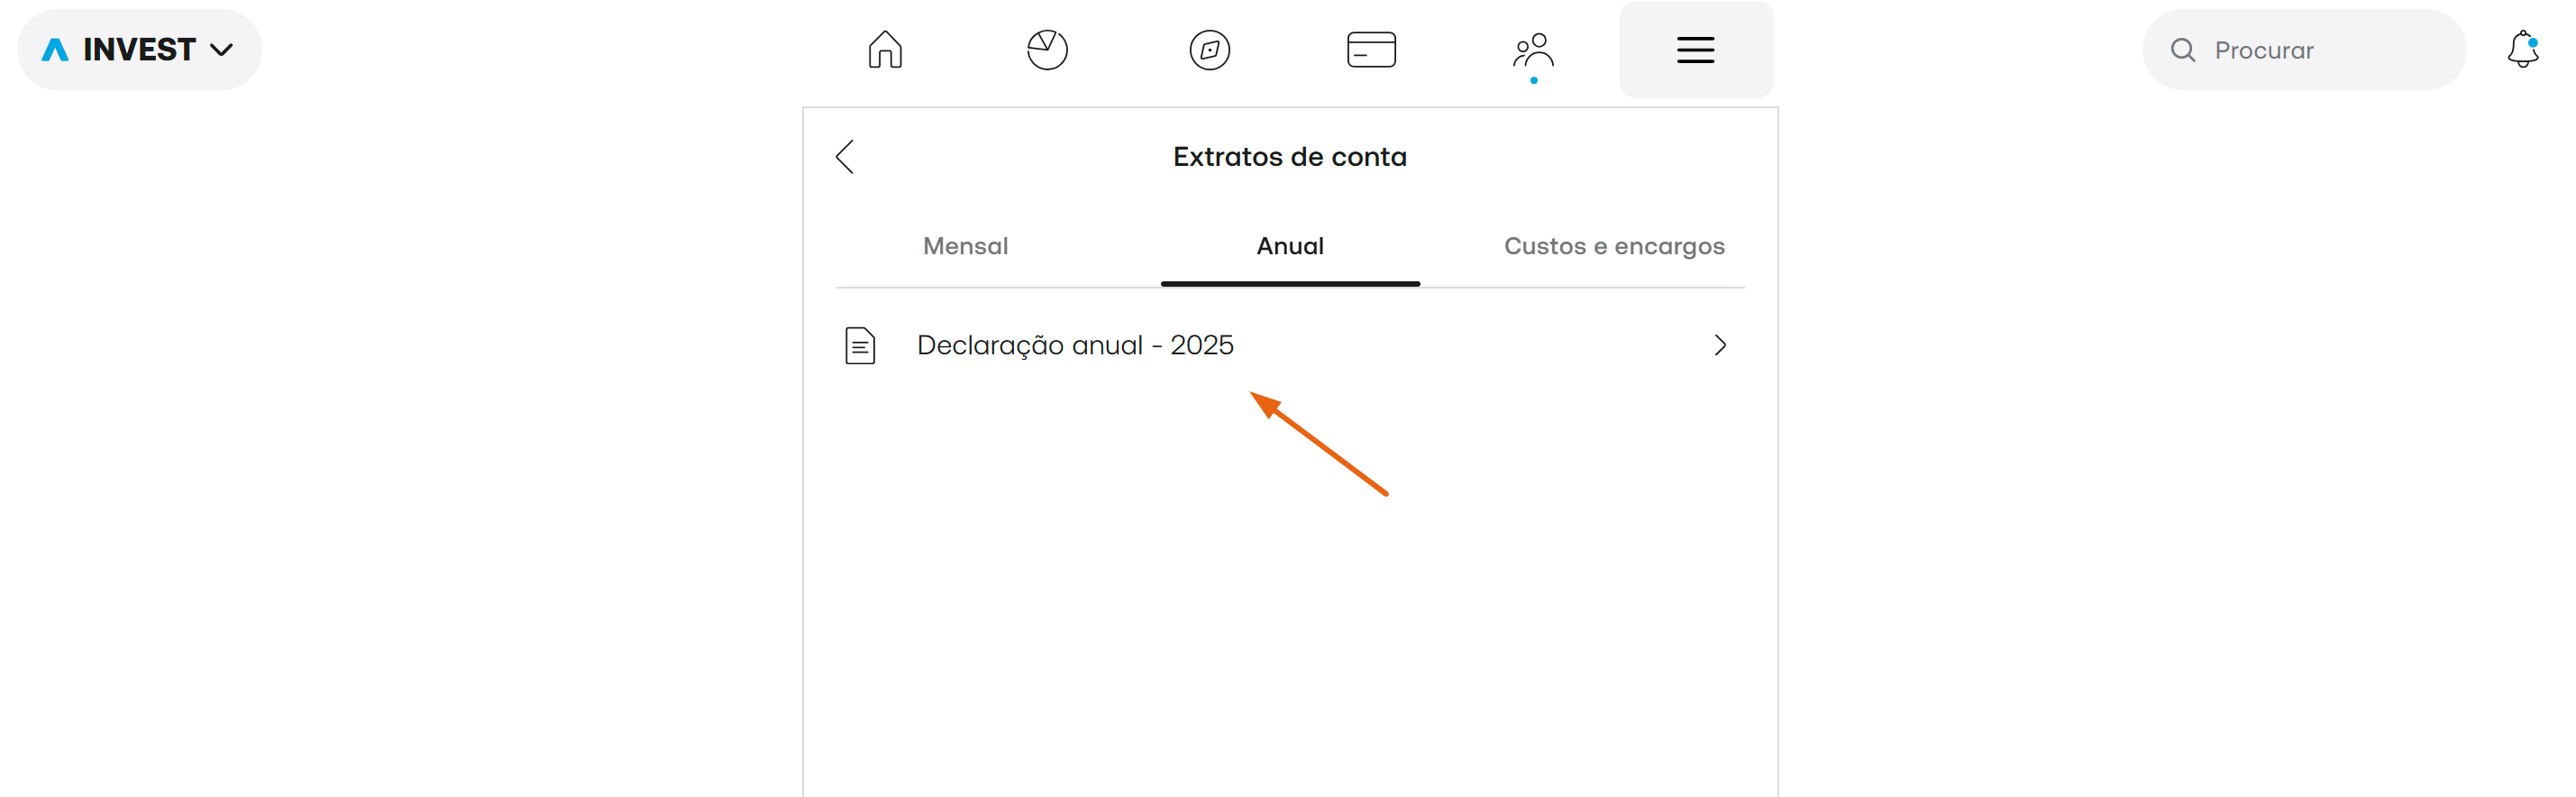
Para acederes ao ficheiro, vai às "Definições", desce até "Documentos", "Extratos de conta" e escolhe o "Anual".
Trade Republic IRS
Desde julho de 2026, a Trade Republic tem uma sucursal em Portugal. Quem ativou o IBAN português passa a declarar as mais-valias no Anexo G. Quem manteve o IBAN alemão continua a declará-las no Anexo J. Com o IBAN português, a sucursal também retém IRS em Portugal sobre os dividendos. Nas ações estrangeiras, se os declarares no Quadro 8A do Anexo J com o código E10, recuperas como crédito o imposto retido no país de origem. Se migraste a meio do ano, confirma no relatório fiscal em que conta foi feita cada venda. Explicamos a mudança no artigo sobre o IBAN português da Trade Republic.
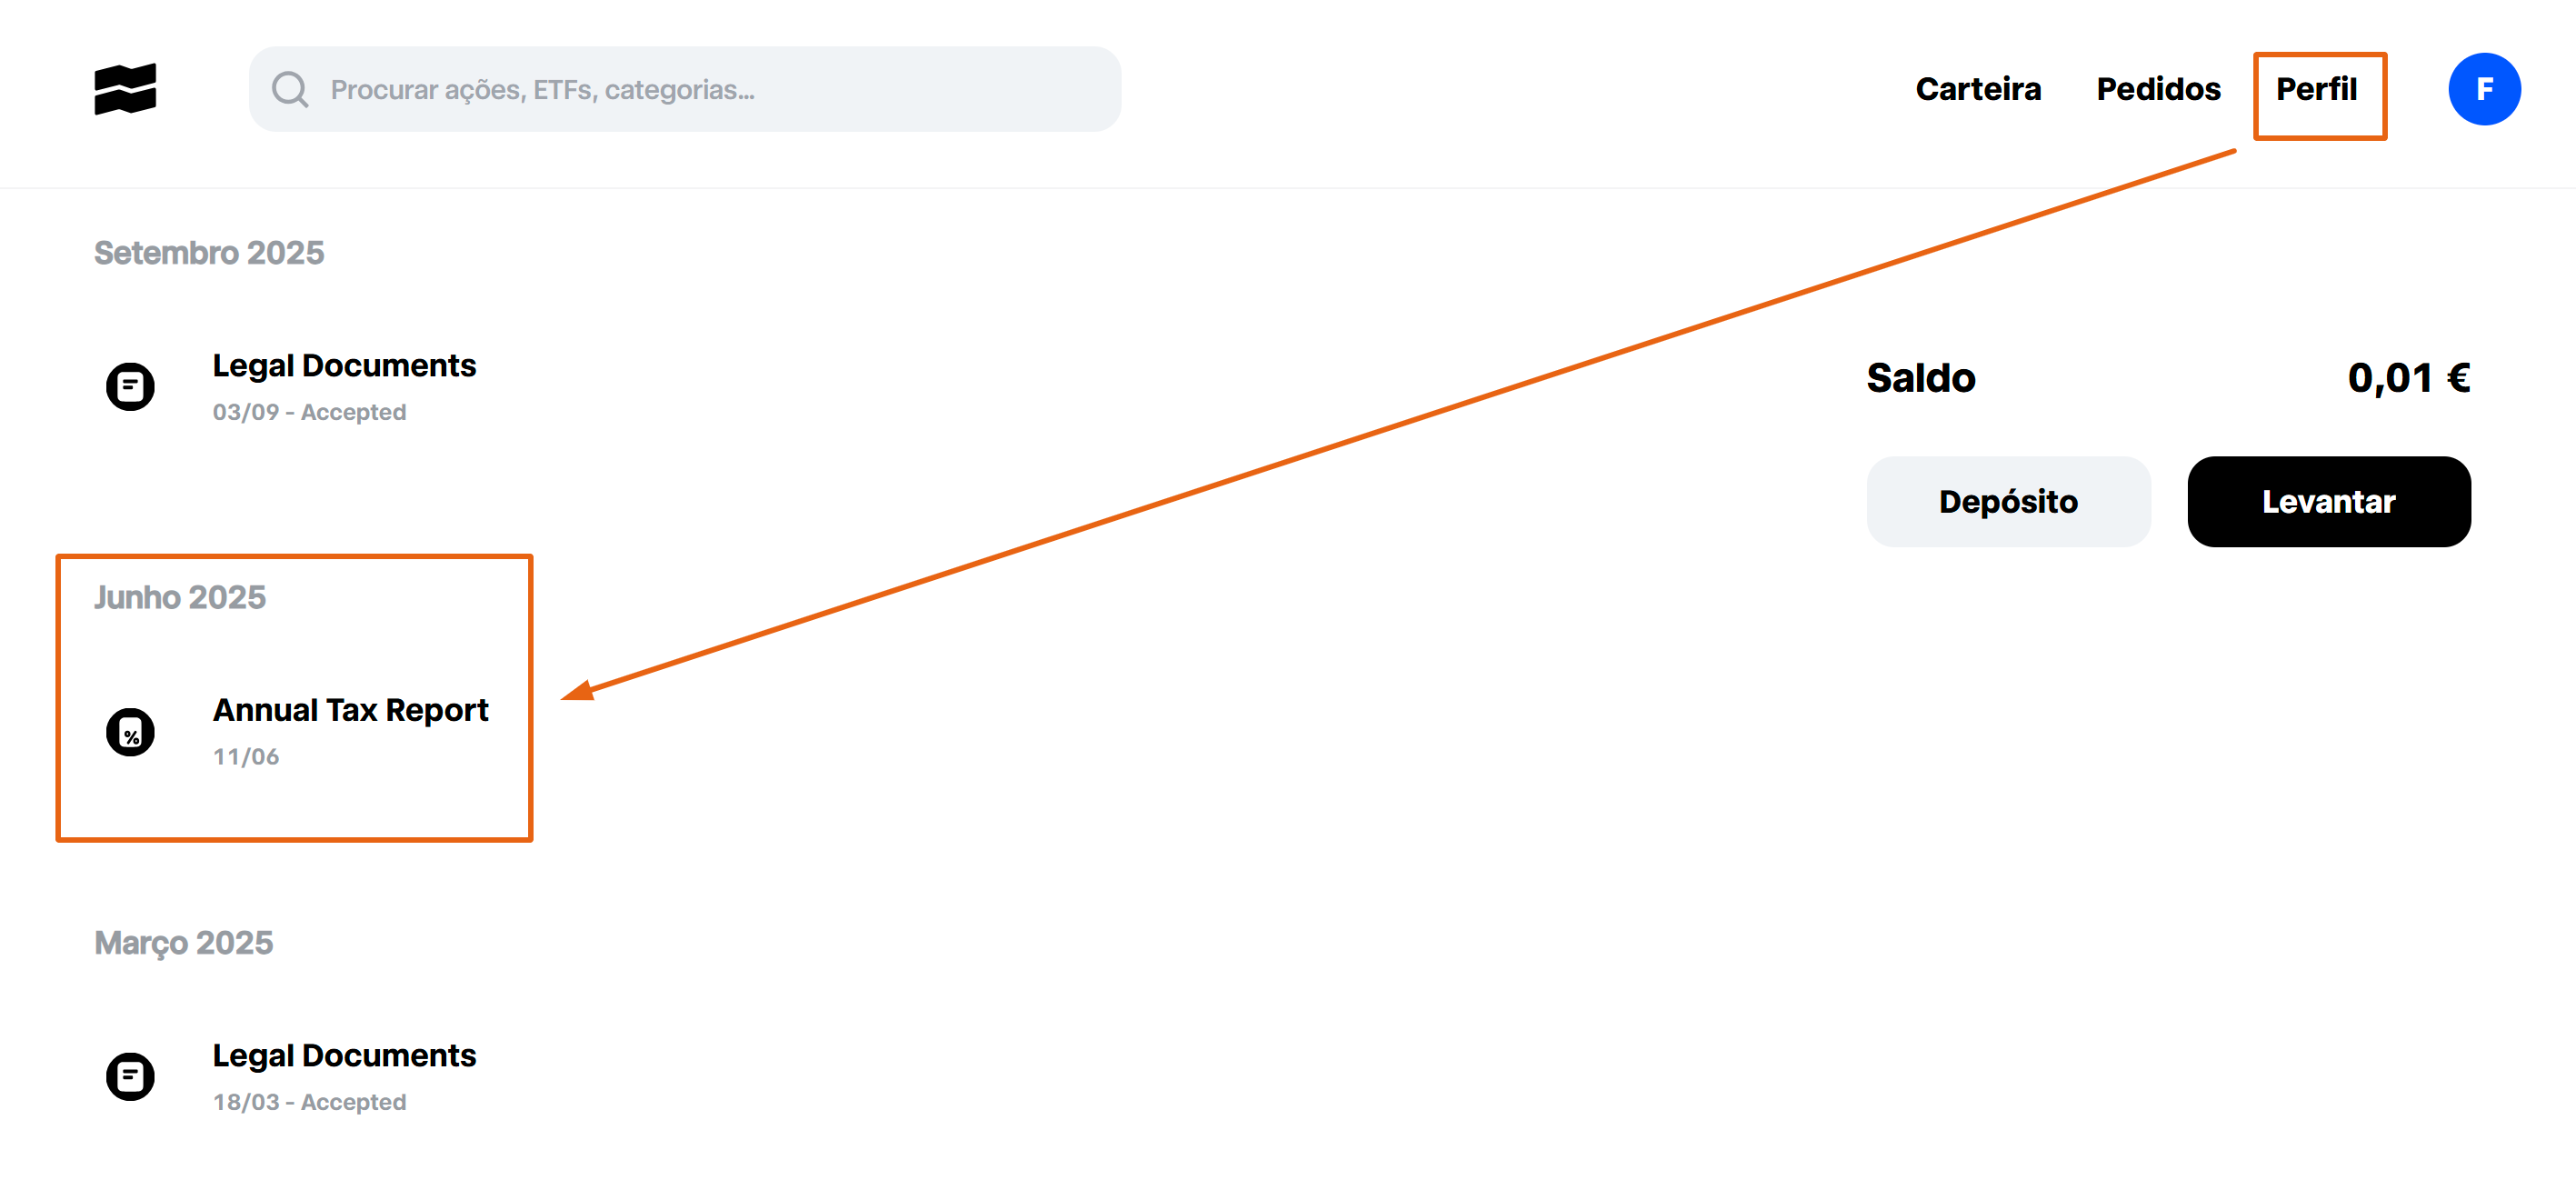
O relatório fiscal anual fica em "Perfil", "Atividade". No ano passado, o relatório de 2024 chegou a 11 de junho de 2025, já com o prazo do IRS a decorrer.
Interactive Brokers IRS
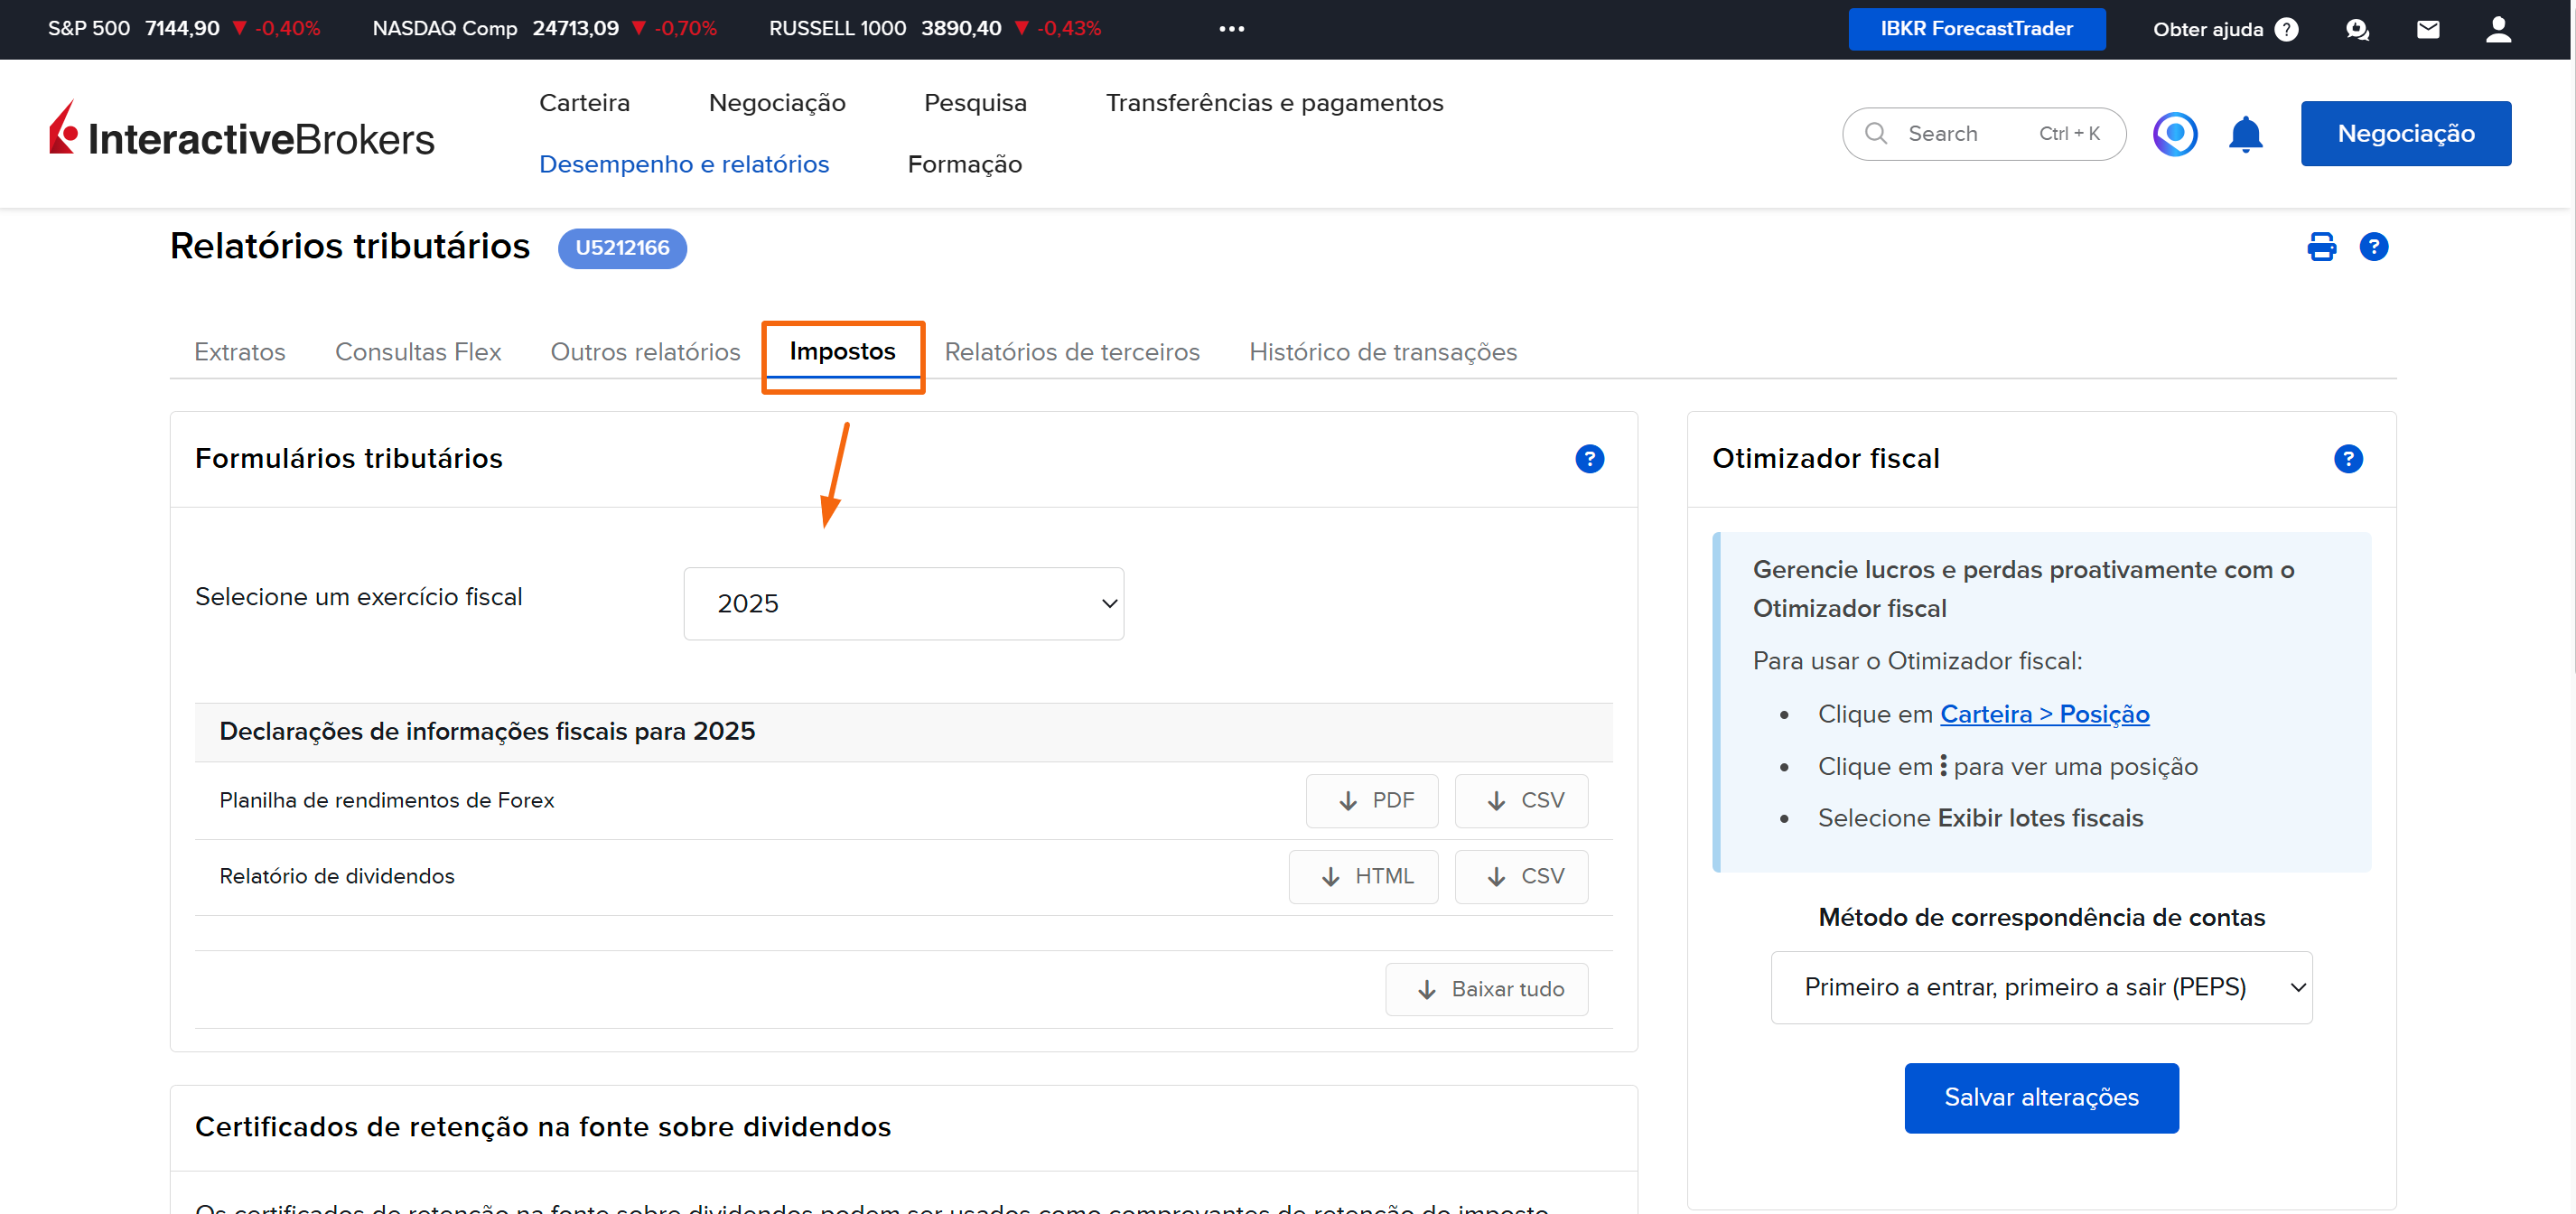
A Interactive Brokers serve os clientes portugueses a partir da Irlanda, por isso as vendas vão para o Anexo J. Os documentos fiscais estão em "Desempenho e relatórios" e "Documentos fiscais":
Como simplificar todo este processo? Conhece a Tax Wizard
A Tax Wizard é uma plataforma portuguesa criada para resolver este problema. Calcula automaticamente as mais-valias e os dividendos a declarar em ações, CFDs, ETFs, obrigações, juros e criptomoedas.
Com esta ferramenta podes:
- Importar automaticamente os ficheiros da DEGIRO, Interactive Brokers, XTB e outros
- Ver as tuas mais/menos-valias automaticamente calculadas
- Gerar um ficheiro pronto a submeter no Portal das Finanças
- Evitar erros e dores de cabeça.
Como parceiros da Tax Wizard, recomendamos vivamente esta solução a quem investe de forma ativa. Esta ferramenta ajuda-te a poupar tempo e a garantir que não cometes falhas que possam levar a problemas ou coimas.
Através do nosso link poderás ter 20% de desconto na subscrição do Tax Wizard.
Dicas importantes
- Declara sempre os ganhos (e perdas), mesmo que o montante te pareça pequeno.
- Guarda os extratos das corretoras todos os anos.
- Antes de entregar, usa o botão "Simular" da declaração no Portal das Finanças para veres o resultado com os anexos G e J preenchidos.
- Em caso de dúvida, pede apoio a um contabilista.
“Tax Loss Harvesting” – Vender para reduzir impostos
Uma dica interessante para quem investe de forma ativa é a estratégia de tax loss harvesting. Em termos simples, significa vender posições que estejam em perda para compensar ou “abater” os ganhos de capital ou de juros gerados ao longo do ano.
Exemplo: vendes este ano uma ação com um ganho de 1.000€ e tens outra com uma perda não realizada de 300€. Se venderes também a segunda antes de 31 de dezembro, ficas com uma menos-valia de 300€ e a base tributável desce para 700€.
Contudo, deves analisar se faz sentido do ponto de vista de investimento ou se está apenas a ser feito para fins fiscais. Planeia sempre de forma racional, não apenas para poupar imposto.
Perguntas frequentes
Tenho de declarar ações que comprei mas não vendi?
Não. Só se declaram as vendas (mais e menos-valias realizadas), os dividendos e os juros. A exceção são as contas em corretoras estrangeiras, que têm de ser identificadas no Quadro 11 do Anexo J mesmo sem movimentos.
Os ETFs declaram-se como ações?
Numa corretora estrangeira vão para o Quadro 9.2A do Anexo J. O guia da Ordem dos Contabilistas Certificados usa o código G90, mas indica que o G01 leva ao mesmo imposto. Numa corretora com sucursal em Portugal vão para o Anexo G.
A corretora retém imposto quando vendo ações ou ETFs?
Não. Nenhuma corretora retém imposto sobre as mais-valias. És tu que as declaras no IRS do ano seguinte, no Anexo G ou no Anexo J consoante a corretora.
Até quando tenho de entregar a declaração?
A declaração Modelo 3 entrega-se entre 1 de abril e 30 de junho do ano seguinte ao das vendas.
Este artigo tem fins informativos e não constitui aconselhamento fiscal. As regras e os impressos do IRS podem mudar. Confirma sempre a tua situação concreta com um contabilista ou junto da Autoridade Tributária. Informação verificada em novembro de 2026.