Anexo J do IRS: o que é, quadros, códigos e como preencher (2026)

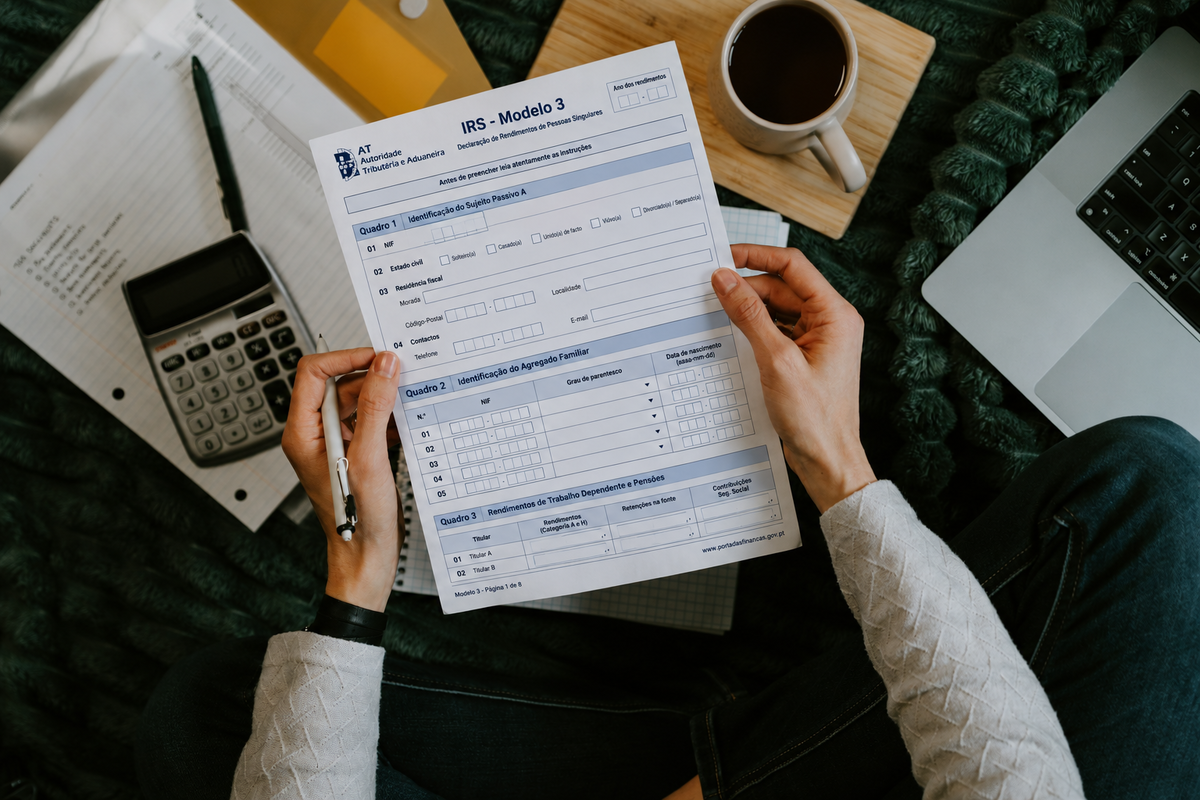

O Anexo J é a parte da declaração de IRS (Imposto sobre o Rendimento das Pessoas Singulares) onde declaras o que ganhaste fora de Portugal: o salário de um trabalho no estrangeiro, os dividendos de ações americanas, as mais-valias de ETFs vendidos numa corretora estrangeira ou os juros de uma conta lá fora. Serve também para identificar as contas bancárias e de títulos que tens noutros países, mesmo que não tenham dado rendimento nenhum.
Neste guia explico quem tem de o entregar, o que vai em cada quadro, os códigos mais usados por investidores e por quem trabalha uns meses no estrangeiro e como funciona o crédito de imposto que evita pagares duas vezes sobre o mesmo rendimento.
O que é o Anexo J e quem tem de o entregar
Quem é residente fiscal em Portugal paga IRS sobre todos os rendimentos, obtidos cá ou no estrangeiro. Os obtidos no estrangeiro declaram-se no Anexo J, que acompanha a declaração Modelo 3 entregue entre 1 de abril e 30 de junho do ano seguinte (página da Autoridade Tributária sobre rendimentos obtidos no estrangeiro).
Tens de o preencher se, por exemplo:
- Trabalhaste por conta de outrem noutro país, mesmo que só alguns meses.
- Recebeste dividendos ou juros pagos por uma entidade sem sede em Portugal.
- Vendeste ações ou ETFs (fundos cotados em bolsa, do inglês Exchange Traded Funds) numa corretora sem presença em Portugal, como a Interactive Brokers.
- Tens uma conta bancária ou de títulos numa instituição financeira estrangeira, como a Wise ou um banco americano.
O Anexo J é individual. Num casal com tributação conjunta, cada um entrega o seu com a parte dos rendimentos que lhe pertence. O mesmo vale para os dependentes com rendimentos de fonte estrangeira (questões frequentes da Autoridade Tributária).
Nas corretoras com sucursal em Portugal, como a XTB e a Trade Republic com IBAN português, as mais-valias vão para o Anexo G. Explicamos o caso de cada corretora no guia sobre como declarar investimentos no IRS.
Continuas residente se fores trabalhar uns meses para fora?
A residência decide se Portugal tributa o que ganhas lá fora. Segundo o artigo 16.º do Código do IRS (CIRS), és residente se passares mais de 183 dias em Portugal num período de 12 meses que comece ou termine no ano em causa. Também és residente se, em qualquer dia desse período, tiveres cá uma habitação que mostre a intenção de a manter como residência habitual.
Quem vai trabalhar cinco ou seis meses para fora e mantém a casa em Portugal continua, em regra, residente. Declara o salário estrangeiro no Anexo J e usa o crédito de imposto que explico mais abaixo. Se saíres de vez, perdes a residência a partir do último dia em Portugal (n.º 4 do mesmo artigo).
Contudo, continuas residente todo esse ano se voltares a ser residente no ano seguinte ou se tiveres passado mais de 183 dias cá e depois obtiveres rendimentos que Portugal tributaria (n.ºs 14 a 16). Ao deixares de ser residente, tens 60 dias para atualizar o domicílio fiscal para o estrangeiro. Antes de o fazeres, confirma a tua situação com um contabilista.
Os quadros do Anexo J
O impresso oficial do Anexo J, em vigor desde janeiro de 2026, tem um quadro para cada categoria de rendimento. Em cada linha indicas o código do rendimento, o país da fonte (por código, por exemplo 840 para os Estados Unidos), o rendimento bruto e o imposto pago no estrangeiro.
Fonte: impresso do Anexo J da declaração Modelo 3, modelo em vigor a partir de janeiro de 2026.
Salário obtido no estrangeiro: quadro 4
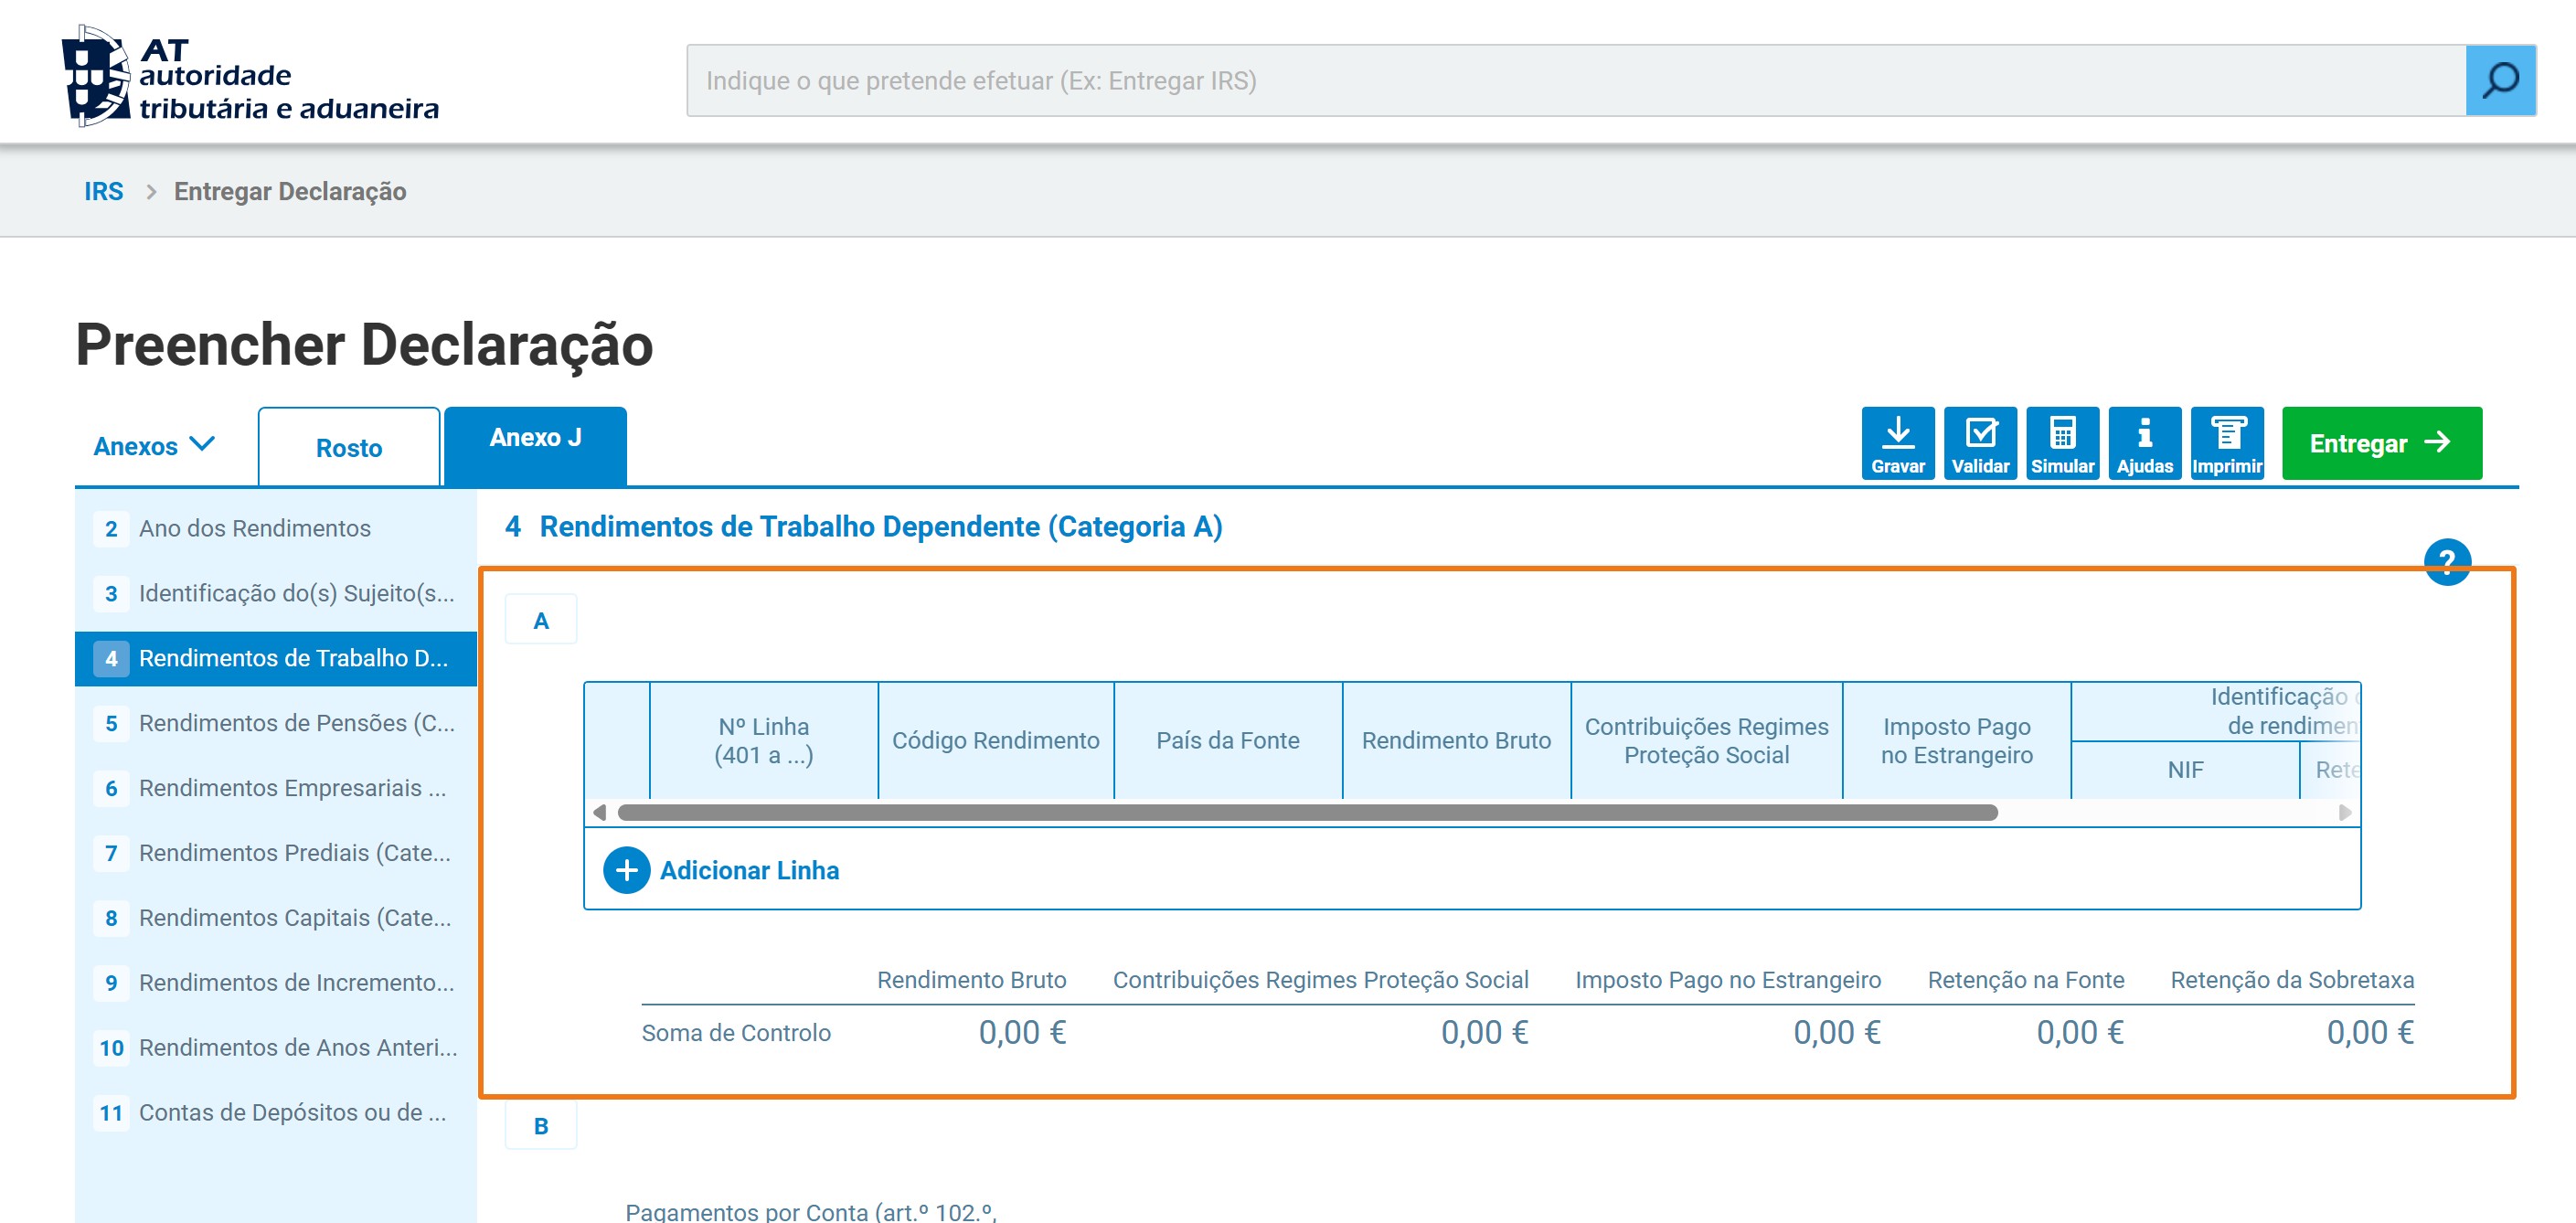
O salário de um trabalho por conta de outrem no estrangeiro vai para o quadro 4A, com o código A01 (remunerações privadas) ou A02 (remunerações públicas). O A03 é para remunerações de membros de órgãos sociais, como gerentes e administradores. Por cada linha indicas:
- Rendimento bruto: o salário antes de impostos e descontos, convertido em euros.
- Contribuições: os descontos obrigatórios para a segurança social do país onde trabalhaste.
- Imposto pago no estrangeiro: o imposto sobre o rendimento que pagaste nesse país. Nos Estados Unidos, o valor retido ao longo do ano vem no formulário W-2 que o empregador envia no início do ano seguinte. Se entregares declaração americana e o imposto final for diferente, conta o imposto final.
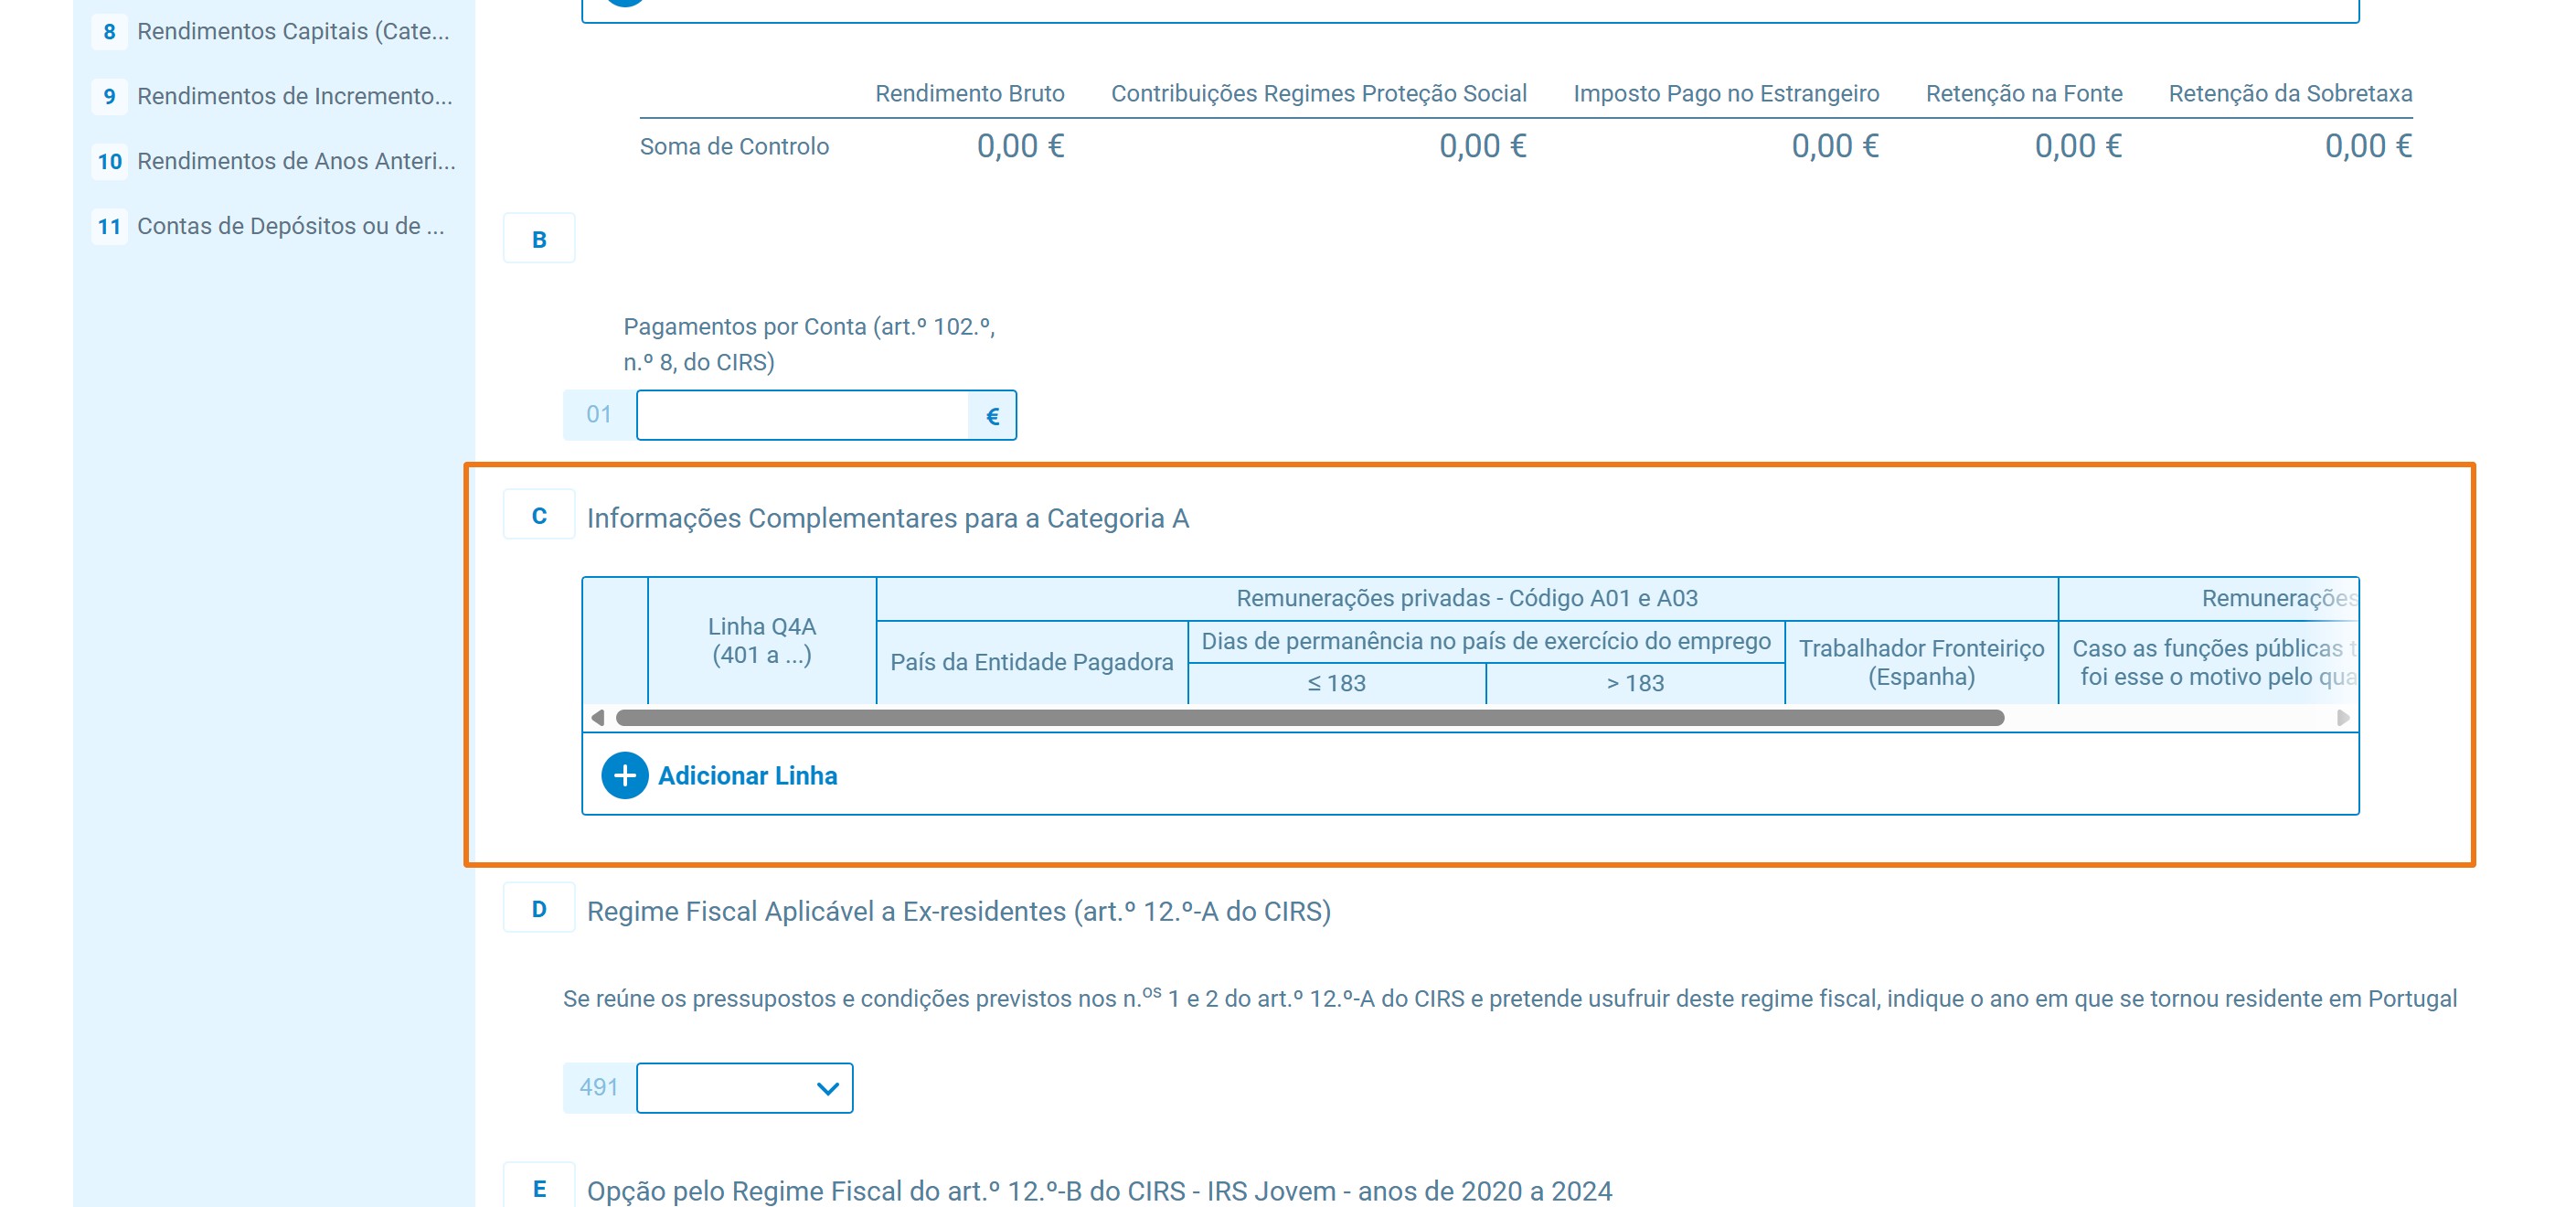
O quadro 4C pede informação complementar, como o país da entidade pagadora e se estiveste mais ou menos de 183 dias no país onde trabalhaste. Esta contagem importa porque as convenções para evitar a dupla tributação (CDT) usam muitas vezes os 183 dias para decidir que país pode tributar o salário. Se beneficias do IRS Jovem, o Anexo J tem um campo próprio para o indicar (quadro 4E.1).
Conversão para euros: o artigo 23.º do CIRS manda usar o câmbio de compra da data em que o rendimento foi pago ou ficou à tua disposição. Se não conseguires provar a data, usa-se o câmbio de 31 de dezembro do ano em causa. Guarda os recibos de vencimento com as datas de pagamento.
Como funciona o crédito de imposto por dupla tributação
Declarar no Anexo J não te obriga a pagar imposto duas vezes. O artigo 81.º do CIRS dá-te um crédito de imposto igual ao menor de dois valores: o imposto sobre o rendimento pago no estrangeiro ou a parte do IRS português que corresponde a esse rendimento. Se houver uma CDT entre Portugal e esse país, o crédito não pode ultrapassar o imposto que a convenção permite ao outro país cobrar.
Exemplo com dividendos: recebes 1.000€ de dividendos de uma empresa americana. Com o formulário W-8BEN preenchido na corretora, os Estados Unidos retêm 15% (150€), a taxa geral prevista na convenção entre Portugal e os Estados Unidos. Em Portugal, à taxa autónoma de 28%, o IRS seria de 280€. O crédito é o menor dos dois valores (150€), por isso pagas mais 130€ em Portugal e, no total, 28%. Sem o W-8BEN, os Estados Unidos retêm 30%, mas o crédito em Portugal continua limitado aos 15% da convenção. O excesso só se recupera junto das autoridades americanas.
Exemplo com salário: trabalhas seis meses nos Estados Unidos com contrato de uma empresa americana. A convenção permite aos Estados Unidos tributar esse salário (artigo 15.º) e Portugal, como país de residência, elimina a dupla tributação pelo crédito de imposto (artigo 25.º). O salário soma-se aos teus outros rendimentos no IRS. Se a parte do IRS português correspondente a esse salário for 5.000€ e nos Estados Unidos tiveres pago 3.000€ de imposto federal, o crédito é de 3.000€ e pagas a diferença de 2.000€ em Portugal. Se tiveres pago 6.000€ nos Estados Unidos, o crédito fica limitado a 5.000€ e o excesso não é devolvido em Portugal.
Algumas convenções usam outro método, a isenção com progressividade: o rendimento estrangeiro não paga IRS, mas entra nas contas para definir a taxa aplicada aos restantes rendimentos (n.º 9 do artigo 81.º). Confirma sempre o que diz a convenção com o país em causa.
Juros e dividendos: quadro 8A
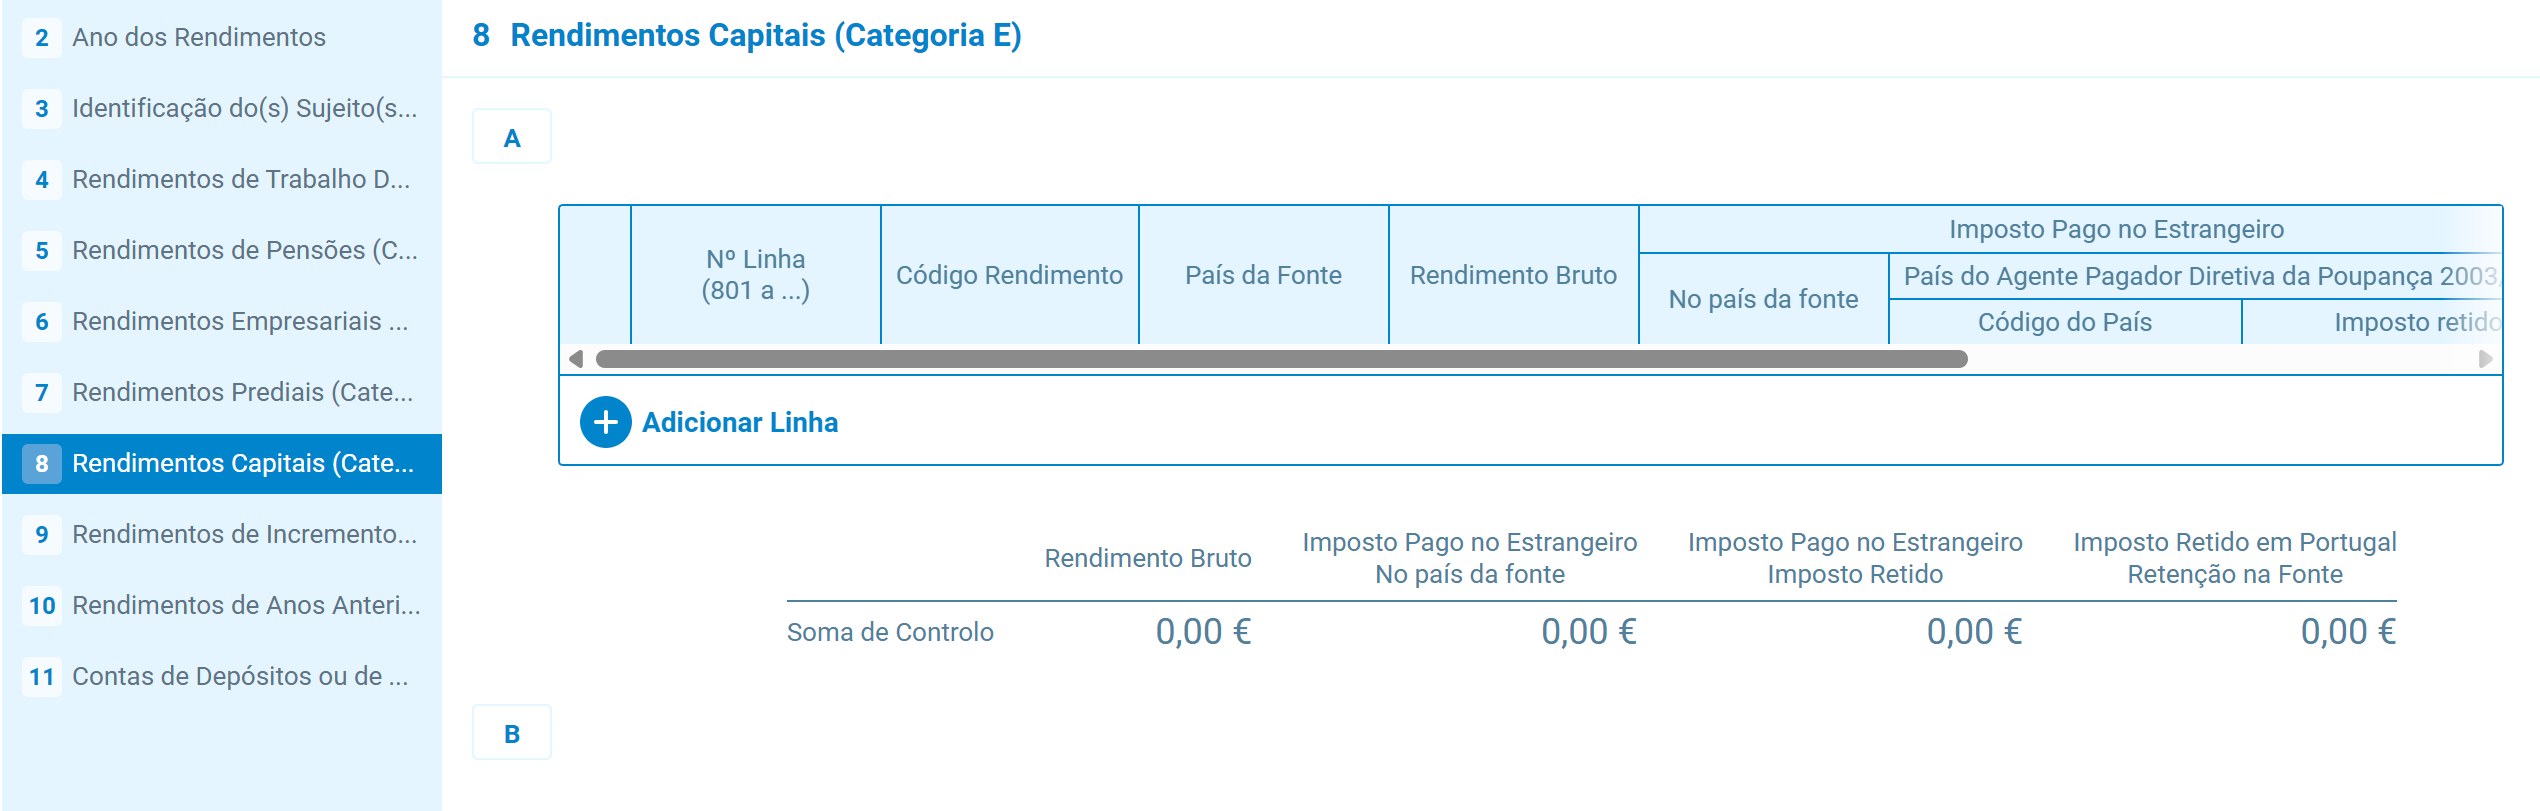
Os rendimentos de capitais obtidos no estrangeiro declaram-se no quadro 8A. Os códigos que mais aparecem são:
- E11: dividendos sem retenção em Portugal, o caso normal numa corretora estrangeira. Preenches o imposto retido no país da empresa na coluna do imposto pago no estrangeiro. Na XTB, os dividendos de ações e ETFs estrangeiros também vão para o E11, apesar de as vendas irem para o Anexo G.
- E10: dividendos de fonte estrangeira com retenção em Portugal, quando são pagos através de um intermediário português que já reteve IRS. Indicas também o imposto retido em Portugal e o NIF da entidade que o reteve. Na Trade Republic com IBAN português, a sucursal passa a reter IRS em Portugal sobre os dividendos, por isso usas o E10.
- E21: juros sem retenção em Portugal, como os de uma conta num banco estrangeiro.
Por defeito, estes rendimentos pagam a taxa autónoma de 28%. No quadro 8B podes optar pelo englobamento, que os soma aos restantes rendimentos e aplica a taxa do teu escalão. Só compensa para quem tem rendimentos baixos e, em regra, obriga a englobar também os outros rendimentos da mesma natureza. Explicamos as contas no guia de como funciona o IRS.
Mais-valias de ações e ETFs: quadro 9.2A
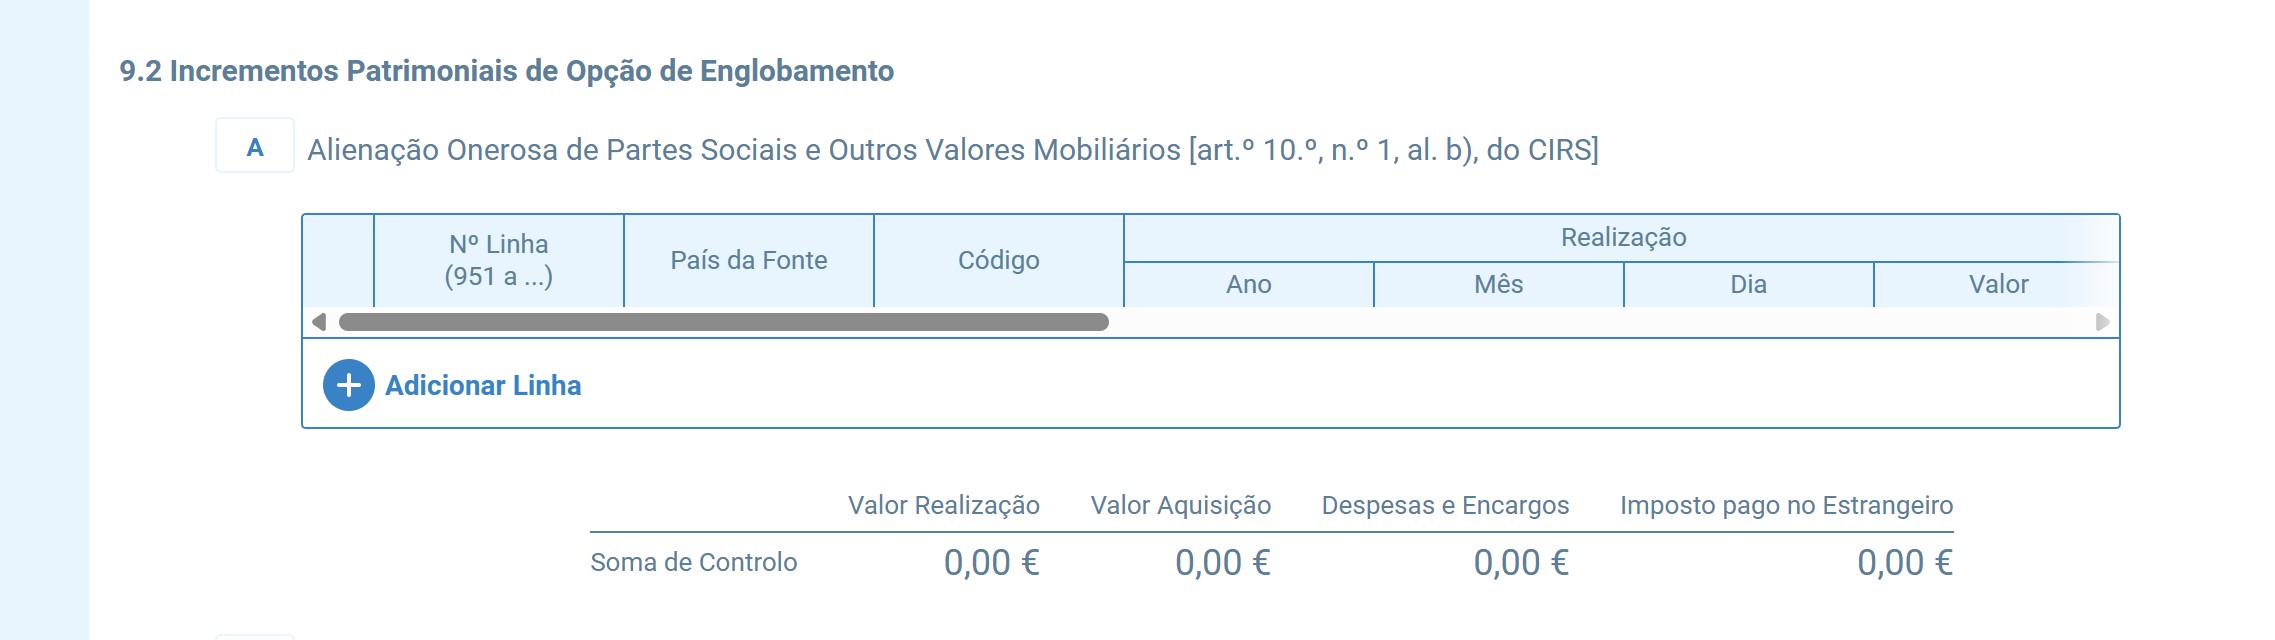
Cada venda de ações, ETFs, obrigações ou fundos feita numa corretora estrangeira ocupa uma linha do quadro 9.2A, com o código, as datas e valores de compra e de venda, as despesas (comissões), o imposto pago no estrangeiro, o país da fonte e o país da contraparte. Há ainda uma coluna que pergunta se os títulos estão admitidos à negociação ou se são unidades de fundos abertos.
O guia prático de mais-valias da Ordem dos Contabilistas Certificados (OCC) esclarece as duas colunas que mais dúvidas levantam:
- País da fonte: o país onde os títulos foram emitidos ou estão cotados. Para ações da Apple são os Estados Unidos (840), para um ETF domiciliado na Irlanda é a Irlanda (372).
- País da contraparte: o país da corretora ou plataforma onde fizeste a venda. Vê nos documentos da corretora qual é a entidade com quem tens contrato e onde está sediada.
Códigos: G01 para ações, G10 para obrigações e G20 para unidades de participação em fundos de investimento estrangeiros. Para ETFs vendidos numa corretora não estabelecida em Portugal, a OCC usa o G90 (outros valores mobiliários). Muitos investidores usam o G01 e a OCC indica que os dois códigos levam ao mesmo imposto.
O saldo entre mais-valias e menos-valias paga a taxa autónoma de 28%, salvo se optares pelo englobamento no quadro 9.2C. Nos valores mobiliários detidos mais de dois anos, o artigo 43.º, n.º 5, do CIRS exclui de tributação 10% a 30% da mais-valia, consoante o prazo de detenção.
Com dezenas de vendas no ano, preencher linha a linha leva horas e é fácil errar câmbios ou datas. A Tax Wizard, parceira do Literacia Financeira, importa os extratos das corretoras, calcula as mais-valias e gera o ficheiro para submeter no Portal das Finanças, com 20% de desconto pelo nosso link. Se ainda estás a escolher corretora, o nosso comparador de corretoras indica em que anexo se declara cada uma.
Contas no estrangeiro: quadro 11
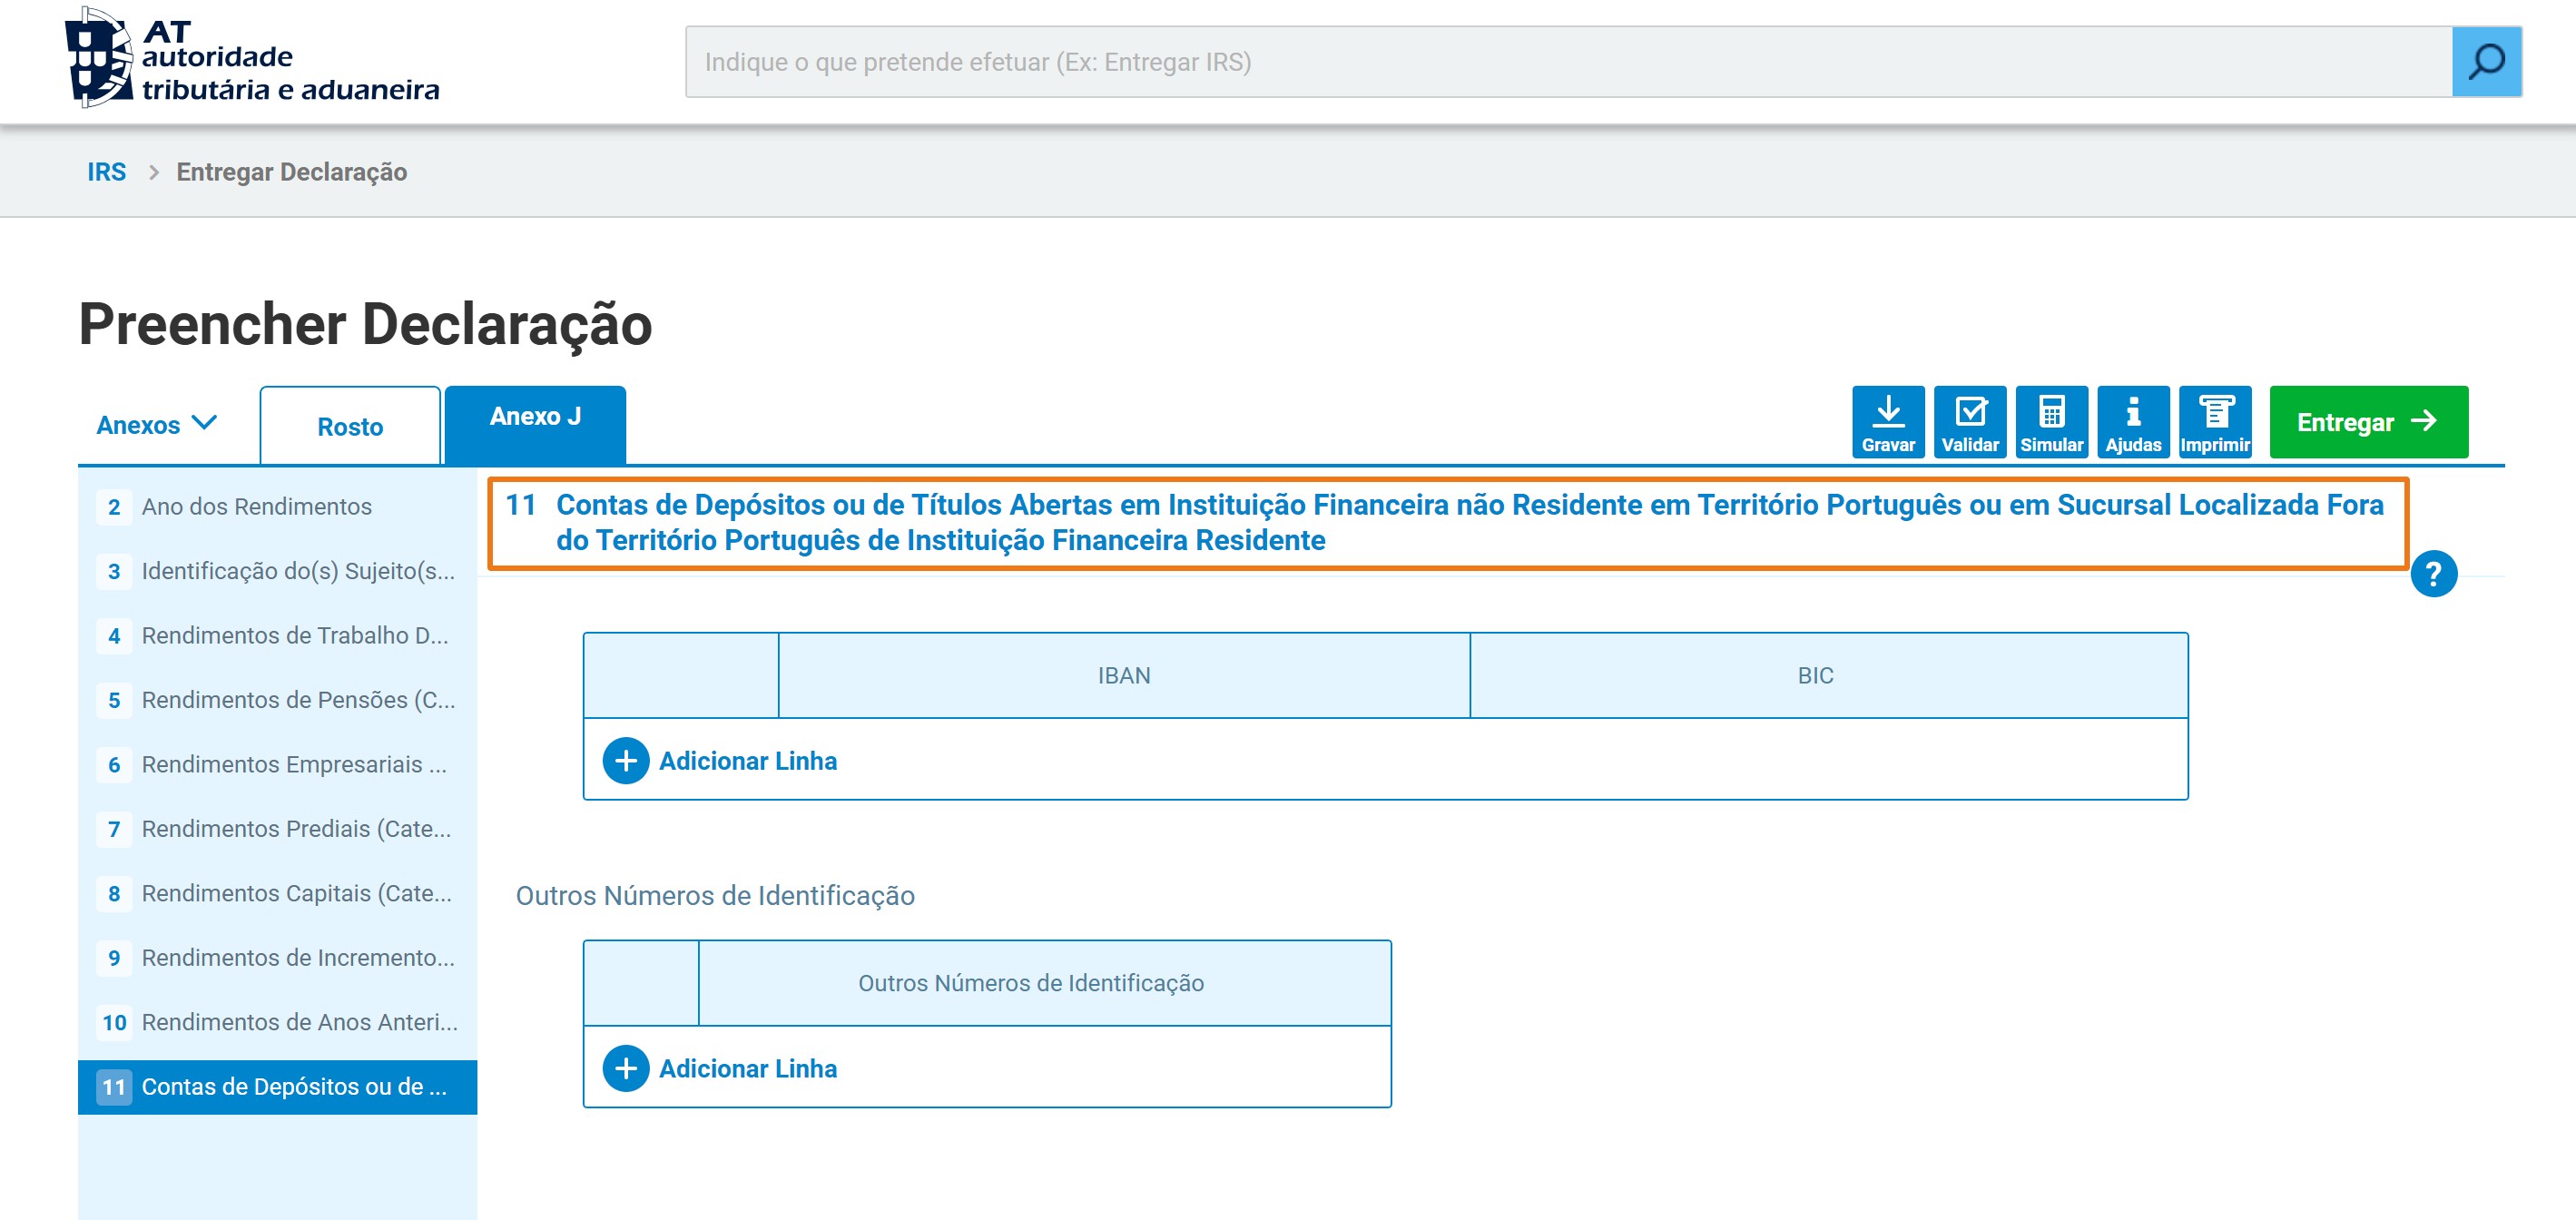
Mesmo sem rendimentos, tens de identificar no quadro 11 as contas de depósito ou de títulos que tenhas em instituições financeiras não residentes em Portugal (ou em sucursais no estrangeiro de bancos portugueses), desde que sejas titular, beneficiário ou estejas autorizado a movimentá-las. A obrigação está nos n.ºs 8 e 9 do artigo 63.º-A da Lei Geral Tributária.
Indicas o IBAN e o BIC ou, se a conta não tiver IBAN (como uma conta num banco americano), outro número de identificação. Não indicas saldos nem movimentos. Entram aqui, por exemplo, a conta na Wise (com IBAN belga), as contas de corretoras estrangeiras e uma conta aberta nos Estados Unidos durante um trabalho temporário. A Revolut com IBAN português opera através da sucursal em Portugal e tem regras próprias, que explicamos no artigo Revolut e IRS.
Exemplo: trabalhar uns meses nos Estados Unidos
Imagina que vais trabalhar para um resort na Flórida entre novembro de 2026 e março de 2027, com contrato de uma empresa americana, salário em dólares e casa em Portugal. Continuas residente em Portugal e o contrato atravessa dois anos fiscais, por isso declaras o salário em duas declarações de IRS:
- IRS de 2026 (entregue entre abril e junho de 2027): salário de novembro e dezembro no quadro 4A (código A01, país 840), com o imposto federal pago e as contribuições para a segurança social americana. No quadro 11, a conta no banco americano e qualquer outra conta estrangeira que tenhas aberto, como a Wise.
- IRS de 2027 (entregue entre abril e junho de 2028): salário de janeiro a março, da mesma forma. Voltas a indicar as contas estrangeiras que ainda tiveres.
- Juros da conta americana, se os houver: quadro 8A, código E21.
Na Flórida não há imposto estadual sobre o rendimento, por isso o imposto a considerar é o federal. Desde o início, guarda o contrato, os recibos de vencimento com as datas de pagamento, os formulários W-2 de 2026 e de 2027 e, se a entregares, a declaração de impostos americana. Para trazer as poupanças em dólares para Portugal, comparamos as opções no artigo Wise vs Revolut.
Erros comuns no Anexo J
- Declarar valores líquidos: o rendimento vai sempre pelo valor bruto e o imposto pago lá fora vai na coluna própria. Se deixares essa coluna vazia, perdes o crédito de imposto.
- Trocar os códigos E10 e E11: o E10 é para dividendos com retenção em Portugal e o E11 para dividendos sem retenção em Portugal. O imposto retido nos Estados Unidos não conta como retenção em Portugal.
- Esquecer o quadro 11: uma conta estrangeira sem juros nem vendas também se declara.
- Usar o câmbio de outro dia: a regra é o câmbio da data em que o rendimento foi pago ou ficou disponível.
- Pôr no Anexo J vendas feitas em corretoras com sucursal em Portugal: essas vão para o Anexo G. Na XTB, os dividendos de ações e ETFs estrangeiros continuam no Anexo J.
O que acontece se não declarares
A Autoridade Tributária (AT) recebe dos outros países, através da troca automática de informações, os rendimentos e saldos que tens lá fora. Quando deteta rendimentos estrangeiros que não foram declarados, pode notificar-te para regularizares a situação. A AT privilegia o cumprimento voluntário (questões frequentes da AT sobre rendimentos do estrangeiro): se entregares uma declaração de substituição por tua iniciativa, a coima é reduzida ao abrigo do artigo 29.º do Regime Geral das Infrações Tributárias (RGIT). Se não o fizeres, a AT pode corrigir a declaração com os dados que recebeu e liquidar o imposto em falta.
Perguntas frequentes
Tenho de entregar o Anexo J se só tenho uma conta na Wise sem juros?
Sim. Mesmo sem rendimentos, a conta tem de ser identificada no quadro 11, com o IBAN e o BIC.
Qual é a diferença entre país da fonte e país da contraparte?
Nas mais-valias, o país da fonte é o país onde os títulos foram emitidos ou estão cotados e o país da contraparte é o país da corretora onde vendeste. Numa ação americana vendida numa corretora irlandesa, a fonte são os Estados Unidos (840) e a contraparte a Irlanda (372).
Vendi com prejuízo. Tenho de declarar?
Sim. As menos-valias declaram-se da mesma forma e são somadas às mais-valias do ano para apurar o saldo tributável.
Paguei mais imposto no estrangeiro do que pagaria em Portugal. Recebo a diferença?
Não. O crédito de imposto está limitado à parte do IRS português correspondente a esse rendimento. O excesso só se recupera, quando é possível, junto do outro país.
Se for trabalhar uns meses para fora, tenho de mudar a morada fiscal?
Não necessariamente. Se mantiveres casa em Portugal com intenção de a usar como residência habitual, continuas em regra residente e declaras o salário estrangeiro no Anexo J. Mudar a morada fiscal sem deixares de facto de ser residente não altera as tuas obrigações.
Que câmbio uso para converter dólares em euros?
O câmbio de compra da data em que o rendimento foi pago ou ficou à tua disposição (artigo 23.º do CIRS). Se não conseguires provar a data, usa-se o de 31 de dezembro.
Este artigo tem fins informativos e não constitui aconselhamento fiscal. As regras e os impressos do IRS podem mudar. Confirma sempre a tua situação concreta com um contabilista ou junto da Autoridade Tributária. Informação verificada em novembro de 2026.