O PPR SGF Stoik é um PPR multiativos da Golden SGF, com a carteira gerida por Luís Lobo Jordão e vendido exclusivamente através da Stoik, a marca que o próprio criou. Nasceu em fevereiro de 2016, é muito referido na comunidade FIRE portuguesa e geria 44,5 milhões de euros a 30 de junho de 2026.
A proposta é uma carteira diversificada, com ações de empresas líderes, obrigações, imobiliário e ouro, para quem quer poupar para a reforma sem ter tudo em ações. A pergunta que nos chega com mais frequência é se compensa face a comprar diretamente um ETF (fundo cotado em bolsa) misto numa corretora. Nesta análise respondemos com números.
Se ainda não estás familiarizado com este tipo de produto, vê primeiro as bases sobre PPR. Para comparar este PPR com outros da mesma classe de risco, podes usar o nosso comparador de PPR.
Sumário do PPR
O PPR SGF Stoik é um fundo de pensões aberto, uma das três formas legais que um PPR pode ter, a par dos fundos de investimento e dos seguros PPR. É supervisionado pela ASF (Autoridade de Supervisão de Seguros e Fundos de Pensões).
Há duas partes envolvidas. A Golden SGF é a entidade gestora do fundo perante a ASF. A gestão da carteira está a cargo de Luís Rodrigo Lobo Jordão (CFA), que criou a marca Stoik e é também o mediador, registado na ASF, através do qual o PPR é vendido. A Stoik é o único canal de venda: segundo o Regulamento de Gestão, o PPR só pode ser subscrito através do site stoik.pt.
A política de investimento define uma alocação central e intervalos para cada classe de ativos:
| Classe | Central | Mínimo | Máximo |
|---|---|---|---|
| Ações | 50% | 25% | 75% |
| Obrigações | 35% | 0% | 50% |
| Imobiliário | 5% | 0% | 20% |
| Alternativos | 5% | 0% | 20% |
| Liquidez | 5% | 1% | 20% |
Fonte: Relatório e Contas de 2025 (anexo I, Política de Investimentos), Golden SGF
O índice de referência (benchmark) é composto por 42,5% MSCI World (ações de países desenvolvidos), 7,5% MSCI Emerging Markets (ações de países emergentes), 17,5% obrigações do Tesouro da zona euro, 17,5% obrigações de empresas e 15% Euribor a 12 meses (para imobiliário, alternativos e liquidez). O investimento em ativos fora do euro tem de ficar abaixo de 30%, exceto se houver cobertura cambial.
As características-chave em resumo:
| Característica | Detalhe |
|---|---|
| Entidade gestora | Golden SGF - Sociedade Gestora de Fundos de Pensões, S.A. |
| Gestor da carteira | Luís Rodrigo Lobo Jordão, CFA |
| Comercialização | Stoik (Luís Rodrigo Lobo Jordão, mediador n.º 320562977) |
| Depositários | Millennium BCP e Banco BiG |
| Supervisão | ASF |
| Tipo | PPR sob a forma de fundo de pensões aberto |
| Início | 15/02/2016 |
| ISIN | PTFP00000390 |
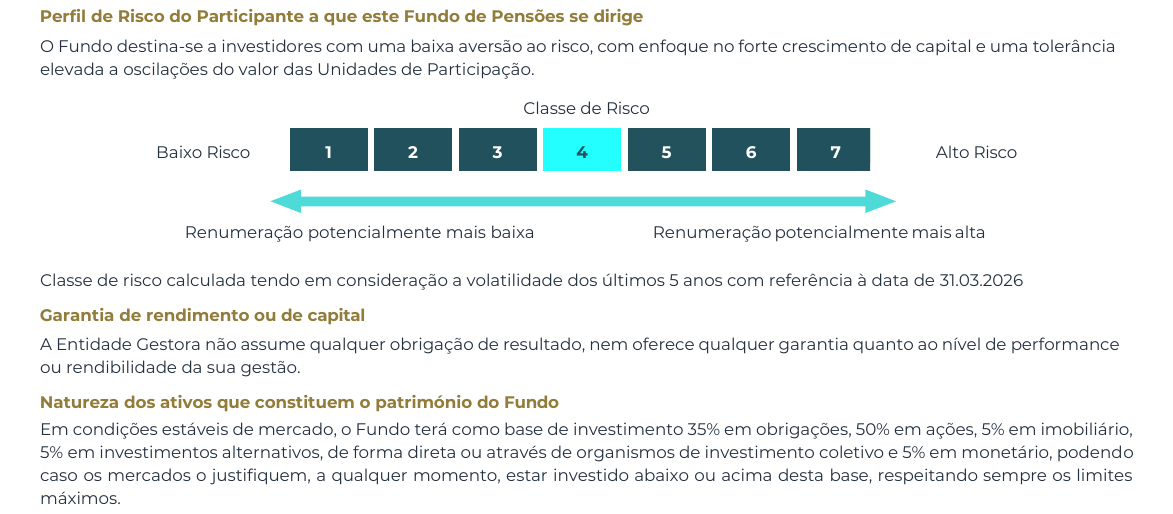
| Classe de risco | 4 (numa escala de 1 a 7) |
| Exposição central a ações | 50% (mín. 25%, máx. 75%) |
| Política de rendimentos | Acumulação (não distribui) |
| Valor do fundo | 44,45 milhões de euros (30/06/2026) |
Fontes: Documento Informativo (atualizado a 01/05/2026), Regulamento de Gestão (01/05/2026), Relatório e Contas de 2025 e inventário da carteira a 30/06/2026, Golden SGF
O fundo tem crescido todos os anos. Valia 9,2 milhões de euros no fim de 2021, 23,2 milhões no fim de 2023 e 40,9 milhões no fim de 2025, segundo os relatórios e contas. Em 2025 entraram 8,4 milhões de euros em contribuições dos participantes.
Comissões e custo total
Os custos diretos do fundo são os seguintes:
| Comissão | Valor |
|---|---|
| Gestão | 1%/ano |
| Depósito | Até 0,08%/ano |
| Subscrição | 0% |
| Reembolso | Até 1% no 1.º ano |
| Transferência | 0% |
Fonte: Documento Informativo (atualizado a 01/05/2026). A comissão de reembolso não se aplica aos reembolsos nas condições previstas na lei.
Não há comissão de gestão variável. Para ver o custo real, olhámos para as despesas registadas no Relatório e Contas de 2025:
| Despesa em 2025 | % do fundo |
|---|---|
| Comissão de gestão (365.283€) | 0,98% |
| Comissões de depósito (29.582€) | 0,08% |
| Impostos (104.046€) | 0,28% |
| Outras despesas (6.228€) | 0,02% |
| Total (505.139€) | 1,35% |
Cálculos próprios sobre o valor médio do fundo em 2025 (37,3 milhões de euros, média entre o valor no fim de 2024 e no fim de 2025). Fonte: Relatório e Contas de 2025, nota q), Golden SGF.
Os impostos merecem uma nota. O relatório não detalha esta rubrica. Se incluírem impostos retidos sobre os dividendos das ações compradas diretamente, são um custo que os ETFs também suportam, embora fique fora dos seus encargos correntes. No PPR Golden SGF ETF, da mesma gestora e sem ações compradas diretamente, esta rubrica foi de apenas 0,06% em 2025.
Para comparar com um ETF, é preciso somar outra camada de custos: a dos ETFs e do ETC de ouro em carteira, que pesavam 69% do fundo em junho de 2026. Com base nos encargos correntes de cada um, custam cerca de 0,2% do valor do fundo por ano. No Vanguard LifeStrategy 60% (V60A), que usamos como comparação, os encargos correntes de 0,25% já incluem os custos dos fundos da Vanguard em que investe.
| Produto | Custo anual estimado |
|---|---|
| PPR SGF Stoik (sem impostos) | ~1,25% |
| PPR SGF Stoik (com impostos) | ~1,55% |
| Vanguard LifeStrategy 60% (V60A) | 0,25% |
Cálculos próprios: comissões e outras despesas de 2025 (1,07%) e impostos (0,28%), mais os encargos correntes dos ETFs e do ETC ponderados pela carteira de 30/06/2026 (cerca de 0,2%). Fontes: Golden SGF, justETF e Vanguard.
Na prática, o PPR custa entre 1 e 1,3 pontos percentuais por ano mais do que um ETF misto comprado numa corretora. Mais à frente mostramos quanto desta diferença o benefício fiscal consegue compensar.
Os montantes mínimos também contam: a primeira entrega é de 1.500€ (500€ para menores) e os reforços de 500€, ou de 50€ se forem feitos por débito direto.
Composição da carteira
A 30 de junho de 2026, a carteira combinava ações compradas diretamente, ETFs de ações e de obrigações, um ETF imobiliário e ouro:
| Classe | Peso |
|---|---|
| Ações (diretas) | 30,3% |
| Ações (ETFs) | 33,6% |
| Obrigações (ETFs) | 24,1% |
| Imobiliário (ETF) | 6,3% |
| Ouro (ETC) | 4,7% |
| Monetário e liquidez | 1,1% |
Cálculos próprios com base no inventário da carteira a 30/06/2026 (valor do fundo de 44.451.806,81€) | Fonte: Golden SGF
O ouro está num ETC (exchange traded commodity), um título cotado em bolsa que acompanha o preço do ouro físico. As ações somavam 63,8% do fundo, bem acima da alocação central de 50% e perto do nível do fim de 2025 (58,7%). Nos últimos anos, a gestão tem mantido o fundo com mais ações do que a alocação central: 58,9% no fim de 2022, 65,4% em 2023 e 64,1% em 2024.
As maiores posições eram as seguintes:
| Posição | Peso |
|---|---|
| JPMorgan Global Research Enhanced Index Equity (ESG) ETF | 15,3% |
| iShares Global Corporate Bond EUR Hedged | 10,9% |
| Amundi FTSE EPRA Nareit Global | 6,3% |
| ETC de ouro da Deutsche Börse Commodities | 4,7% |
| iShares J.P. Morgan $ EM Bond | 4,7% |
| iShares Global High Yield Corp Bond | 4,3% |
| Vanguard 20+ Year Euro Treasury Index Fund | 4,2% |
| iShares MSCI World Small Cap | 4,1% |
| iShares MSCI Emerging Markets | 4,1% |
| iShares MSCI EM Min Volatility | 3,8% |
Pesos sobre o valor do fundo a 30/06/2026 | Fonte: inventário da carteira, Golden SGF
As ações diretas são 25 empresas grandes e conhecidas. As maiores eram a ASML (2,1%), a Caterpillar (1,9%), a Alphabet (1,8%), a NVIDIA (1,8%) e a Visa (1,6%). Estão também em carteira a Apple, a Microsoft, a Amazon, a Coca-Cola, a Ferrari, a Hermès e a Inditex, entre outras.
O fundo diversifica bem entre classes de ativos. Porém, há dois pontos a ter em conta:
- Obrigações de maior risco: das obrigações, cerca de 9% do fundo estão em obrigações de mercados emergentes e high yield (de alto rendimento), que tendem a cair mais do que as obrigações de maior qualidade em momentos de crise.
- Frequência de divulgação: a Golden SGF publica a composição da carteira no fim de cada trimestre. À data desta análise (final de setembro de 2026), a mais recente era a de 30 de junho. Os ETFs costumam publicar a carteira com mais frequência, em muitos casos todos os dias, mas isso resulta da forma como funcionam: são negociados em bolsa ao longo do dia.
O ouro fez a diferença em 2025
Os investimentos alternativos, sobretudo ouro, pesavam 7,5% do fundo no fim de 2025. Em 2025 valorizaram 48,2% e contribuíram com 3,02 pontos para a rentabilidade de 4,77% do ano. É praticamente o mesmo contributo das ações (3,05 pontos), que têm um peso muito maior na carteira. Sem este contributo, 2025 teria ficado perto de 1,8%. Se te interessa esta classe de ativos, vê o nosso guia sobre os melhores ETFs de ouro e prata.
Rentabilidade e track record
O fundo tem mais de dez anos de histórico. Desde o lançamento, a 15 de fevereiro de 2016, a unidade de participação (o preço de cada "fatia" do fundo) passou de 5€ para 7,75788€ a 24 de setembro de 2026. Isto corresponde a uma rentabilidade de 4,23% ao ano.
O Documento Informativo indica as seguintes rentabilidades anualizadas, até ao fim de 2025:
| Período | Rentabilidade anualizada |
|---|---|
| 1 ano | 4,77% |
| 3 anos | 7,90% |
| 5 anos | 3,12% |
Fonte: Documento Informativo (atualizado a 01/05/2026), Golden SGF. Anos civis completos.
Abaixo do próprio benchmark
Os relatórios e contas comparam o fundo com o seu índice de referência. Nos últimos quatro anos, o fundo ficou abaixo do benchmark em três:
| Ano | PPR | Benchmark |
|---|---|---|
| 2025 | +4,77% | +5,92% |
| 2024 | +5,85% | +11,94% |
| 2023 | +13,29% | +11,67% |
| 2022 | -17,94% | -11,22% |
| Acumulado 2022 a 2025 | +3,10% | +17,55% |
Fontes: Relatórios e Contas de 2022, 2023, 2024 e 2025, Golden SGF. Acumulado: cálculos próprios.
Em quatro anos, o fundo rendeu 0,77% por ano e o benchmark 4,12%, uma diferença de 3,4 pontos por ano. Em todos estes anos, a volatilidade do fundo (a amplitude das oscilações do seu valor) foi superior à do benchmark. Em 2025, por exemplo, foi de 9,22% contra 6,96%.
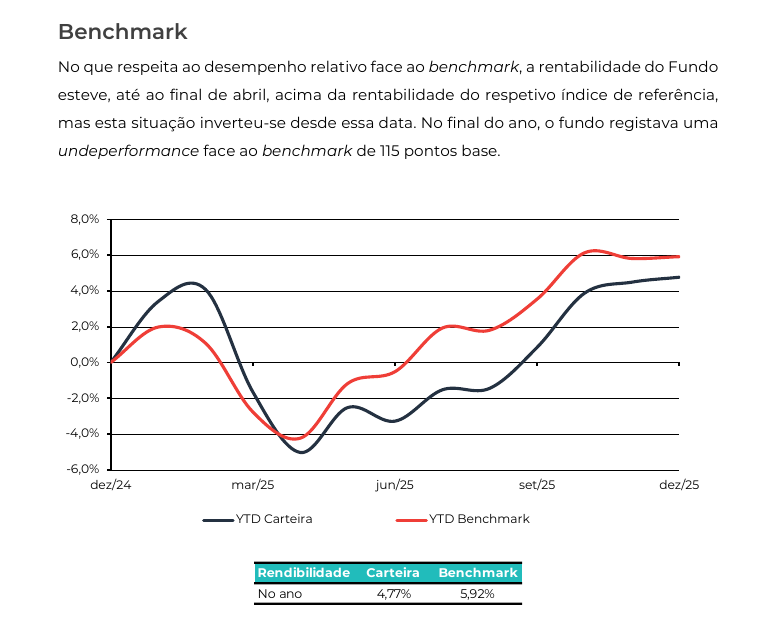
Há duas explicações possíveis para a diferença. A primeira é que o fundo esteve sempre com mais ações do que a alocação central, o que pesou na queda de 2022. A segunda é a seleção de ações e ETFs, que ajuda a explicar 2024, um ano de subida em que o fundo ficou 6 pontos abaixo do benchmark. No relatório de 2024, a Golden SGF indica um alpha de Jensen (a rentabilidade acima ou abaixo do esperado para o risco assumido) de -4,71%.
Rentabilidade do PPR & comparação com ETF
Para perceber se este PPR entrega valor face a uma alternativa passiva, comparámo-lo com o Vanguard LifeStrategy 60% Equity UCITS ETF (V60A). É o ETF que usamos como referência para este PPR no nosso comparador.
Porque comparamos um PPR com um ETF?
Para quem está a decidir onde investir a poupança de longo prazo, ambos competem pelo mesmo euro: tanto podes subscrever um PPR como comprar um ETF numa corretora. Por isso, a comparação responde à pergunta que interessa: qual das opções deixa mais dinheiro no teu bolso?
Fazemos a comparação a partir da carteira. A alocação central do fundo tem 50% em ações, mas na prática tem estado sempre acima: 58,9% no fim de 2022, 65,4% em 2023, 64,1% em 2024, 58,7% em 2025 e 63,8% em junho de 2026. A isto somam-se o imobiliário cotado (REIT, empresas imobiliárias cotadas em bolsa) e o ouro, que costumam oscilar mais do que as obrigações. Por isso escolhemos o V60A, com 60% em ações e 40% em obrigações.
Um ETF com 40% em ações, como o V40A, estaria mais perto da alocação central, mas não do risco que o fundo tem corrido: desde 2021, a volatilidade do PPR (9,48%) ficou acima da do V60A (8,27%) e muito acima da do V40A (6,60%).
Porque não usamos o benchmark oficial do fundo? Porque, para o replicar, terias de comprar vários ETFs e reequilibrá-los periodicamente. O V60A dá uma exposição semelhante num único ETF, que se reequilibra sozinho, pelo que é a alternativa mais realista para quem pondera investir por conta própria.
Evolução desde fevereiro de 2021
Simulámos um investimento de 1.000€ em ambos os produtos a 19 de fevereiro de 2021, o início do período mais longo para o qual temos cotações diárias do V60A:
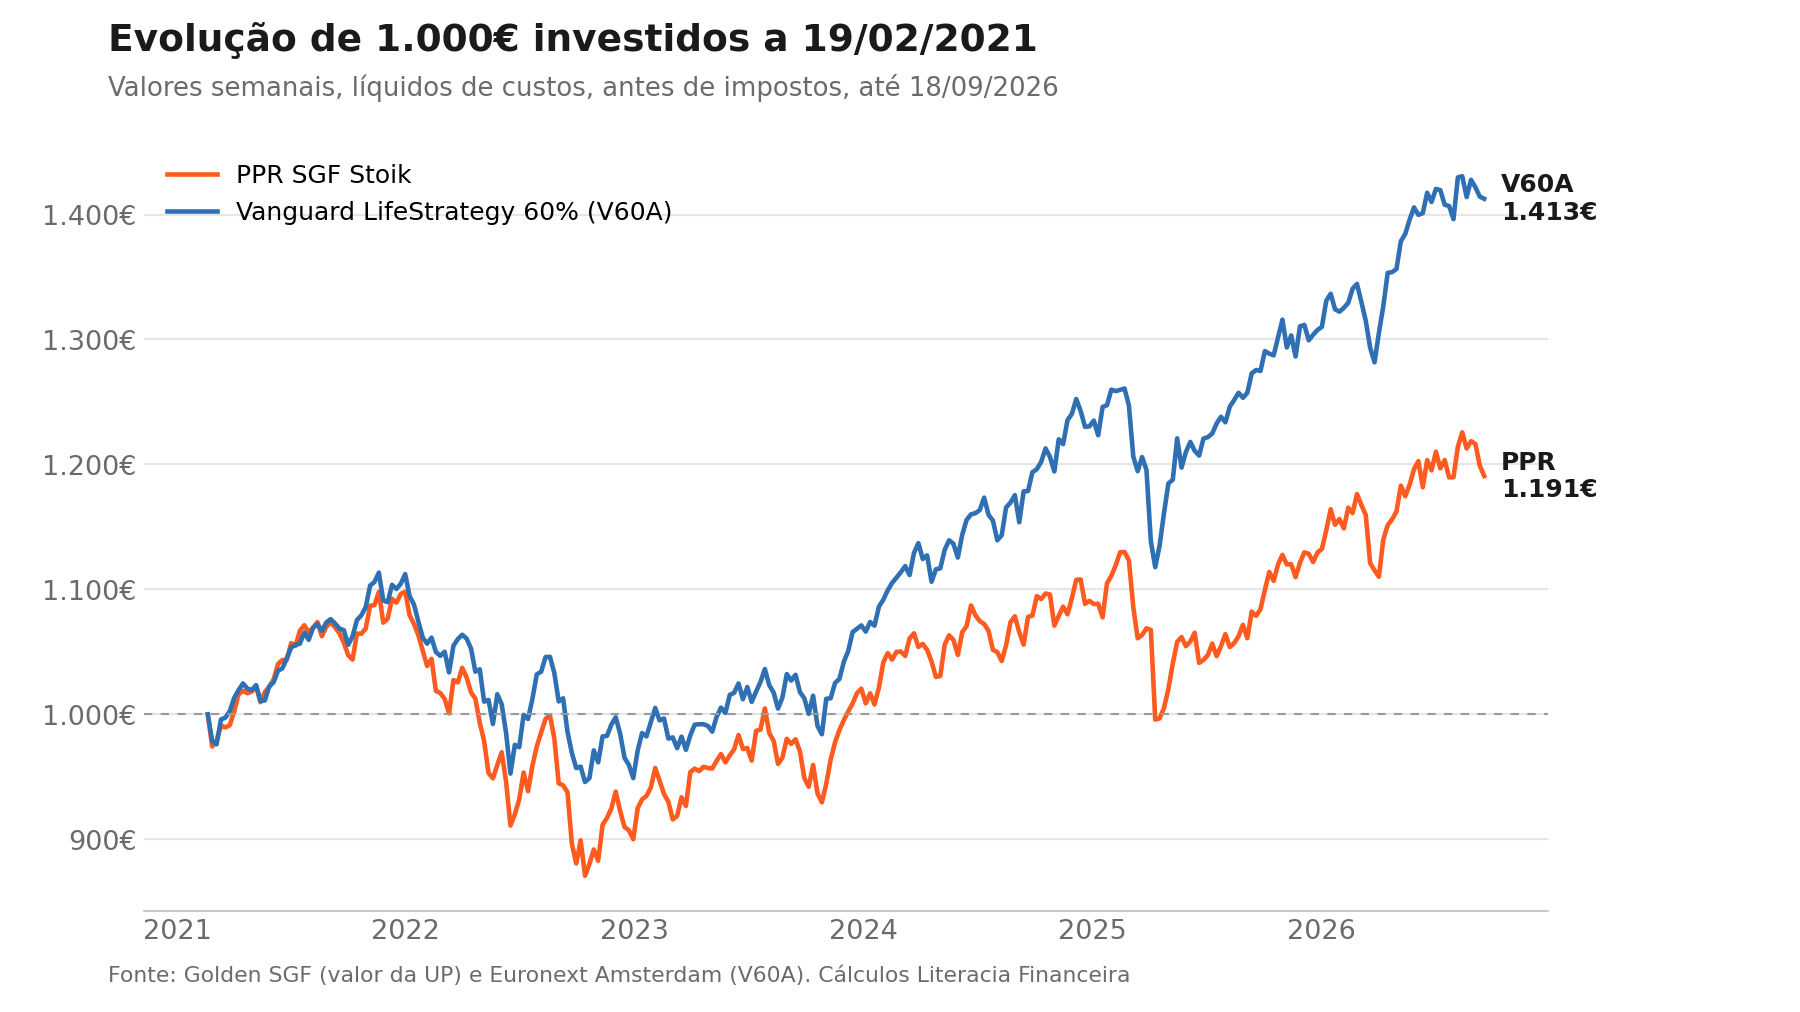
Esta comparação usa valores líquidos de comissões, antes de impostos. Não considera o benefício fiscal à entrada nem a tributação mais baixa à saída, que favorecem o PPR e são tratados na secção seguinte.
| Métrica | PPR | V60A |
|---|---|---|
| Retorno acumulado | +19,07% | +41,26% |
| Rentabilidade anualizada | 3,18% | 6,39% |
| Volatilidade anualizada | 9,48% | 8,27% |
| Queda máxima | -20,69% | -15,05% |
| Rácio de Sharpe | 0,34 | 0,77 |
Cálculos próprios de 19/02/2021 a 18/09/2026, com valores semanais | Fontes: Golden SGF, Euronext Amsterdam. O rácio de Sharpe mede a rentabilidade obtida por cada unidade de volatilidade (quanto mais alto, melhor) e foi calculado sem descontar a taxa de juro sem risco.
O ETF rendeu o dobro por ano, com menos volatilidade e uma queda máxima menor. A comparação não depende muito da escolha do ETF. No mesmo período, o Vanguard LifeStrategy 40% (V40A), com apenas 40% em ações, rendeu 3,44% por ano com volatilidade de 6,60%: mais do que o PPR e com menos volatilidade. O Vanguard LifeStrategy 80% (V80A), com volatilidade parecida com a do PPR (10,23%), rendeu 9,39% por ano.
Nota: o período começa pouco antes da queda de 2022, que foi um dos piores anos de sempre para carteiras mistas de ações e obrigações. Isto penaliza os dois produtos, mas o PPR caiu mais.
Comportamento ano a ano
| Ano | PPR | V60A |
|---|---|---|
| 2026 (até 24/09) | +6,68% | +8,13% |
| 2025 | +4,77% | +6,64% |
| 2024 | +5,85% | +14,91% |
| 2023 | +13,29% | +12,88% |
| 2022 | -17,94% | -14,68% |
Fontes: Relatórios e Contas da Golden SGF (PPR, 2022 a 2025), cálculos próprios com base no valor da unidade de participação (PPR, 2026) e nas cotações da Euronext Amsterdam (V60A)
O PPR só bateu o ETF em 2023. A maior diferença foi em 2024, com 9 pontos percentuais a favor do V60A.
PPR vs ETF: cenários e benefícios fiscais
Esta é a pergunta mais importante: será que o benefício fiscal à entrada (reinvestido) e a tributação mais baixa à saída compensam o custo extra do PPR?
Resposta curta: depende de o fundo conseguir acompanhar o mercado. Com a dedução de 20% no IRS reinvestida, a vantagem fiscal compensa até cerca de 1,4 pontos percentuais por ano de rentabilidade a menos, mais do que a diferença de custos (entre 1 e 1,3 pontos). Porém, a diferença de rentabilidade observada face ao V60A desde 2021 foi de 3,2 pontos por ano, bem acima desse limite.
Para o enquadramento completo, lê o nosso guia Investir em PPR ou ETF: qual o melhor investimento?.
Para projetar 30 anos, usamos os seguintes pressupostos:
- Horizonte: tens 30 anos, investes 2.000€ no início de cada ano e resgatas aos 60 anos.
- Rentabilidade do ETF: o V60A rende 7% ao ano.
- Hipótese A (PPR): o fundo acompanha o mercado antes de custos e rende 5,9% ao ano (1,1 pontos abaixo, dentro da diferença de custos estimada).
- Hipótese B (PPR): o fundo mantém a relação observada desde fevereiro de 2021. Rendeu cerca de metade do V60A por ano (3,18% contra 6,39%), pelo que rende 3,5% ao ano.
- Benefício fiscal: 20% do valor investido, com o limite de 400€ até aos 35 anos, 350€ dos 35 aos 50 e 300€ acima dos 50. O reembolso do IRS é reinvestido no PPR no ano seguinte.
- Imposto à saída do PPR: 8% sobre os ganhos, num resgate aos 60 anos nas condições legais.
- Imposto à saída do ETF: 28% sobre as mais-valias, com a exclusão parcial do artigo 43.º do Código do IRS para ativos detidos há mais de 2, 5 ou 8 anos. Cada reforço é tributado conforme o seu tempo de detenção, entre 19,6% e 28%.
O histórico face ao V60A cobre cinco anos e meio. É um período curto, mas é coerente com a comparação com o próprio benchmark, face ao qual o fundo ficou 3,4 pontos por ano abaixo entre 2022 e 2025.
1.º cenário: com benefício fiscal total, reinvestido
| Indicador | PPR (A) | PPR (B) | V60A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Benefício reinvestido | 10.000€ | 10.000€ | 0€ |
| Valor final bruto | 192.022€ | 124.742€ | 202.146€ |
| Imposto à saída | 9.762€ | 4.379€ | 28.033€ |
| Valor líquido final | 182.560€ | 120.663€ | 174.113€ |
Cálculos próprios. O valor líquido do PPR inclui os 300€ do último reembolso de IRS, recebido aos 60 anos. Pressupostos acima.
Com o benefício fiscal todo aproveitado e reinvestido, o resultado depende da hipótese. Na hipótese A, o PPR termina com mais cerca de 8.400€ (+4,9%). Na hipótese B, o ETF termina com mais cerca de 53.500€.
2.º cenário: sem benefício fiscal à entrada
| Indicador | PPR (A) | PPR (B) | V60A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Valor final bruto | 164.527€ | 106.859€ | 202.146€ |
| Imposto à saída | 8.362€ | 3.749€ | 28.033€ |
| Valor líquido final | 156.165€ | 103.110€ | 174.113€ |
Cálculos próprios. Pressupostos acima.
Sem o benefício à entrada, o ETF termina com mais cerca de 17.900€ na hipótese A e 71.000€ na hipótese B. A taxa de 8% à saída, sozinha, não chega para compensar a diferença de rentabilidade.
Quanto pode o PPR ficar atrás do ETF?
A forma mais útil de ver a questão é calcular o ponto de equilíbrio: a diferença de rentabilidade anual a partir da qual o ETF passa à frente. Com os pressupostos acima, o resultado é o seguinte:
| Situação | Diferença máxima |
|---|---|
| Benefício fiscal total, reinvestido | 1,37 p.p./ano |
| Sem benefício fiscal à entrada | 0,50 p.p./ano |
Cálculos próprios, com rentabilidade de 7%/ano para o ETF. Com 5%/ano, os valores são 1,34 e 0,42 pontos percentuais.
A diferença de custos (entre 1 e 1,3 pontos) fica abaixo do limite com benefício reinvestido, mas com pouca margem. A diferença observada desde 2021 face ao V60A (3,2 pontos por ano) e face ao próprio benchmark entre 2022 e 2025 (3,4 pontos por ano) ficou muito acima.
O benefício fiscal compete ainda com outras deduções à coleta (despesas gerais familiares, saúde, educação, habitação) e só se aproveita se tiveres IRS suficiente a pagar. O nosso guia Como declarar um PPR no IRS explica como funciona.
A maior vantagem do PPR: disciplina
A estrutura PPR tem outra vantagem, difícil de medir: dificulta que mexas no dinheiro. Se usufruíres do benefício fiscal, só podes resgatar sem penalização nas situações previstas na lei:
- A partir dos 60 anos de idade
- Reforma por velhice
- Desemprego de longa duração (teu ou de membros do agregado familiar)
- Incapacidade permanente para o trabalho
- Doença grave (tua ou de membros do agregado familiar)
- Pagamento de prestações de crédito habitação própria e permanente
Nas situações dos 60 anos, da reforma e do crédito habitação, as entregas têm de ter pelo menos 5 anos. O relatório da Morningstar "Mind the Gap" mostra que os investidores obtêm, em média, retornos inferiores aos dos próprios fundos em que investem, porque compram e vendem nos momentos errados. Para muita gente, esta restrição vale mais do que a diferença de custos.
Notas finais
O PPR SGF Stoik tem uma proposta clara e bem comunicada: uma carteira diversificada com empresas de qualidade, imobiliário e ouro. A comissão de gestão é de 1%. O crescimento do fundo mostra que a proposta tem convencido os aforradores.
Os pontos a ter em conta:
- Custo total: cerca de 1,25% ao ano, ou 1,55% com impostos, já com os encargos dos ETFs em carteira, face a 0,25% do V60A.
- Rentabilidade face ao ETF: 3,18% por ano desde fevereiro de 2021, contra 6,39% do V60A, com mais volatilidade.
- Face ao próprio benchmark: ficou abaixo em três dos últimos quatro anos, com uma diferença acumulada de mais de 14 pontos.
- Benefício fiscal: com a dedução aproveitada e reinvestida, compensa a diferença de custos, mas não a diferença de rentabilidade observada até agora.
Até agora, o histórico é desfavorável ao PPR: desde 2021 rendeu cerca de metade do V60A por ano, com mais volatilidade. Ficou ainda abaixo do próprio benchmark em três dos últimos quatro anos. O benefício fiscal só compensa a diferença se o fundo passar a acompanhar o mercado antes de custos. As rentabilidades passadas não garantem rentabilidades futuras.
Perguntas frequentes
Onde posso subscrever o PPR SGF Stoik?
Apenas através do site stoik.pt. O Regulamento de Gestão não permite a subscrição junto de qualquer outra entidade.
Qual o valor mínimo para investir?
A primeira entrega é de 1.500€, ou de 500€ se o participante for menor. Os reforços têm um mínimo de 500€, ou de 50€ por débito direto.
Posso transferir outro PPR para o PPR SGF Stoik?
Sim. A transferência entre PPR não tem custos fiscais e a comissão de transferência deste fundo é de 0%. Em 2025, o fundo recebeu 0,85 milhões de euros em transferências de outros PPR e transferiu 3,03 milhões para outros planos.
Há custos para resgatar?
Nos reembolsos nas condições previstas na lei, não. Fora delas, pode ser cobrada uma comissão de até 1% no primeiro ano do contrato, além das eventuais penalizações fiscais.
O capital está garantido?
Não. O fundo não tem garantia de capital nem de rendimento e perdeu 17,94% em 2022. Também não está coberto pelo fundo de garantia de depósitos.
Leitura complementar
- Análise ao PPR Golden SGF ETF
- Análise ao PPR SGF Doutor Finanças
- Análise ao Alves Ribeiro PPR
- Como escolher o melhor PPR para ti
- Os PPR mais rentáveis em 2026
- 10 estatísticas sobre PPR que merecem atenção
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados do PPR SGF Stoik têm como base o Documento Informativo (atualizado a 1 de maio de 2026), o Regulamento de Gestão (versão em vigor desde 1 de maio de 2026), a Declaração de Princípios da Política de Investimento, os Relatórios e Contas de 2022 a 2025, o inventário da carteira a 30 de junho de 2026 e os valores da unidade de participação publicados pela Golden SGF e pela Stoik (até 24 de setembro de 2026). Os encargos correntes dos ETFs em carteira têm como base os valores publicados no justETF. Os dados dos ETFs Vanguard LifeStrategy têm como base as cotações na Euronext Amsterdam (até 24 de setembro de 2026) e os encargos correntes publicados pela Vanguard. As rentabilidades passadas não garantem rentabilidades futuras.