Melhores cartões de crédito em Portugal em 2026


Um cartão de crédito permite-te pagar hoje e acertar contas no fim do mês. Se pagares a fatura toda, o banco não cobra juros e o cartão pode até devolver-te dinheiro. Neste artigo comparamos os melhores cartões de crédito em Portugal e explicamos como escolher o teu.
Qual é o melhor? Depende do que procuras:
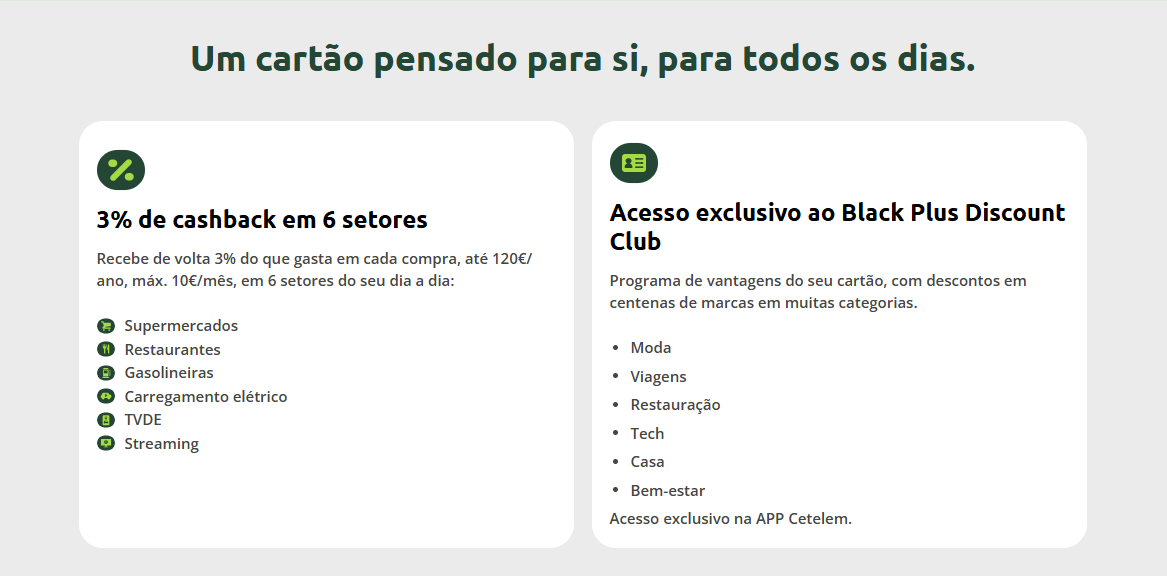
- Cashback no dia a dia: Cetelem Black Plus, com 3% em supermercados, restaurantes e combustível, até 10€ por mês.
- Simplicidade: Universo+, com 1% em todas as compras e 5% no Continente, até 10€ por mês.
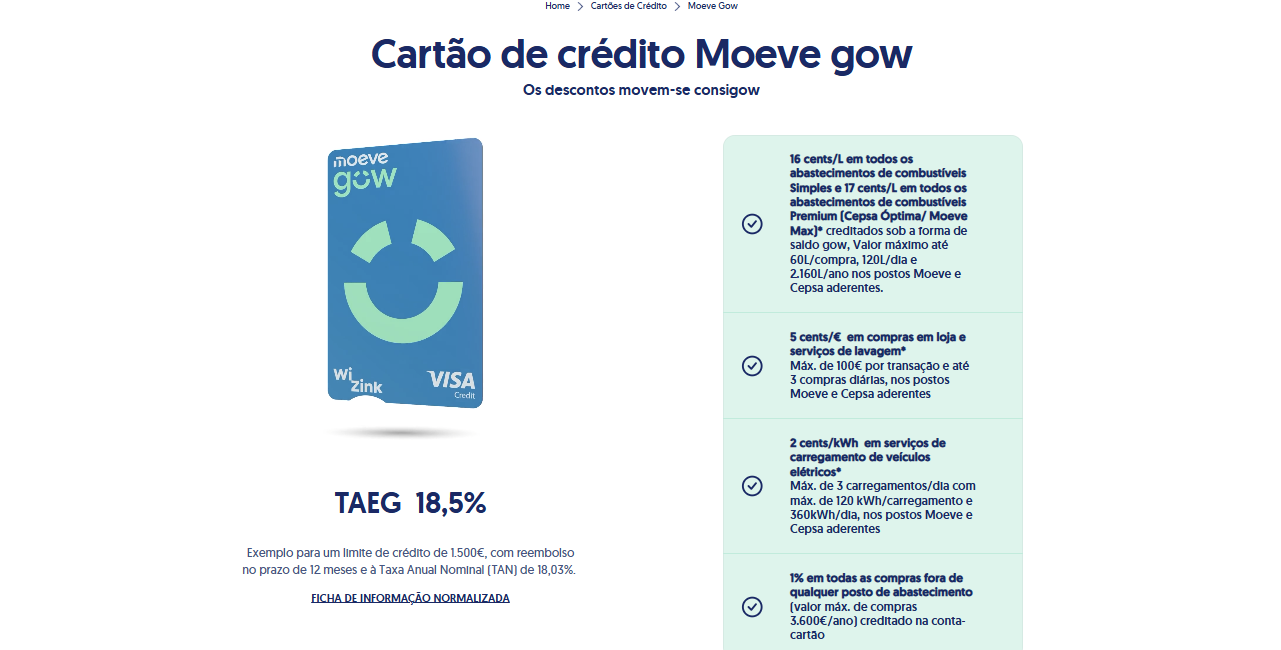
- Combustível: WiZink Moeve gow, com 16 cêntimos por litro nos postos Moeve e Cepsa.
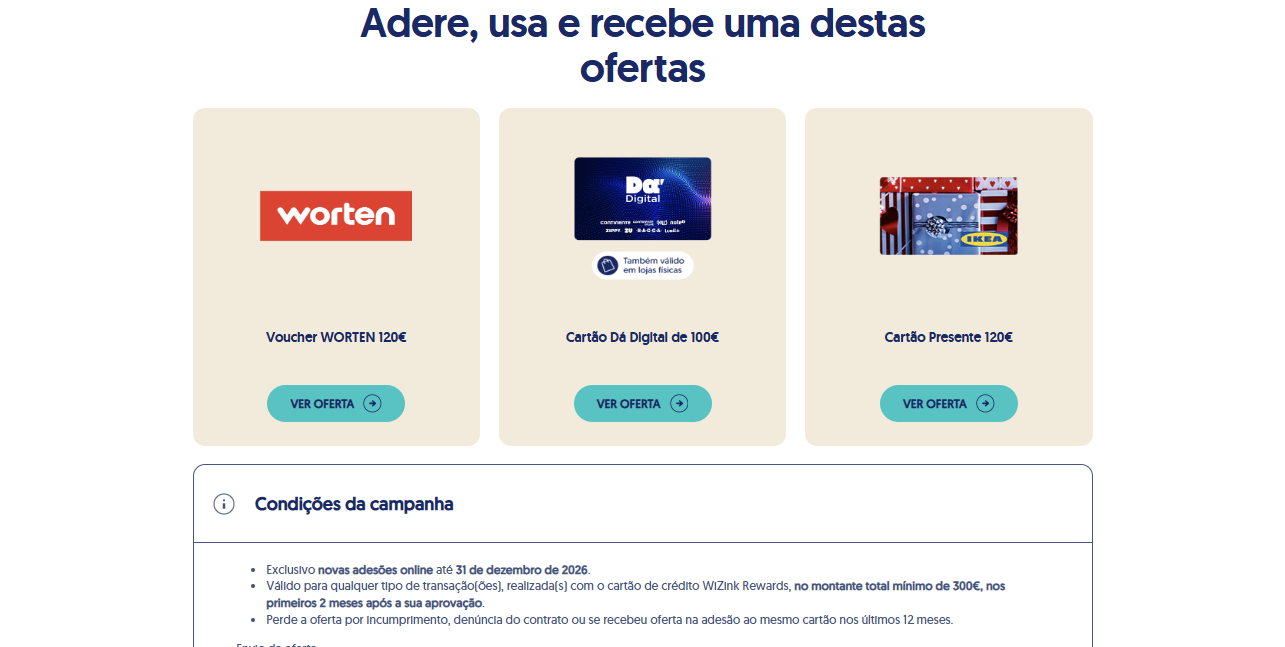
- Prémio de adesão: WiZink Rewards, com um vale de 100€ a 120€ se gastares 300€ nos primeiros 2 meses.
- Sem anuidade e com seguros: ABANCA Silver, com TAEG de 15,7% e seguro de assistência em viagem.
- TAEG mais baixa: Banco Montepio Classic (11,2%) e Banco Best Gold (11,6%), para quem precisa de fracionar pagamentos.
- Viagens: Millennium TAP Gold, com 1,5 milhas TAP por cada euro gasto.
Melhores cartões de crédito em Portugal em 2026
Comparámos cerca de 30 cartões de crédito nos sites dos bancos e financeiras. Escolhemos 9 cartões que se destacam num critério concreto: cashback, desconto em combustível, prémio de adesão, custo, TAEG ou milhas. Todos aceitam novos clientes em outubro de 2026:
| Cartão | Anuidade | Principal vantagem | TAEG |
|---|---|---|---|
| Cetelem Black Plus1 | 0€ | 3% em supermercados, restaurantes, gasolineiras, carregamentos elétricos, TVDE e streaming (até 10€/mês) | 18,5% |
| Universo+2 | 0€ | 5% no Continente e Meu Super, 1% nas restantes compras (até 10€/mês, em saldo Cartão Continente) | 18,5% |
| WiZink Moeve gow3 | 0€ | 16 cêntimos por litro nos postos Moeve e Cepsa (até 2.160 litros/ano) e 1% nas outras compras | 18,5% |
| WiZink Rewards4 | 0€ | 100€ a 120€ em vale ou cartão presente com 300€ de compras nos primeiros 2 meses (adesão online até 31/12/2026) | 18,5% |
| ActivoBank Classic5 | 0€ | 25€ de cashback com o código CASHBACK25 e 250€ de compras (adesão até 31/10/2026) | 17,9% |
| ABANCA Silver6 | 0€ | Seguros de furto ou roubo, uso fraudulento e assistência em viagem incluídos | 15,7% |
| Banco Montepio Classic7 | 1,50€/mês + IS (0€ nos meses com 150€ ou mais de compras) | TAN fixa de 8% | 11,2% |
| Banco Best Gold8 | 22€ + IS | TAN fixa de 7,65% | 11,6% |
| Millennium TAP Gold9 | 83,20€ (com IS) | 1,5 milhas TAP por cada 1€ em compras (até 15.000 milhas/mês) e seguros de viagem | 17,9% |
IS: imposto do selo. Condições verificadas a 7 de outubro de 2026 nos sites dos emissores. TAEG calculada para um limite de 1.500€ reembolsado em 12 meses, exceto no Millennium TAP Gold (limite de 5.000€). Fontes: 1. Preçário Cetelem, taxas de juro 2. Universo, cartão de crédito 3. Regulamento do cartão Moeve gow 4. Preçário WiZink, taxas de juro 5. ActivoBank, cartões de crédito 6. ABANCA, página do cartão Silver 7. Banco Montepio, cartões (com a Ficha de Informação Normalizada do Classic) e preçário de taxas de juro (1/10/2026) 8. Banco Best, página de cartões 9. Millennium bcp, página do cartão TAP Gold
Cetelem Black Plus: o melhor cashback para despesas do dia a dia
O Cetelem Black Plus devolve 3% das compras em supermercados, restaurantes, gasolineiras, pontos de carregamento elétrico, TVDE e serviços de streaming. O teto é de 10€ por mês (120€ por ano). Para lá chegares precisas de gastar cerca de 333€ por mês nestas categorias.
Não tem anuidade nem comissão nas gasolineiras. O cashback é abatido ao saldo em dívida do cartão e perde-se se houver incumprimento. A TAEG é de 18,5% (TAN de 14,79%).
O único senão: se recebes o subsídio de alimentação em cartão-refeição, parte das compras em supermercados e restaurantes já sai por esse cartão. O cashback real pode ficar abaixo dos 10€.
Vantagens
- 3% em seis categorias do dia a dia, sem anuidade
- Cashback abatido à fatura, em dinheiro
Desvantagens
- Teto de 10€ por mês
- TAEG de 18,5% se não pagares tudo
Universo+: 1% em tudo, sem pensar muito
O Universo+ dá 5% nas compras no Continente e no Meu Super e 1% em todas as outras, sempre na modalidade de pagamento Fim do Mês. O limite é de 10€ por mês e o valor vai para o saldo do teu Cartão Continente, não para a tua conta bancária.
É a escolha mais simples para quem não quer controlar categorias. Mesmo que não sejas cliente habitual do Continente, podes juntar o saldo e gastá-lo de uma vez. A TAEG é de 18,5% (TAN de 18,00%) e é um cartão Mastercard.
Vantagens
- 1% em todas as compras e 5% no Continente
- Sem anuidade
Desvantagens
- Desconto em saldo Cartão Continente, não em dinheiro
- Teto de 10€ por mês
WiZink Moeve gow: para quem gasta muito em combustível
O WiZink Moeve gow desconta 16 cêntimos por litro em combustível simples e 17 cêntimos em combustível premium nos postos Moeve e Cepsa aderentes. Os limites são 60 litros por abastecimento e 2.160 litros por ano. O desconto vai para um saldo gow, que usas no abastecimento seguinte nesses postos.
Fora dos postos, dá 1% em todas as compras, até 3.600€ de compras por ano (36€ de desconto). Quem aderir online até 31 de dezembro de 2026 recebe um cupão Moeve de 50€ ao gastar 150€ nos primeiros 2 meses.
Vale a pena fazer as contas: 16 cêntimos por litro rendem mais do que os 3% do Cetelem Black Plus enquanto o litro custar menos de 5,33€. Quem abastece 100 litros por mês recebe 192€ por ano em saldo gow. Não tem anuidade, a TAEG é de 18,5% (TAN de 18,03%) e só está disponível a partir dos 25 anos.
Vantagens
- 16 cêntimos por litro, mais do que 3% em combustível
- Cupão de 50€ na adesão online
Desvantagens
- Desconto em saldo para gastar nos postos Moeve e Cepsa
- Só a partir dos 25 anos
WiZink Rewards: o maior prémio de adesão
Quem aderir online ao WiZink Rewards até 31 de dezembro de 2026 e gastar 300€ nos primeiros 2 meses escolhe entre um voucher Worten de 120€, um cartão presente IKEA de 120€ ou um Cartão Dá digital de 100€. O presente chega por email 30 dias depois de cumprires as condições.
Depois disso, o cartão dá 1 ponto por cada euro gasto. Os pontos trocam-se a partir de 7.000 (cheque viagem de 25€), o que equivale a menos de 0,4% de retorno. O prémio de adesão vale mais do que vários anos de pontos.
O cartão inclui seguros de viagem, proteção de compras e compras online, não tem anuidade e tem TAEG de 18,5% (TAN de 18,03%). Perdes a oferta se tiveres recebido outra na adesão ao mesmo cartão nos últimos 12 meses.
Vantagens
- Presente de 100€ a 120€ por 300€ de compras
- Seguros de viagem e de compras incluídos
Desvantagens
- Depois do presente, os pontos valem menos de 0,4%
- Oferta só para adesões online até 31/12/2026
ActivoBank Classic: sem anuidade e com campanha de adesão
O ActivoBank Classic não tem comissão de disponibilização e tem TAEG de 17,9% (TAN de 17,40%). Até 31 de outubro de 2026 dá 25€ de cashback a quem registar o código CASHBACK25 na app e fizer 250€ de compras (não pode ter tido o cartão nos últimos 24 meses). O pedido é feito só na app ActivoBank.
Vantagens
- Sem anuidade
- 25€ de cashback na adesão até 31/10/2026
Desvantagens
- Pedido só na app ActivoBank
- Sem cashback depois da campanha
ABANCA Silver: sem anuidade e com seguros incluídos
O ABANCA Silver tem disponibilização gratuita para todos os titulares e TAEG de 15,7% (TAN de 12,50%), abaixo da maioria dos cartões sem anuidade. Inclui seguros contra furto ou roubo, uso fraudulento e assistência em viagem. O pedido faz-se num balcão ABANCA ou por telefone.
Vantagens
- Sem anuidade
- Seguros incluídos
- TAEG de 15,7%
Desvantagens
- Sem cashback nem pontos
- Pedido num balcão ou por telefone
Banco Montepio Classic: TAEG de 11,2% para quem precisa de fracionar
A maior parte dos cartões tem TAEG igual ao máximo legal. O Banco Montepio Classic fica bem abaixo, com TAEG de 11,2% e TAN fixa de 8%. A comissão é de 1,50€ por mês, mais imposto do selo, e fica isenta nos meses em que gastas 150€ ou mais no cartão.
Vantagens
- TAEG de 11,2% com TAN fixa
- Comissão isenta nos meses com 150€ de compras
Desvantagens
- Sem cashback nem pontos
- 1,50€ por mês nos meses em que gastas menos de 150€
Banco Best Gold: TAEG de 11,6% com conta no Banco Best
O Banco Best Gold tem TAEG de 11,6% com TAN fixa de 7,65% e comissão de 22€ por ano, mais imposto do selo. Exige conta no Banco Best.
Vantagens
- TAEG de 11,6% com TAN fixa de 7,65%
Desvantagens
- 22€ por ano, mais imposto do selo
- Exige conta no Banco Best
O Cartão Branco do novobanco anuncia uma TAEG ainda mais baixa (10,6%) com TAN de 0%. Porém, em vez de juros cobra uma comissão fixa: 65€ por ano num limite de 1.500€, que pagas mesmo que nunca uses o crédito.
Millennium TAP Gold: para quem viaja de TAP
O Millennium TAP Gold dá 1,5 milhas TAP Miles&Go por cada euro em compras, até 15.000 milhas por mês. As milhas não expiram enquanto fizeres compras todos os meses (caso contrário, duram 3 anos). Inclui seguros e assistência em viagem.
Custa 83,20€ por ano, com imposto do selo. A versão TAP Classic custa 41,60€ e dá 1 milha por euro, até 5.000 milhas por mês. Quem não é cliente Millennium pode pedir o cartão num balcão.
Vantagens
- 1,5 milhas por cada euro, até 15.000 por mês
- Seguros e assistência em viagem
Desvantagens
- 83,20€ por ano
- Só compensa a quem usa as milhas em voos
Se voas com a Lufthansa ou outra companhia da Star Alliance, a alternativa é o Miles & More Classic da Caixa Geral de Depósitos: 25€ de anuidade (mais imposto do selo), 2.000 milhas na primeira adesão e 1 milha por cada euro.
Como escolher o melhor cartão de crédito
Esta é a pergunta que decide tudo: pagas sempre a fatura toda no fim do mês?
- Se pagas sempre 100%: não pagas juros, por isso a TAEG não te afeta. Escolhe pelo custo fixo (anuidade) e pelo que o cartão te devolve.
- Se costumas fracionar: a TAEG passa a ser o critério principal. Um cartão sem anuidade com TAEG de 18,5% pode sair muito mais caro do que um com anuidade e TAEG de 11%.
Depois, compara estes pontos:
- Retorno real em euros: olha para o teto mensal, não só para a percentagem. Um cartão com 3% e teto de 5€ por mês nunca dá mais de 60€ por ano.
- Onde o benefício se aplica: categorias de compras, lojas parceiras ou tudo. Confirma se as tuas despesas habituais estão incluídas.
- Forma de pagamento do benefício: dinheiro abatido à fatura vale mais do que saldo numa loja ou num posto de combustível, que só podes gastar ali.
- Prazo do benefício: algumas ofertas só valem nos primeiros meses, como o cashback do BankinterCard Gold (3% nos primeiros 12 meses, até 5€ por mês).
- Custos escondidos: imposto do selo de 4% sobre comissões e juros, comissões em compras fora do euro e levantamentos a crédito (no Cetelem Black Plus, por exemplo, 4€ mais 4,5%).
- Seguros incluídos: só têm valor se cobrirem o que precisas. Lê as condições antes de contares com eles.
- Requisitos: alguns cartões exigem conta no banco, idade mínima ou só se pedem num balcão.
Quanto rende cada cartão na prática
Imagina uma família que gasta 600€ por mês com o cartão: 300€ em restaurantes, combustível e supermercados que não são o Continente, 100€ no Continente e 200€ noutras lojas.
| Cartão | Retorno por ano | Como se chega ao valor |
|---|---|---|
| Cetelem Black Plus | 108€ | 3% de 300€ = 9€ por mês |
| Universo+ | 120€ (em saldo Continente) | 5% de 100€ + 1% de 500€ = 10€ por mês (teto) |
| Os dois combinados | 192€ | 9€ do Cetelem + 7€ do Universo+ (Continente e outras lojas) |
| Millennium TAP Gold | 10.800 milhas, menos 83,20€ de anuidade | 1,5 milhas × 600€ × 12 meses |
Somando o WiZink Rewards no primeiro ano (pagando com ele as primeiras compras até chegar aos 300€), esta família junta mais 100€ a 120€ de uma vez. O cartão TAP só compensa se usares as milhas em voos e lhes deres um valor maior do que a anuidade.
Agora, o reverso. Se deixares 1.000€ por pagar durante um ano num cartão com TAEG de 18,5%, pagas perto de 185€ em juros e encargos. É mais do que todo o cashback do Cetelem Black Plus nesse ano.
Como funciona um cartão de crédito
O banco dá-te um limite (plafond) e adianta o dinheiro das tuas compras. No fim de cada ciclo recebes um extrato e escolhes como pagar:
- Fim do mês (100%): pagas o total e não há juros. Entre a compra e o pagamento podem passar até 45 a 50 dias, conforme o cartão.
- Percentagem do saldo: pagas uma parte (no Universo+, de 2% a 100%) e o resto fica em dívida, com juros.
- Prestação fixa: pagas um valor certo por mês até liquidar a dívida, também com juros.

A TAEG (taxa anual de encargos efetiva global) junta os juros, as comissões e os impostos num só número. O Banco de Portugal fixa todos os trimestres a TAEG máxima que os cartões podem cobrar. No 4.º trimestre de 2026 o limite para cartões de crédito é de 18,5%, o mesmo valor que a maioria dos cartões sem anuidade já pratica.

Outro ponto que poucos conhecem: o limite do cartão conta para o teu historial mesmo que não o uses. No mapa de responsabilidades de crédito do Banco de Portugal, o valor aprovado e não utilizado aparece como montante potencial. Se vais pedir um crédito habitação, ter vários cartões com limites altos pode pesar na análise do banco.
Alternativas ao cartão de crédito
Se não queres ter crédito ou não consegues aprovação, há cartões de débito que também devolvem dinheiro, como os da Trade Republic ou da Bleap. Comparamos estes e outros no artigo sobre os melhores cartões com cashback.
Para compras grandes que precisas mesmo de pagar a prestações, um crédito pessoal costuma ter TAEG mais baixa do que um cartão. Podes comparar o custo na nossa calculadora de crédito pessoal.
Perguntas frequentes
Qual é o melhor cartão de crédito em Portugal?
Depende da forma como gastas. Para a maioria das famílias, o Cetelem Black Plus dá mais dinheiro de volta (até 120€ por ano). Para quem conduz muito, o WiZink Moeve gow. Para quem precisa de fracionar, um cartão com TAEG baixa como o Banco Montepio Classic (11,2%).
Qual é o melhor cartão de crédito sem anuidade?
Para cashback, o Cetelem Black Plus (3% em categorias do dia a dia) ou o Universo+ (1% em tudo). Para quem quer seguros incluídos e uma TAEG mais baixa, o ABANCA Silver (15,7%). Todos têm anuidade de 0€.
Qual é o cartão de crédito com a TAEG mais baixa?
Entre os cartões que analisámos, o Banco Montepio Classic (11,2%) e o Banco Best Gold (11,6%), este último com conta no Banco Best. O Cartão Branco do novobanco anuncia 10,6%, mas cobra uma comissão fixa de 65€ por ano num limite de 1.500€.
Qual é o cartão de crédito mais fácil de aprovar?
Nenhum cartão tem aprovação garantida. Antes de dar crédito, todos os bancos e financeiras têm de avaliar se consegues pagar, com base no teu rendimento e no mapa de responsabilidades de crédito. Pedem normalmente documento de identificação, comprovativo de morada, IBAN e comprovativo de rendimentos (recibos de vencimento ou declaração de IRS).
Posso ter mais do que um cartão de crédito?
Sim. Muita gente combina dois cartões, por exemplo o Cetelem Black Plus nas categorias com 3% e o Universo+ no resto. Lembra-te que todos os limites aparecem no mapa de responsabilidades de crédito.
Visa ou Mastercard?
Para quem vive em Portugal a diferença é mínima. Ambas são aceites na quase totalidade das lojas cá e no estrangeiro. O que muda o custo são as comissões do emissor do cartão.
Posso pagar a renda ou usar o MB WAY com o cartão de crédito?
Muitos cartões funcionam no MB WAY, como o Cetelem Black Plus e o WiZink Rewards. Porém, transferências por MB WAY e pagamentos de serviços costumam ficar fora do cashback e dos pontos. No WiZink, por exemplo, não dão pontos.
Existe cartão de crédito sem juros?
Todos os cartões têm um período sem juros: se pagares o total até à data-limite indicada no extrato, não pagas juros. Só aparecem quando deixas parte da dívida para o mês seguinte.
Este artigo tem fins informativos e educativos e não constitui aconselhamento financeiro. As condições dos cartões mudam com frequência: confirma sempre a Ficha de Informação Normalizada (FIN) e o preçário no site do emissor antes de aderir.