Análise ao Sixty Degrees PPR/OICVM Flexível: vale a pena? (2026)

O Sixty Degrees PPR/OICVM Flexível é o PPR mais antigo da Sixty Degrees, uma sociedade gestora independente com sede em Lisboa, criada em 2019 (vários dos sócios vieram da BPI Gestão de Ativos). O fundo começou a 1 de outubro de 2019 e geria 18,7 milhões de euros a 30 de junho de 2026.
A proposta é diferente da maioria dos PPR: a equipa pode ter entre 0% e 100% em cada classe de ativos e usa derivados para reduzir a exposição a ações quando entende que o risco não compensa. O resultado tem sido um fundo com pouca volatilidade, que perdeu 2% em 2022, o ano em que as carteiras mistas tradicionais caíram cerca de 15%.
Será que esta flexibilidade compensa as comissões, que incluem uma comissão de desempenho? Nesta análise respondemos com números, comparando o PPR com o objetivo que a própria gestora definiu e com ETFs (fundos cotados em bolsa) de perfil semelhante.
Os destaques desta análise:
- Rentabilidade: desde dezembro de 2020, a categoria I rendeu 4,15% ao ano, mais do que os ETFs Vanguard LifeStrategy 20% (0,38%) e 40% (3,67%). Esta comparação ainda não conta com os benefícios fiscais do PPR.
- Proteção nas quedas: o fundo perdeu 2% em 2022, quando esses ETFs perderam cerca de 15%. A maior queda foi de 6%. Quase toda a vantagem face aos ETFs vem desse ano.
- Custos: 1,89% ao ano nas categorias R e C e 1,39% na categoria I, face a 0,25% do ETF. A isto soma-se uma comissão de desempenho.
- Poucas ações: descontando a cobertura com derivados, a exposição real a ações era de 17% em agosto de 2026.
- Fundos da casa: 4,1% do fundo estava em fundos da própria Sixty Degrees, a maior parte num fundo que também cobra comissão de gestão. É um conflito de interesses, embora o efeito seja pequeno.
- Para quem faz sentido: quem está perto da reforma ou não tolera quedas grandes. Para quem tem décadas pela frente, a baixa exposição a ações tende a custar rentabilidade.
Se ainda não estás familiarizado com este tipo de produto, vê primeiro as bases sobre PPR. Para comparar este PPR com outros da mesma classe de risco, podes usar o nosso comparador de PPR.
Nota de transparência: o Literacia Financeira não tem qualquer parceria comercial com a Sixty Degrees.
Sumário do PPR
O Sixty Degrees PPR/OICVM Flexível é um fundo de investimento aberto de poupança reforma, uma das três formas legais que um PPR pode ter, a par dos fundos de pensões e dos seguros PPR. É supervisionado pela CMVM (Comissão do Mercado de Valores Mobiliários).
A gestão é ativa e discricionária. Segundo o prospeto (atualizado a 13 de março de 2026), as regras principais são as seguintes:
- Classes de ativos: ações, obrigações e ativos de curto prazo podem pesar, cada um, entre 0% e 100% do fundo.
- Derivados: o fundo pode usar futuros, opções e forwards cambiais, tanto para cobrir riscos como para procurar rentabilidade.
- Câmbio: o fundo não cobre o risco cambial de forma sistemática.
- Índice de referência: não há um índice de mercado. A referência é a Euribor a 12 meses do último dia útil do ano anterior, mais 2% ao ano. Só serve para calcular a comissão de desempenho.
O fundo tem três categorias de unidades de participação. Todas investem na mesma carteira e só diferem nos mínimos, na comissão de gestão e no local onde se subscrevem:
| Categoria | Mínimo | Gestão | Onde subscrever |
|---|---|---|---|
| R | 1€ | 1,5%/ano | Sixty Degrees e Banco Best |
| C | 250€ (reforços de 25€) | 1,5%/ano | Banco Carregosa e Sixty Degrees |
| I | 100.000€ (reforços de 1.000€) | 1%/ano | Sixty Degrees e Banco Best |
Fontes: Prospeto (13/03/2026) e Documentos de Informação Fundamental (16/02/2026), Sixty Degrees
Na prática, quem investe montantes pequenos fica na categoria R ou na C. A categoria I, mais barata, exige 100.000€ e é obrigatório manter esse montante investido.
As características-chave em resumo:
| Característica | Detalhe |
|---|---|
| Entidade gestora | Sixty Degrees, SGOIC, S.A. |
| Depositário | Caixa Geral de Depósitos |
| Supervisão | CMVM |
| Tipo | PPR sob a forma de fundo de investimento aberto |
| Início | 01/10/2019 (I), 02/02/2021 (R) e 29/12/2025 (C) |
| ISIN | PTSXYAHM0000 (I), PTSXYBHM0009 (R) e PTSTYCHM0004 (C) |
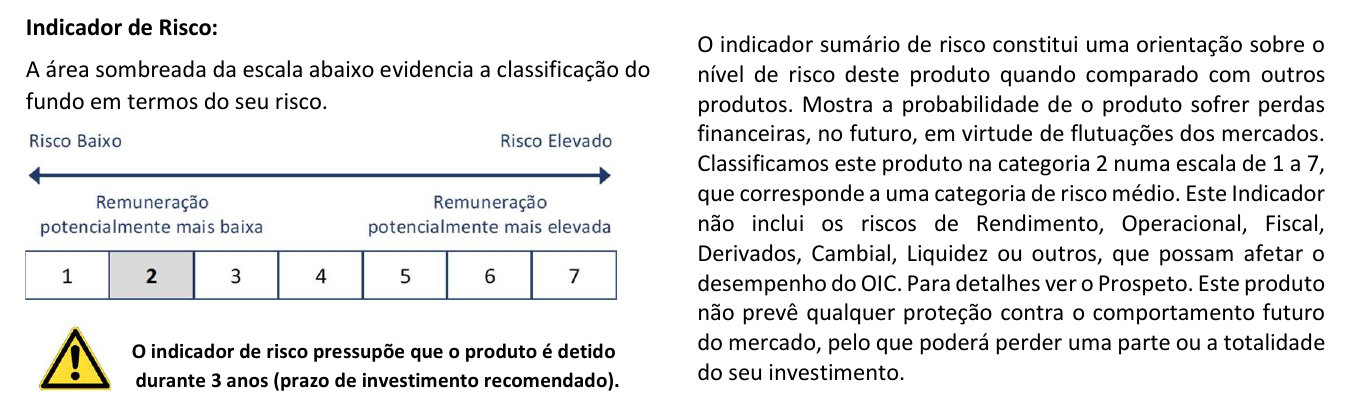
| Classe de risco | 2 (numa escala de 1 a 7) |
| Exposição a ações | 0% a 100% (17% líquidos de cobertura a 31/08/2026) |
| Prazo recomendado | Mínimo de 3 anos |
| Política de rendimentos | Acumulação (não distribui) |
| Participantes | 1.540 (31/12/2025) |
| Valor do fundo | 18,68 milhões de euros (30/06/2026) |
Fontes: Prospeto (13/03/2026), Documento de Informação Fundamental (16/02/2026), Relatório e Contas do 1.º semestre de 2026 e site da Sixty Degrees
O fundo é pequeno, mas tem crescido. Valia 8,1 milhões de euros no fim de 2022, 11,7 milhões no fim de 2024 e 16,5 milhões no fim de 2025, segundo o Relatório e Contas de 2025. Em junho de 2026, a categoria I pesava 60% do fundo, a R 37% e a C 2%.
A gestora destaca no seu site que o fundo foi distinguido três anos seguidos nos Prémios APFIPP/Jornal de Negócios pela rentabilidade ajustada ao risco a três anos.
Comissões e custo total
Não há comissões de subscrição, de resgate nem de transferência. Os custos são cobrados dentro do fundo:
| Comissão | Valor |
|---|---|
| Gestão (fixa) | 1,5%/ano (R e C) ou 1%/ano (I) |
| Gestão (variável) | 20% do que o fundo render acima da Euribor a 12 meses + 2% |
| Depósito | 0,15%/ano |
| Estudos de investimento (research) | Até 0,10%/ano |
| Subscrição, resgate e transferência | 0% |
Fonte: Prospeto (13/03/2026), Sixty Degrees. A comissão de depósito desce para 0,13% se o fundo ultrapassar 20 milhões de euros. Sobre as comissões de gestão e de depósito incide Imposto do Selo de 4%.
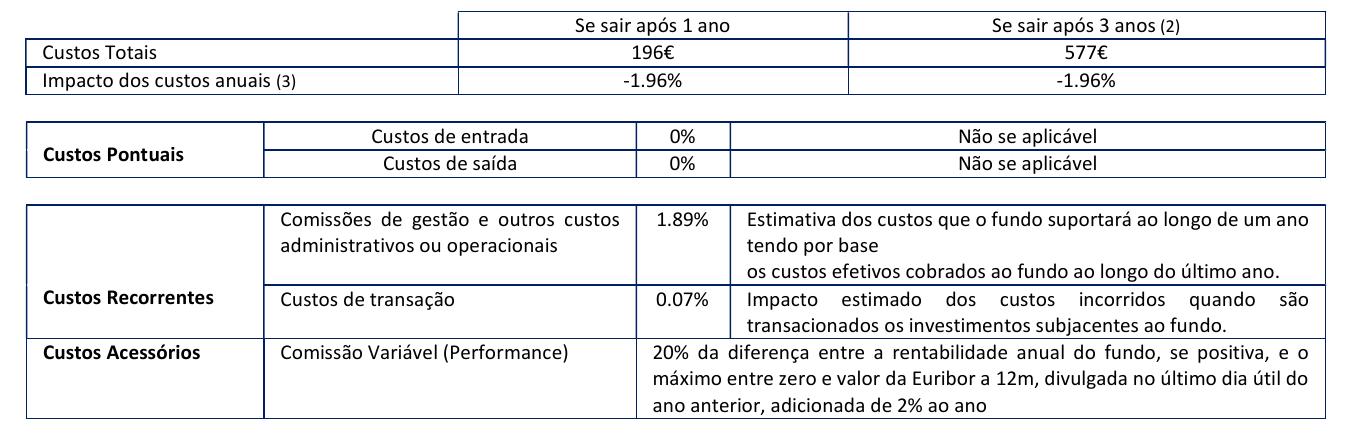
O indicador que resume o custo anual é a TEC (Taxa de Encargos Correntes), que soma as comissões fixas, a auditoria, a taxa de supervisão e outros custos. Em 2025, foi de 1,89% na categoria R e de 1,39% na categoria I:
| Encargo em 2025 | R | I |
|---|---|---|
| Comissão de gestão fixa | 1,50% | 1,00% |
| Comissão de depósito | 0,15% | 0,15% |
| Research | 0,14% | 0,14% |
| Auditoria, supervisão e outros | 0,09% | 0,09% |
| Taxa de Encargos Correntes | 1,89% | 1,39% |
Fonte: Relatório e Contas de 2025 (nota 15), Sixty Degrees. Percentagens sobre o valor médio de cada categoria. A soma das parcelas pode diferir do total por arredondamento.
A TEC não inclui os custos de transação, que o Documento de Informação Fundamental (DIF) estima em 0,07% ao ano, nem a comissão de desempenho.
Um detalhe sobre o research: os estudos de investimento custaram 21.000€ ao fundo em 2025, mais do dobro dos 9.349€ de 2024. O mesmo relatório refere um máximo de 0,10% ao ano sobre o valor do fundo no fecho do ano anterior (cerca de 11.650€) e não explica a diferença. No primeiro semestre de 2026, o custo foi de 8.193€ em seis meses, em linha com o limite.
A comissão de desempenho
Além da comissão fixa, a Sixty Degrees cobra uma comissão de gestão variável: 20% da diferença entre a rentabilidade do fundo no ano e a Euribor a 12 meses do fim do ano anterior, mais 2 pontos. Se a Euribor for negativa, conta como zero. Para 2026, a fasquia é de 4,24% (Euribor de 2,243% no fim de 2025, mais 2 pontos).
Há três regras que protegem o investidor:
- Só em anos positivos: a comissão só é cobrada se o fundo valorizar no ano.
- Máximo anterior: o valor da unidade de participação tem de estar acima do nível em que a comissão foi cobrada pela última vez (o chamado "high water mark").
- Atrasos têm de ser recuperados: se o fundo ficar abaixo da fasquia num ano, o período de avaliação prolonga-se até cinco anos e esse atraso tem de ser compensado antes de haver nova comissão.
Na prática, a comissão de desempenho foi cobrada uma vez nos últimos cinco anos. Em 2021, a comissão de gestão total custou 182.397€, ou seja, 2,20% do valor do fundo, mais do dobro de um ano normal, segundo o Relatório e Contas de 2021. Entre 2022 e 2025, as contas só registam a comissão fixa. Em 2023 e 2024 o fundo rendeu mais do que a fasquia e não houve comissão, o que é coerente com a regra de recuperação do atraso de 2022.
| Ano | Gestão | Custos totais |
|---|---|---|
| 2025 | 1,14% | 1,53% |
| 2024 | 1,10% | 1,45% |
| 2023 | 1,07% | 1,42% |
| 2022 | 0,97% | 1,26% |
| 2021 | 2,20% | 2,52% |
Fonte: Relatórios e Contas de 2021 a 2025 (nota 15), Sixty Degrees. Percentagens sobre o valor do fundo, juntando todas as categorias. A coluna de custos totais corresponde à Taxa Global de Custos indicada nos relatórios.
A comissão de gestão média sobe de ano para ano porque a categoria R, com 1,5%, tem ganho peso no fundo.
Quanto custa face a um ETF
O ETF que usamos como comparação, o Vanguard LifeStrategy 20% (V20A), tem encargos correntes de 0,25% ao ano. A diferença é de cerca de 1,65 pontos percentuais por ano na categoria R e de 1,15 pontos na categoria I, sem contar com a comissão de desempenho. Para comprar um ETF precisas de conta numa corretora.
| Produto | Custo anual |
|---|---|
| PPR, categorias R e C | 1,89% |
| PPR, categoria I | 1,39% |
| Vanguard LifeStrategy 20% (V20A) | 0,25% |
Fontes: Relatório e Contas de 2025 da Sixty Degrees (TEC de 2025, estimada no caso da categoria C) e Vanguard (encargos correntes).
Para um fundo com esta volatilidade, o custo pesa bastante. Desde fevereiro de 2021, a categoria R rendeu 3,68% ao ano depois de custos. Os encargos de 1,89% equivalem a cerca de um terço do que a carteira rendeu antes de custos.
Composição da carteira
A 31 de agosto de 2026, segundo os dados mais recentes publicados no site da Sixty Degrees, o fundo estava investido da seguinte forma:
| Classe | Peso |
|---|---|
| Ações | 56,9% |
| Obrigações soberanas | 29,0% |
| Obrigações de empresas | 3,7% |
| Matérias-primas | 2,6% |
| Papel comercial | 2,6% |
| Liquidez | 5,2% |
Fonte: site da Sixty Degrees (dados a 31/08/2026). Pesos antes da cobertura com futuros.
As ações pesavam 57% do fundo. Porém, este número "engana". O fundo tinha vendido futuros sobre ações (contratos que ganham quando a bolsa desce) num valor equivalente a 40% da carteira. Descontando esta cobertura, a exposição real a ações era de 17%.

O prospeto permite ter até 100% do fundo em ações, mas a gestão nunca esteve perto desse máximo. Nos fechos de ano desde 2021, a exposição líquida a ações ficou entre 14% e 46%:
| Data | Ações | Cobertura | Exposição líquida |
|---|---|---|---|
| 31/08/2026 | 57% | -40% | 17% |
| 31/12/2025 | 48% | -29% | 19% |
| 31/12/2024 | 46% | -32% | 14% |
| 31/12/2023 | 55% | -22% | 33% |
| 31/12/2022 | 64% | -18% | 46% |
| 31/12/2021 | 63% | -29% | 34% |
Fontes: Relatórios e Contas de 2021 a 2025 e site da Sixty Degrees (31/08/2026). A cobertura corresponde ao valor nocional dos futuros sobre ações.
A última carteira completa, com a lista de títulos, é a de 30 de junho de 2026 e está no Relatório e Contas do 1.º semestre. Nessa data, o fundo tinha 36,6% em ações compradas diretamente, 14,9% em ETFs do S&P 500 e 4,1% em fundos da própria Sixty Degrees. As maiores posições eram as seguintes:
| Posição | Peso |
|---|---|
| Bilhetes do Tesouro dos EUA (abril de 2027) | 14,8% |
| Amundi S&P 500 (com cobertura cambial) | 10,7% |
| Obrigações do Tesouro dos EUA (novembro de 2026) | 8,4% |
| Obrigações do Tesouro de Portugal, taxa variável (2031) | 5,5% |
| Caterpillar | 4,4% |
| SPDR S&P 500 | 4,2% |
| Goldman Sachs | 4,1% |
| Sixty Degrees Ações Portugal (categorias I e R) | 3,0% |
| Teucrium Wheat Fund (trigo) | 2,6% |
| SPDR Gold Trust (ouro) | 2,5% |
Pesos sobre o valor do fundo a 30/06/2026 | Fonte: Relatório e Contas do 1.º semestre de 2026, Sixty Degrees
Há cinco características que distinguem esta carteira:
- As ações são as do Dow Jones: as empresas compradas diretamente são as 30 do índice Dow Jones Industrial Average, mais duas que resultaram de cisões da Honeywell. A lista inclui a Alphabet, cuja entrada no índice foi anunciada em junho de 2026. Os pesos seguem a lógica do índice, que dá mais peso às ações com preço mais alto. Por isso, a Caterpillar e a Goldman Sachs pesam mais do que a Microsoft ou a Apple.
- Quase tudo nos EUA e em Portugal: a 31 de agosto de 2026, os EUA pesavam 76% da carteira e Portugal 20%. Na carteira de junho, a parte portuguesa incluía dívida pública, papel comercial de empresas como a Mota-Engil e a Greenvolt e o fundo Sixty Degrees Ações Portugal. Nas ações compradas diretamente e nos ETFs não havia empresas europeias nem de mercados emergentes.
- Dívida de curto prazo: na carteira de junho, a dívida pública americana vence em menos de um ano e a portuguesa tem taxa variável. São títulos que quase não perdem valor quando as taxas de juro sobem.
- Dólar parcialmente coberto: a exposição ao dólar era de 25% do fundo a 30 de junho de 2026. O resto estava em euros ou coberto.
- Fundos da casa: em junho, 4,1% do fundo estava em fundos geridos pela própria Sixty Degrees, a maior parte (3,0%) no Sixty Degrees Ações Portugal. O prospeto isenta estas aplicações de comissões de subscrição e resgate, mas nada diz sobre a comissão de gestão desses fundos. As categorias I e R do Ações Portugal, as que o PPR detém, cobram 1,25% e 1,75% ao ano. É um conflito de interesses claro: a gestora decide investir em fundos pelos quais também é remunerada. Se essa comissão não for devolvida ao PPR, esta parte da carteira paga comissão de gestão duas vezes. O efeito é pequeno: só no Ações Portugal, cerca de 0,04% do valor do PPR por ano.
A concentração em dívida pública já levou o fundo a ultrapassar um limite legal. Em 2025, a exposição a um único Estado chegou a 35,46%, acima do máximo de 35%. Segundo o relatório, a situação foi acompanhada pela CMVM e corrigida de imediato.
A Sixty Degrees publica todos os meses no site a distribuição por classe de ativos e por país. A lista completa de títulos só aparece nos relatórios semestrais e anuais.
Rentabilidade e track record
O fundo tem sete anos de histórico. Entre 1 de outubro de 2019 e 30 de setembro de 2026, a unidade de participação (o preço de cada "fatia" do fundo) da categoria I passou de 5€ para 6,3798€. Isto corresponde a uma rentabilidade de 3,54% ao ano. A categoria R, lançada a 2 de fevereiro de 2021, passou de 5€ para 6,1358€, ou seja, 3,68% ao ano.
| Ano | Categoria I | Categoria R |
|---|---|---|
| 2026 (até 30/09) | +2,74% | +2,35% |
| 2025 | +4,44% | +3,90% |
| 2024 | +7,43% | +6,91% |
| 2023 | +6,03% | +5,50% |
| 2022 | -1,99% | -2,56% |
| 2021 | +5,95% | +5,00% (desde 02/02) |
| 2020 | +0,12% | - |
Fontes: Relatório e Contas de 2025 (2020 a 2025), Sixty Degrees. 2026: cálculos próprios com base no valor da unidade de participação a 30/09/2026.
O fundo só teve um ano negativo (2022) e a perda foi pequena. A maior queda da categoria I, entre agosto e dezembro de 2022, foi de 5,94% e ficou recuperada em dezembro de 2023. Na queda da pandemia, em março de 2020, o fundo perdeu menos de 6%.
A diferença entre as duas categorias ronda meio ponto percentual por ano, o que corresponde à diferença na comissão de gestão.
Face ao objetivo da própria gestora
O fundo não tem um índice de mercado como referência. A única fasquia que a Sixty Degrees definiu é a da comissão de desempenho: a Euribor a 12 meses mais 2 pontos percentuais. Faz sentido começar por aqui, porque é o critério que a gestora escolheu para ser remunerada.
| Ano | PPR (I) | Euribor + 2% |
|---|---|---|
| 2025 | +4,44% | +4,46% |
| 2024 | +7,43% | +5,51% |
| 2023 | +6,03% | +5,29% |
| 2022 | -1,99% | +2,00% |
| 2021 | +5,95% | +2,00% |
| Acumulado 2021 a 2025 | +23,55% | +20,74% |
Fontes: Relatório e Contas de 2025, Sixty Degrees (PPR) e Euribor a 12 meses no último dia útil do ano anterior (-0,499%, -0,501%, 3,291%, 3,513% e 2,460%), com mínimo de zero. Acumulado: cálculos próprios.
Em cinco anos, a categoria I ficou acima da fasquia em três e rendeu 4,32% ao ano, contra 3,84% da fasquia. A vantagem veio toda de 2021, quando a Euribor era negativa e a fasquia era de apenas 2%. Em 2025 ficou a duas centésimas.
Na categoria R, a comparação só é possível a partir de 2022, o primeiro ano completo. Entre 2022 e 2025, rendeu 14,19%, abaixo dos 18,37% da fasquia.
Rentabilidade do PPR & comparação com ETF
Para perceber se este PPR entrega valor face a uma alternativa passiva, comparámo-lo com o Vanguard LifeStrategy 20% Equity UCITS ETF (V20A). É o ETF que usamos como referência para este PPR no nosso comparador.
Porque comparamos um PPR com um ETF?
Para quem está a decidir onde investir a poupança de longo prazo, ambos competem pelo mesmo euro: tanto podes subscrever um PPR como comprar um ETF numa corretora. Por isso, a comparação mostra qual das opções deixa mais dinheiro no teu bolso.
Escolher o ETF certo para um fundo flexível é mais difícil do que para um fundo com alocação fixa. Usámos dois critérios. O primeiro é a classe de risco: o PPR está na classe 2 e o V20A, com 20% em ações e 80% em obrigações, é o ETF que usamos para as classes de risco mais baixas. O segundo é a carteira: a exposição líquida a ações do PPR foi de 14% a 19% desde o fim de 2024.
Porém, entre 2021 e 2023 o fundo teve entre 33% e 46% em ações, mais perto do Vanguard LifeStrategy 40% (V40A). Por isso mostramos os dois ETFs.
A escolha baseia-se no que o fundo tem feito e não no que o prospeto permite. Se a gestão subir a exposição a ações para níveis que nunca usou, estes ETFs deixam de ser a comparação certa.
Há uma diferença importante que nenhum ETF misto reproduz. Os ETFs LifeStrategy têm obrigações de médio e longo prazo, que perdem valor quando as taxas de juro sobem. O PPR tem quase só dívida de curto prazo. Em 2022, quando os juros dispararam, isto fez toda a diferença.
Evolução desde dezembro de 2020
Simulámos um investimento de 1.000€ a 10 de dezembro de 2020, o primeiro dia para o qual temos cotações dos dois ETFs na bolsa alemã Xetra. Usámos a categoria I do PPR, a única com valores diários desde essa data:
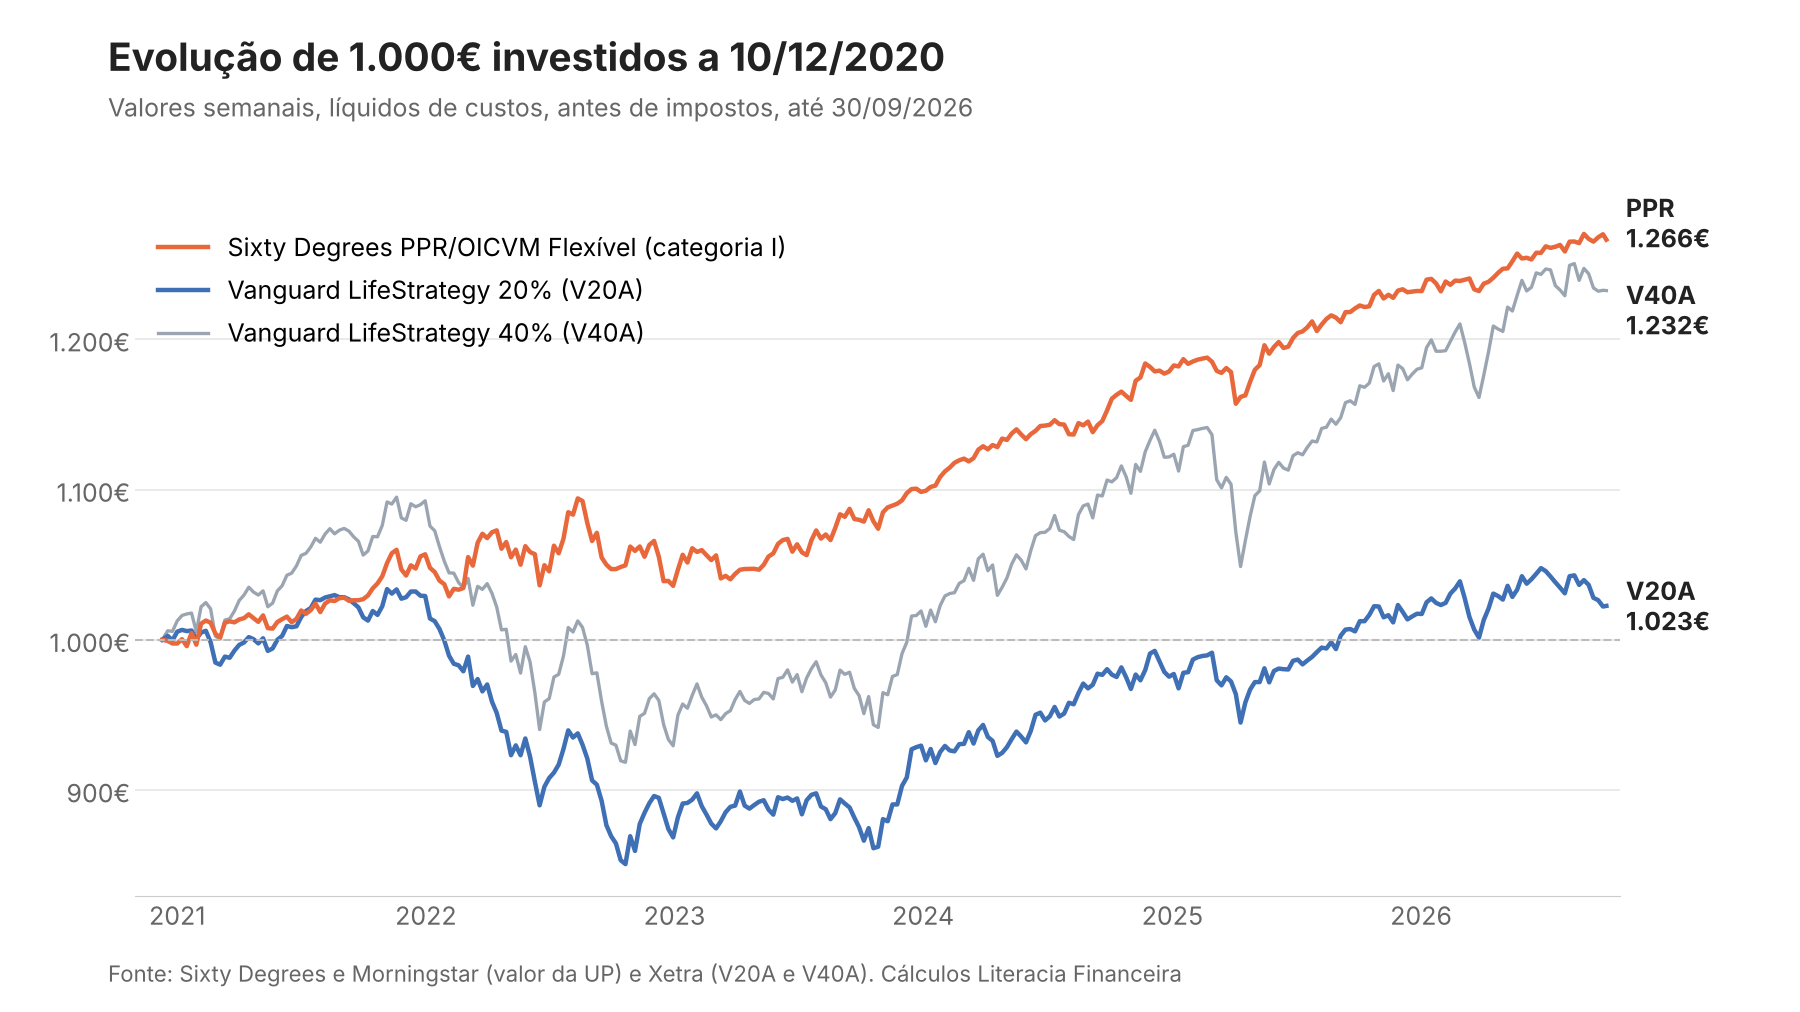
Esta comparação usa valores líquidos de comissões, antes de impostos. Não considera o benefício fiscal à entrada nem a tributação mais baixa à saída, que favorecem o PPR e são tratados na secção seguinte.
| Métrica | PPR (I) | V20A | V40A |
|---|---|---|---|
| Retorno acumulado | +26,63% | +2,26% | +23,24% |
| Rentabilidade anualizada | 4,15% | 0,38% | 3,67% |
| Volatilidade anualizada | 4,31% | 5,18% | 6,42% |
| Queda máxima | -5,94% | -17,92% | -16,17% |
| Rácio de Sharpe | 0,96 | 0,07 | 0,57 |
Cálculos próprios de 10/12/2020 a 30/09/2026, com cotações diárias | Fontes: Sixty Degrees e Morningstar (PPR), Xetra (ETFs). O rácio de Sharpe mede a rentabilidade obtida por cada unidade de volatilidade (quanto mais alto, melhor) e foi calculado sem descontar a taxa de juro sem risco.
O PPR ganhou aos dois ETFs. Rendeu 4,15% ao ano, contra 0,38% do V20A e 3,67% do V40A, com menos volatilidade e uma queda máxima cerca de três vezes menor. O V20A só recuperou o máximo de dezembro de 2021 em fevereiro de 2026, mais de quatro anos depois.
Na categoria R, a conclusão é a mesma. Desde o lançamento, a 2 de fevereiro de 2021, rendeu 22,72% (3,68% ao ano). No mesmo período, o V20A rendeu 1,83% e o V40A 21,06%.
Nota: o período começa um ano antes de 2022, um dos piores anos de sempre para as obrigações. Isto penaliza muito os ETFs, que têm 60% a 80% em obrigações. É o que explica quase toda a diferença. O PPR evitou essa queda porque a gestão tinha dívida de curto prazo, uma decisão que tem mérito, mas que não se repete todos os anos.
Comportamento ano a ano
| Ano | PPR (I) | V20A | V40A |
|---|---|---|---|
| 2026 (até 30/09) | +2,74% | +0,20% | +4,12% |
| 2025 | +4,44% | +4,73% | +5,88% |
| 2024 | +7,43% | +4,83% | +9,68% |
| 2023 | +6,03% | +7,03% | +9,65% |
| 2022 | -1,99% | -15,61% | -14,92% |
| 2021 | +5,95% | +2,36% | +7,89% |
Fontes: Relatório e Contas de 2025 da Sixty Degrees (PPR, 2021 a 2025) e cálculos próprios com base no valor da unidade de participação (PPR, 2026) e nas cotações na Xetra (ETFs). A categoria R rendeu cerca de 0,5 pontos menos por ano.
A tabela mostra onde nasceu a vantagem: em 2022, o PPR perdeu 2% e os ETFs perderam cerca de 15%. Nos outros anos, o resultado é mais equilibrado. O PPR bateu o V20A em 2021, 2024 e 2026 e ficou atrás em 2023 e 2025. Face ao V40A, só ganhou em 2022.
Se olharmos apenas para o período depois da queda, entre o fim de 2022 e 30 de setembro de 2026, o PPR (categoria I) rendeu 5,5% ao ano, o V20A 4,5% e o V40A 7,8%. O fundo continua à frente do V20A, por cerca de 1 ponto por ano, mas a diferença é muito menor. Na categoria R, a vantagem neste período desce para cerca de meio ponto.
PPR vs ETF: cenários e benefícios fiscais
Esta é a pergunta mais importante: será que o benefício fiscal à entrada (reinvestido) e a tributação mais baixa à saída compensam o custo extra do PPR?
Resposta curta: na categoria R, só se a gestão continuar a acrescentar valor. Com a dedução de 20% no IRS reinvestida, a vantagem fiscal compensa até cerca de 1,3 pontos percentuais por ano de rentabilidade a menos. A diferença de custos face ao V20A é de 1,65 pontos na categoria R (acima desse limite) e de 1,15 pontos na categoria I (abaixo). Até agora, a gestão tem rendido mais do que o ETF, pelo que o histórico é favorável ao PPR.
Para o enquadramento completo, lê o nosso guia Investir em PPR ou ETF: qual o melhor investimento?.
Para projetar 30 anos, usamos os seguintes pressupostos, aplicados à categoria R:
- Horizonte: tens 30 anos, investes 2.000€ no início de cada ano e resgatas aos 60 anos.
- Rentabilidade do ETF: o V20A rende 4% ao ano. É menos do que os 7% que usamos para ETFs com mais ações, porque 80% da carteira está em obrigações.
- Hipótese A (PPR): o fundo acompanha o mercado antes de custos e rende 2,35% ao ano (1,65 pontos abaixo, a diferença de custos).
- Hipótese B (PPR): o fundo repete a rentabilidade que teve desde o lançamento da categoria R e rende 3,7% ao ano.
- Benefício fiscal: 20% do valor investido, com o limite de 400€ até aos 35 anos, 350€ dos 35 aos 50 e 300€ acima dos 50. O reembolso do IRS é reinvestido no PPR no ano seguinte.
- Imposto à saída do PPR: 8% sobre os ganhos, num resgate aos 60 anos nas condições legais.
- Imposto à saída do ETF: 28% sobre as mais-valias, com a exclusão parcial do artigo 43.º do Código do IRS para ativos detidos há mais de 2, 5 ou 8 anos. Cada reforço é tributado conforme o seu tempo de detenção, entre 19,6% e 28%.
Na hipótese B não assumimos que o V20A repete os 0,4% ao ano que rendeu desde 2020. Esse resultado deve-se à queda das obrigações em 2022 e projetá-lo para 30 anos seria injusto para o ETF.
1.º cenário: com benefício fiscal total, reinvestido
| Indicador | PPR (A) | PPR (B) | V20A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Benefício reinvestido | 10.000€ | 10.000€ | 0€ |
| Valor final bruto | 102.429€ | 129.178€ | 116.657€ |
| Imposto à saída | 2.594€ | 4.734€ | 11.198€ |
| Valor líquido final | 100.135€ | 124.744€ | 105.458€ |
Cálculos próprios. O valor líquido do PPR inclui os 300€ do último reembolso de IRS, recebido aos 60 anos. Pressupostos acima.
Com o benefício fiscal todo aproveitado e reinvestido, o resultado depende da hipótese. Na hipótese A, o ETF termina com mais cerca de 5.300€ (+5,3%). Na hipótese B, o PPR termina com mais cerca de 19.300€ (+18,3%).
2.º cenário: sem benefício fiscal à entrada
| Indicador | PPR (A) | PPR (B) | V20A |
|---|---|---|---|
| Capital próprio | 60.000€ | 60.000€ | 60.000€ |
| Valor final bruto | 87.752€ | 110.659€ | 116.657€ |
| Imposto à saída | 2.220€ | 4.053€ | 11.198€ |
| Valor líquido final | 85.531€ | 106.606€ | 105.458€ |
Cálculos próprios. Pressupostos acima.
Sem o benefício à entrada, o ETF termina com mais cerca de 19.900€ na hipótese A. Na hipótese B, os dois ficam praticamente empatados, com cerca de 1.100€ a favor do PPR.
Na categoria I, com a comissão de gestão de 1%, as contas melhoram. Com o benefício reinvestido, o PPR termina com 108.481€ na hipótese A (rentabilidade de 2,85% ao ano), mais cerca de 3.000€ do que o ETF.
Quanto pode o PPR ficar atrás do ETF?
A forma mais útil de ver a questão é calcular o ponto de equilíbrio: a diferença de rentabilidade anual a partir da qual o ETF passa à frente. Com os pressupostos acima, o resultado é o seguinte:
| Situação | Diferença máxima |
|---|---|
| Benefício fiscal total, reinvestido | 1,33 p.p./ano |
| Sem benefício fiscal à entrada | 0,36 p.p./ano |
Cálculos próprios, com rentabilidade de 4%/ano para o ETF. Com 7%/ano, os valores são 1,37 e 0,50 pontos percentuais.
A diferença de custos da categoria R (1,65 pontos) fica acima do limite, mesmo com o benefício reinvestido. A da categoria I (1,15 pontos) fica abaixo. Ou seja, quem investe pela categoria R precisa que a gestão acrescente pelo menos 0,3 pontos por ano face ao mercado, depois de pagar a comissão de desempenho nos anos bons. Desde 2021 conseguiu-o com folga, graças a 2022.
O benefício fiscal compete ainda com outras deduções à coleta (despesas gerais familiares, saúde, educação, habitação) e só se aproveita se tiveres IRS suficiente a pagar. O nosso guia Como declarar um PPR no IRS explica como funciona.
O custo de ter poucas ações durante 30 anos
Há uma segunda comparação que interessa a quem está longe da reforma. Um fundo com 17% em ações tem pouca volatilidade, mas também rende menos a longo prazo do que uma carteira com mais ações. Com os mesmos pressupostos, um ETF com 60% em ações que renda 6% ao ano termina com 146.368€ líquidos, mais cerca de 21.600€ do que o PPR na hipótese B. A contrapartida são oscilações muito maiores: o V60A caiu quase 15% em 2022.
O DIF indica um prazo recomendado de apenas 3 anos, o que mostra que o fundo foi pensado para preservar capital e não para maximizar o crescimento ao longo de décadas.
A maior vantagem do PPR: disciplina
A estrutura PPR tem outra vantagem, difícil de medir: dificulta que mexas no dinheiro. Se usufruíres do benefício fiscal, só podes resgatar sem penalização nas situações previstas na lei:
- A partir dos 60 anos de idade
- Reforma por velhice
- Desemprego de longa duração (teu ou de membros do agregado familiar)
- Incapacidade permanente para o trabalho
- Doença grave (tua ou de membros do agregado familiar)
- Pagamento de prestações de crédito habitação própria e permanente
Nas situações dos 60 anos, da reforma e do crédito habitação, as entregas têm de ter pelo menos 5 anos. O relatório da Morningstar "Mind the Gap" mostra que os investidores obtêm, em média, retornos inferiores aos dos próprios fundos em que investem, porque compram e vendem nos momentos errados.
Neste fundo, a disciplina tem sido fácil de manter. Quem investiu no pior momento, em agosto de 2022, viu o investimento cair 6% e recuperou em 16 meses.
Notas finais
O Sixty Degrees PPR/OICVM Flexível cumpriu até agora o que promete: pouca volatilidade e proteção nos anos maus. Passou por 2022 com uma perda de 2%, quando os ETFs de perfil semelhante perderam 15%.
Até agora, o histórico é favorável ao PPR: desde dezembro de 2020 rendeu 4,15% ao ano na categoria I, mais do que o V20A (0,38%) e do que o V40A (3,67%), com uma queda máxima de 6%. A dúvida é se a vantagem se mantém sem um ano como 2022, porque os custos de 1,89% da categoria R são altos para um fundo que rende cerca de 4% ao ano. O benefício fiscal compensa a diferença de custos na categoria I. Na categoria R, só compensa se a gestão continuar a render mais do que o mercado.
Este PPR faz mais sentido para quem está perto da reforma ou não tolera quedas grandes. Para quem tem décadas pela frente, a baixa exposição a ações tende a custar rentabilidade. As rentabilidades passadas não garantem rentabilidades futuras.
Perguntas frequentes
Onde posso subscrever o Sixty Degrees PPR/OICVM Flexível?
As categorias R e I podem ser subscritas diretamente na Sixty Degrees ou no Banco Best. A categoria C é comercializada pelo Banco Carregosa e, segundo o DIF, também pela Sixty Degrees.
Qual o valor mínimo para investir?
Na categoria R, 1€, sem mínimo para reforços. Na categoria C, 250€ na primeira subscrição e 25€ nos reforços. Na categoria I, 100.000€ na primeira subscrição e 1.000€ nos reforços.
Qual a diferença entre as categorias R, C e I?
A carteira é a mesma. As categorias R e C cobram 1,5% de comissão de gestão e a categoria I cobra 1%, mas exige 100.000€. A categoria C só existe desde 29 de dezembro de 2025.
Quando é cobrada a comissão de desempenho?
Quando o fundo rende, num ano positivo, mais do que a Euribor a 12 meses do fim do ano anterior mais 2 pontos. Antes disso, tem de recuperar os atrasos de anos anteriores. A comissão é de 20% dessa diferença e é calculada todos os dias no valor da unidade de participação. Entre 2021 e 2025 só foi cobrada em 2021.
Posso transferir outro PPR para este fundo?
Sim. A transferência entre PPR não tem custos fiscais e a Sixty Degrees não cobra comissão de transferência. Confirma se o PPR de origem cobra alguma comissão de saída.
O capital está garantido?
Não. O fundo não tem garantia de capital nem de rendimento e perdeu 1,99% em 2022 (categoria I). Também não está coberto pelo fundo de garantia de depósitos.
Leitura complementar
- Análise ao PPR SGF Stoik
- Análise ao PPR Golden SGF ETF
- Análise ao Alves Ribeiro PPR
- Como escolher o melhor PPR para ti
- Os PPR mais rentáveis em 2026
- PPR ou Certificados de Aforro: qual escolher?
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados do Sixty Degrees PPR/OICVM Flexível têm como base o Prospeto (atualizado a 13 de março de 2026), o Documento de Informação Fundamental (16 de fevereiro de 2026), os Relatórios e Contas de 2021 a 2025 e do 1.º semestre de 2026 e os valores da unidade de participação publicados pela Sixty Degrees em sixty-degrees.com (até 18 de setembro de 2026) e pela Morningstar (até 30 de setembro de 2026). Os dados dos ETFs Vanguard LifeStrategy têm como base as cotações na Xetra (até 30 de setembro de 2026) e os encargos correntes publicados pela Vanguard. As rentabilidades passadas não garantem rentabilidades futuras.