Os 10 melhores fundos imobiliários em Portugal em 2026


Se estás a pensar em investir em fundos do mercado imobiliário ou simplesmente obter mais informação sobre cada um dos 10 maiores e melhores fundos imobiliários em Portugal, este artigo é para ti!
Existem alguns fundos que se destacam pela sua dimensão, rentabilidade e pela forma como têm vindo a moldar o mercado imobiliário nacional. Vamos explorar aqueles que têm demonstrado um crescimento sólido, uma gestão eficiente e que podem ser uma boa oportunidade para quem quer diversificar o portfólio e entrar no mundo dos investimentos imobiliários.
Critério de seleção: os fundos deste artigo são os 10 maiores fundos de investimento imobiliário abertos em Portugal, medidos pelos ativos sob gestão. Não há um critério único para definir o melhor fundo, por isso a primeira tabela ordena-os pela rentabilidade a 5 anos e a segunda pela dimensão. Na escolha, pesa também as comissões, as regras de resgate e o nível de risco de cada um.
Rentabilidade dos 10 melhores fundos imobiliários em Portugal
A seguinte tabela está ordenada por ordem decrescente no que toca à rentabilidade anualizada a 5 anos:
| Nome | 1 ano | 3 anos (anualizado) | 5 anos (anualizado) |
|---|---|---|---|
| AF Portfólio Imobiliário | 9,47% | 7,69% | 6,24% |
| Imonegócios | 3,52% | 5,32% | 5,97% |
| CA Património Crescente | 5,92% | 6,19% | 5,75% |
| Property Core Real Estate Fund | 7,51% | 5,97% | 5,66% |
| Imopoupança | 5,37% | 5,41% | 5,57% |
| Fundimo | 4,87% | 5,37% | 5,27% |
| IMOFID | 5,22% | 5,46% | 4,97% |
| Valor Prime | 3,87% | 4,55% | 4,21% |
| VIP | 4,14% | 4,11% | 3,79% |
| BPI Imofomento | 4,36% | 3,46% | 3,48% |
Dados à data de 31 de julho de 2026. Fonte: APFIPP. As rendibilidades não incluem as comissões de subscrição e de resgate.
Nos últimos 12 meses, o AF Portfólio Imobiliário foi o fundo mais rentável (9,47%), seguido do Property Core Real Estate Fund (7,51%). A 5 anos, a diferença entre o primeiro e o último da lista é de cerca de 2,8 pontos percentuais por ano. Antes de escolheres, tem em conta as comissões de subscrição e de resgate de cada fundo, que podem comer uma parte importante deste retorno.
Os 10 maiores fundos imobiliários em Portugal
| Nome | Ativos sob gestão (milhões €) |
|---|---|
| CA Património Crescente | 1.5061 |
| BPI Imofomento | 8382 |
| Fundimo | 7653 |
| Property Core Real Estate Fund | 5671 |
| Valor Prime | 5506 |
| VIP | 3805 |
| IMOFID | 3444 |
| Imonegócios | 2415 |
| AF Portfólio Imobiliário | 1685 |
| Imopoupança | 795 |
1 Square Asset Management, 31/08/2026. 2 Ficha trimestral do BPI Imofomento, 30/06/2026. 3 Ficha comercial do Fundimo, 31/08/2026. 4 Factsheet do IMOFID (valor bruto dos ativos), 31/08/2026. 5 Dados de 31/12/2025 (Morningstar, APFIPP e entidades gestoras). 6 Factsheet do Valor Prime, 31/08/2026.
O CA Património Crescente continua a ser o maior fundo imobiliário aberto em Portugal, com 1.506 milhões de euros de ativos. O que mais cresceu foi o Property Core Real Estate Fund, também gerido pela Square Asset Management: passou de cerca de 120 milhões de euros no final de 2025 para 567 milhões em agosto de 2026.
O que é um fundo de investimento imobiliário?
Os fundos de investimento imobiliário (FII) em Portugal são uma forma de investir em imóveis sem precisar de comprar um imóvel diretamente. Em vez disso, tu compras "quotas" ou "partes" de um fundo que investe em imóveis. Esses fundos gerem o dinheiro de vários investidores para adquirir, desenvolver e administrar propriedades como imóveis residenciais, edifícios de escritórios, centros comerciais, hotéis, entre outros.
Em termos simples, imagina que, em vez de comprares um apartamento para arrendar, decides juntar o teu dinheiro com o de outras pessoas num fundo. Esse fundo compra e gere os imóveis, e tu, como investidor, ganhas uma parte dos lucros gerados com aluguers ou com a valorização das propriedades.
Existem dois tipos principais de fundos imobiliários:
- Fundos imobiliários abertos: Permitem-te comprar e vender as tuas quotas quando quiseres, oferecendo maior liquidez. É nestes onde está o foco deste artigo.
- Fundos imobiliários fechados: Têm um número limitado de quotas e não permitem resgatar o teu investimento facilmente até ao final do período do fundo.
As entidades que gerem os fundos são denominadas Sociedades Gestoras de Organismos de Investimento Coletivo ("SGOIC") e têm por objeto a administração dos referidos fundos no interesse exclusivo dos participantes (os seus investidores) e de acordo com as regras presentes no regulamento de gestão.
Em Portugal, esses fundos são regulados e supervisionados pela CMVM (Comissão do Mercado de Valores Mobiliários).
Análise individual de cada fundo de investimento imobiliário
Nesta secção, iremos fornecer-te um conjunto de informações acerca de cada um dos fundos de modo a ajudar-te a melhor perceber o que significa estar investido nos mesmo.
CA Património Crescente
| Característica | Descrição |
|---|---|
| Nome do fundo | CA PATRIMÓNIO CRESCENTE - FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 15/07/2005 |
| ISIN | PTSQUBHM0002 |
| Sociedade gestora | Square Asset Management - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 0% |
| Comissões de gestão | 1% + 10% da diferença entre a Taxa Euribor a 12 meses adicionada de 2% e a performance do Fundo |
| Comissão de resgate | Até 364 dias (inclusive): 2% Entre 365 e 1094 dias (inclusive): 1% Mais de 1095 dias: 0% |
| Distribuição de rendimentos | Não distribui (capitaliza) |
| Entidade comercializadora | Crédito Agrícola |
Lançado em 2005, o CA Património Crescente é o maior fundo de investimento imobiliário aberto em Portugal com 1.506 milhões de euros de ativos sob gestão (a 31 de agosto de 2026) e mais de 22.000 participantes.
O fundo tem duas vias principais para gerar rendimento: as rendas recebidas pelos imóveis alugados e a valorização desses mesmos imóveis ao longo do tempo. Os imóveis presentes no fundo estão inseridos em atividades como o comércio, serviços, indústria, logística e turismo.
O fundo é de capitalização, ou seja, em vez de distribuir dividendos, retém-nos dentro do próprio fundo para possível reinvestimento e apenas pode ser subscrito através do Crédito Agrícola.
Para além disso, tem adotado um bom nível de gestão de liquidez, o que tem permitido fazer face ao cumprimento das suas obrigações. Desde a sua criação, nunca houve resgates suspensos. Ao longo do tempo, o fundo tem conseguido manter um vacancy rate relativamente baixa. Ou seja, a percentagem de imóveis que não estão arrendados tem sido próxima dos 5%.
Quanto à rentabilidade líquida do fundo, a Square tem um gráfico de barras onde essa informação é apresentada de forma transparente:

Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Se quiseres explorar mais detalhes acerca deste fundo, sugiro que vejas o meu vídeo de YouTube onde analiso detalhadamente o CA Património Crescente:
BPI Imofomento
| Característica | Descrição |
|---|---|
| Nome do fundo | BPI IMOFOMENTO - FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 01/05/1994 |
| ISIN | PTYSOAHM0001 |
| Sociedade gestora | BPI Gestão de Ativos - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 1,50% |
| Comissão de gestão | 1% |
| Comissão de resgate | Até 2 anos: 2% De 2 a 3 anos: 1,5% De 3 a 4 anos: 1% De 4 a 5 anos: 0,5% Mais de 5 anos: 0% |
| Distribuição de rendimentos | Distribuição semestral |
| Entidade comercializadora | BPI |
O fundo imobiliário BPI Imofomento é um fundo de investimento imobiliário português, gerido pela BPI Gestão de Ativos. É um fundo aberto, mas os resgates não são imediatos: só podes pedir o resgate de entregas com mais de 12 meses, e há apenas duas datas de resgate por ano (15 de janeiro e 15 de julho), com um pré-aviso mínimo de 6 meses.
A política de investimento visa a valorização do capital através da aquisição, gestão e venda de imóveis, com o objetivo de gerar rendimento e apreciação do valor dos ativos imobiliários, quer por via do arrendamento, quer pela valorização do valor de mercado.
O portfólio do fundo é composto principalmente por imóveis destinados a diferentes tipos de utilização como: Imóveis comerciais (escritórios, lojas, etc.), residenciais, logísticos e industriais.
O fundo procura uma diversificação geográfica e setorial, garantindo que os seus investimentos estejam distribuídos por diferentes áreas de Portugal e tipos de imóveis, minimizando assim o risco associado a mercados ou segmentos específicos.
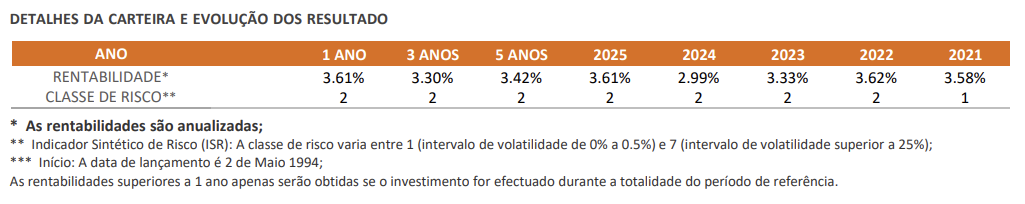
Segundo a ficha trimestral de junho de 2026, o fundo tinha 838 milhões de euros em ativos e uma taxa de ocupação dos imóveis de 84%. Os dois edifícios que detém na Rua Camilo Castelo Branco, em Lisboa, ficaram vazios com a saída da EDP e estão em obras desde julho de 2026, por cerca de 15 meses. Quanto à rentabilidade, esta é a informação da ficha:
Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Fundimo
| Característica | Descrição |
|---|---|
| Nome do fundo | FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO FUNDIMO |
| Data de lançamento | 25/05/1987 |
| ISIN | PTYCXTHM0007 |
| Sociedade gestora | Caixa Gestão de Ativos, SGOIC, S.A. |
| Comissão de subscrição | 1,5% < 20.000 UP, 0,0% > 20.000 UP |
| Comissão de gestão | 0,80% |
| Comissão de resgate | 2% |
| Distribuição de rendimentos | Semestral |
| Entidade comercializadora | Caixa Geral de Depósitos |
O Fundimo visa proporcionar aos participantes acesso a uma carteira diversificada de imóveis, tanto em termos de segmentos como de geografias, com arrendatários de referência e yields atrativas.
O fundo investe predominantemente em imóveis comerciais, como escritórios (49,9% da carteira em agosto de 2026), logística (17,9%) e retalho (13,9%), localizados principalmente em Portugal. A 31 de agosto de 2026, tinha 765 milhões de euros sob gestão.
Os pedidos de resgate devem ser enviados até ao dia 26 do mês de março e o mesmo só acontece no dia 27 do mês de setembro do ano seguinte, sendo o pagamento efetuado no próprio dia.
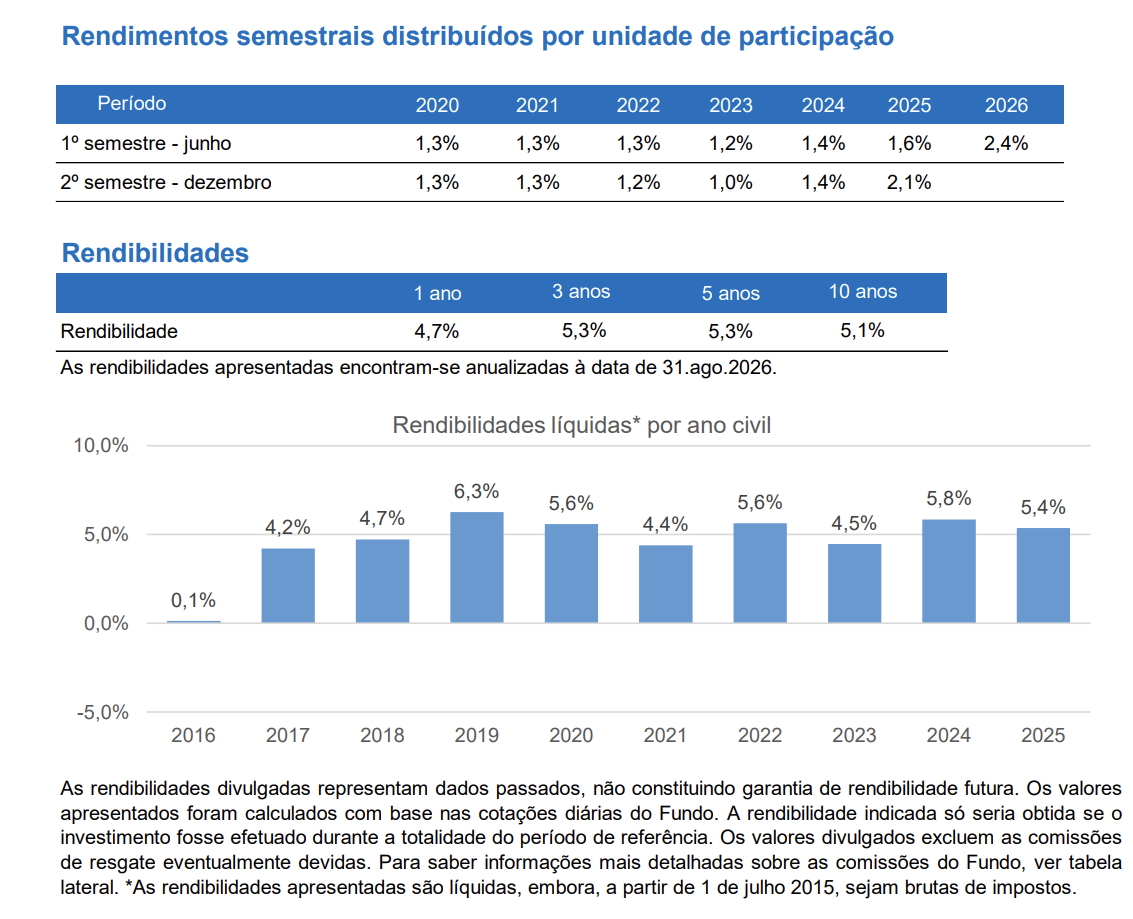
Quanto à rentabilidade, podemos obter essa informação através da sua ficha comercial. Em 2026, o fundo distribuiu 2,4% por unidade de participação no 1.º semestre, o valor semestral mais alto desde 2020:
Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Valor Prime
| Característica | Descrição |
|---|---|
| Nome do fundo | VALOR PRIME FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 14/04/1997 |
| ISIN | PTYDAGHM0008 |
| Sociedade gestora | Montepio Gestão de Activos - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 0% |
| Comissão de gestão | 1,30% |
| Comissão de resgate | 0,25% |
| Distribuição de rendimentos | Trimestral |
| Entidade comercializadora | Montepio Geral |
O Fundo Valor Prime é um fundo de investimento imobiliário aberto de rendimento que tem uma carteira constituída maioritariamente por imóveis. Os imóveis que integram o ativo do fundo são destinados aos segmentos de escritórios, comércio, armazéns ou indústria, no espaço nacional, não podendo cada segmento, individualmente, ser superior a 50% do ativo total do fundo.
Durante os primeiros 12 meses, os investidores estão impedidos de fazer resgates. Após esse período, os pedidos de resgate ocorrem anualmente e com um pré-aviso de 6 meses, sendo considerados os pedidos solicitados até ao dia 15 de dezembro de cada ano, para processamento a 15 de junho do ano.
De acordo com a factsheet mais recente (agosto de 2026), o Valor Prime tem 550 milhões de euros em ativos sob gestão, com 1.279 imóveis e uma taxa de ocupação de 93%. A rendibilidade foi de 3,76% nos últimos 12 meses e de 4,20% por ano nos últimos 5 anos, considerando o reinvestimento dos rendimentos distribuídos. Em 2026, as subscrições líquidas acumuladas chegaram aos 22,1 milhões de euros, já descontado o resgate anual de 15,2 milhões processado em junho. A distribuição de rendimentos manteve-se em 0,07€/UP por trimestre.

Para mais informações, consulta o Documento de Informação Fundamental do fundo.
VIP
| Característica | Descrição |
|---|---|
| Nome do fundo | FUNDO VIP - VALORES E INVESTIMENTOS PREDIAIS, FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 26/11/1987 |
| ISIN | PTVIPAHM0005 |
| Sociedade gestora | Silvip - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 1% (isenta até 31/12/2026) |
| Comissão de gestão | 1,40% |
| Comissão de resgate | Até 3 anos: 1,5% De 3 a 5 anos: 1,0% De 5 a 10 anos: 0,50% Mais de 10 anos: 0,25% |
| Distribuição de rendimentos | Trimestral, mas oferece a opção de reinvestimento automático dos rendimentos distribuídos (se solicitado), sem aplicação de qualquer comissão |
| Entidade comercializadora | Banco Montepio e Banco Carregosa |
O Fundo VIP, criado em 1987, é um fundo imobiliário aberto de rendimento cujos ativos estão localizados essencialmente nos principais centros urbanos (com destaque para a área metropolitana de Lisboa) nas seguintes áreas: escritórios, armazéns, comércio, indústria, estabelecimentos de ensino, cultura, turismo, saúde e lazer.
O objetivo de gestão visa a obtenção de uma rendibilidade global constituída pelos resultados de exploração dos ativos detidos e pela respetiva valorização. Está previsto o pagamento regular de dividendos, distribuído trimestralmente e creditado na conta dos investidores, mas podem optar por reinvestir esse montante no fundo.
Os investidores apenas podem pedir o resgate depois de decorridos 12 meses a contar da data da respetiva subscrição. Os pedidos de resgate solicitados com uma antecedência mínima de 6 meses (até 31 de dezembro do ano imediatamente anterior) são registados anualmente no dia 30 de Junho.
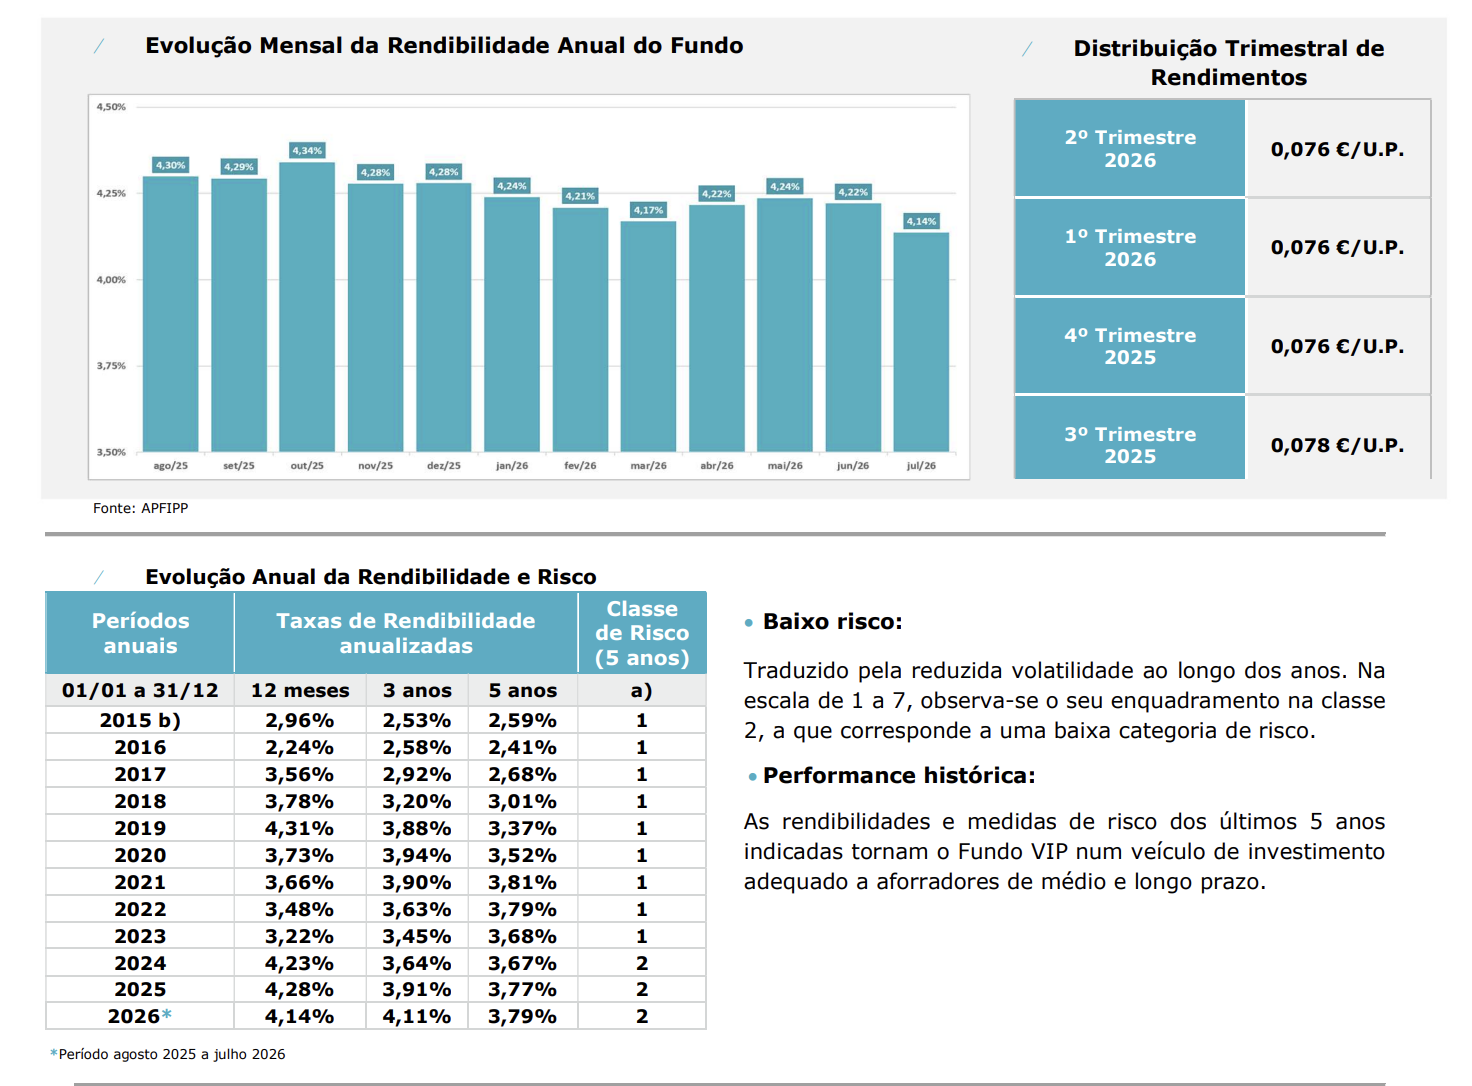
Ao contrário da generalidade destes fundos, o fundo VIP é mais transparente na apresentação de informação. Segundo o seu site, a comissão de subscrição está isenta para subscrições feitas até 31 de dezembro de 2026. Na ficha comercial de agosto de 2026, o fundo mostra uma rendibilidade de 4,14% nos 12 meses até julho de 2026 e uma distribuição trimestral de 0,076€ a 0,078€ por UP nos últimos quatro trimestres:
Para mais informações, consulta a documentação do fundo no site da Silvip.
IMOFID
| Característica | Descrição |
|---|---|
| Nome do fundo | FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO IMOFID |
| Data de lançamento | 21/12/1993 |
| ISIN | PTFDDDHM0001 (categoria B) PTFDDAHM0004 (categoria A) |
| Sociedade gestora | Fidelidade - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 0% |
| Comissão de gestão | 1% |
| Comissão de resgate | Até 2 anos: 2% De 2 a 3 anos: 1% Mais de 3 anos: 0% |
| Distribuição de rendimentos | Semestral |
| Entidade comercializadora | Banco Invest, S.A. |
O fundo IMOFID investe em imóveis localizados em Portugal e Espanha (Lisboa, Porto, Madrid e Barcelona), com uma estratégia de investimento a longo prazo, procurando proporcionar retornos estáveis aos seus investidores.
O IMOFID investe nos setores imobiliários tradicionais, tais como escritórios, hotéis, retalho e logística.
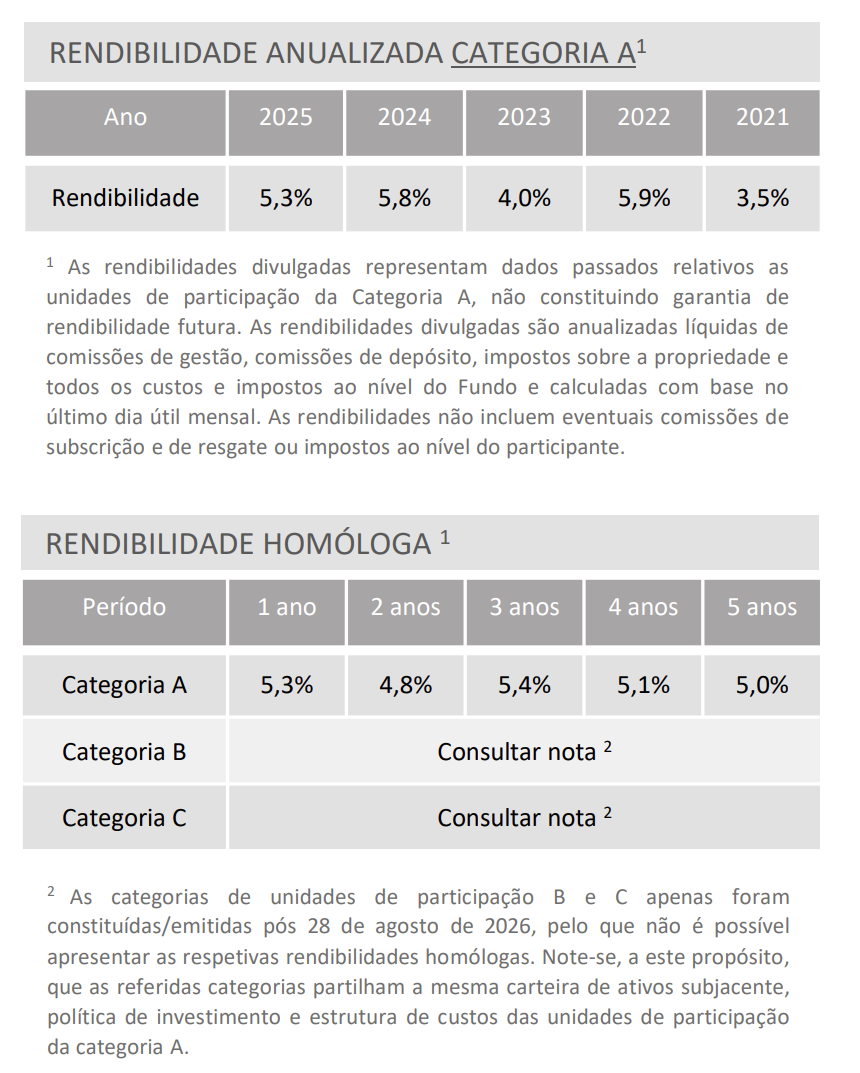
Desde 28 de agosto de 2026, o fundo tem três categorias de unidades de participação. As novas subscrições de particulares são feitas na categoria B, com subscrição mínima de 100€, pré-aviso de resgate de 2 meses e seis datas de resgate por ano. A categoria C destina-se a investidores profissionais, com subscrição mínima de 500.001€. As unidades subscritas até essa data (categoria A) mantêm o pré-aviso de 12 meses e duas datas de resgate por ano. Segundo a factsheet de agosto de 2026, o fundo tinha 344 milhões de euros em ativos e uma taxa de ocupação de 97,4%.
Como as categorias B e C são recentes, a factsheet só apresenta rentabilidades da categoria A, que partilha a mesma carteira e estrutura de custos:
Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Imonegócios
| Característica | Descrição |
|---|---|
| Nome do fundo | FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO IMONEGÓCIOS |
| Data de lançamento | 22/12/2000 |
| ISIN | PTYBPDHM0006 |
| Sociedade gestora | Fundiestamo - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 0% |
| Comissão de gestão | 1,30% |
| Comissão de resgate | Até 2 anos: 0,25% Mais de 2 anos: 0% |
| Distribuição de rendimentos | Não distribui (capitalização: reinveste no próprio fundo) |
| Entidade comercializadora | ABANCA Portugal, S.A. |
O fundo de investimento imobiliário aberto Imonegócios realiza investimentos num conjunto diversificado de ativos no mercado imobiliário, predominantemente na área do comércio e serviços.
O fundo passou a ser gerido pela Fundiestamo, a mesma sociedade gestora do Imopoupança. É comercializado nas agências do ABANCA Portugal, que é também o banco depositário. O Documento de Informação Fundamental classifica-o no nível 2 de risco, numa escala de 1 a 7, e recomenda um período de detenção de 4 anos. As comissões de gestão e os outros custos recorrentes somam 1,33% por ano.
O resgate é lento: só podes pedi-lo 12 meses depois da subscrição e cada pedido é processado 12 meses após ser registado. Na prática, podem passar 2 anos entre a subscrição e o dia em que recebes o dinheiro.
Segundo o seu prospeto de setembro de 2026, a rentabilidade passada foi a seguinte. Entre 2014 e 2016, o fundo teve rendibilidades negativas, a mais baixa perto de -6% em 2015, e desde 2017 fechou todos os anos em terreno positivo:

Para mais informações, consulta o Documento de Informação Fundamental do fundo.
AF Portfólio Imobiliário
| Característica | Descrição |
|---|---|
| Nome do fundo | AF PORTFÓLIO IMOBILIÁRIO - FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 03/11/1991 |
| ISIN | PTYAIRHM0000 |
| Sociedade gestora | Interfundos - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | Até 100.000€: 2% Entre 100.000€ e 250.000€: 1% Entre 250.000€ e 500.000€: 0,50% Mais de 500.000€: 0% |
| Comissão de gestão | 1,15% |
| Comissão de resgate | Até 1 ano: 5% De 1 a 2 anos: 4% De 2 a 3 anos: 3% De 3 a 4 anos: 2% De 4 a 5 anos: 1% Mais de 5 anos: 0% |
| Distribuição de rendimentos | Não distribui (capitalização: reinveste no próprio fundo) |
| Entidade comercializadora | Millennium bcp |
O AF Portfólio Imobiliário é um fundo imobiliário aberto cujo objetivo é de realizar investimentos imobiliários, no espaço nacional, em imóveis arrendados. Esses imóveis pertencem aos setores dos serviços, comércio, habitação e terrenos.
De acordo com o seu prospeto, esta é a rentabilidade passada do fundo. Em 2024 e 2025, os anos de rendibilidade mais alta, o nível de risco subiu de 2 para 3, numa escala de 1 a 7:

Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Property Core Real Estate Fund
| Característica | Descrição |
|---|---|
| Nome do fundo | PROPERTY CORE REAL ESTATE FUND - FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO |
| Data de lançamento | 28/08/2020 |
| ISIN | PTSQUGHM0007 |
| Sociedade gestora | Square Asset Management, Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 0% |
| Comissão de gestão | 1% (+ comissão variável: 10% da diferença entre a Taxa Euribor a 12 meses adicionada de 2% e a performance do Fundo) |
| Comissão de resgate | Até 364 dias: 2% De 365 a 1094 dias: 1% Mais de 1095 dias: 0% |
| Distribuição de rendimentos | Não distribui (capitalização: reinveste no próprio fundo) |
| Entidade comercializadora | Best e Novo Banco |
O Property Core Real Estate Fund, tal como o CA Património Crescente, é gerido pela Square Asset Management. O objetivo do fundo é o investimento em imobiliário, que permita gerar rendimento através das rendas recebidas e também pela valorização dos imóveis ao longo do tempo.
Os imóveis detidos pelo fundo estão afetos a atividades ligadas ao comércio, serviços, indústria, logística e turismo, localizados maioritariamente em Espanha e Portugal. A 31 de agosto de 2026, tinha 567 milhões de euros de ativos sob gestão, bem acima dos cerca de 120 milhões do final de 2025.
Tem uma subscrição mínima de 100€ e é recomendado para um período mínimo de investimento de 3 anos.
É um fundo relativamente recente e apresenta as seguintes rentabilidades (website):
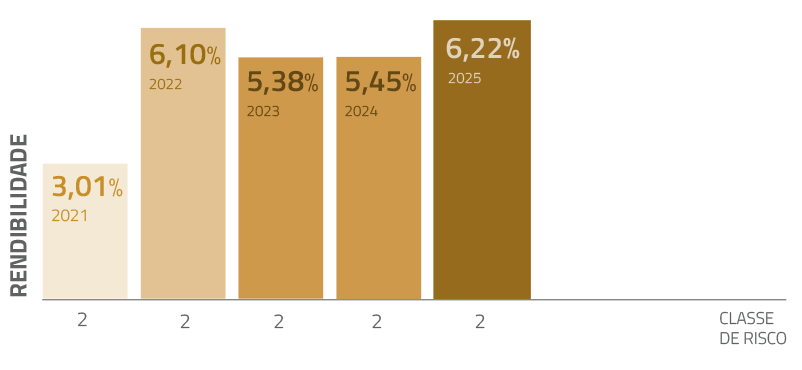
Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Imopoupança
| Característica | Descrição |
|---|---|
| Nome do fundo | FUNDO DE INVESTIMENTO IMOBILIÁRIO ABERTO IMOPOUPANÇA |
| Data de lançamento | 16/07/2010 |
| ISIN | PTGFICHM0004 |
| Sociedade gestora | Fundiestamo - Sociedade Gestora de Organismos de Investimento Coletivo, S.A. |
| Comissão de subscrição | 1,5% |
| Comissão de gestão | 1% |
| Comissão de resgate | Até 2 anos: 2% Entre 2 anos e 3 anos: 1,5% Entre 3 anos e 4 anos: 1% Entre 4 anos e 5 anos: 0,5% Superior a 5 anos: 0% |
| Distribuição de rendimentos | Anual |
| Entidade comercializadora | BPI |
O fundo Imopoupança é um fundo de investimento imobiliário gerido pela Fundiestamo - Sociedade Gestora de Fundos de Investimento Imobiliário, S.A.. O seu objetivo principal é a aquisição de imóveis destinados prioritariamente ao arrendamento ou a outras formas de exploração onerosa, sendo a maioria alocada ao Estado ou a outras entidades públicas, e o restante a entidades privadas.
No que toca ao carácter de diversificação, não se encontram definidas regras sobre a incidência dos investimentos imobiliários em áreas geográficas ou sectores económicos específicos.
Segundo o prospeto, esta tem sido a sua rentabilidade:

Para mais informações, consulta o Documento de Informação Fundamental do fundo.
Quais são as comissões existentes?
Existem várias comissões e encargos que estão associados aos fundos de investimento imobiliário em Portugal, de acordo com a APFIPP. Estes custos são necessários para cobrir as atividades de comercialização, gestão, depósito e outros serviços relacionados com a operação do fundo. Abaixo, explico cada uma dessas comissões de forma mais detalhada:
- Comissão de subscrição: Esta comissão é cobrada no momento em que o investidor subscreve (compra) novas unidades de participação do fundo. Baseia-se numa percentagem pré-fixada sobre o valor da subscrição.
- Comissão de resgate: Comissão cobrada quando o investidor decide resgatar (vender) as suas unidades de participação. É calculada com base numa percentagem sobre o valor patrimonial líquido das unidades de participação no momento do resgate.
- Comissão de gestão: Comissão paga pelo fundo à entidade gestora, destinada a cobrir as despesas e a remunerar os serviços de gestão. Pode ter duas componentes:
- Componente fixa: Uma percentagem pré-fixada sobre o valor patrimonial líquido do fundo.
- Componente variável: Calculada com base na valorização do património do fundo.
- Comissão de depósito: Comissão paga pelo fundo ao depositário, que é a entidade responsável pela custódia dos ativos do fundo. O seu cálculo é baseado numa percentagem pré-fixada sobre o valor patrimonial líquido do fundo.
Outros custos e encargos
Além das comissões acima referidas, existem outros custos diretamente associados à operação do fundo, tais como:
- Honorários de peritos avaliadores: Pagos para a avaliação dos ativos do fundo;
- Honorários de revisores oficiais de contas: Para a auditoria das contas do fundo;
- Custas judiciais: Relacionadas com processos judiciais em que o fundo esteja envolvido;
- Impostos e taxas sobre os ativos: Como os impostos sobre a propriedade ou outros custos fiscais;
- Custos de mediação imobiliária: Relacionados com a compra, venda ou arrendamento de imóveis;
- Custos de transação: Despesas associadas à compra e venda de ativos;
- Despesas de conservação e exploração: Manutenção e gestão dos imóveis do fundo;
- Seguros obrigatórios: Relacionados com a proteção dos ativos do fundo;
- Comissões bancárias: Cobradas pelas instituições financeiras envolvidas na gestão do fundo;
- Taxas de supervisão: Pagas à autoridade reguladora (CMVM) pela supervisão do fundo;
- Custos de expediente: Relacionados com a administração e gestão do fundo, como convocatórias e publicações legais.
Estes custos são habitualmente descontados do valor do fundo e, naturalmente, impactam o rendimento final dos investidores.
Vantagens e desvantagens
Como em qualquer tipo de investimento, existem vantagens e desvantagens. Estas são aquelas que identificamos:
Vantagens do investimento em fundos imobiliários:
- Gestão profissional: Os fundos imobiliários são geridos por empresas especializadas (gestoras de fundos) que se ocupam da compra, venda e gestão dos imóveis. Isto significa que não tens de te preocupar com os detalhes do dia-a-dia, como manutenção ou questões legais;
- Acessibilidade: O volume de ativos sob gestão e o poder de negociação permitem o acesso a investimentos que, de outra forma, seriam inacessíveis para o investidor português;
- Diversificação: Se já tens um portfólio de ações ou outros investimentos, os fundos imobiliários são uma boa forma de diversificar. Eles permitem-te investir no setor imobiliário sem ter de comprar um imóvel diretamente, o que pode ser caro e difícil de gerir. Além disso, muitos fundos investem em diferentes tipos de imóveis (residenciais, comerciais, etc.), o que ajuda a reduzir o risco;
- Compra fracionada: Permite-te investir através de baixos montantes (1.000€, por exemplo), o que não aconteceria através do investimento direto em imobiliário;
- Geração de rendimento periódico: Alguns fundos imobiliários distribuem os rendimentos provenientes do arrendamento dos imóveis aos investidores, o que pode ser uma fonte de rendimento passivo regular. Isto é vantajoso para quem quer receber um rendimento constante, embora haja exceções, como os fundos de acumulação, que reinvestem os lucros no fundo.
Desvantagens do investimento em fundos imobiliários:
- Comissões elevadas: Os fundos imobiliários podem ter comissões elevadas, como a comissão de gestão, a de subscrição e a de resgate. Estas comissões podem impactar significativamente o retorno do teu investimento;
- Falta de liquidez: Embora os fundos imobiliários sejam mais líquidos do que imóveis físicos, a liquidez pode ainda ser limitada. Ou seja, pode não ser fácil ou rápido resgatar o teu dinheiro, principalmente se o fundo tiver um período de pré-aviso de resgate. Também, em muitos casos nem é possível resgatar nos primeiros 12 meses após a subscrição. Por fim, o valor do resgate pode ser influenciado pelas condições do mercado e o valor dos imóveis no fundo.
- Falta de transparência: Em alguns fundos, é difícil obter informação sobre os mesmos, tais como a constituição da sua carteira como todos os custos associados.
Um artigo escrito por David Almas no Observador (datado de 2018, mas ainda atual) desenvolve as desvantagens aqui mencionadas.
Quem supervisiona os fundos imobiliários?
Em Portugal, os fundos imobiliários e as SGOIC são supervisionados pela Comissão do Mercado de Valores Mobiliários (CMVM). A CMVM é uma entidade pública independente responsável pela supervisão dos mercados financeiros e pela regulação dos produtos financeiros, incluindo os fundos de investimento imobiliário:
- Regulação e supervisão: A CMVM garante que os fundos imobiliários operam de acordo com a legislação em vigor e as melhores práticas do mercado;
- Monitorização da atividade: A CMVM acompanha a transparência, a divulgação de informações financeiras e o cumprimento das normas pelos fundos imobiliários.
- Licenciamento: A CMVM é responsável pelo licenciamento das entidades gestoras de fundos e pela aprovação dos fundos imobiliários, garantindo que cumprem todas as condições legais para serem comercializados em Portugal.
- Proteção dos investidores: A CMVM trabalha para garantir que os investidores tenham acesso a informações claras e precisas sobre os fundos e os seus riscos, promovendo a confiança no mercado.
Como subscrever e resgatar?
O investimento em fundos de investimento imobiliário é realizado através da aquisição de unidades de participação, o que implica o preenchimento do "Boletim de Subscrição" dirigido à entidade gestora. Este boletim está disponível nas agências das entidades comercializadoras, como bancos ou outros estabelecimentos autorizados para esse fim.
Antes de preencher o boletim, a sociedade gestora ou a entidade comercializadora tem a obrigação de fornecer ao investidor um conjunto de informações sobre o fundo, nomeadamente:
- A ficha comercial;
- O prospeto;
- O documento de informações fundamentais ao investidor;
- O regulamento de gestão.
O resgate das unidades de participação é realizado ao comunicar à entidade gestora a intenção de resgatar as unidades.
Tanto o resgate quanto a subscrição das unidades são realizados com base no valor das unidades de participação, que é calculado pela entidade gestora, conforme estipulado pela legislação.
Em suma
O investimento em fundos imobiliários em Portugal oferece uma alternativa atrativa e diversificada para quem deseja entrar no mercado imobiliário sem as complexidades associadas à compra direta de imóveis.
Com os 10 maiores fundos destacados neste artigo, fica claro que o mercado oferece opções para diferentes perfis de investidores, desde aqueles que procuram rendimentos periódicos até os que preferem estratégias de capitalização.
Embora existam vantagens relevantes é fundamental considerar as comissões e a liquidez reduzida que alguns destes fundos apresentam. Além disso, a escolha do fundo certo deve ser pautada por uma análise cuidadosa da rentabilidade histórica, do tipo de imóveis no portfólio e da transparência das informações prestadas pela entidade gestora.
Como em qualquer investimento, é essencial compreender bem os riscos e alinhar a estratégia aos teus objetivos financeiros. Sê um investidor informado, e explora as opções disponíveis com um planeamento sólido e um horizonte de longo prazo.