Recibo de vencimento: como ler cada linha (exemplo 2026)

O recibo de vencimento é o documento que explica o teu salário: quanto ganhaste, quanto foi descontado e porquê. É também a forma mais rápida de detetar erros, como horas extra que não foram pagas ou ajudas de custo que escondem salário.
Neste artigo vês o que a lei obriga a constar no recibo, um recibo real de 2026 explicado número a número, um exemplo com retenção de IRS e o que significa cada linha. No fim tens uma lista para confirmares se o teu recibo está certo e a quem pedir ajuda se não estiver.
O que tem de constar no recibo
O empregador é obrigado a entregar-te um recibo até ao momento de cada pagamento, pelo artigo 276.º do Código do Trabalho. O documento tem de indicar:
- A identificação do empregador
- O teu nome completo e o número de inscrição na Segurança Social (NISS)
- A tua categoria profissional
- O período a que o pagamento diz respeito
- A retribuição base e, em separado, as outras prestações, como subsídios e horas extra
- Os descontos e deduções
- O valor líquido que recebes
Não entregar o recibo, ou entregá-lo sem estes elementos, é uma contraordenação. A lei não exige papel: muitas empresas disponibilizam o recibo por email ou num portal do trabalhador.
O salário tem de estar disponível na data de vencimento ou num dia útil anterior, pelo artigo 278.º do Código do Trabalho. Na maioria dos contratos, o período é o mês.
Um recibo real, número a número
Este é um recibo de setembro de 2026, emitido por um programa de processamento salarial. Tapámos os dados pessoais. Os números correspondem aos círculos da imagem.
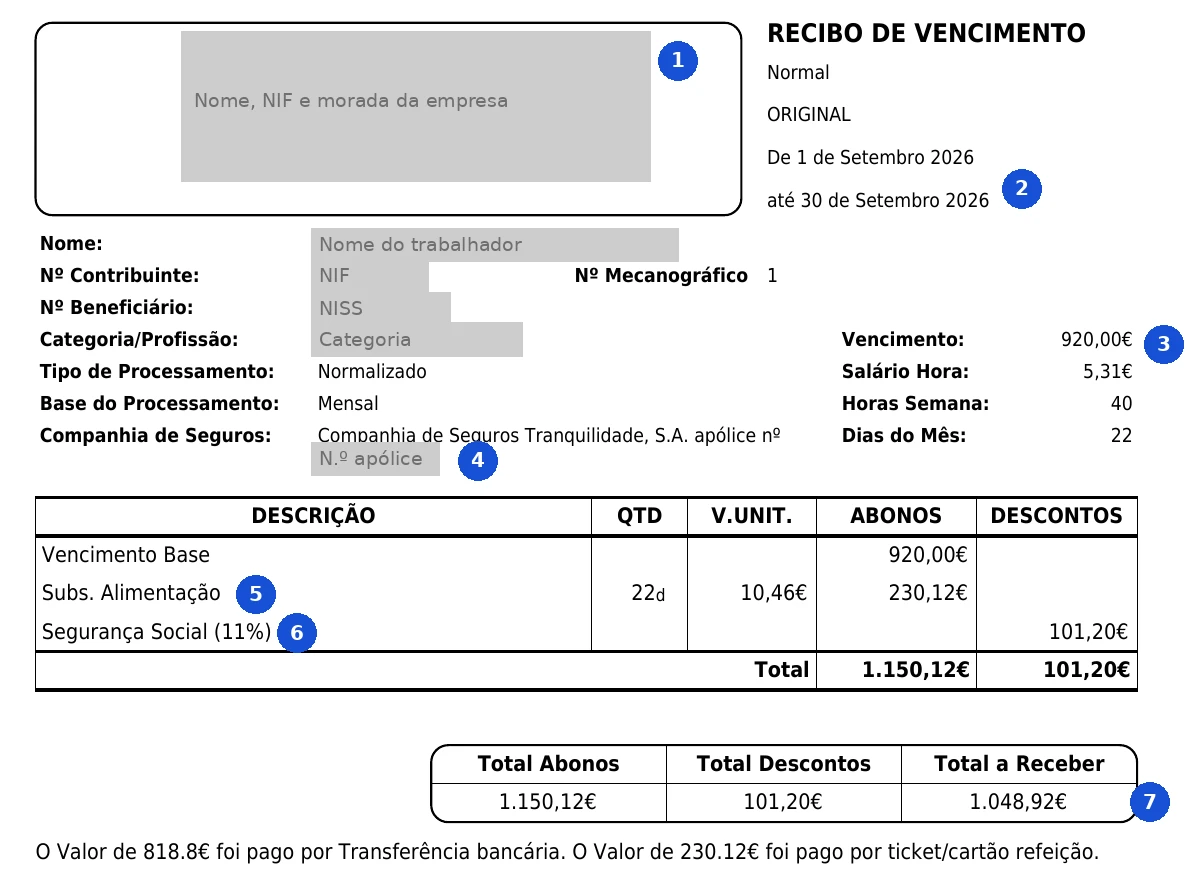
- Identificação da empresa: nome, NIF e morada do empregador.
- Período: de 1 a 30 de setembro de 2026. Um recibo corresponde sempre a um período de trabalho concreto.
- Vencimento e salário hora: 920€, o salário mínimo de 2026. O valor da hora, 5,31€, resulta da fórmula do artigo 271.º do Código do Trabalho: (920€ × 12) ÷ (52 semanas × 40 horas). É a base para pagar horas extra e descontar faltas.
- Seguradora: a companhia e a apólice do seguro de acidentes de trabalho, pago pela empresa.
- Subsídio de alimentação: 22 dias × 10,46€ = 230,12€. Corresponde ao limite isento em cartão, de 6,15€ × 1,7 = 10,455€ por dia, arredondado ao cêntimo. Por isso o recibo não lhe aplica IRS nem Segurança Social.
- Segurança Social: 11% de 920€ = 101,20€. O subsídio de alimentação fica fora da conta.
- Total a receber: 1.150,12€ − 101,20€ = 1.048,92€. Desse valor, 818,80€ foram pagos por transferência e 230,12€ no cartão refeição.
Repara que não há linha de IRS. Com 920€ por mês, o salário fica no limite sem retenção de 2026. O imposto final só se apura na declaração anual.
Um exemplo com retenção de IRS
Num salário acima de 920€, a linha do IRS aparece. A Ana é solteira, não tem filhos e ganha 1.300€ brutos por mês. Recebe 9€ de subsídio de refeição por dia em cartão e trabalhou 22 dias em outubro de 2026. Não beneficia do IRS Jovem. O recibo dela fica assim:
A Segurança Social é 11% de 1.300€, ou seja, 143€. O subsídio de refeição não desconta porque fica abaixo do limite isento de 10,455€ por dia em cartão.
O IRS sai das tabelas de retenção na fonte de 2026, aprovadas pelo Despacho n.º 233-A/2026. Para uma pessoa não casada e sem dependentes aplica-se a Tabela I. Um salário de 1.300€ cai no escalão até 1.819€, com taxa de 24,10% e parcela a abater de 193,33€:
1.300€ × 24,10% − 193,33€ = 119,97€
A taxa efetiva é de 9,2%, bem abaixo dos 24,10% da tabela, porque a parcela a abater faz o desconto subir de forma gradual. Cada filho reduz a retenção. Podes ver as taxas de todas as situações nas tabelas de IRS e fazer as contas ao teu salário no simulador de salário líquido.
Cada linha do recibo explicada
Vencimento base
É o valor fixo acordado no contrato, antes de descontos. Em 2026, o salário mínimo nacional é de 920€ por mês no Continente. A proposta de Orçamento do Estado para 2027 prevê 970€, ainda por aprovar. Se és pago à hora, o recibo deve mostrar as horas pagas e o valor de cada hora. Se trabalhaste mais horas do que as que aparecem, a diferença tem de surgir noutra linha, como trabalho suplementar. Caso contrário, pede explicações à empresa.
Subsídio de refeição
A lei geral não obriga a pagar subsídio de refeição: depende do contrato ou da convenção coletiva do teu setor. Quando existe, está isento de IRS e de Segurança Social até 6,15€ por dia se for pago em dinheiro e até 10,455€ por dia (6,15€ × 1,7) se for pago em cartão ou vales, segundo o artigo 2.º do Código do IRS. O que passar destes valores soma-se ao salário e desconta.
Horas extra (trabalho suplementar)
O artigo 268.º do Código do Trabalho fixa os acréscimos mínimos sobre o valor da hora normal:
- Dia útil: mais 25% na primeira hora e mais 37,5% nas seguintes.
- Dia de descanso ou feriado: mais 50% por hora.
- Acima de 100 horas extra no ano: os acréscimos passam para 50% e 75% em dia útil e para 100% em dia de descanso ou feriado.
A retenção de IRS sobre as horas extra é feita à parte, a metade da taxa aplicada ao salário desse mês. É por isso que um mês com muitas horas extra não te empurra para uma retenção muito mais alta.
Feriados e trabalho noturno
Se trabalhaste num feriado numa empresa que não é obrigada a fechar, tens direito a um acréscimo de 50% ou a descanso compensatório de metade das horas trabalhadas. A escolha é do empregador, segundo o artigo 269.º do Código do Trabalho.
O trabalho noturno, por regra entre as 22h e as 7h, é pago com mais 25% (artigo 266.º). Há exceções. Salvo regra diferente na convenção coletiva, o acréscimo não é devido em três casos: atividades feitas sobretudo de noite, atividades que têm de estar abertas ao público à noite, como hotelaria, restauração e farmácias, e salários que já foram fixados a contar com o trabalho noturno. A convenção coletiva do teu setor pode também trocar o acréscimo por uma redução de horário ou por um aumento fixo do salário base.
Ajudas de custo
As ajudas de custo pagam despesas de deslocações em serviço, como refeições e alojamento fora do teu local habitual de trabalho. Só estão isentas de IRS e de Segurança Social se houver deslocação real, documentada num boletim de itinerário, e até aos limites fixados para a função pública. Segundo o guia prático da Ordem dos Contabilistas Certificados, o limite diário em território nacional é de 65,89€ para a generalidade dos trabalhadores, valor em vigor desde janeiro de 2025.
Se o teu recibo mostra ajudas de custo isentas todos os meses e nunca saíste do teu local de trabalho, desconfia. É uma forma conhecida de pagar parte do salário sem descontos. Recebes um pouco mais hoje, mas essa parte não conta para a Segurança Social. Ou seja, baixa o valor de uma futura baixa médica, do subsídio de desemprego e da reforma. Para as Finanças, sem deslocação o valor é salário e devia pagar IRS.
Segurança Social
O trabalhador desconta 11% e a empresa paga mais 23,75% por cima do teu salário, um valor que não aparece no recibo. Muitos recibos mostram uma coluna de incidência: é o valor sobre o qual se aplicam os 11%. Se a incidência for 435€, o desconto é 47,85€. Quando a incidência é muito mais baixa do que o teu salário, é sinal de que parte do pagamento está a ser feita como subsídio ou ajuda de custo isenta.
Retenção de IRS
A retenção é um adiantamento do imposto, não o imposto final. O acerto faz-se na declaração de IRS do ano seguinte, que pode dar reembolso ou imposto a pagar. Em 2026, até 920€ por mês não há retenção. Se tens até 35 anos e estás nos primeiros anos de trabalho, o IRS Jovem reduz a retenção, mas só se o pedires à empresa e indicares em que ano de rendimentos estás. Se quiseres perceber como tudo isto se encaixa, lê o nosso guia sobre como funciona o IRS.
Subsídios de férias e de Natal
Valem um salário cada. O de Natal é pago até 15 de dezembro e o de férias antes das férias, salvo acordo escrito em contrário. Por acordo, podem ser pagos em duodécimos, uma parte em cada mês. A retenção de IRS destes subsídios é sempre calculada à parte do salário do mês, pelo artigo 99.º-C do Código do IRS.
Outros abonos
Diuturnidades, subsídio de turno, isenção de horário, prémios e comissões aparecem como linhas próprias. Contam como salário: pagam IRS e Segurança Social, ao contrário do subsídio de refeição até ao limite e das ajudas de custo com deslocação real.
Outros descontos
Podem aparecer quotas sindicais, adiantamentos, penhoras ordenadas pelo tribunal ou pelas Finanças e descontos que tenhas autorizado por escrito. O seguro de acidentes de trabalho é obrigatório e é pago pela empresa: não pode ser descontado no teu salário. O Fundo de Compensação do Trabalho também não deve aparecer: era pago pela empresa, nunca foi descontado ao trabalhador e as entregas acabaram em 2024.
Porque é que em novembro de 2026 recebes mais
No Continente, em novembro de 2026, a retenção de IRS cai para metade, incluindo a do subsídio de Natal se for pago nesse mês. É o efeito do Despacho n.º 12523-A/2026, que reflete a descida das taxas de IRS de 2026 aprovada pelo Parlamento a 9 de outubro, com efeitos a 1 de janeiro. No exemplo da Ana, a retenção passa de 119,97€ para cerca de 60€.
A redução não se aplica aos salários mais altos, acima do limite do penúltimo escalão das tabelas. Nos Açores há uma redução igual, pelo Despacho n.º 12610-A/2026. Na Madeira, até 20 de outubro, não tinha sido publicado despacho. Em dezembro, as tabelas normais voltam.
Conta com isto no IRS: reter menos agora é um adiantamento da descida do imposto. Se a retenção ficar abaixo do imposto final, o reembolso de 2027 será menor ou terás imposto a pagar.
Como confirmar se o teu recibo está certo
- Confere o período e as horas: compara os dias e as horas do recibo com o que trabalhaste, incluindo feriados e horas noturnas.
- Refaz a conta da Segurança Social: 11% da incidência tem de dar o valor descontado.
- Confirma a tabela de IRS: a tabela depende do teu estado civil e do número de dependentes. Se a empresa não sabe que tens filhos, retém a mais.
- Vê o que foi declarado: na Segurança Social Direta vês as remunerações que a empresa declarou em teu nome. No Portal das Finanças vês os rendimentos e as retenções declarados.
- Pede explicações por escrito: se algo não bate certo, pede aos recursos humanos ou à empresa de trabalho temporário. Se não tiveres resposta, podes fazer queixa à Autoridade para as Condições do Trabalho (ACT).
Guarda os recibos. Servem para conferir a declaração de IRS, para pedir crédito e para provar o que recebeste se houver um conflito com a empresa.
Perguntas frequentes
O recibo de vencimento é obrigatório?
Sim. O empregador tem de o entregar em cada pagamento, com os elementos que o artigo 276.º do Código do Trabalho exige.
Qual é a diferença entre salário bruto e líquido?
O bruto é o valor antes de descontos. O líquido é o que chega à tua conta, depois da Segurança Social, da retenção de IRS e de outros descontos.
Porque é que não desconto IRS?
Porque em 2026 os salários até 920€ por mês não têm retenção. Também podes ter retenção reduzida por teres dependentes ou por estares no IRS Jovem. Não reter não quer dizer que não pagues imposto: o acerto faz-se na declaração anual.
O subsídio de refeição conta para o IRS?
Só a parte acima de 6,15€ por dia em dinheiro ou de 10,455€ por dia em cartão.
Como consigo um recibo de vencimento antigo?
Pede-o à empresa, que o deve ter guardado. Se já não for possível, a Segurança Social Direta mostra as remunerações declaradas mês a mês e serve como prova para muitos efeitos.
Até quando tem de ser pago o salário?
Na data de vencimento acordada, normalmente o fim de cada mês, ou num dia útil anterior. O atraso é uma contraordenação grave e dá-te direito a juros.
Posso receber o recibo por email?
Sim. A lei não obriga a que seja em papel. O importante é que o recibo te chegue antes ou no momento do pagamento.
Este artigo tem fins informativos e não constitui aconselhamento jurídico ou fiscal. Valores e regras verificados em outubro de 2026.