Investir no "setor do futuro" costuma correr mal


"A tecnologia é o futuro" é uma das frases que mais ouço de quem começa a investir e, nos últimos anos, a inteligência artificial (IA) passou a ocupar o mesmo lugar. Se um setor vai crescer mais do que os outros, as ações desse setor também vão render mais, certo?
Não é bem assim, porque a história dos mercados mostra que o crescimento de um setor e o retorno das suas ações andam separados. Um setor pode mudar a economia e dar retornos fracos a quem investiu nele e quem concentra a carteira no setor da moda tende a ficar abaixo de quem comprou o mercado inteiro.
Por investir por setores refiro-me a comprar um ETF (fundo cotado em bolsa que replica um índice) ou um fundo que só tem empresas de uma área, como um ETF de tecnologia, de semicondutores ou de defesa, ou de um tema, como um ETF de inteligência artificial ou de energias limpas. Incluo aqui os ETFs do Nasdaq 100, o índice das 100 maiores empresas não financeiras da bolsa Nasdaq, que é dominado pelas tecnológicas. É o oposto de um ETF global, que junta empresas de todos os setores com o peso que cada uma tem no mercado.
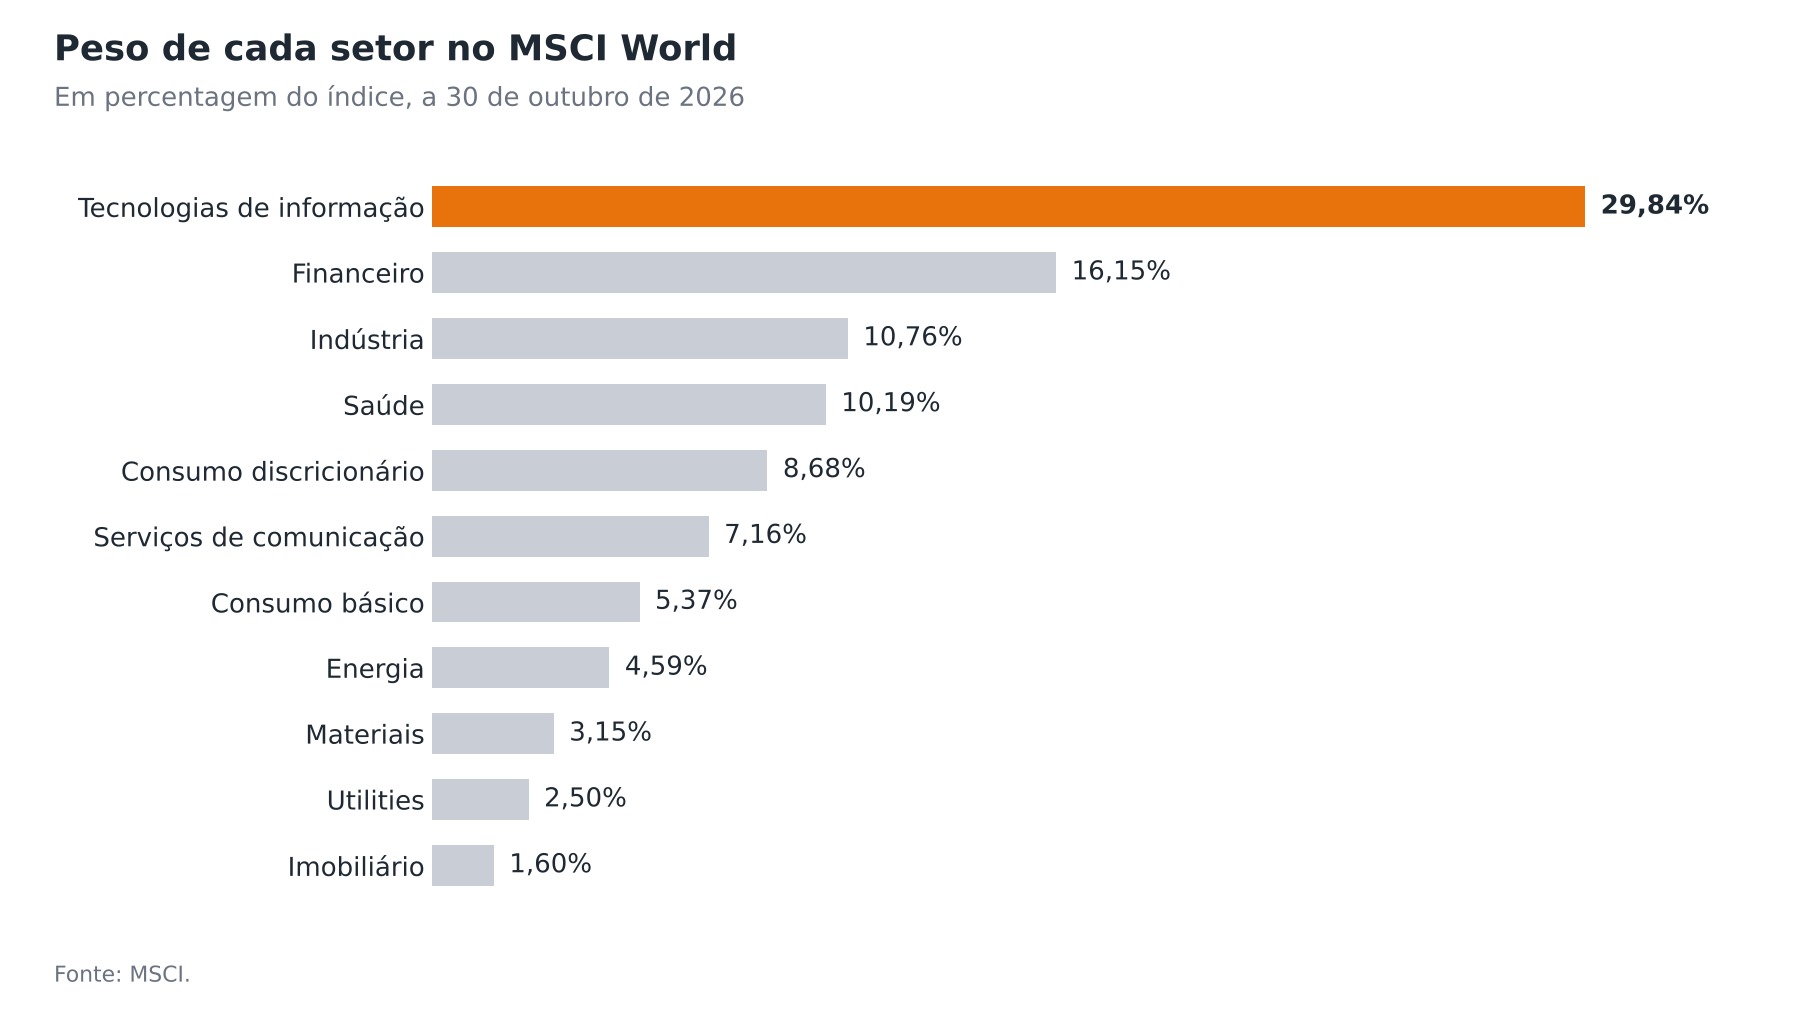
Quem tem um ETF global já investe no setor da moda (seja ele qual for). No final de outubro de 2026, as tecnologias de informação pesavam cerca de 30% do MSCI World (índice com cerca de 1.250 empresas de 23 países desenvolvidos) e as três maiores posições eram a Apple, a Nvidia e a Microsoft.
Um setor que cresce não garante bons retornos
O preço de uma ação reflete os lucros que os investidores esperam que a empresa venha a ter. Quando toda a gente sabe que um setor vai crescer, esse crescimento já está refletido no preço, pelo que só ganhas mais do que o mercado se os lucros ficarem acima do que já era esperado.
Warren Buffett deu dois exemplos num artigo publicado na revista Fortune em novembro de 1999, poucos meses antes de a bolha tecnológica rebentar. O automóvel e o avião transformaram o século XX. Porém, pelas contas de Buffett, das pelo menos 2.000 marcas de automóveis que existiram nos EUA restavam nessa altura três fabricantes norte-americanos e, até 1992, o dinheiro ganho por todas as companhias aéreas norte-americanas desde o início da aviação era zero.
O caso contrário também existe. Segundo o Global Investment Returns Yearbook 2026, os caminhos de ferro valiam 63% da bolsa dos EUA em 1900 e hoje valem menos de 1%. Apesar de terem sido um setor em declínio durante mais de um século, as ações ferroviárias renderam mais do que o mercado norte-americano no seu conjunto.
O mesmo relatório mostra que cerca de 80% do valor das empresas cotadas nos EUA em 1900 estava em setores que hoje são pequenos ou desapareceram, como os têxteis, o ferro, o carvão e o aço. O que conta para o retorno é a diferença entre o que acontece e o que já estava refletido no preço.
O setor vencedor de uma década raramente repete
Será que basta comprar o setor que mais rendeu nos últimos dez anos? Fiz as contas com os dados da biblioteca de dados de Kenneth French, professor na Universidade de Dartmouth, que divide as ações dos EUA em 49 setores. Para cada década desde 1930, identifiquei o setor com o maior retorno e comparei o resultado desse setor na década seguinte com o do mercado:
| Vencedor da década | Década seguinte | Mercado |
|---|---|---|
| Banca, 1930 a 1939 (16,2%) | 11,2% | 9,5% |
| Equipamento médico, 1940 a 1949 (23,2%) | 14,9% | 18,3% |
| Computadores, 1950 a 1959 (29,0%) | 17,2% | 8,3% |
| Equipamento médico, 1960 a 1969 (22,3%) | 1,8% | 6,1% |
| Defesa, 1970 a 1979 (17,2%) | 12,6% | 16,9% |
| Tabaco, 1980 a 1989 (30,1%) | 3,0% | 18,0% |
| Software, 1990 a 1999 (37,1%) | -6,4% | -0,4% |
| Carvão, 2000 a 2009 (25,7%) | -23,4% | 13,6% |
| Entretenimento, 2010 a 2019 (21,9%) | 10,1% | 14,8% |
Retornos anualizados em dólares, com os setores ponderados por capitalização. Na última linha, a década seguinte cobre apenas 2020 a 2025. Fonte: cálculos do Literacia Financeira com dados da Kenneth R. French Data Library.
Nas oito décadas completas, o setor vencedor ficou abaixo do mercado na década seguinte em seis. O software rendeu 37,1% por ano nos anos 90 e perdeu 6,4% por ano entre 2000 e 2009, enquanto o carvão passou de 25,7% por ano para uma perda de 23,4% por ano.
A longo prazo, a maioria dos setores também perde para o mercado. Entre 1970 e 2025, o mercado dos EUA rendeu 11,05% por ano e apenas 14 dos 49 setores ficaram acima desse valor. O melhor foi o tabaco, com 15,5% por ano, seguido da defesa, com 14,2%.
Exemplos do passado
Petróleo em 1980: depois dos choques petrolíferos da década de 70, as ações de petróleo e gás dos EUA renderam 18,0% por ano entre 1971 e 1980, o dobro dos 9,1% do mercado, segundo os mesmos dados de Kenneth French. Entre 1981 e 1999 renderam 10,9% por ano, contra 16,6% do mercado.
Tecnologia em 2000: o índice Nasdaq Composite (um índice de preços, que não inclui dividendos) fechou nos 5.048,62 pontos a 10 de março de 2000 e nos 1.114,11 pontos a 9 de outubro de 2002, uma queda de 78%. Só voltou a fechar acima do máximo de 2000 a 23 de abril de 2015. A internet mudou o mundo, como se dizia em 1999, e quem comprou o índice no pico esperou 15 anos para o ver regressar ao mesmo valor. Em Portugal, o PSI, principal índice da bolsa portuguesa e também calculado sem dividendos, atingiu o máximo de sempre de 14.822 pontos a 3 de março de 2000, no pico da mesma bolha. Em setembro de 2002 estava abaixo dos 5.500 pontos e, 26 anos depois do máximo, em março de 2026, negociava entre os 9.000 e os 9.200 pontos.
Banca portuguesa: a banca nacional mostra o que é o risco específico de um setor. O Banco de Portugal aplicou uma medida de resolução ao BES a 3 de agosto de 2014 e ao Banif a 20 de dezembro de 2015 e, nos dois casos, foram os acionistas a suportar as perdas. O BPI saiu do PSI em fevereiro de 2017, depois da oferta pública de aquisição do CaixaBank, e o BCP passou a ser a única empresa que se mantém no índice desde a sua criação.
Inovação disruptiva em 2020: o ARK Innovation, um ETF norte-americano de gestão ativa que investe em empresas de tecnologias emergentes, subiu 152,5% em 2020. Segundo a Morningstar, recebeu cerca de 14,1 mil milhões de dólares de novos investidores em 2020 e 2021 e perdeu 67,0% em 2022. O fundo teve um retorno positivo nos dez anos até 2025 e, mesmo assim, os investidores perderam no conjunto cerca de 5 mil milhões de dólares, porque a maior parte do dinheiro entrou depois da subida.
Energias limpas em 2021: o iShares Global Clean Energy, que chegou a ser o maior ETF temático da Europa, subiu cerca de 120% em 2020 (em euros). Só em janeiro de 2021, a versão norte-americana do fundo recebeu 1,7 mil milhões de dólares de novos investidores. Nos cinco anos seguintes, de 2021 a 2025, o ETF europeu perdeu 35,8% em euros, já a contar com uma subida de 29,2% em 2025. No mesmo período, o MSCI World rendeu 84,8% em euros.

Quem investe por setores costuma entrar depois da subida
O retorno de um fundo e o retorno de quem lá investiu são números diferentes, porque o segundo depende do momento em que o dinheiro entra e sai. A Morningstar mede esta diferença todos os anos nos fundos e ETFs dos EUA, no relatório Mind the Gap. Nas três últimas edições, os investidores em fundos setoriais ficaram sempre abaixo do retorno dos próprios fundos (p.p. significa pontos percentuais por ano):
| Período | Diferença | Investidor | Fundos |
|---|---|---|---|
| 2014 a 20231 | 2,6 p.p. | 7,0% | 9,6% |
| 2015 a 20242 | 1,5 p.p. | 7,0% | 8,5% |
| 2016 a 20253 | 1,2 p.p. | 9,4% | 10,6% |
Retorno anual dos fundos e ETFs setoriais dos EUA e do dólar médio neles investido. Fontes: 1) Mind the Gap 2024, 2) Mind the Gap 2025, 3) Mind the Gap 2026, Morningstar.
Nos fundos de ações norte-americanas diversificados, a diferença foi de 0,8 pontos percentuais por ano na primeira destas edições e de 0,4 na mais recente, ou seja, cerca de um terço da registada nos fundos setoriais.
O caso mais extremo é o do Nasdaq, a bolsa norte-americana onde está cotada a maioria das grandes tecnológicas. No estudo "What Are Stock Investors' Actual Historical Returns?", publicado em 2007 na American Economic Review, Ilia Dichev calculou que, entre 1973 e 2002, as ações do Nasdaq renderam 9,6% por ano para quem comprou no início e nunca mexeu. Já o dólar médio investido, que entrou sobretudo depois das subidas, rendeu 5,3 pontos percentuais menos por ano. Em 30 anos, 1.000 dólares a 9,6% passam a cerca de 15.600 dólares e a 4,3% ficam por cerca de 3.500.
Os ETFs setoriais e temáticos aparecem quando o tema já está caro
Quatro investigadores analisaram os ETFs lançados nos EUA no estudo "Competition for Attention in the ETF Space" e separaram os ETFs de mercado amplo dos especializados (setoriais e temáticos). Concluíram que as gestoras lançam ETFs especializados sobre os temas que mais atenção estão a receber, que são os que tiveram subidas recentes.
Esses ETFs perderam cerca de 30% em termos ajustados ao risco nos primeiros cinco anos depois do lançamento, isto é, face ao que seria de esperar para o risco que tinham. Segundo os autores, as comissões mais altas não chegam para explicar a diferença, que resulta de as ações escolhidas já estarem sobreavaliadas no momento do lançamento.
A Morningstar olhou para a sobrevivência destes produtos. Nos 15 anos até dezembro de 2021, 78% dos fundos temáticos de todo o mundo foram liquidados ou fundidos, 12% sobreviveram mas ficaram abaixo do índice global e menos de 10% sobreviveram e bateram o mercado.
O crescimento do setor não chega todo ao acionista
Um setor em expansão atrai novas empresas e as que já existem emitem mais ações para financiar o crescimento. Os lucros totais do setor sobem, mas ficam divididos por mais empresas e por mais ações, pelo que o lucro por ação (que é o que conta para quem investe) cresce menos. No estudo "Earnings Growth: The Two Percent Dilution", de 2003, William Bernstein e Robert Arnott calcularam que, durante o século XX, os preços das ações e os dividendos cresceram cerca de 2 pontos percentuais por ano abaixo da economia.
Jeremy Siegel e Jeremy Schwartz chegaram a uma conclusão parecida por outro caminho. No estudo "Long-Term Returns on the Original S&P 500 Companies", compararam as 500 empresas que estavam no S&P 500 (o índice das 500 maiores empresas norte-americanas) em março de 1957 com o índice tal como foi sendo atualizado até dezembro de 2003. As empresas originais e as suas sucessoras renderam 11,40% por ano, contra 10,85% do índice atualizado, e bateram as que entraram depois em nove dos dez setores.
O setor financeiro passou de menos de 1% para mais de 20% do índice e rendeu 10,58% por ano, abaixo do S&P 500. Já a energia encolheu de 21,57% para 5,80% do índice e rendeu 11,32% por ano.
ETFs de inteligência artificial: há uma bolha da IA?
Ninguém consegue saber de antemão se há uma bolha da IA. Na apresentação do Yearbook de 2026, a UBS lembra que as novas tecnologias nem sempre geram bolhas e que uma bolha não implica necessariamente maus retornos a longo prazo. A IA pode vir a ser tão transformadora como a internet e isso não diz se as ações do setor vão render mais do que o mercado a partir dos preços de hoje. Para quem investe, a pergunta que conta é se os lucros futuros vão ficar acima do que já está descontado nas cotações.
Além disso, com cerca de 30% do MSCI World em tecnologias de informação, quem tem um ETF global já tem uma exposição grande ao setor. Se a IA continuar a puxar pelo mercado, as empresas do setor ganham peso no índice sem teres de fazer nada e, se outro setor passar para a frente, o índice também se ajusta sozinho.
Juntar um ETF de tecnologia, do Nasdaq 100 ou de IA a um ETF global repete as mesmas empresas e aumenta a dependência de um único setor.
Onde quem aposta em setores tem razão
Há argumentos válidos do lado de quem investe por setores:
- A tecnologia bateu o mercado durante décadas: segundo a UBS, com dados do Yearbook de 2026, quem investiu em tecnologia nos últimos 29 anos teve um retorno de 14,1% por ano, contra 10,0% do mercado dos EUA, mesmo com a queda de 2000 a 2002 pelo meio.
- A diferença de comportamento tem vindo a diminuir: nos dez anos até 2025, os investidores em fundos setoriais ficaram 1,2 pontos percentuais por ano abaixo dos fundos, menos de metade da diferença registada dois anos antes.
- Há sempre setores a ganhar ao mercado: em qualquer período, alguns setores ficam acima da média e quem os tiver em carteira ganha mais. A dificuldade está em identificá-los antes e em manter a posição durante as quedas.
Nenhum destes pontos garante que o setor que mais subiu nos últimos dez anos seja o que mais vai subir nos próximos. O retorno de 14,1% é o de quem manteve a posição durante os 29 anos, incluindo aqueles em que o Nasdaq esteve abaixo do máximo de 2000.
O que fazer na prática
Para a maior parte dos investidores, um ETF global é a forma mais simples de diversificar os investimentos, porque tem todos os setores com o peso que o mercado lhes dá em cada momento. No artigo VWCE vs IWDA comparamos os dois índices mundiais mais usados.
Escolher setores com base em critérios como o preço ou a rentabilidade das empresas também não tem dado resultado. No estudo "Few and Far Between: Why Pursuing Premiums at the Industry and Country Levels Does Not Add Value", de 2023, três investigadores da gestora Dimensional (que vende fundos diversificados e tem interesse nesta conclusão) testaram essa abordagem nos EUA entre 1975 e 2021 e nos restantes mercados entre 1994 e 2021. Concluíram que os ganhos de apostar em setores ou países são raros e pouco fiáveis e que as carteiras ficam mais concentradas e com retornos mais irregulares.
Se mesmo assim quiseres apostar num setor, tem em conta o seguinte:
- Limita o peso: define uma fatia pequena da carteira para a aposta e mantém o resto no ETF global.
- Confirma o que já tens: vê o peso do setor no teu ETF global antes de comprares mais do mesmo.
- Compara os custos: o iShares Global Clean Energy cobra uma comissão anual (TER, do inglês Total Expense Ratio) de 0,65%, acima do que cobram os ETFs globais mais usados.
- Conta com os impostos: se venderes um ETF setorial com lucro para trocar por outro, as mais-valias pagam 28% de imposto no IRS do ano seguinte, o que reduz o capital que fica a render.
O problema é parecido com o de escolher empresas uma a uma, que analisámos no artigo sobre investir em ações individuais.
Notas finais
Um setor pode crescer muito e as suas ações renderem pouco, porque o crescimento esperado já está no preço e parte dele perde-se em novas empresas e novas ações. Os ETFs especializados perderam cerca de 30% em termos ajustados ao risco nos cinco anos depois do lançamento, 78% dos fundos temáticos fecharam em 15 anos e os investidores em fundos setoriais ficaram entre 1,2 e 2,6 pontos percentuais por ano abaixo dos próprios fundos. Em seis de oito décadas, o setor vencedor ficou abaixo do mercado na década seguinte. Com um ETF global já tens cerca de 30% em tecnologia e não precisas de adivinhar qual vai ser o próximo setor vencedor.
Perguntas frequentes
Vale a pena investir em ETFs setoriais?
Para a maioria dos investidores, não. Os ETFs especializados lançados nos EUA perderam cerca de 30% em termos ajustados ao risco nos primeiros cinco anos e quem investe em fundos setoriais tem ficado entre 1,2 e 2,6 pontos percentuais por ano abaixo do retorno dos próprios fundos.
Investir num ETF de tecnologia é uma má ideia?
Não necessariamente. A tecnologia rendeu 14,1% por ano nos últimos 29 anos, contra 10,0% do mercado dos EUA. Porém, quem comprou o Nasdaq no pico de março de 2000 esperou 15 anos para recuperar o valor e um ETF global já tem cerca de 30% em tecnologias de informação.
Um ETF do Nasdaq 100 é um ETF setorial?
Formalmente não, porque o Nasdaq 100 junta as 100 maiores empresas não financeiras cotadas na bolsa Nasdaq, de vários setores. Na prática, é dominado pelas grandes tecnológicas, que também são as maiores posições de um ETF global.
E os ETFs de semicondutores ou de defesa?
Aplica-se a mesma lógica. São ETFs concentrados numa única área, que costumam ganhar popularidade depois de grandes subidas, quando as expectativas já estão refletidas nos preços.
Qual é a diferença entre um ETF setorial e um ETF temático?
Um ETF setorial segue um setor da economia, como a tecnologia, a saúde ou a energia. Um ETF temático junta empresas de vários setores ligadas a uma tendência, como a inteligência artificial ou as energias limpas.
Um ETF do MSCI World já tem empresas de inteligência artificial?
Sim. No final de outubro de 2026, as três maiores posições do índice eram a Apple, a Nvidia e a Microsoft e as tecnologias de informação pesavam cerca de 30% do total.
Os ETFs setoriais pagam os mesmos impostos do que os outros ETFs?
Sim. As mais-valias de qualquer ETF são tributadas a 28% (ou englobadas, se optares por isso) e declaradas no IRS do ano seguinte ao da venda.
Este artigo tem fins informativos e não constitui aconselhamento financeiro. Investe com responsabilidade.