Análise à N26 em Portugal em 2026: planos, comissões, IBAN e juros


A N26 é um banco digital alemão que funciona só pela app e pelo site, sem balcões. Em Portugal, é escolhida sobretudo como segunda conta: a conta base não tem mensalidade, os pagamentos com cartão noutras moedas não pagam comissão e a abertura faz-se em poucos minutos no telemóvel.
O plano Standard é gratuito e dá 2 levantamentos por mês sem custos. Os planos pagos vão de 4,90€ a 16,90€ por mês. Do lado menos positivo, a N26 dá um IBAN alemão (DE), não funciona com o MB WAY nem com pagamentos por referência Multibanco e a poupança Instant Savings paga apenas 0,30% por ano no plano gratuito.
Nesta análise vemos os planos, as comissões, o cartão, a poupança, os investimentos, a segurança e os impostos da N26, para te ajudar a perceber se vale a pena abrir conta em Portugal.
Visão geral
A N26 foi fundada em Berlim em 2013 e obteve licença bancária na Alemanha em 2016. Quem vive em Portugal é cliente da N26 Bank SE, um banco supervisionado pela BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht), o supervisor financeiro alemão. Em Portugal, opera em regime de livre prestação de serviços, ou seja, sem sucursal nem balcões no país.
Na prática, a conta N26 junta quatro coisas:
- Conta à ordem: com IBAN alemão, transferências SEPA grátis e cartão de débito Mastercard.
- Spaces: subcontas para separar o dinheiro por objetivos, a partir do plano Smart.
- Instant Savings: uma conta poupança com juro diário, coberta pela garantia de depósitos alemã.
- Investimentos: ações, ETFs, fundos e criptomoedas dentro da mesma app.
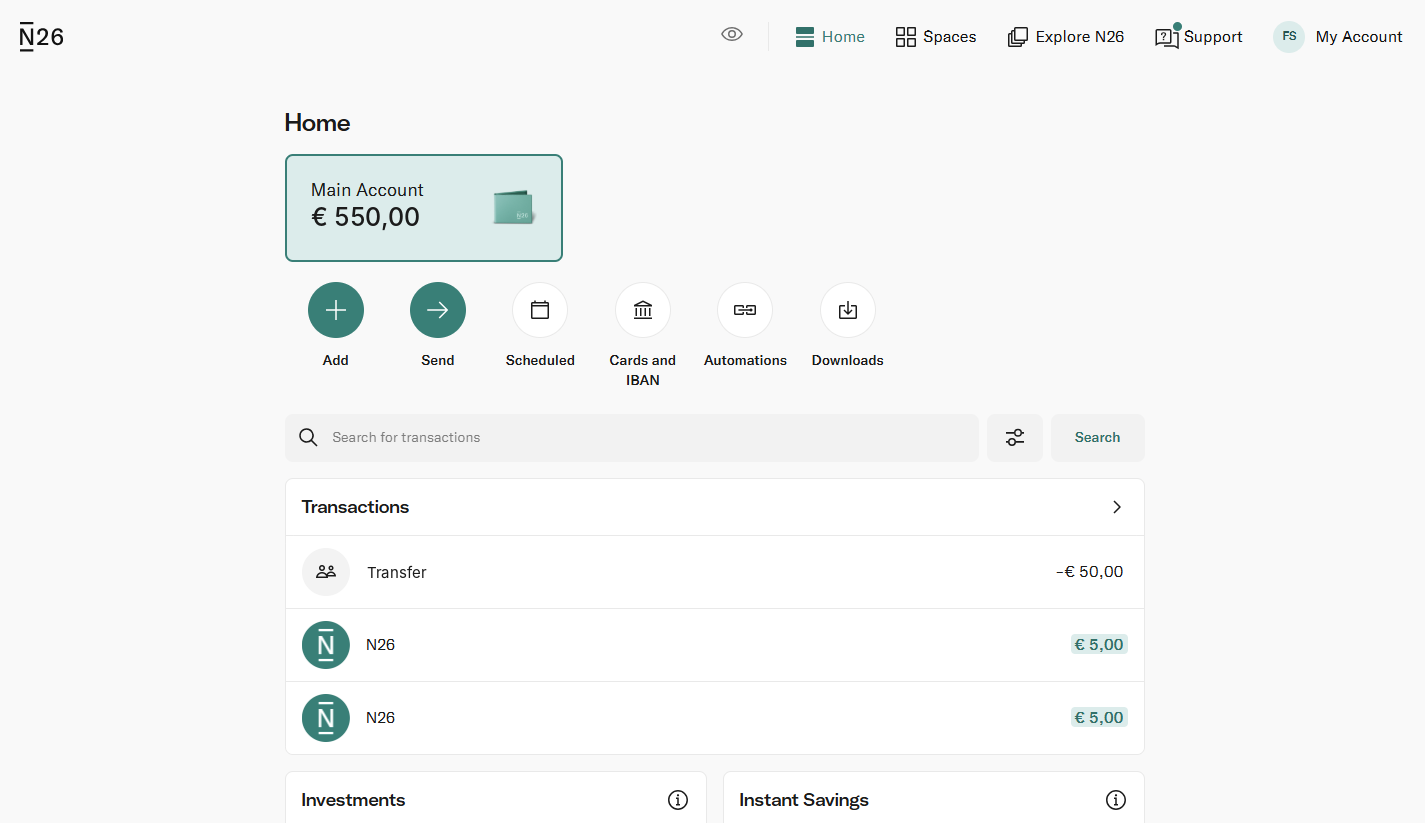
Temos conta na N26 no plano Standard e as imagens desta análise são prints da nossa conta (app e versão web), com os dados pessoais tapados. A app e o site não estão disponíveis em português, por isso vais usar a N26 em inglês ou noutra língua disponível.
Se procuras um banco digital com IBAN português para usar como conta principal, vê os melhores bancos digitais em Portugal.
Destaques
| Item | Detalhes |
|---|---|
| Mensalidade | 0€ (Standard) a 16,90€ (Metal) |
| IBAN | Alemão (DE) |
| MB WAY | Não tem |
| Transferências SEPA | 0€ (incluindo imediatas) |
| Pagamentos com cartão noutras moedas | 0€ (câmbio da Mastercard) |
| Levantamentos grátis em euros | 2 por mês no Standard (2€ cada a seguir) |
| Cartão físico | 10€ no Standard (incluído nos planos pagos) |
| Instant Savings | 0,30% a 1,50% (consoante o plano) |
| Ações e ETFs | 0,90€ por ordem |
| Garantia de depósitos | Até 100.000€ (esquema alemão) |
| Avaliação no Trustpilot | 4,2 em 5 (mais de 43.000 avaliações) |
Fonte: N26 e Trustpilot. Condições verificadas a 18 de novembro de 2026.
Prós e contras
Prós
- Plano Standard sem mensalidade e sem custo de abertura
- Pagamentos com cartão em qualquer moeda sem comissão, ao câmbio da Mastercard
- Transferências SEPA grátis, incluindo as imediatas
- Depósitos cobertos pela garantia de depósitos alemã até 100.000€
- App simples, com bloqueio do cartão, limites e notificações em tempo real
- Ações, ETFs e criptomoedas na mesma app
Contras
- IBAN alemão, sem MB WAY nem pagamentos por referência Multibanco
- App e site sem versão em português
- Só 2 levantamentos grátis por mês no Standard, 2€ cada a seguir
- O cartão físico custa 10€ no plano gratuito
- Juro de 0,30% no Instant Savings sem mensalidade (o de 1,50% exige o plano Metal)
- A N26 não retém IRS português: declaras tu os juros e os ganhos no anexo J
Planos e preços
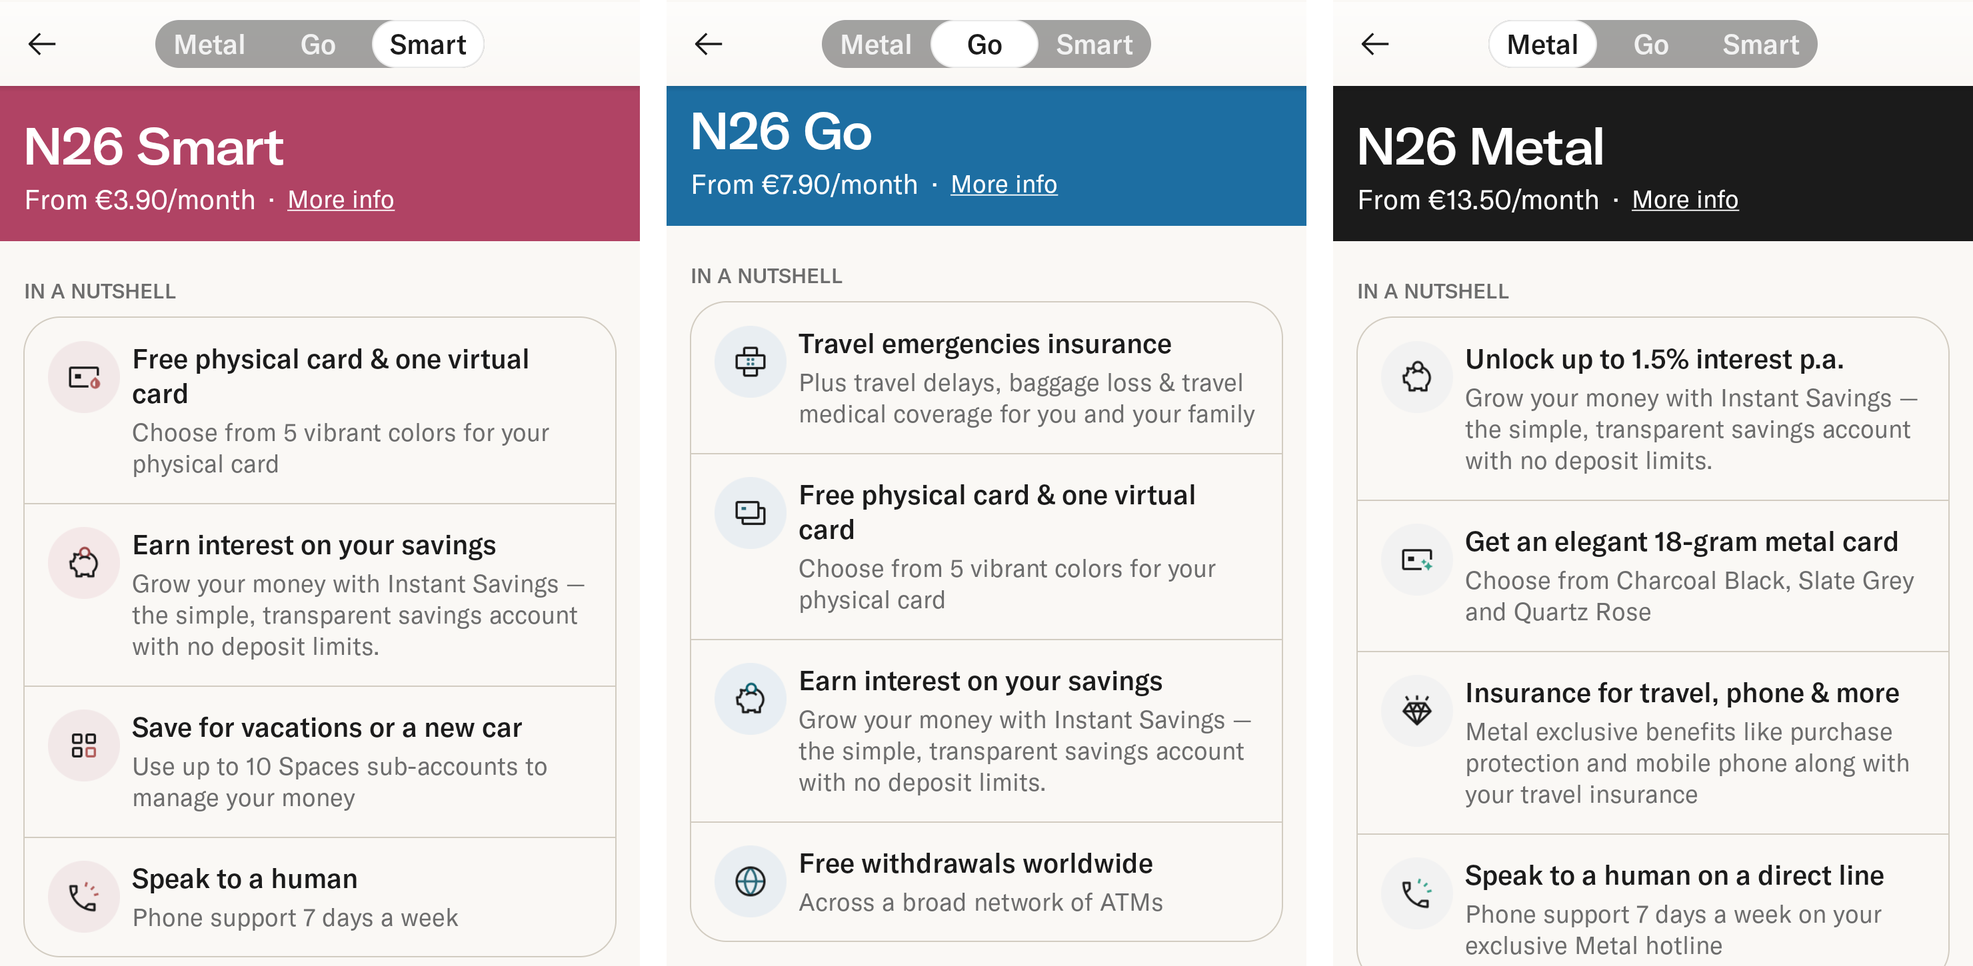
A N26 tem quatro planos para particulares. Todos dão acesso à conta, ao cartão e à poupança. O que muda é o número de levantamentos grátis, o juro do Instant Savings, os seguros e o custo do cartão físico.
| Plano | Mensalidade | Levantamentos grátis | Instant Savings |
|---|---|---|---|
| Standard | 0€ | 2 por mês | 0,30% |
| Smart | 4,90€ | 3 por mês | 0,30% |
| Go | 9,90€ | 5 por mês (e grátis fora da zona euro) | 0,50% |
| Metal | 16,90€ | 8 por mês (e grátis fora da zona euro) | 1,50% |
Fonte: tabela de preços da N26 para Portugal (versão de 26 de junho de 2026) e página do Instant Savings. Taxas de juro anuais, antes de impostos.
- Smart: acrescenta o cartão físico grátis, até 10 Spaces e apoio por telefone.
- Go: junta seguro de viagem (atrasos, bagagem e despesas médicas), levantamentos grátis fora da zona euro e 3 ordens grátis por mês em ações e ETFs.
- Metal: tem cartão de metal, seguro de telemóvel, proteção de compras, linha telefónica própria e 10 ordens grátis por mês.
Na app, os planos pagos aparecem com preços a partir de 3,90€ (Smart), 7,90€ (Go) e 13,50€ (Metal) por mês. A diferença vem dos descontos que a tabela de preços prevê para quem paga o plano de uma vez, por exemplo por um ano.
Comissões da N26
No plano Standard, a conta não tem mensalidade. Os custos aparecem quando passas os levantamentos grátis do mês, quando levantas noutra moeda ou quando pedes o cartão físico. A comissão anual de 0,5% sobre saldos acima de 50.000€, que a N26 cobra noutros países, não se aplica a clientes em Portugal.
| Operação | Custo |
|---|---|
| Transferências SEPA (normais e imediatas) | 0€ |
| Pagamentos com cartão em qualquer moeda | 0€ |
| Levantamento em euros acima do limite grátis | 2€ por levantamento |
| Levantamento noutra moeda (Standard e Smart) | 1,7% do valor |
| Cartão físico (Standard) | 10€ |
| Substituição de cartão perdido ou roubado | 10€ |
| Débito direto devolvido por falta de saldo | 3€ |
| Transferência Swift recebida | 12,50€ + 0,1% (máximo de 100€) |
Fonte: tabela de preços da N26 para Portugal. Transferências Swift abaixo de 150€ e clientes Metal não pagam. Valores verificados a 18 de novembro de 2026.
Exemplo: no plano Standard, fazes 4 levantamentos num mês em Portugal. Os 2 primeiros são grátis e os outros 2 custam 2€ cada, ou seja, 4€ nesse mês. O banco dono da caixa automática pode cobrar uma comissão própria, que aparece no ecrã antes de confirmares.
Cartão N26
O cartão é um Mastercard de débito. O cartão virtual fica disponível na app logo após a abertura de conta e podes adicioná-lo ao Apple Pay ou ao Google Pay. No plano Standard, o cartão físico custa 10€ uma única vez. Nos planos pagos está incluído.
Os pagamentos com cartão não têm comissão em nenhuma moeda: a N26 converte ao câmbio da Mastercard, sem margem própria, segundo a tabela de preços. Nos levantamentos noutra moeda, os planos Standard e Smart pagam 1,7%. Se levantares o equivalente a 200€ em libras, pagas 3,40€ de comissão à N26.
IBAN alemão e uso em Portugal
Para residentes em Portugal, a N26 atribui um IBAN alemão (DE). Serve para receber o ordenado e fazer transferências em euros, já que o artigo 9.º do Regulamento (UE) n.º 260/2012 proíbe que quem te paga ou te cobra por débito direto exija uma conta de um país específico da União Europeia. Contudo, algumas entidades portuguesas ainda criam dificuldades com IBAN estrangeiros.
A N26 não consta da lista de bancos aderentes do MB WAY. Também não consegues pagar serviços por entidade e referência, pagar ao Estado com referência nem fazer carregamentos de telemóvel na rede Multibanco, que só está disponível para bancos com operação em Portugal.
Por isso, a N26 funciona melhor ao lado de uma conta portuguesa. Comparamos as limitações com mais detalhe no artigo N26 vs Revolut. Se a tua prioridade são transferências internacionais e câmbio entre moedas, vê também a nossa análise à Wise.
Spaces e Instant Savings: quanto rende o dinheiro na N26
Esta é a pergunta mais importante para quem pensa deixar poupanças na N26: quanto rende, na prática?
Spaces
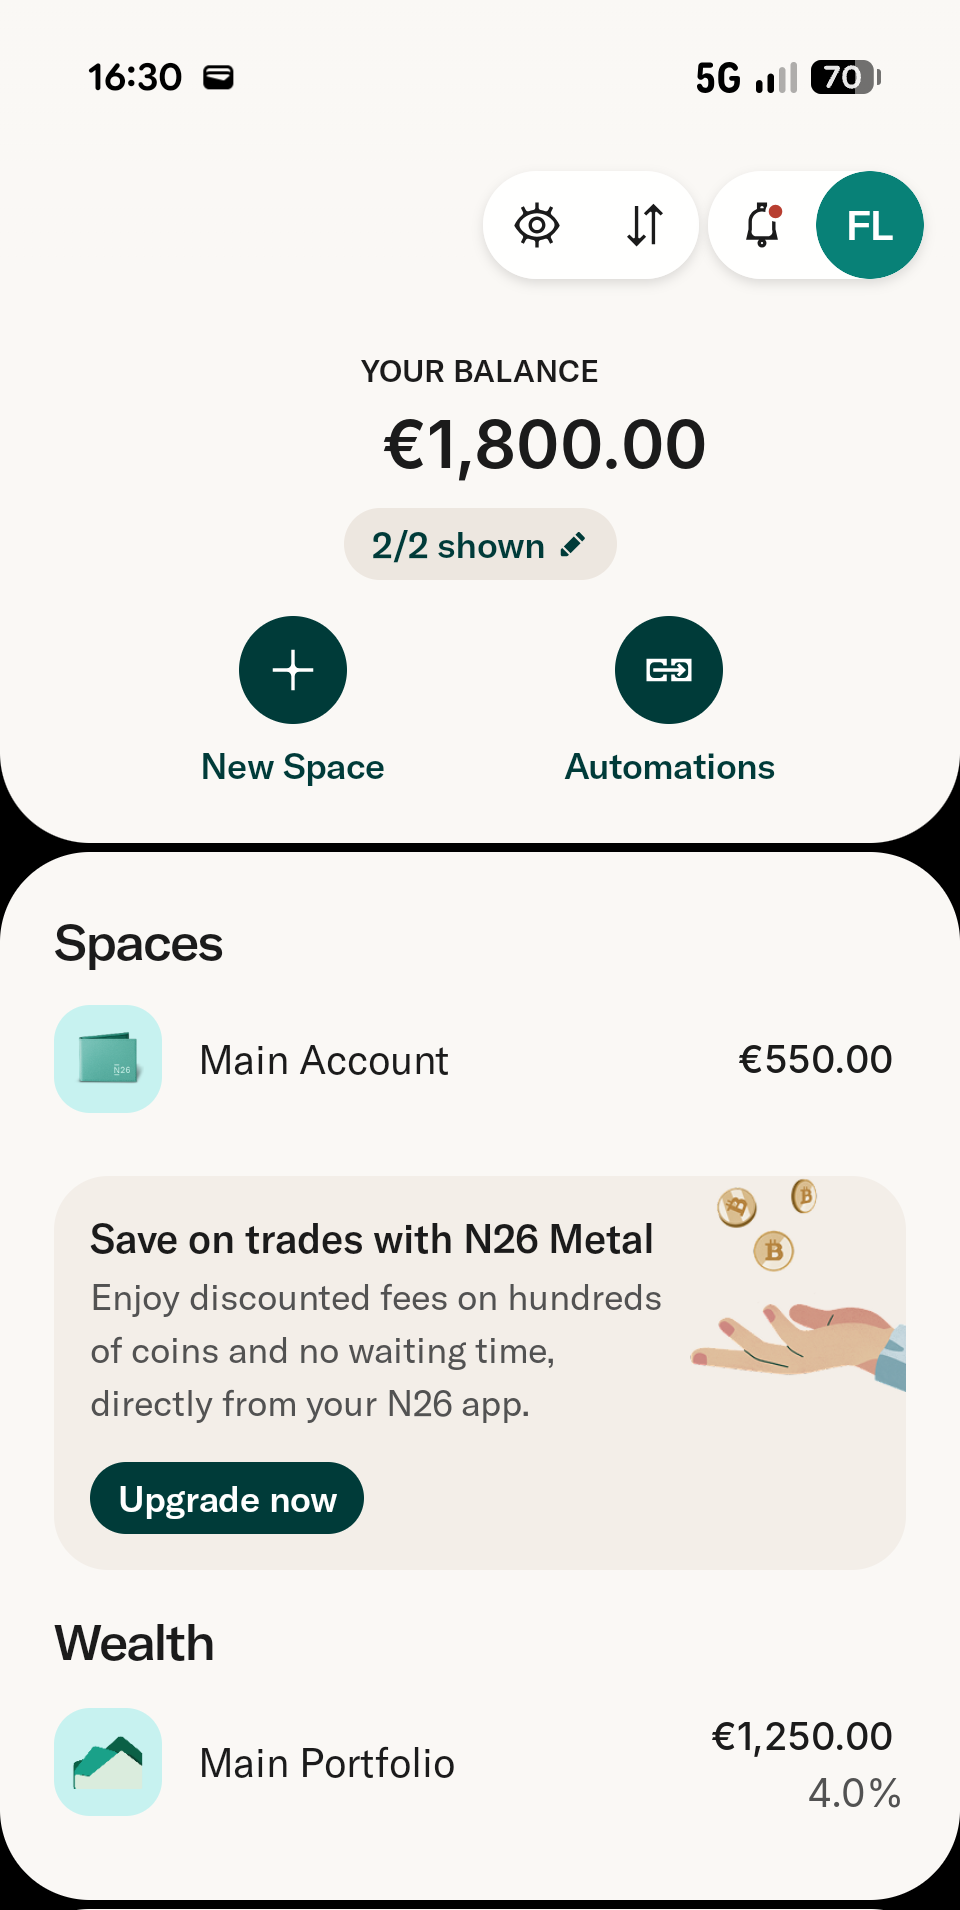
Os Spaces são subcontas dentro da conta principal, para separar o dinheiro das férias, das despesas fixas ou de um fundo de emergência. Estão disponíveis a partir do plano Smart (até 10 Spaces) e não pagam juros. No plano Standard, a app mostra a opção, mas pede que mudes de plano para a usar.
Instant Savings
O Instant Savings é uma conta poupança separada da conta principal. O juro é calculado todos os dias e pago uma vez por mês. Podes depositar e levantar quando quiseres, sem limite de montante. O saldo está coberto pela garantia de depósitos alemã, segundo a página do Instant Savings. A taxa depende do plano: 0,30% no Standard e no Smart, 0,50% no Go e 1,50% no Metal.

Exemplo: com 5.000€ no Instant Savings durante um ano no plano Standard, ganhas 15€ brutos, ou seja, 10,80€ depois de 28% de IRS.
O juro de 1,50% do Metal parece atrativo, mas o plano custa 16,90€ por mês (202,80€ por ano). Só para pagar a mensalidade com os juros precisas de 13.520€ no Instant Savings. Para o Metal compensar face ao Standard, que rende 0,30% sem custos, a poupança tem de passar os 16.900€. Abaixo disso, mudar de plano só por causa do juro faz-te perder dinheiro. Para comparar, vê as melhores contas poupança.
Investimentos
No separador Wealth da app podes investir em mais de 5.000 ações e ETFs a partir de 1€, segundo a página de ações e ETFs da N26. Cada ordem de compra ou de venda custa 0,90€. O plano Go inclui 3 ordens grátis por mês e o Metal inclui 10. A N26 recebe e transmite as ordens e a execução e a custódia ficam a cargo da Upvest Securities GmbH, uma empresa de investimento alemã.
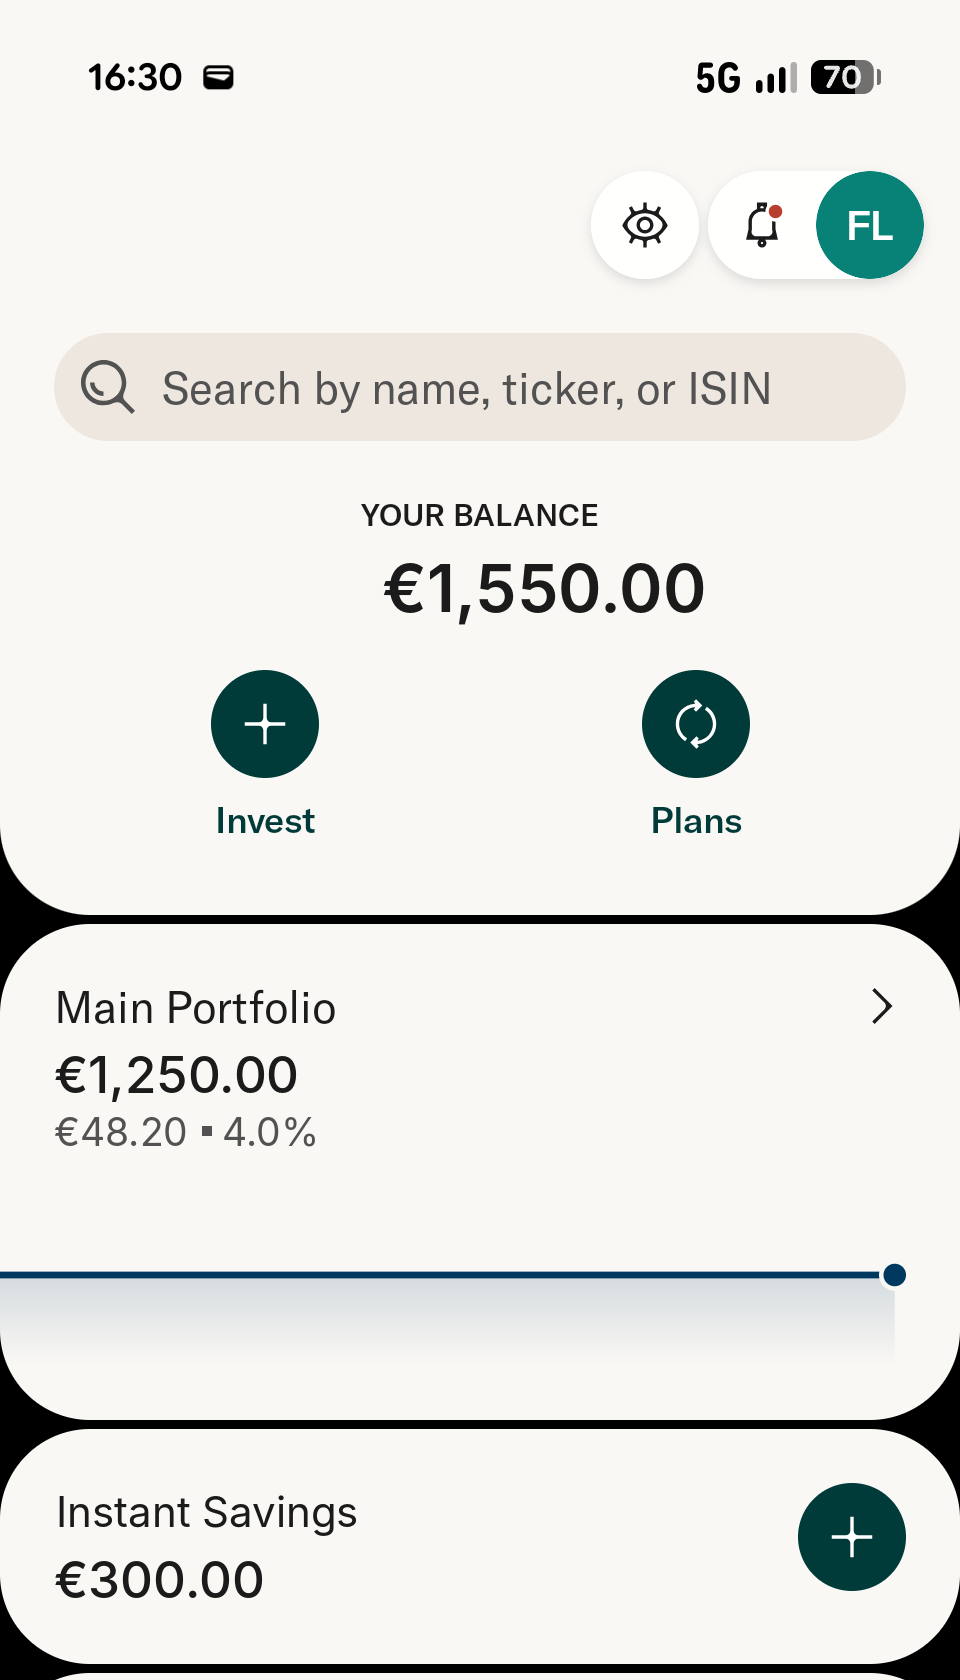
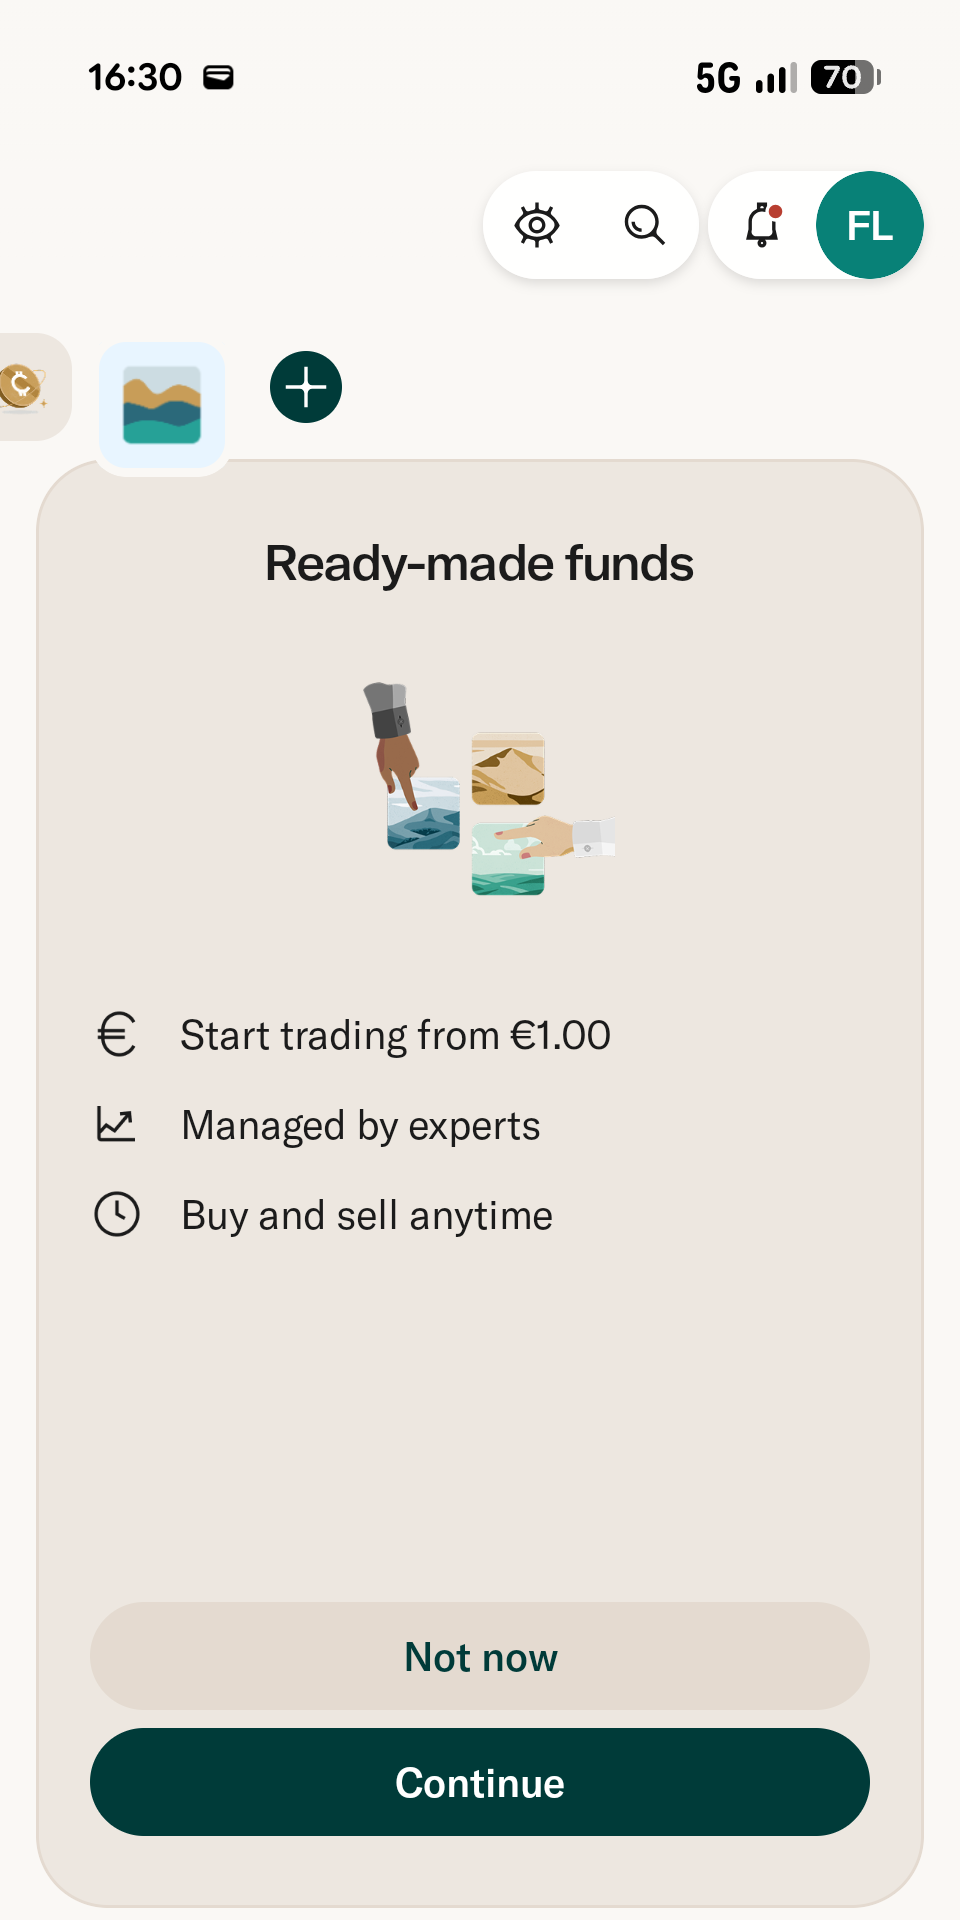
- Fundos prontos (Ready-made funds): carteiras já montadas com vários níveis de risco, a partir de 1€, com uma comissão de gestão de 0,39% a 0,55% por ano consoante o plano.
- Criptomoedas: através da Bitpanda, com uma comissão de 1,5% na Bitcoin e de 2,5% nas outras moedas.
- Planos de investimento: compras automáticas periódicas, sem comissão por compra, segundo o apoio ao cliente da N26.
Os planos de investimento não pagam comissão, por isso um plano mensal de 100€ num ETF não tem custo de compra. Já uma ordem avulsa de 100€ paga 0,90€ no plano Standard, ou seja, 0,9% do valor. Se o objetivo é investir com regularidade a longo prazo, compara as alternativas no nosso comparador de corretoras. Investir envolve risco de perda de capital.
A N26 é segura?
A N26 Bank SE é um banco com licença alemã. Em Portugal, consta da lista de entidades autorizadas do Banco de Portugal como instituição de crédito com sede na União Europeia, em regime de livre prestação de serviços, com o código 9680 e atividade iniciada a 23 de setembro de 2016.

Os depósitos na conta principal, nos Spaces e no Instant Savings estão protegidos até 100.000€ por cliente pelo sistema legal de garantia de depósitos alemão, segundo a ficha de informação ao depositante. A proteção funciona como a do Fundo de Garantia de Depósitos português, mas é paga pelo esquema alemão.
A N26 tem um historial de problemas com o supervisor. Em 2021, a BaFin limitou a entrada de novos clientes a 50.000 por mês por falhas na gestão de risco e em 2024 aplicou uma coima de quase 10 milhões de euros por falhas na prevenção do branqueamento de capitais. Em dezembro de 2025, a BaFin impôs um novo pacote de medidas, com um representante especial a acompanhar o banco, requisitos de capital adicionais e a proibição de novos créditos à habitação nos Países Baixos. Estas medidas não mudam a proteção dos teus depósitos até 100.000€.
Impostos: o que declarar no IRS
A N26 não retém IRS português. Tudo o que ganhares declaras no anexo J da declaração do ano seguinte, que serve para os rendimentos obtidos no estrangeiro. Explicamos o preenchimento no guia sobre o anexo J do IRS.
- Juros do Instant Savings: vão para o quadro 8A com o código E21 (juros sem retenção em Portugal). Pagam 28%, a não ser que optes pelo englobamento.
- Ações, ETFs e fundos: cada venda vai para o quadro 9.2A, com a Alemanha (276) como país da contraparte. O saldo entre ganhos e perdas paga 28%.
- Criptomoedas: declaram-se no quadro 9.4A. Os ganhos de criptoativos detidos durante 365 dias ou mais ficam excluídos de tributação, segundo o artigo 10.º do Código do IRS.
Ao contrário da Wise, a N26 é um banco. A conta à ordem e a conta poupança são contas de depósito e a conta de investimentos é uma conta de títulos, por isso tens de as identificar no quadro 11 do anexo J (IBAN e BIC), mesmo que não tenham dado rendimento. A obrigação está no artigo 63.º-A da Lei Geral Tributária.
Abertura de conta
Abres conta na app da N26 (iOS e Android) ou no site. Precisas de:
- Ter pelo menos 18 anos e morada num país onde a N26 opera, como Portugal
- Um documento de identificação válido (o Cartão de Cidadão e o passaporte portugueses estão na lista de documentos aceites)
- Um telemóvel para a verificação de identidade
O plano Standard não tem custo de abertura. Depois da verificação, o cartão virtual fica disponível na app e podes carregar a conta com uma transferência do teu banco português. Não há forma de depositar notas e moedas: o serviço Cash26, que permite depositar dinheiro em lojas, só está disponível para contas abertas na Alemanha, na Áustria e em Espanha. Se abrires conta com um promo code, podes receber um bónus de boas-vindas. Explicamos as condições no artigo sobre o promo code da N26.
Apoio ao cliente
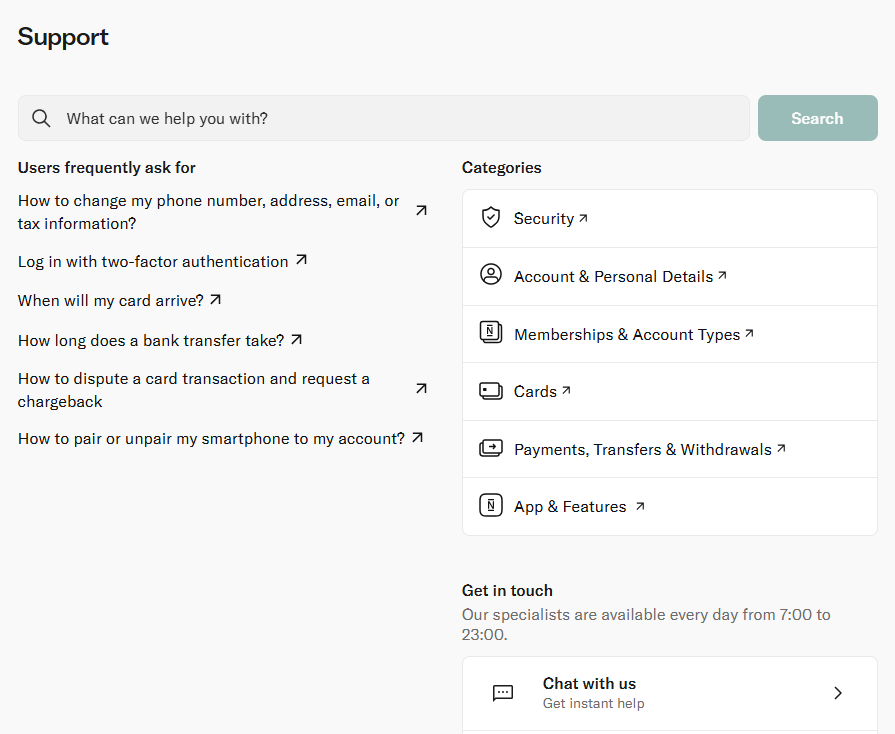
O apoio é feito por chat, na app ou no site, todos os dias das 7h às 23h. Os planos pagos acrescentam apoio por telefone 7 dias por semana e o Metal tem uma linha própria. Não há balcões nem apoio em português.
Opiniões dos clientes
No Trustpilot, a N26 tem uma pontuação de 4,2 em 5, com mais de 43.000 avaliações (consultadas a 18 de novembro de 2026).
- Elogios: a simplicidade da app e a rapidez da abertura de conta.
- Queixas: contas e cartões bloqueados por verificações de compliance, com o dinheiro retido durante algum tempo. Há também queixas sobre a demora nas respostas do apoio.
Veredito final: vale a pena abrir conta na N26?
A N26 é uma boa segunda conta para quem viaja ou paga noutras moedas: o plano Standard não tem mensalidade, os pagamentos com cartão em qualquer moeda são grátis e as transferências SEPA não têm custos.
Contudo, tem limitações como conta principal em Portugal: IBAN alemão, sem MB WAY nem pagamentos por referência, app sem português e só 2 levantamentos grátis por mês no plano gratuito. A poupança rende 0,30% no Standard e o juro de 1,50% do Metal só compensa a mensalidade com mais de 16.900€ poupados.
A N26 funciona melhor como cartão de viagem e conta secundária sem custos: 0€ de mensalidade, 0€ em pagamentos noutras moedas e garantia de depósitos até 100.000€.
Se quiseres experimentar, podes abrir conta na N26 no plano Standard e mudar de plano mais tarde, se precisares.
Perguntas frequentes
A N26 é um banco?
Sim. A N26 Bank SE tem licença bancária alemã e é supervisionada pela BaFin. Os depósitos estão protegidos até 100.000€ pela garantia de depósitos alemã.
A N26 tem IBAN português?
Não. Para residentes em Portugal, a N26 atribui um IBAN alemão (DE).
A N26 tem MB WAY?
Não. A N26 não consta da lista de bancos aderentes do MB WAY e também não permite pagamentos por referência Multibanco.
Como abrir conta na N26 em Portugal?
Descarregas a app, preenches os dados pessoais e fazes a verificação de identidade com o Cartão de Cidadão ou o passaporte. O plano Standard não tem custo de abertura e o cartão virtual fica disponível logo a seguir.
Posso depositar dinheiro em numerário na N26?
Não. Em Portugal, só consegues carregar a conta por transferência bancária ou com um cartão de outro banco (com uma comissão de 3%). O serviço Cash26 não está disponível para contas abertas em Portugal.
Quanto custa a conta N26?
O plano Standard é grátis. Os planos pagos custam 4,90€ (Smart), 9,90€ (Go) e 16,90€ (Metal) por mês, com descontos se pagares o plano de uma vez.
Quantos levantamentos grátis tenho na N26?
Em euros, 2 por mês no Standard, 3 no Smart, 5 no Go e 8 no Metal. A partir daí, cada levantamento custa 2€.
Quanto rende o Instant Savings da N26?
0,30% por ano no Standard e no Smart, 0,50% no Go e 1,50% no Metal, antes de impostos. O juro é pago todos os meses.
A app da N26 está em português?
Não. A app e o site da N26 não têm versão em português.
Tenho de declarar a N26 no IRS?
Sim. Os juros e os ganhos de investimentos declaram-se no anexo J. As contas na N26 também têm de ser identificadas no quadro 11, mesmo sem rendimentos.
As informações deste artigo foram verificadas a 18 de novembro de 2026 nos sites oficiais da N26 e podem mudar. As taxas do Instant Savings são variáveis. Este artigo não constitui aconselhamento financeiro.