Investir em ações (individuais) é um "jogo" perdedor


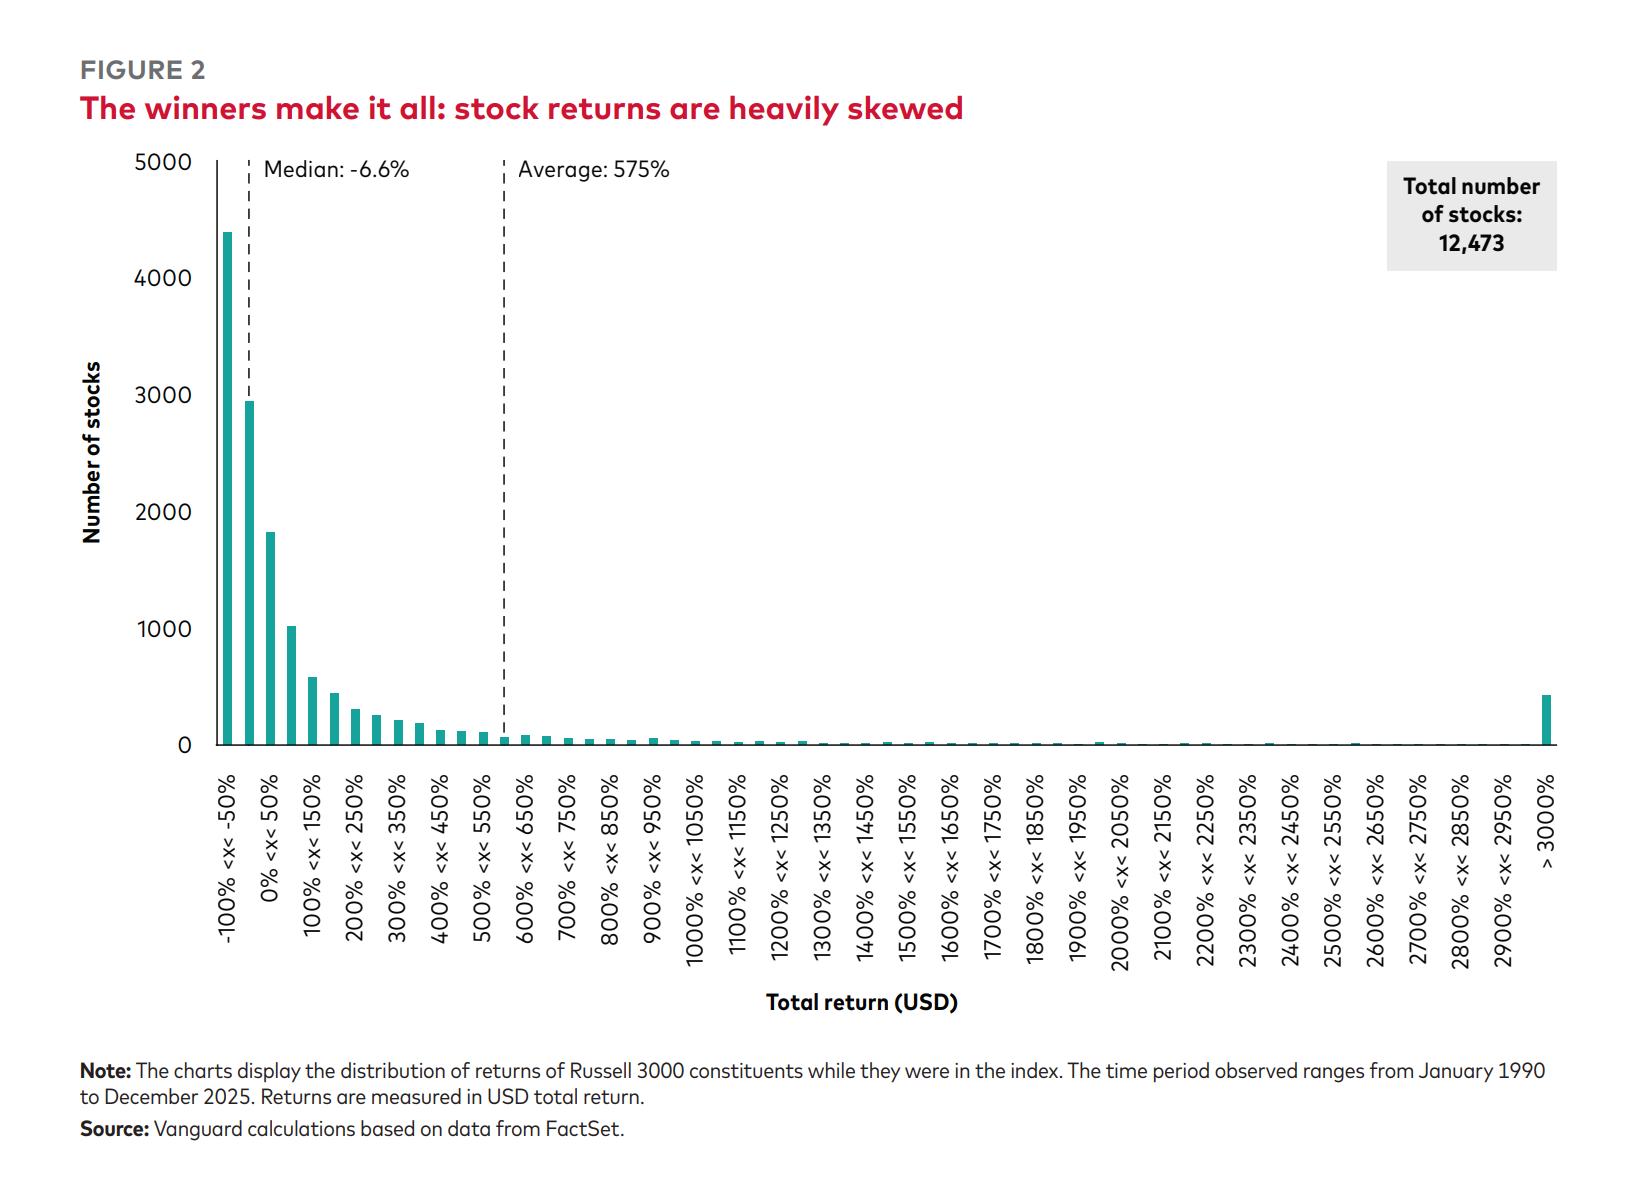
Entre 1990 e 2025, o retorno médio das ações que passaram pelo índice Russell 3000 (que junta as 3.000 maiores empresas cotadas dos EUA) foi de 575%. Porém, a ação mediana, isto é, a que fica exatamente a meio da lista, perdeu 6,6%. Os números são de um estudo da Vanguard publicado em outubro de 2026.
Como é que as duas coisas são verdade ao mesmo tempo? Um pequeno grupo de empresas teve ganhos tão grandes que puxou a média para cima, enquanto a maioria ficou para trás.
É por isso que defendo que escolher ações individuais é um "jogo" perdedor. Por ações individuais refiro-me a comprar ações de algumas empresas que tu próprio escolhes (o chamado stock picking), em vez de investir no mercado inteiro através de um ETF (fundo cotado em bolsa que replica um índice).
A expressão vem de "The Loser's Game", um artigo que Charles Ellis publicou no Financial Analysts Journal em 1975, onde mostra que 85% dos fundos geridos por profissionais tinham ficado abaixo do mercado nos dez anos anteriores. O mesmo vale para quem escolhe ações por conta própria, já que o resultado mais provável é ficar abaixo do mercado. Há quem ganhe (e muito), mas as probabilidades estão contra ti.
A maioria das ações perde para o mercado
A Vanguard analisou as cerca de 12.500 ações que fizeram parte do Russell 3000 entre janeiro de 1990 e dezembro de 2025. Durante o tempo em que estiveram no índice, 75% renderam menos do que o próprio índice e 56% nem sequer bateram a taxa de juro sem risco, isto é, o juro da dívida pública de curto prazo dos EUA. Para um investidor português, é o equivalente a ter ficado pior do que quem deixou o dinheiro em produtos do Estado como os certificados de aforro.
O Russell 3000 cobre cerca de 98% do mercado acionista dos EUA. As empresas do S&P 500 (o índice das 500 maiores empresas norte-americanas) estão, na prática, todas incluídas no Russell 3000.
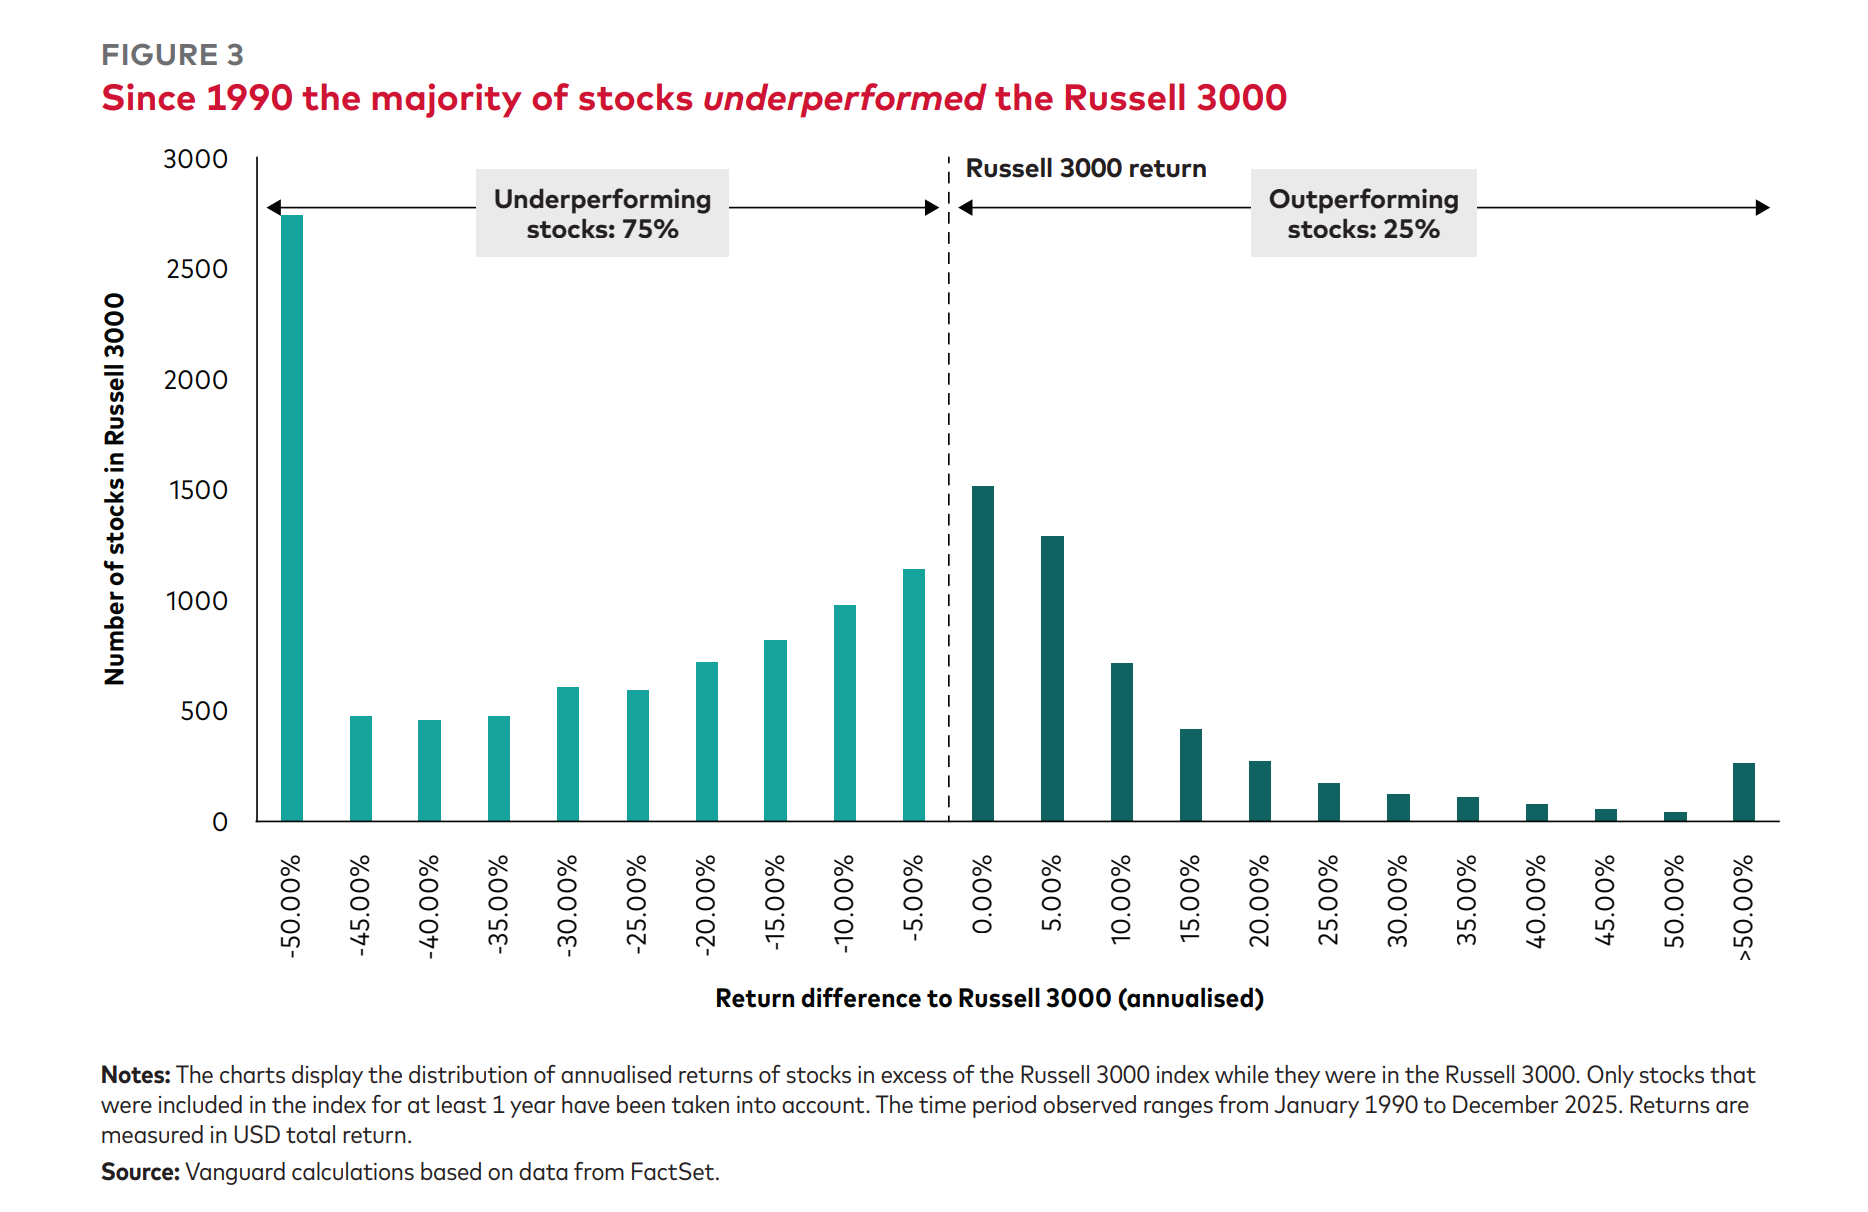
O resultado repete-se noutros períodos e noutros países. No estudo "Do stocks outperform Treasury bills?", de 2018, o professor Hendrik Bessembinder analisou quase 26.000 ações dos EUA entre 1926 e 2016 e concluiu que a maioria rendeu menos do que os Bilhetes do Tesouro (dívida pública de curto prazo) durante a sua vida em bolsa. Toda a riqueza criada acima desses Bilhetes do Tesouro veio de 4,3% das ações.
As restantes 96% renderam, em conjunto, o mesmo que os Bilhetes do Tesouro: umas ganharam, outras perderam e o saldo anulou-se.
Em 2023, o mesmo autor alargou a análise a mais de 64.000 ações de todo o mundo, entre 1990 e 2020. Bastaram 2,4% das empresas para explicar os 75,7 biliões de dólares de riqueza líquida criada. Fora dos EUA a concentração foi ainda maior, com 1,41% das empresas.
Dez empresas criaram 31% da riqueza
No estudo da Vanguard, dez empresas em 12.500 foram responsáveis por 31% de toda a riqueza criada pelo mercado acionista dos EUA entre 1990 e 2025.
| Empresa | Riqueza criada | Acumulado |
|---|---|---|
| Alphabet | 6,18% | 6,18% |
| Microsoft | 5,33% | 11,51% |
| Apple | 4,21% | 15,72% |
| Altria | 4,11% | 19,83% |
| Eli Lilly | 2,67% | 22,50% |
| NVIDIA | 2,47% | 24,97% |
| Walmart | 2,10% | 27,07% |
| Exxon Mobil | 1,59% | 28,66% |
| IBM | 1,38% | 30,04% |
| GE Aerospace | 1,27% | 31,31% |
Fonte: Vanguard, com dados da FactSet (ações do Russell 3000, de janeiro de 1990 a dezembro de 2025).
Metade da lista está fora da tecnologia: a Altria vende tabaco, a Eli Lilly medicamentos, a Walmart é uma cadeia de supermercados, a Exxon Mobil uma petrolífera e a GE Aerospace fabrica motores de avião. Quem tivesse apostado apenas no setor tecnológico teria falhado cinco das dez maiores criadoras de riqueza.
O tamanho das empresas explica parte do resultado, mas a Vanguard repetiu as contas com todas as empresas a começar com o mesmo peso e as dez primeiras continuaram a valer 22% do total.
Porque é que isto acontece
Numa ação, o máximo que podes perder é 100% do que investiste, enquanto o ganho possível não tem teto. Ao fim de décadas, esta assimetria faz com que poucas vencedoras compensem as perdas de muitas outras.
Um exemplo simplificado ajuda a perceber. Imagina dez ações a 1€ cada, em que, passados uns anos, nove valem 0,90€ e uma vale 50€:
- Se comprares as dez: os teus 10€ passam a 58,10€.
- Se escolheres uma ao acaso: tens 90% de probabilidade de acabar com 0,90€ e 10% de acabar com 50€.
A média dos dez investidores que escolheram uma ação cada é de 5,81€ por euro investido, igual à de quem comprou todas. No entanto, nove desses dez investidores perderam dinheiro. É neste sentido que o "jogo" é perdedor: em média, quem escolhe empata com o mercado antes de custos, mas a maioria dos jogadores fica abaixo dele.
Quantas ações precisas para não ficar para trás?
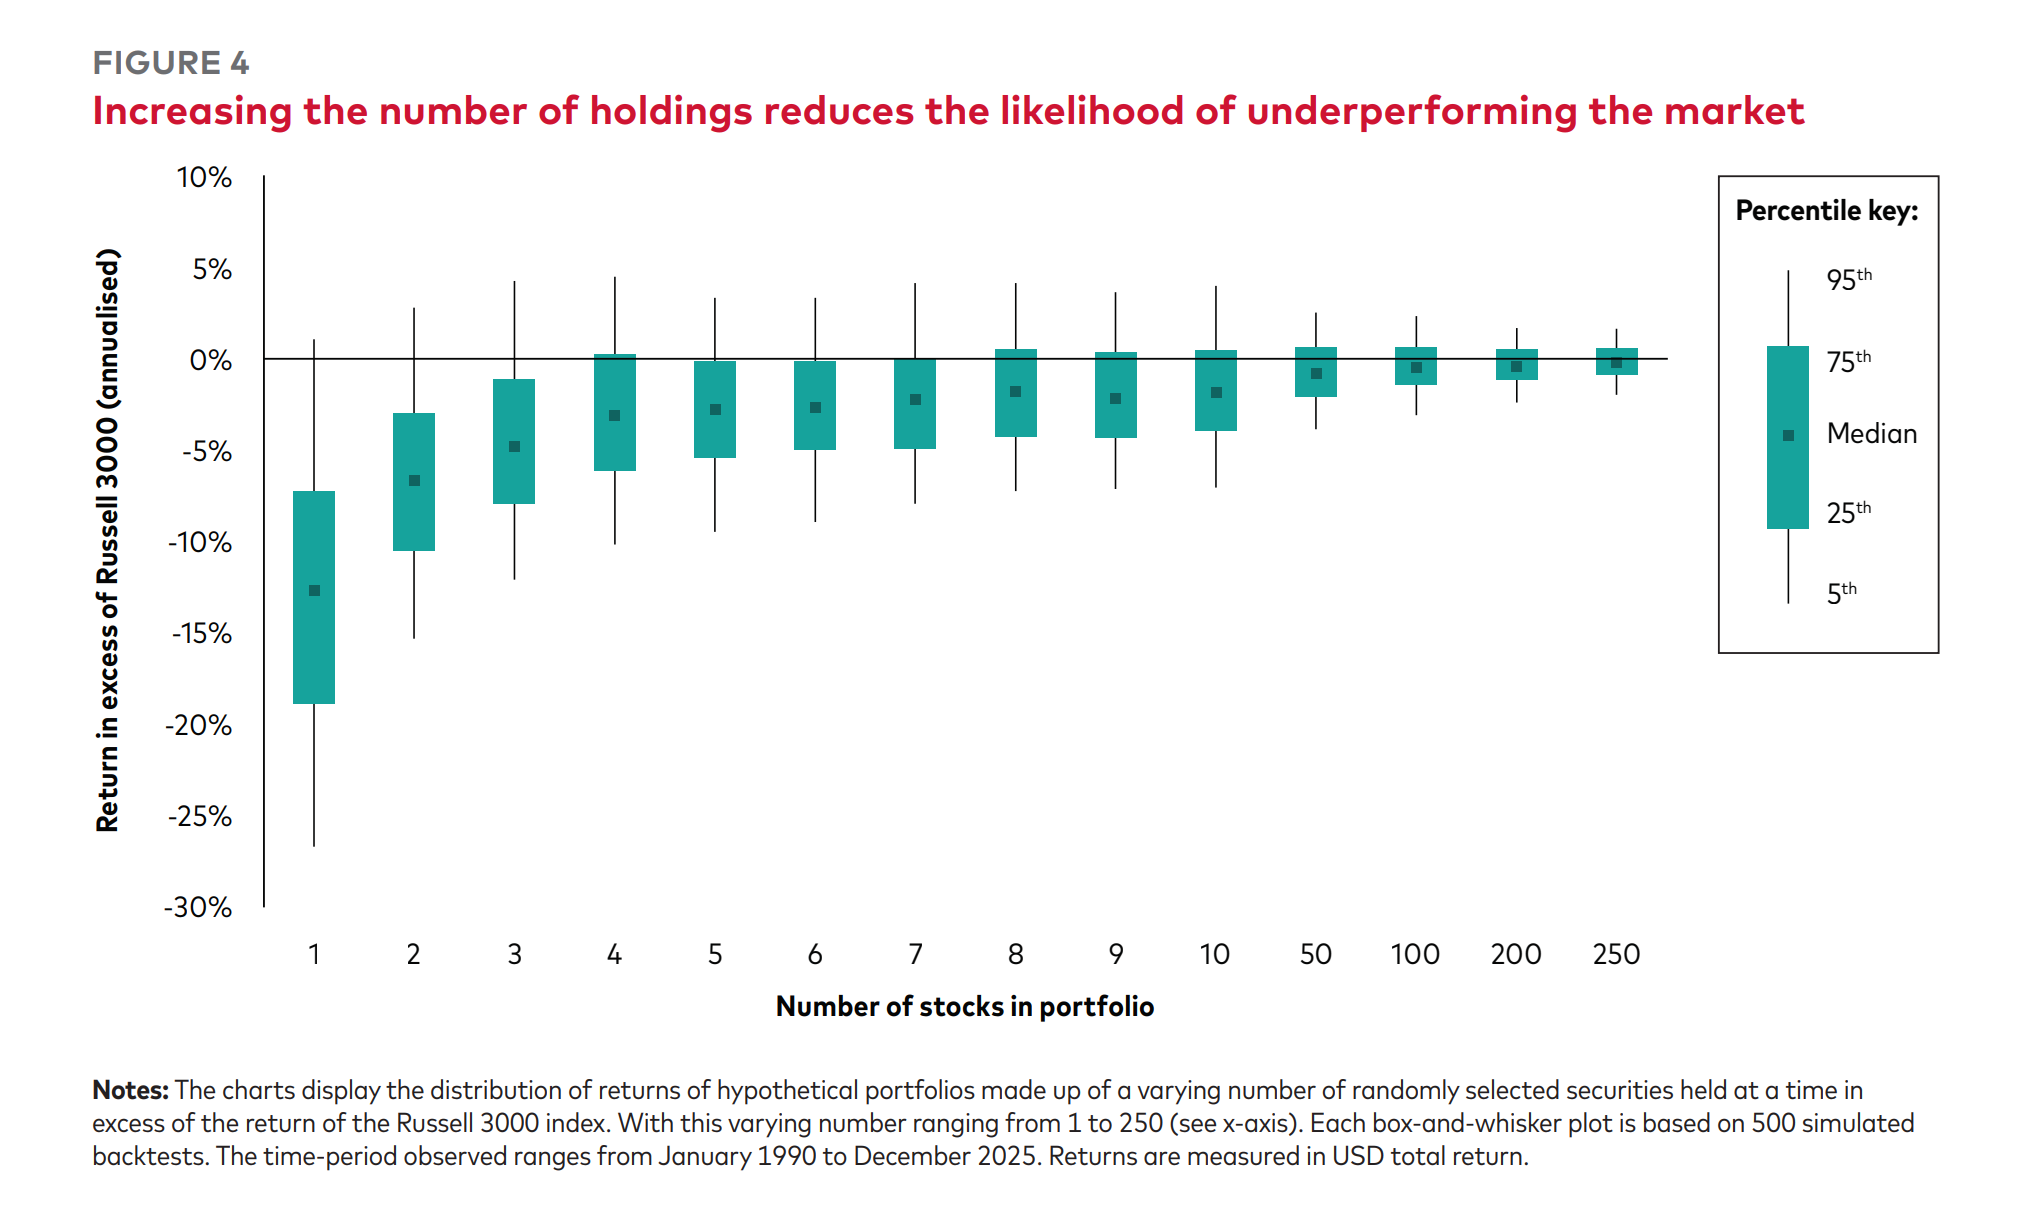
A Vanguard simulou carteiras com ações do Russell 3000 escolhidas ao acaso. Com uma única ação, o resultado mediano ficou 13 pontos percentuais por ano abaixo do índice. À medida que o número de ações aumenta, a desvantagem encolhe e os resultados aproximam-se do índice.
Antti Petajisto chegou a uma conclusão parecida no estudo "Underperformance of Concentrated Stock Positions", com dados dos EUA entre 1926 e 2022. A dez anos, a ação mediana ficou 7,9% abaixo do mercado, ou seja, perdeu 0,82% por ano face a quem tinha o mercado inteiro.
E se evitares apenas as piores empresas?
Se é difícil acertar nas vencedoras, parece lógico tentar o contrário e excluir as piores. A Vanguard fez as contas aos dois cenários no Russell 3000, entre 1990 e 2025:
- Sem as 10 piores ações: o retorno do índice subia 0,27% por ano.
- Sem as 10 melhores ações: o retorno descia 1,11% por ano.
- Sem as 100 piores: subia 1,03% por ano.
- Sem as 100 melhores: descia 2,53% por ano.
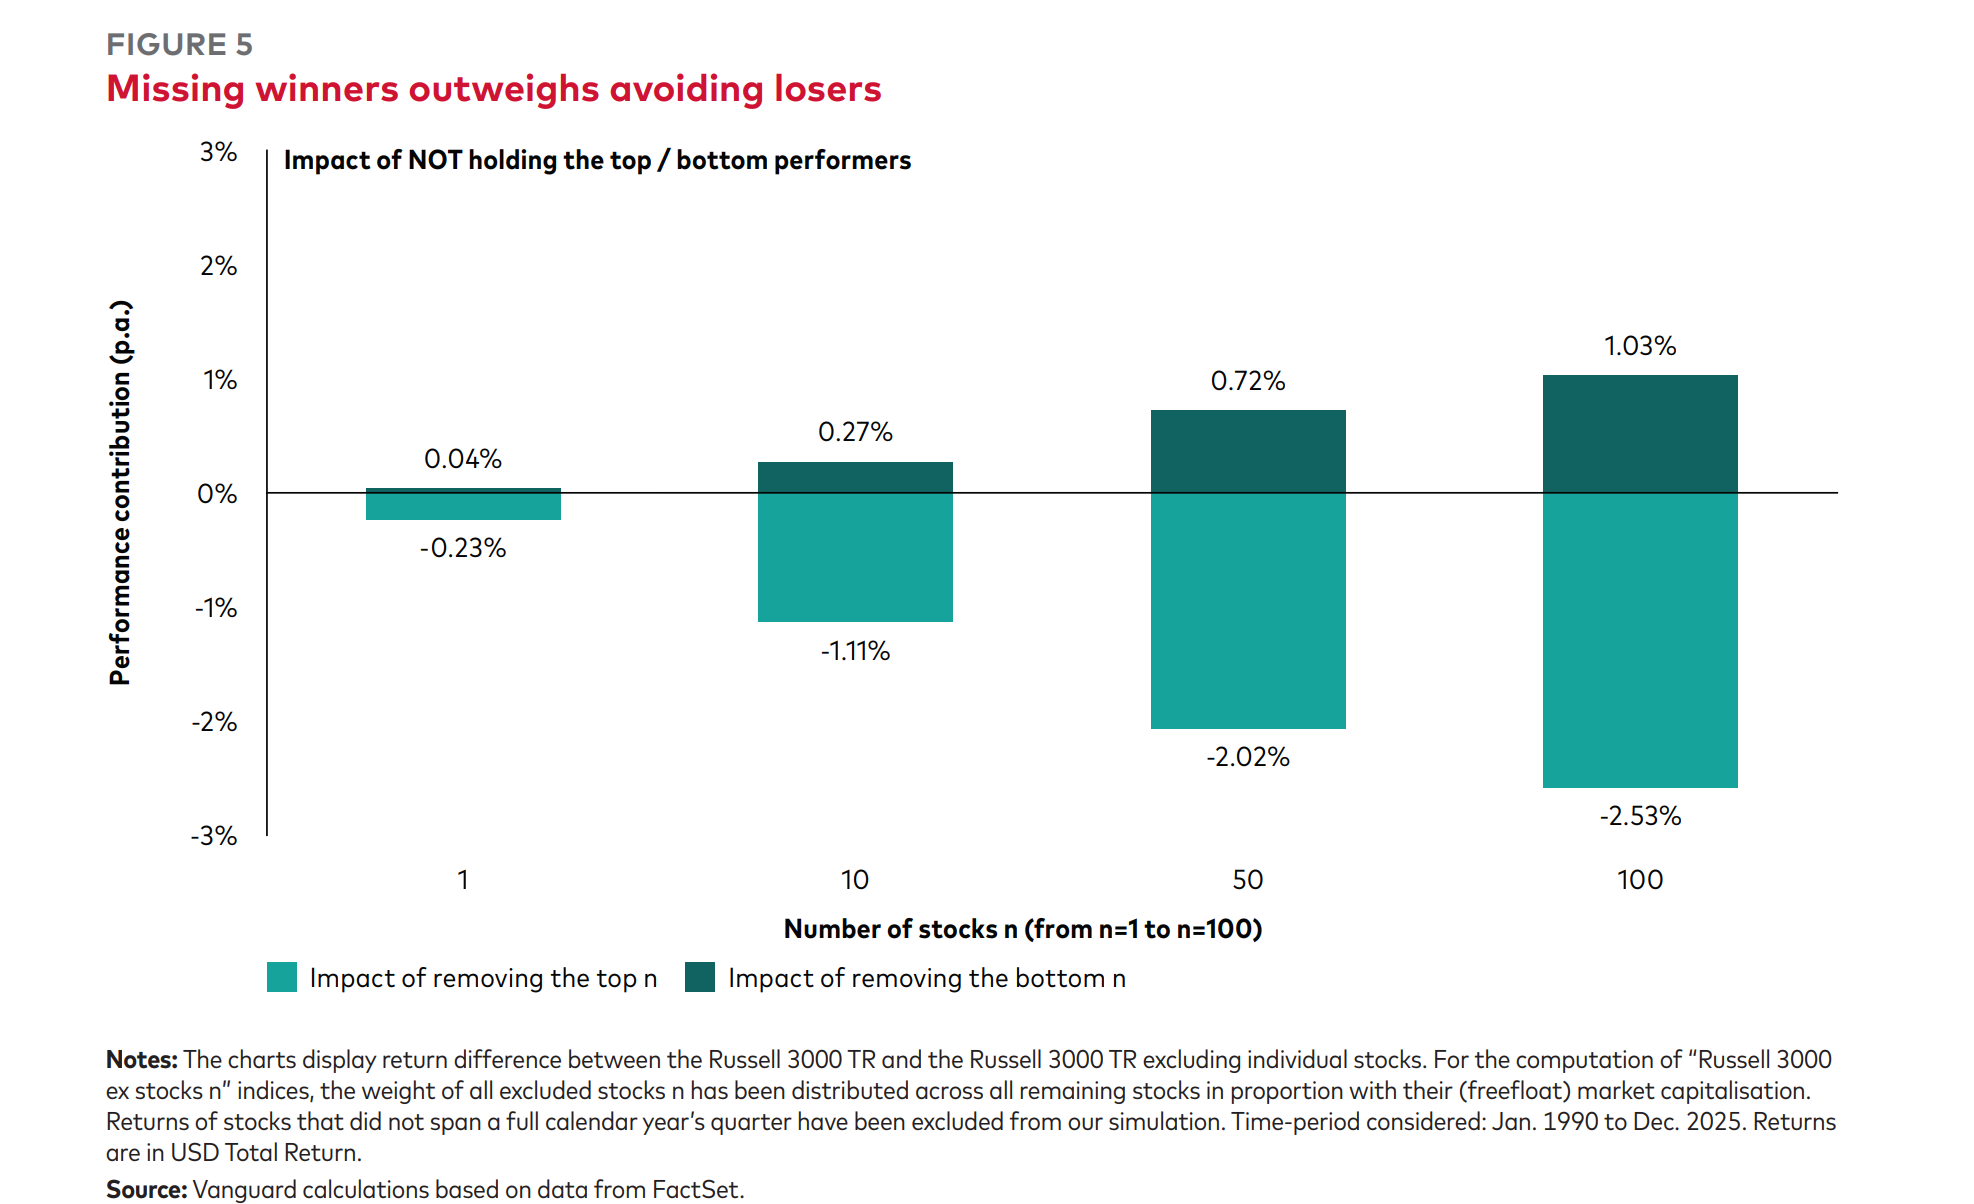
Falhar as dez melhores custa cerca de quatro vezes mais do que se ganha a evitar as dez piores. Além disso, estas contas foram feitas já a saber quais eram umas e outras, quando no momento da decisão a distinção é muito menos clara.
No final de 1999, as ações da Philip Morris (hoje Altria) valiam cerca de 23 dólares, pressionadas pelos processos judiciais contra a indústria do tabaco. Em julho de 2000, um júri da Florida condenou as tabaqueiras a pagar 145 mil milhões de dólares em indemnizações (cerca de 74 mil milhões cabiam à Philip Morris), numa decisão que viria a ser anulada em recurso. A Altria é a quarta maior criadora de riqueza da tabela acima.
Comprar as ações que mais subiram também não resolve o problema. No estudo de Petajisto, as ações que estiveram entre as 20% com melhor desempenho nos cinco anos anteriores tiveram, nos dez anos seguintes, um retorno mediano 17,8% abaixo do mercado.
Nem os profissionais conseguem com regularidade
Os gestores de fundos de investimento têm equipas de analistas, acesso às administrações das empresas e dedicam-se a isto a tempo inteiro. Mesmo assim, os resultados são fracos nas duas formas de medir:
- Antes de custos: segundo a Vanguard, apenas cerca de 30% dos fundos ativos dos EUA que se comparam com o Russell 1000 ou com o Russell 3000 bateram o índice nos dez anos até dezembro de 2025. Ou seja, mesmo sem contar as comissões, 70% ficaram abaixo do índice.
- Depois de custos: na Europa, o relatório SPIVA Europe de final de 2025, da S&P Dow Jones Indices, mede os retornos já líquidos de comissões e mostra que, em dez anos, 97% dos fundos ativos de ações europeias e 98% dos fundos ativos de ações globais (ambos denominados em euros) ficaram abaixo do respetivo índice.
O número que interessa a quem investe é o segundo, porque é o retorno depois de custos que chega à tua conta.
Respostas às críticas mais comuns
"O estudo é da Vanguard, que vende ETFs": é verdade que a Vanguard é uma das maiores gestoras de fundos indexados e de ETFs e tem interesse nesta conclusão. Porém, o J.P. Morgan, um banco que vende fundos de gestão ativa, e Bessembinder, cujo estudo global teve apoio financeiro da gestora ativa Baillie Gifford, chegaram a resultados semelhantes.
"Eu analiso as empresas, não escolho ao acaso": os gestores profissionais também analisam e cerca de 70% ficaram abaixo do índice em dez anos, ainda antes de custos. As simulações ao acaso mostram o ponto de partida e os resultados dos profissionais mostram que a análise raramente chega para o inverter.
"Só compro negócios de qualidade, com vantagens competitivas e abaixo do seu valor": é o que quase todos os gestores ativos dizem fazer e os resultados deles estão na secção anterior. No relatório "The Agony and the Ecstasy", de 2024, o J.P. Morgan analisou as empresas que, nos três anos anteriores, caíram 70% ou mais face ao máximo sem recuperar. A maioria tinha, no pico, múltiplos de avaliação considerados razoáveis e o consenso dos analistas estava fortemente inclinado para a recomendação de compra.
"Quem comprou esta empresa há 30 anos multiplicou o dinheiro dezenas de vezes": é verdade para as empresas que hoje servem de exemplo, escolhidas depois de se saber o resultado. Os mesmos 35 anos que produziram essas vencedoras produziram milhares de ações que ficaram para trás e, como já vimos em cima, a ação mediana do Russell 3000 perdeu 6,6%.
"O Warren Buffett conseguiu": conseguiu e é conhecido precisamente por ser uma exceção. Na carta aos acionistas de 2013, o próprio contou que deixou instruções para que 90% do dinheiro destinado à mulher seja investido num fundo indexado ao S&P 500 de baixo custo.
"A minha carteira bateu o mercado nos últimos anos": é possível, mas poucos anos dizem pouco sobre os dez seguintes, como mostram os dados de Petajisto sobre as vencedoras recentes.
"Os índices também estão concentrados em poucas empresas": é verdade que as maiores empresas pesam muito nos índices. A diferença é que um índice ponderado por capitalização se ajusta sozinho: a empresa que cresce ganha peso e a que cai perde-o, sem teres de acertar em nenhuma.
"Os estudos são todos dos EUA": o estudo global de Bessembinder cobre mais de 64.000 ações e mostra uma concentração maior fora dos EUA (1,41% das empresas explicam toda a riqueza líquida criada).
"Os dividendos dão-me rendimento": o que conta é o retorno total, que soma dividendos e valorização. Em Portugal, os dividendos pagam 28% de imposto no ano em que os recebes, enquanto um ETF de acumulação os reinveste e só há imposto quando vendes.
"Com um ETF sou obrigado a ter empresas más": é o preço de garantir que tens as vencedoras. Mesmo a saber de antemão quais seriam as 100 piores ações, o ganho teria sido de 1,03% por ano, menos de metade do que custaria falhar as 100 melhores.
Onde quem escolhe ações tem razão
Há argumentos do lado de quem escolhe empresas individuais que são válidos e que os estudos reconhecem:
- A assimetria também joga a favor: uma carteira com poucas ações tem maior probabilidade de perder para o mercado e uma pequena probabilidade de ganhos muito grandes. O próprio Bessembinder admite que quem tiver sorte ou competência suficiente pode ter resultados muito acima da média.
- As simulações escolhem ao acaso: não medem a competência de ninguém e cerca de 30% dos fundos ativos bateram o índice em dez anos antes de custos.
- A contagem inclui muitas empresas pequenas: as 12.500 ações incluem milhares de empresas que passaram pouco tempo no índice, pelo que as probabilidades podem ser diferentes para quem escolhe apenas entre empresas grandes e estabelecidas.
- O período foi excecional para as gigantes dos EUA: a Vanguard nota que, em períodos mais curtos em que as pequenas empresas rendem mais do que as grandes, evitar as piores teria ajudado.
Nenhum destes pontos muda as probabilidades de base. Mostram apenas que comprar e manter um conjunto alargado de ações dá resultados mais dispersos do que o índice (para cima e para baixo), sem um retorno esperado adicional que compense essa dispersão.
O que fazer na prática
John Bogle, fundador da Vanguard, resumiu a alternativa numa frase que o estudo cita: em vez de procurares a agulha no palheiro, compra o palheiro. Na prática, isso faz-se com um ETF global, que junta milhares de empresas de dezenas de países num único produto. Podes comparar os dois índices mundiais mais usados no artigo VWCE vs IWDA.
Se gostas de analisar empresas, uma hipótese é reservar uma fatia pequena da carteira para ações individuais e manter o resto num ETF global. Petajisto considera concentrada qualquer posição que pese 10% ou mais da carteira, porque é a partir daí que uma única ação começa a aumentar de forma visível a volatilidade do conjunto. Se for esse o teu caso, vê o nosso guia sobre como investir em ações.
Notas finais
Os dados dos últimos 35 anos nos EUA apontam todos no mesmo sentido: 75% das ações renderam menos do que o índice, dez empresas em 12.500 criaram 31% da riqueza e falhar as dez melhores custou 1,11% por ano. Escolher ações individuais é possível e há quem o faça bem, mas o resultado mais provável é ficar abaixo de quem comprou o mercado inteiro.
Perguntas frequentes
Vale a pena investir em ações individuais?
Para a maioria dos investidores, não. Entre 1990 e 2025, 75% das ações do Russell 3000 renderam menos do que o índice e, depois de custos, 97% dos fundos ativos de ações europeias ficaram abaixo do respetivo índice em dez anos.
Investir em ações individuais dá sempre prejuízo?
Não. Muitas ações dão lucro e algumas dão lucros enormes. O que os estudos mostram é que a maioria rende menos do que o mercado no seu conjunto e que os grandes ganhos vêm de uma percentagem muito pequena de empresas.
Quantas ações são precisas para ter uma carteira diversificada?
Não há um número exato. Nas simulações da Vanguard, que vão de uma a 250 ações em carteira, a desvantagem mediana face ao índice vai diminuindo à medida que o número de ações aumenta.
As grandes empresas também podem ter quedas de que não recuperam?
Sim. Segundo o J.P. Morgan, quase metade das empresas cotadas sofre, em algum momento, uma queda de 70% ou mais que não chega a recuperar e quase dois terços ficam abaixo do índice.
Um ETF global também tem as empresas que vão falir?
Tem, com o peso que cada uma tem no mercado. Em contrapartida, tem também todas as que vão estar entre as maiores criadoras de riqueza das próximas décadas, sem precisares de saber hoje quais são.
Este artigo tem fins informativos e não constitui aconselhamento financeiro. Investe com responsabilidade.