Análise à bunq em Portugal em 2026: juros, planos, segurança e mais


A bunq é um banco digital neerlandês com mais de 22 milhões de utilizadores na Europa. Em Portugal, destaca-se pela conta poupança com juros até 3,01%, pagos todas as semanas. Mais abaixo explicamos ao detalhe quando se aplica esta taxa e quando passa a 1,51%.
A bunq faz sentido para quem quer uma conta poupança ou um depósito a prazo num banco com licença europeia, sem mensalidade e gerido só pela app. No lado menos positivo, a conta tem IBAN neerlandês (NL), o plano gratuito não inclui cartão físico e os juros não têm retenção na fonte, pelo que tens de os declarar no IRS.
Os depósitos estão protegidos até 100.000€ pelo sistema de garantia de depósitos dos Países Baixos.
Neste artigo analisamos os planos, os juros, os depósitos a prazo, a segurança e a fiscalidade da bunq, para te ajudar a perceber se vale a pena abrir conta.
Visão geral
A bunq foi fundada em 2012 por Ali Niknam e obteve a licença bancária europeia em setembro de 2014, emitida pelo banco central dos Países Baixos (DNB, De Nederlandsche Bank). Segundo a própria bunq, em dezembro de 2022 tornou-se o primeiro neobanco da União Europeia a dar lucro.
Não há balcões. A conta só se abre pela app (iOS e Android), em cerca de 5 minutos, com o telemóvel e um documento de identificação. Depois, também a podes gerir na versão web. Existe um plano gratuito (bunq Free) e três planos pagos.
Para quem vive em Portugal, o produto mais interessante é a conta poupança. Os juros são calculados todos os dias e pagos todas as semanas, o que dá um pequeno efeito de juro composto. A bunq oferece também depósitos a prazo, contas poupança em 8 moedas estrangeiras, investimento em ações (através da Ginmon) e criptomoedas (através da Kraken).
Destaques
| Item | Detalhes |
|---|---|
| Planos | 0€ (Free) a 18,99€/mês (Elite) |
| Juros da conta poupança | 3,01% (taxa bónus) e 1,51% (taxa base), variáveis |
| Pagamento de juros | Semanal |
| Depósitos a prazo | 1,76% a 2,11% (3 a 24 meses), a partir de 1.000€ |
| IBAN | Neerlandês (NL) |
| Cartão físico | A partir do plano Core (3,99€/mês) |
| Garantia de depósitos | 100.000€ (sistema neerlandês) |
| Regulador | DNB (Países Baixos) |
| Apoio ao cliente | Chat na app, 24 horas por dia |
| Avaliação no Trustpilot | 3,7 em 5 (cerca de 19.500 avaliações) |
Fonte: bunq e Trustpilot. Condições verificadas a 12 de outubro de 2026.
Prós e contras
Prós
- Plano Free sem mensalidade, com conta poupança e depósitos a prazo incluídos
- 3,01% de juros sobre o dinheiro novo, pagos todas as semanas
- Depósitos a prazo de 3 a 24 meses a partir de 1.000€
- Licença bancária desde 2014 e garantia de depósitos até 100.000€
- Contas poupança conjuntas e até 3 contas com IBAN próprio no plano gratuito
- Apoio ao cliente por chat, 24 horas por dia
- Podes abrir conta e enviar o NIF até 90 dias depois
- Período experimental de 30 dias para testar os planos pagos sem custos
Contras
- IBAN neerlandês, não português, e sem MB WAY
- Depois do primeiro recálculo do limiar, o saldo antigo rende só 1,51%
- O plano Free não tem cartão físico e cada levantamento custa 2,99€
- Sem retenção na fonte: tens de declarar os juros no anexo J do IRS
- Só 2 levantamentos grátis por mês a partir da conta poupança
- Investir em ações custa 0,99% por ordem, depois dos primeiros 3 meses
Planos da bunq
A bunq tem quatro planos para particulares. A conta poupança e os depósitos a prazo estão disponíveis em todos, com as mesmas taxas de juro. As diferenças estão nos cartões, nos levantamentos e no número de contas.
| Plano | Preço | Contas | Cartões físicos | Levantamentos grátis |
|---|---|---|---|---|
| bunq Free | 0€ | 3 | 0 (só cartão digital) | 0 (2,99€ cada) |
| bunq Core | 3,99€/mês | 5 | 1 | 0 (os 5 primeiros a 0,99€) |
| bunq Pro | 9,99€/mês | 25 | 3 | 6 por mês |
| bunq Elite | 18,99€/mês | 25 | 3 | 6 por mês |
Fonte: planos da bunq e comissões de levantamento. Condições verificadas a 12 de outubro de 2026.
- bunq Free: não tem mensalidade e inclui um cartão digital, que usas no Apple Pay ou no Google Pay. Como não há cartão físico, só consegues levantar dinheiro em multibancos que aceitem pagamentos por aproximação com o telemóvel, a 2,99€ por levantamento. Os pagamentos noutras moedas não têm custo de câmbio extra até 1.000€ por ano. Acima disso, a bunq cobra 3% sobre cada transação.
- bunq Core: por 3,99€/mês, juntas um cartão físico (débito ou crédito Mastercard), 5 contas e pagamentos noutras moedas sem limite anual. Os 5 primeiros levantamentos do mês custam 0,99€ e os seguintes 2,99€. A partir deste plano também podes depositar numerário através da PaySafeCash: até 100€ é grátis e acima disso pagas 2,5%.
- bunq Pro e bunq Elite: incluem 25 contas, 3 cartões físicos grátis e 6 levantamentos grátis por mês. O plano Elite acrescenta um seguro de viagem, mas segundo a página de ajuda da bunq esse seguro não está disponível para residentes em Portugal.
Depois de abrires conta, tens um período experimental de 30 dias em que podes experimentar qualquer plano pago sem custos. No fim desse período, escolhes o plano com que ficas.
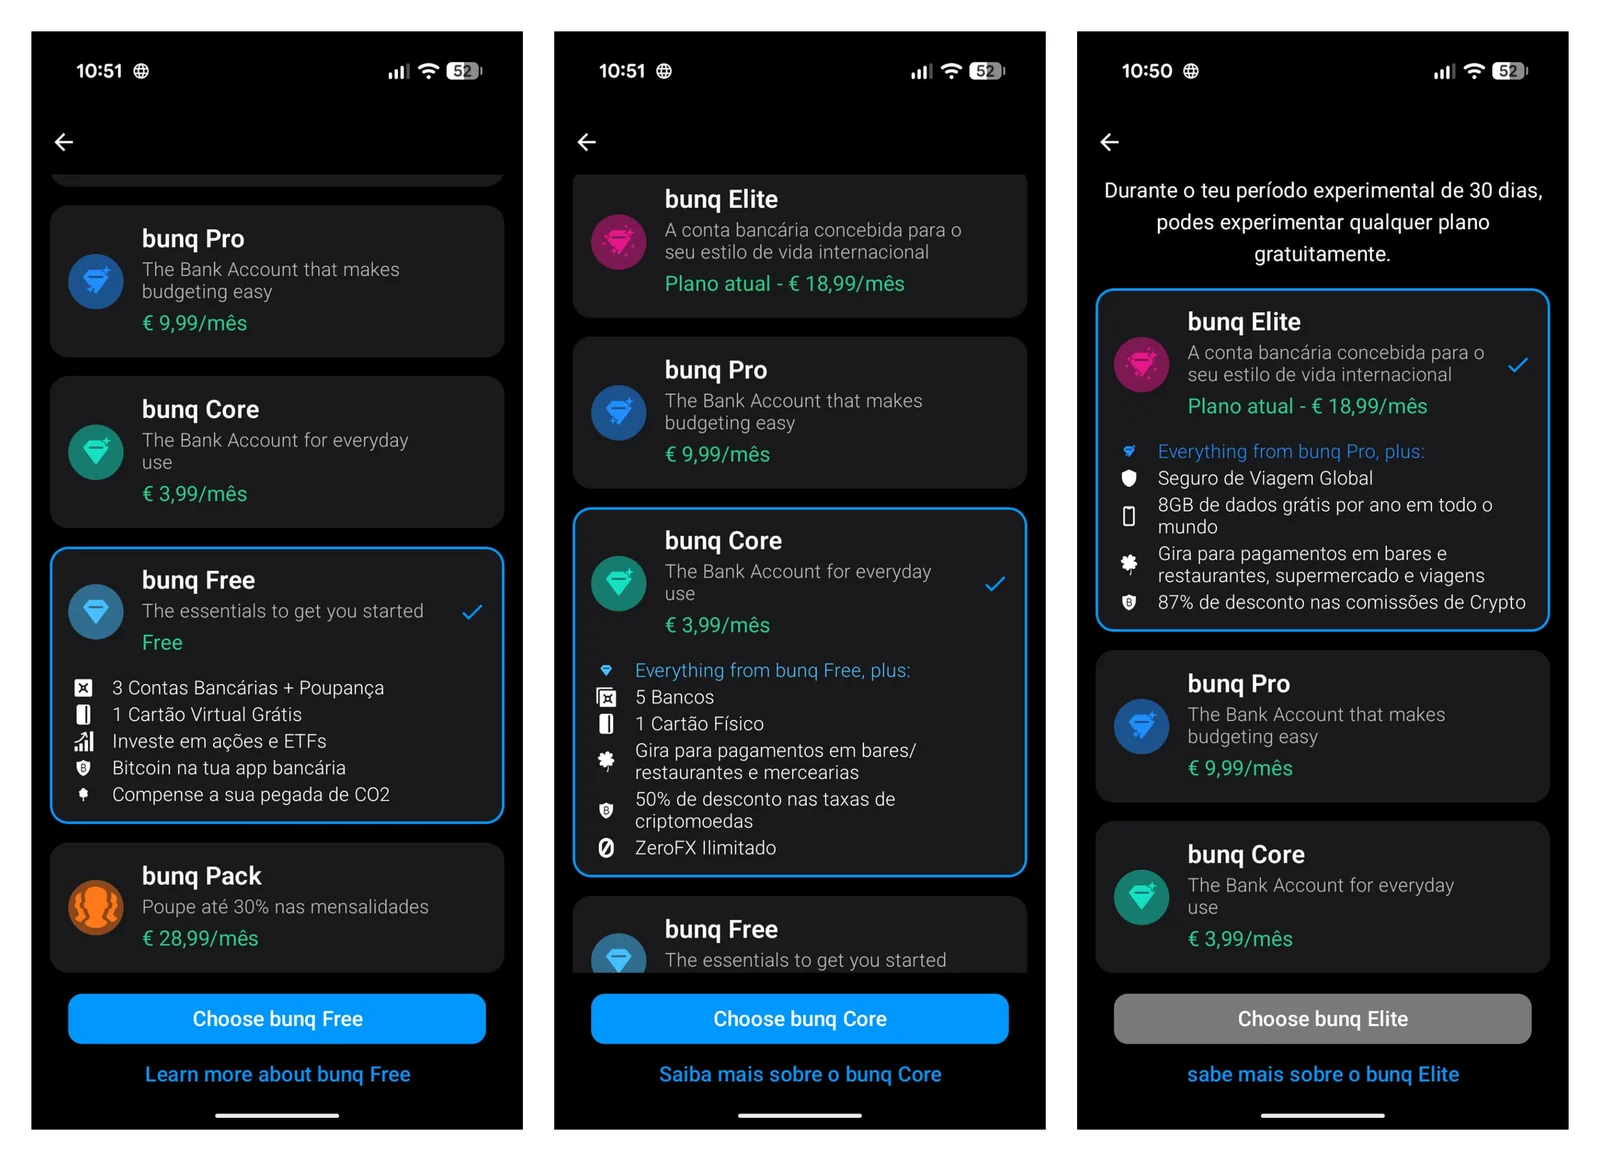
Se o teu objetivo é só poupar, o plano Free chega. Os planos pagos só compensam se quiseres usar a bunq como conta do dia a dia.
Conta poupança: como funcionam os juros de 1,51% e 3,01%
Esta é a pergunta mais importante: quanto rende, na prática, o teu dinheiro na bunq?
A bunq usa duas taxas de juro variáveis. Segundo a página de ajuda sobre as taxas da conta poupança, as regras são estas:
- Até ao primeiro recálculo: todo o saldo rende a taxa bónus de 3,01%.
- O limiar: é o saldo mais alto que tiveste na conta poupança nos 6 meses anteriores. É recalculado a 1 de janeiro e a 1 de julho.
- Depois do recálculo: o saldo até ao limiar rende a taxa base de 1,51% e o que estiver acima do limiar rende 3,01%.
- Teto: só recebes juros até 100.000€.
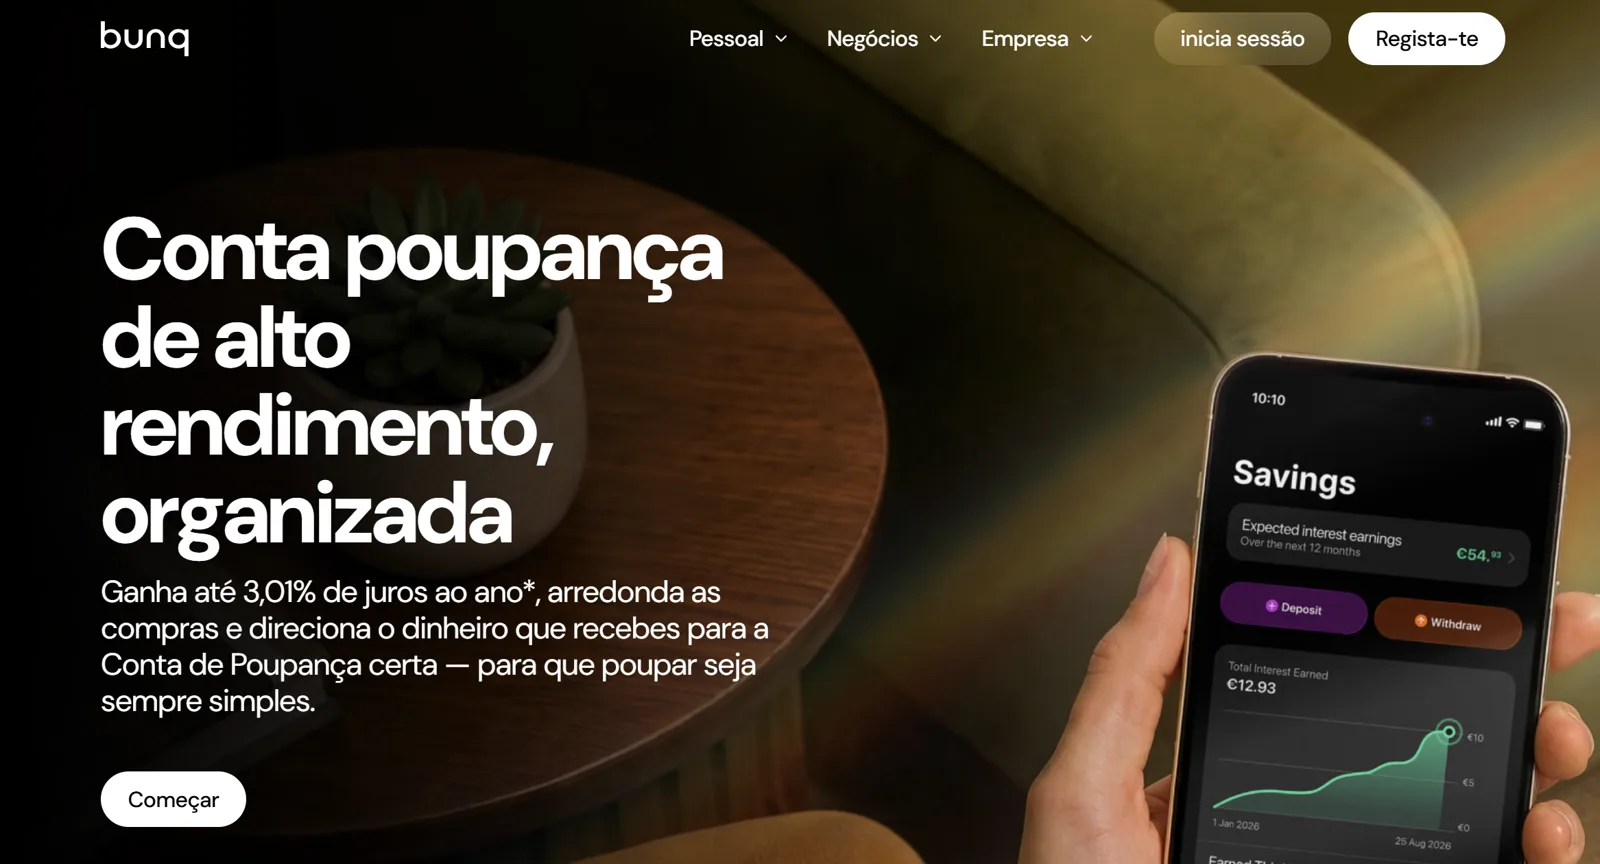
Exemplo: abres conta a 15 de outubro de 2026 e depositas 10.000€. Até 31 de dezembro (78 dias), todo o saldo rende 3,01%, o que dá cerca de 64€ brutos. A 1 de janeiro de 2027, o limiar passa a ser 10.000€, ou seja, o saldo mais alto que tiveste. A partir daí, esses 10.000€ rendem 1,51%, cerca de 151€ brutos por ano (108,72€ depois de 28% de IRS). Se depositares mais 5.000€ em 2027, esse dinheiro novo rende 3,01% até ao recálculo seguinte.
Na prática, a taxa de 3,01% premeia o dinheiro novo. Quem mantém o mesmo saldo durante anos acaba a receber 1,51%, um valor próximo dos 1,50% que a Revolut paga no plano gratuito. Podes comparar com as outras opções nas melhores contas poupança.
Há ainda regras para levantar dinheiro da conta poupança, descritas na página da conta poupança:
- Levantamentos grátis: 2 por mês, sem limite de montante. Depois de um ano a poupar na bunq, passam a 3.
- Levantamentos extra: o primeiro obriga a devolver os juros das últimas quatro semanas. Os seguintes obrigam a devolver os juros recebidos desde o levantamento anterior.
- Transferências entre as tuas contas poupança: não contam para o limite.
Podes também abrir uma conta poupança conjunta, com as mesmas taxas, por exemplo para poupar em casal.
bunq vs outras contas poupança digitais
A tabela compara a conta poupança da bunq com a de outros bancos digitais que não exigem ordenado domiciliado.
| Conta | Taxa | Juros pagos | Garantia |
|---|---|---|---|
| bunq | 3,01% (dinheiro novo) e 1,51% (base) | Todas as semanas | Países Baixos (100.000€) |
| Trade Republic | 3,00% (novos clientes, até 50.000€) e 2,50% (clientes atuais) | Todos os meses | Bancos parceiros (100.000€) |
| Klarna | 1,95% | Todos os meses | Suécia (cerca de 100.000€) |
| Revolut | 1,50% (Standard) a 2,25% (Ultra) | Todos os dias | Lituânia (100.000€) |
Fonte: sites das instituições. Taxas verificadas em outubro de 2026.
Sobre o dinheiro novo, a bunq paga uma taxa parecida com a da Trade Republic. A diferença está no saldo antigo: na bunq desce para 1,51% depois do recálculo, enquanto os clientes atuais da Trade Republic recebem 2,50%. A Trade Republic tem ainda IBAN português e retém o IRS na fonte. Vê os detalhes na nossa análise à Trade Republic.
A Klarna paga menos, mas a taxa é igual para todo o saldo. Explicamos como funciona no artigo sobre a Klarna em Portugal.
Depósitos a prazo
Se preferires uma taxa fixa, a bunq tem depósitos a prazo de 3 a 24 meses, disponíveis em todos os planos, incluindo o Free. O montante vai de 1.000€ a 100.000€ por pessoa e os juros são pagos no fim do prazo, junto com o capital.
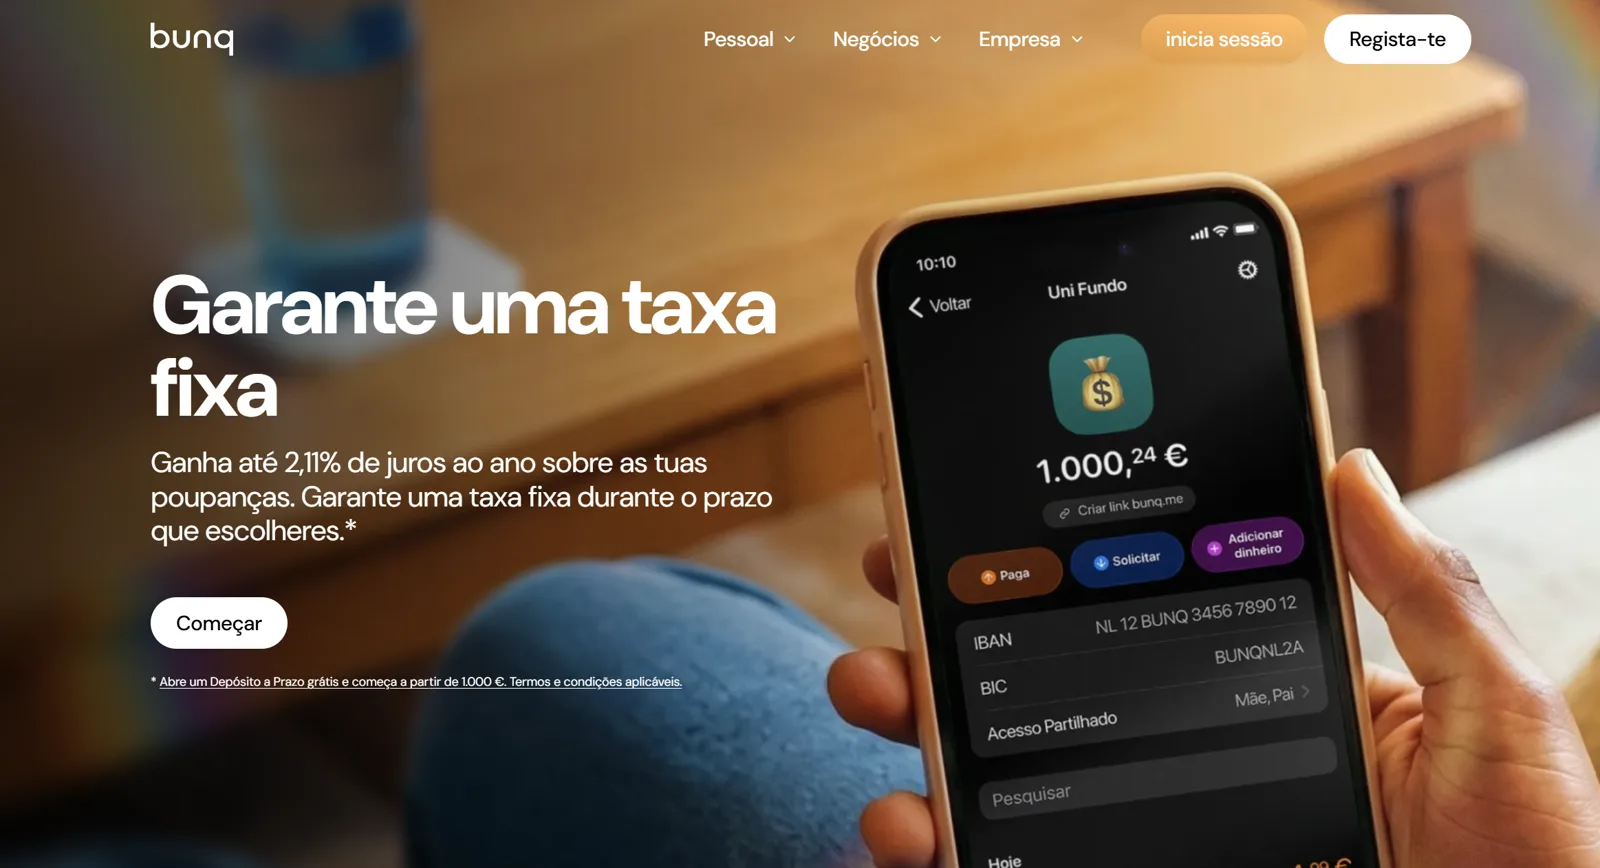
| Prazo | Taxa bruta anual |
|---|---|
| 3 meses | 1,76% |
| 6 meses | 1,86% |
| 12 meses | 2,11% |
| 24 meses | 1,91% |
Fonte: depósitos a prazo da bunq. Taxas verificadas a 12 de outubro de 2026.
Exemplo: 10.000€ a 12 meses, a 2,11%, rendem 211€ brutos, ou seja, 151,92€ depois de 28% de IRS.
Se precisares do dinheiro antes do fim do prazo, só podes levantar o montante total. Nesse caso perdes os juros e pagas uma penalização de 1% por cada ano que falta (os anos incompletos contam como completos). Num depósito a 24 meses que cancelas ao fim de 6 meses, faltam 18 meses, que contam como 2 anos: pagas 2% do montante.
As taxas da bunq não estão entre as mais altas do mercado, como mostra a nossa lista dos melhores depósitos a prazo. Antes de decidir, compara-as com as de outros bancos no nosso comparador de depósitos a prazo.
IBAN, cartões e pagamentos
A bunq só atribui IBAN local a residentes na Bélgica, Alemanha, França, Irlanda, Espanha e Itália, segundo a página de ajuda sobre tipos de conta. Para quem vive em Portugal, a conta tem IBAN neerlandês (NL).
Um IBAN estrangeiro serve para transferências SEPA, mas pode trazer limitações em Portugal. Algumas entidades não aceitam débitos diretos de IBAN estrangeiro. A bunq também não tem MB WAY: não é possível associar um cartão da bunq à app. Além disso, não encontrámos no site da bunq qualquer referência ao pagamento de serviços por entidade e referência. Por isso, a bunq funciona melhor como conta poupança ou como segunda conta do que como conta principal.
Nos pagamentos com cartão, a bunq suporta Apple Pay e Google Pay. Todos os clientes têm acesso a um cartão de crédito digital sem juros nem anuidade, que funciona com saldo carregado por ti. Os pagamentos em moeda estrangeira usam a taxa de câmbio de mercado (função ZeroFX), com uma margem de 0,5% quando os mercados estão abertos, segundo a página de ajuda do ZeroFX.
Se procuras uma conta digital com IBAN português, vê os melhores bancos digitais em Portugal.
Investimentos
Na app da bunq podes investir em ações e em criptomoedas, através de parceiros:
- Ações: o serviço é prestado pela Ginmon, a partir de 10€. Os primeiros 3 meses não têm comissões (até 100.000€ em ordens). Depois, cada ordem custa 0,99% do valor, 0,79% no plano Pro e 0,49% no Elite, segundo a página de comissões de negociação.
- Criptomoedas: o serviço é prestado pela Kraken, a partir de 1€. A comissão é de 1,99% no Free, 0,99% no Core, 0,49% no Pro e 0,25% no Elite.
As ações ficam no separador "Ações" da app, onde podes pesquisar ações e ETFs. A app sugere também um cesto de ações: se investires nele, o valor é repartido por todas as ações do cesto.
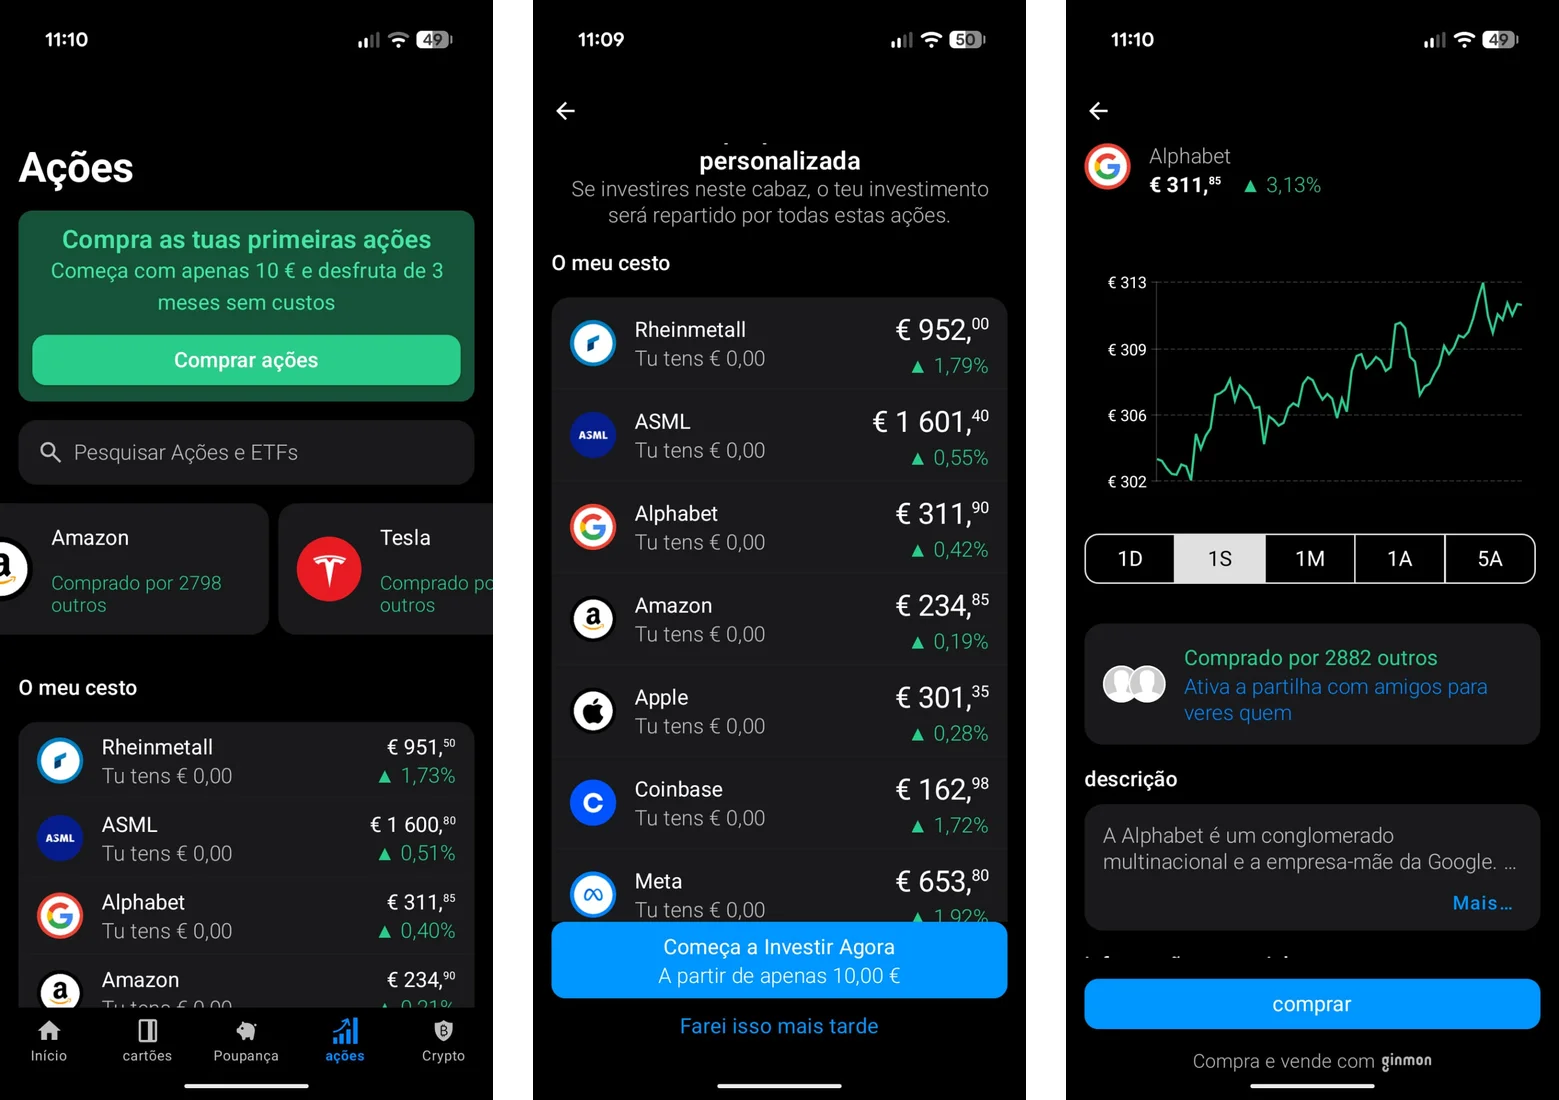
Uma comissão de 0,99% numa ordem de 1.000€ são 9,90€. Para investir em ETFs a longo prazo, há corretoras mais baratas, como mostra o nosso comparador de corretoras. Investir envolve risco de perda de capital.
A bunq é segura?
A bunq B.V. é um banco com licença bancária europeia emitida em 2014 pelo DNB. Podes confirmar a licença no registo público do DNB.
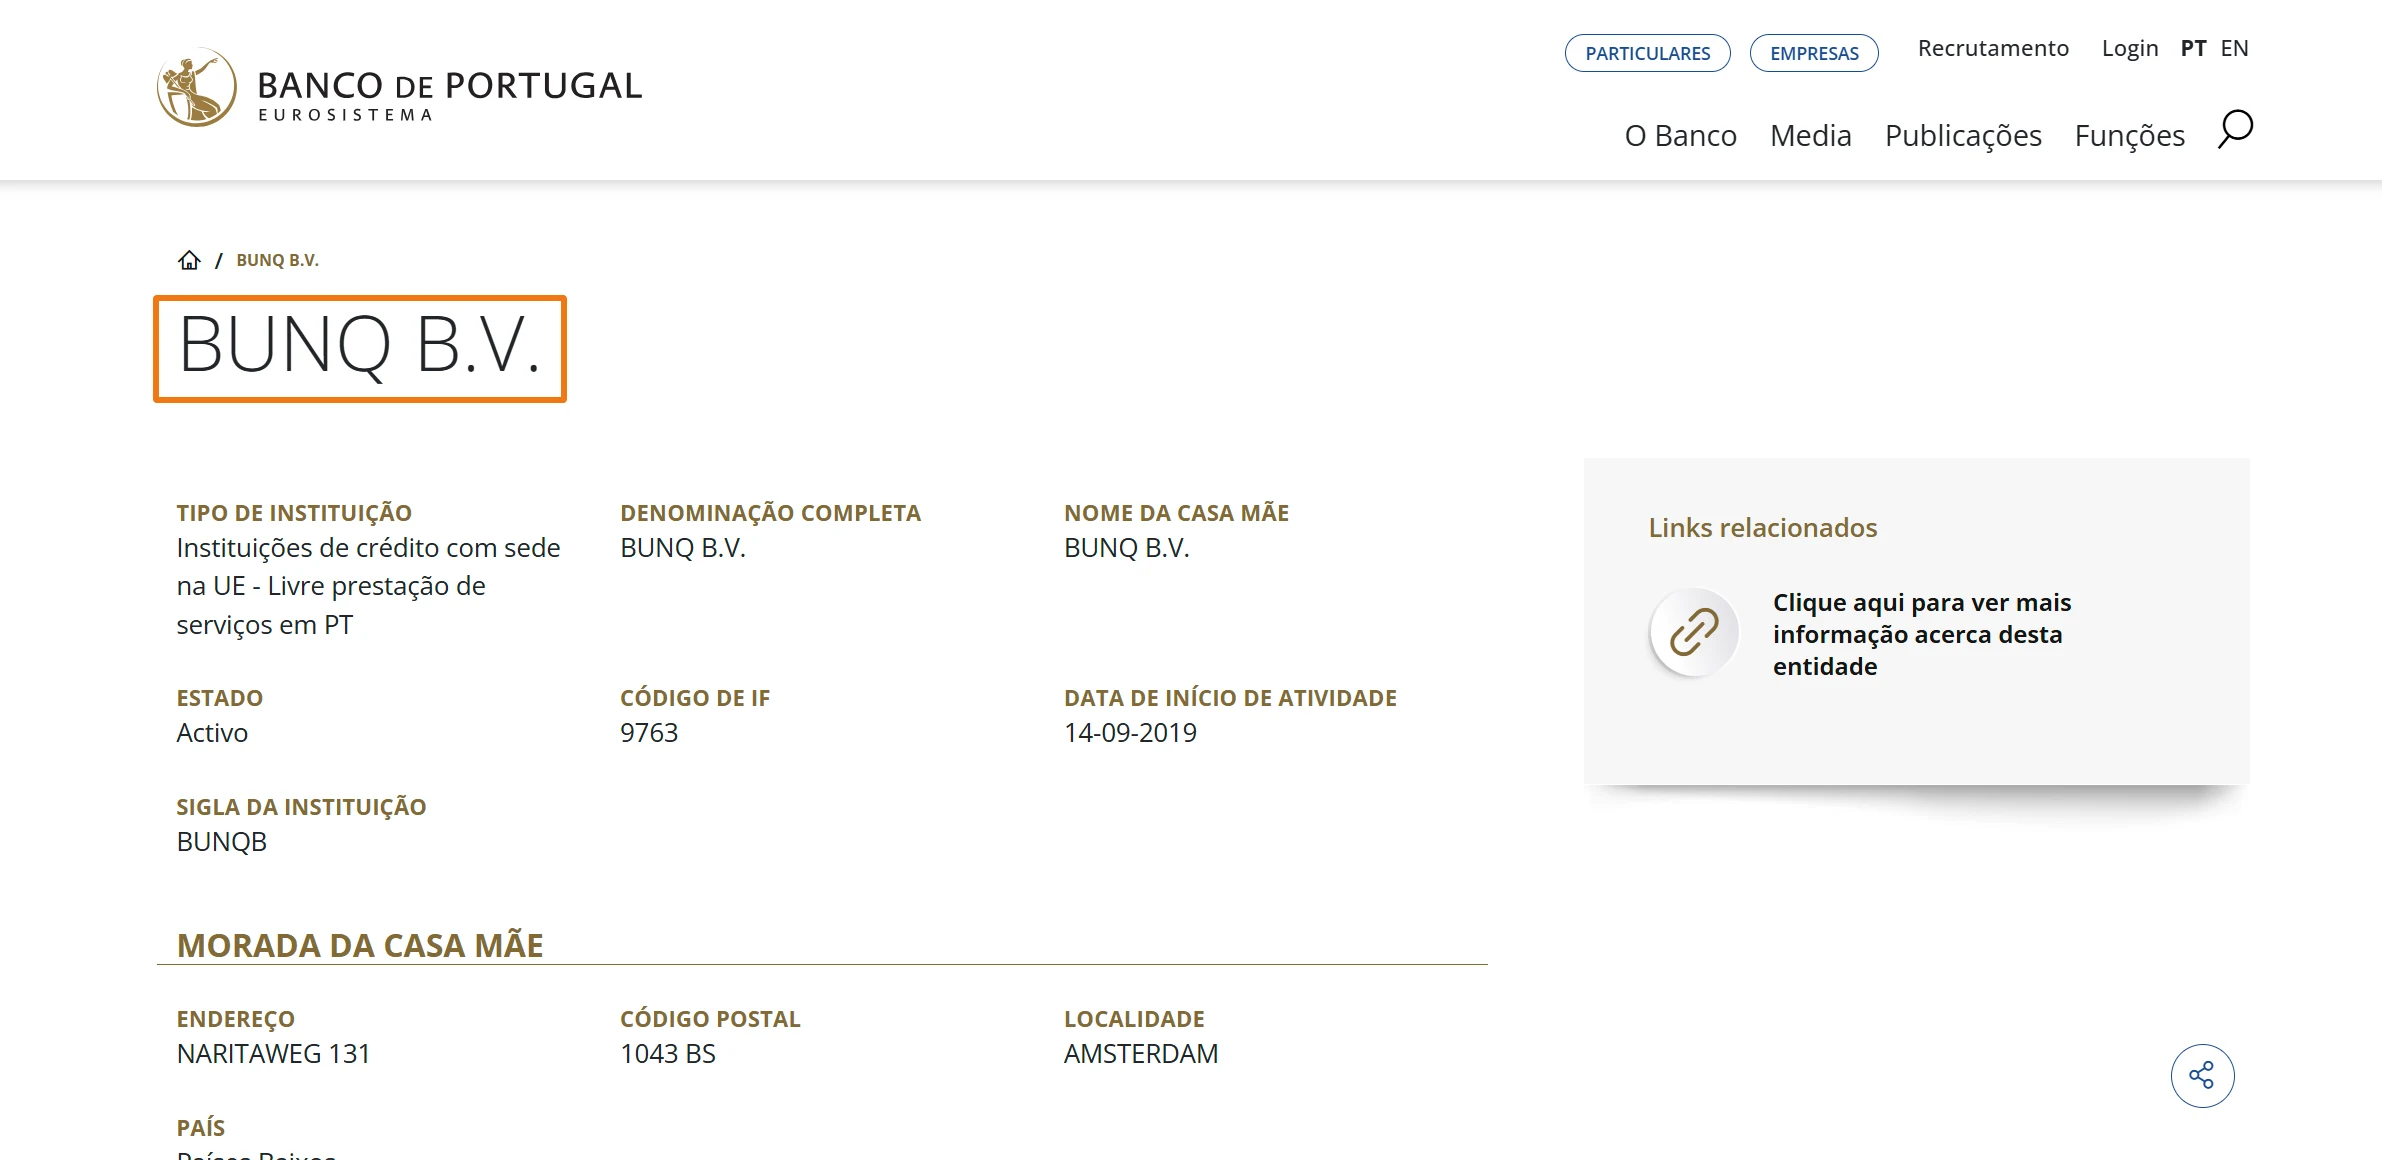
Em Portugal, a bunq consta da lista de entidades autorizadas do Banco de Portugal como instituição de crédito com sede na União Europeia, em regime de livre prestação de serviços. Tem o código 9763 e está ativa em Portugal desde 14 de setembro de 2019. A supervisão cabe ao DNB, mas a bunq está autorizada a prestar serviços bancários a quem vive em Portugal.
Os depósitos em euros, incluindo a conta poupança e os depósitos a prazo, estão protegidos até 100.000€ por cliente pelo sistema de garantia de depósitos dos Países Baixos. Funciona como o Fundo de Garantia de Depósitos português: se o banco falir, recebes o teu dinheiro até esse limite. O limite é por banco, por isso, se tiveres mais de 100.000€, convém dividir o dinheiro por várias instituições.
As contas poupança em moeda estrangeira têm um risco adicional: a taxa de câmbio pode reduzir o valor do teu saldo em euros.
Na app, a bunq inclui ainda verificação do nome associado ao IBAN antes de transferires, bloqueio de pagamentos quando deteta programas de acesso remoto e uma linha automática (+31 20 808 3666) para bloquear o cartão e a conta em caso de perda de acesso. Estas medidas estão descritas na página de segurança da bunq.
Impostos: como declarar os juros da bunq
A bunq não retém o IRS português sobre os juros. Recebes os juros brutos e tens de os declarar na tua declaração de IRS do ano seguinte, no anexo J, que serve para rendimentos obtidos no estrangeiro. Os juros pagam 28% de imposto, tal como num banco português, a não ser que optes pelo englobamento.
Como os juros são pagos todas as semanas, soma os valores de todo o ano a partir dos extratos da app. Explicamos o preenchimento no artigo sobre como declarar investimentos no IRS.
Abertura de conta
Só podes abrir conta pela app da bunq, disponível para iOS e Android. O registo não se faz pelo site. O processo demora cerca de 5 minutos e precisas de:
- Viver de forma permanente num país do Espaço Económico Europeu (EEE)
- Um documento de identificação válido (Cartão de Cidadão ou passaporte)
- Um telemóvel com a app da bunq
Podes começar a usar a conta sem número de contribuinte e enviar o NIF até 90 dias depois. Os depósitos a prazo exigem 18 anos.
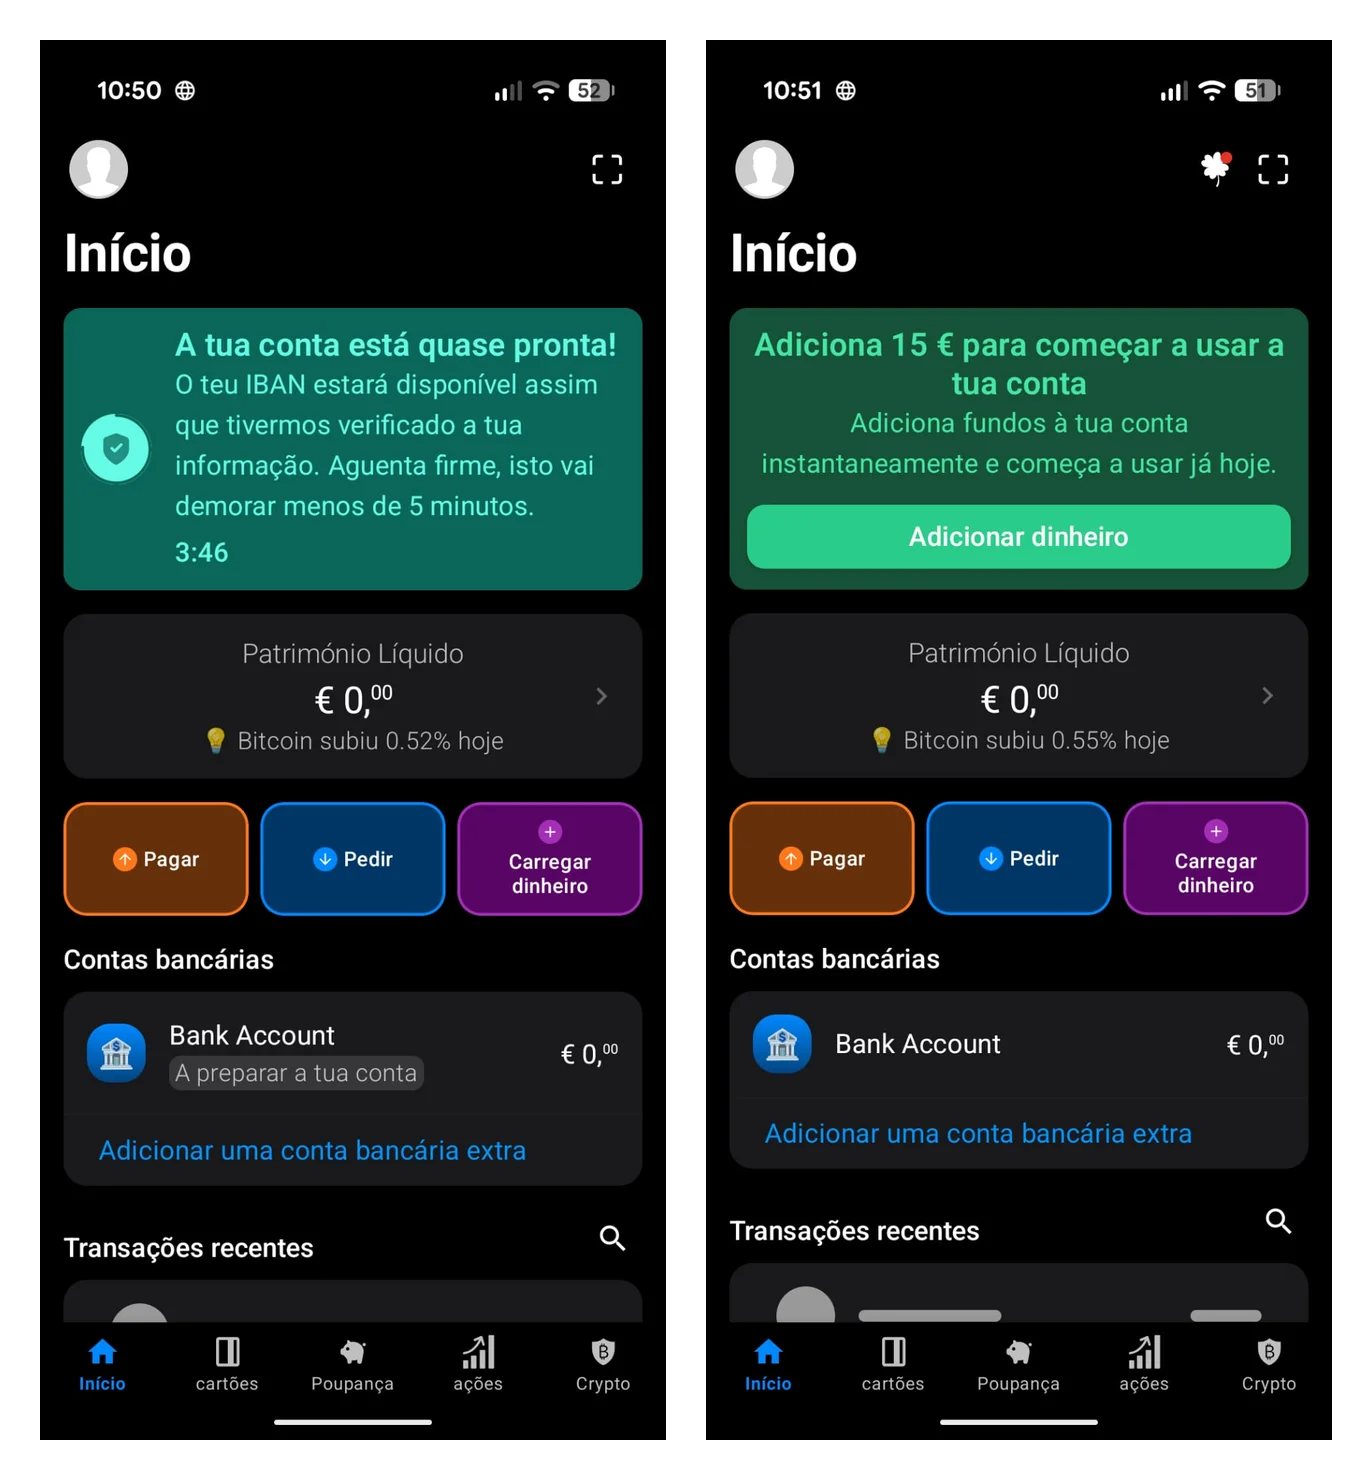
Depois de enviares os dados, a bunq verifica a tua identidade e só então atribui o IBAN. Segundo a app, este passo demora menos de 5 minutos. Com a conta pronta, a app pede-te que adiciones 15€ para começares a usá-la.
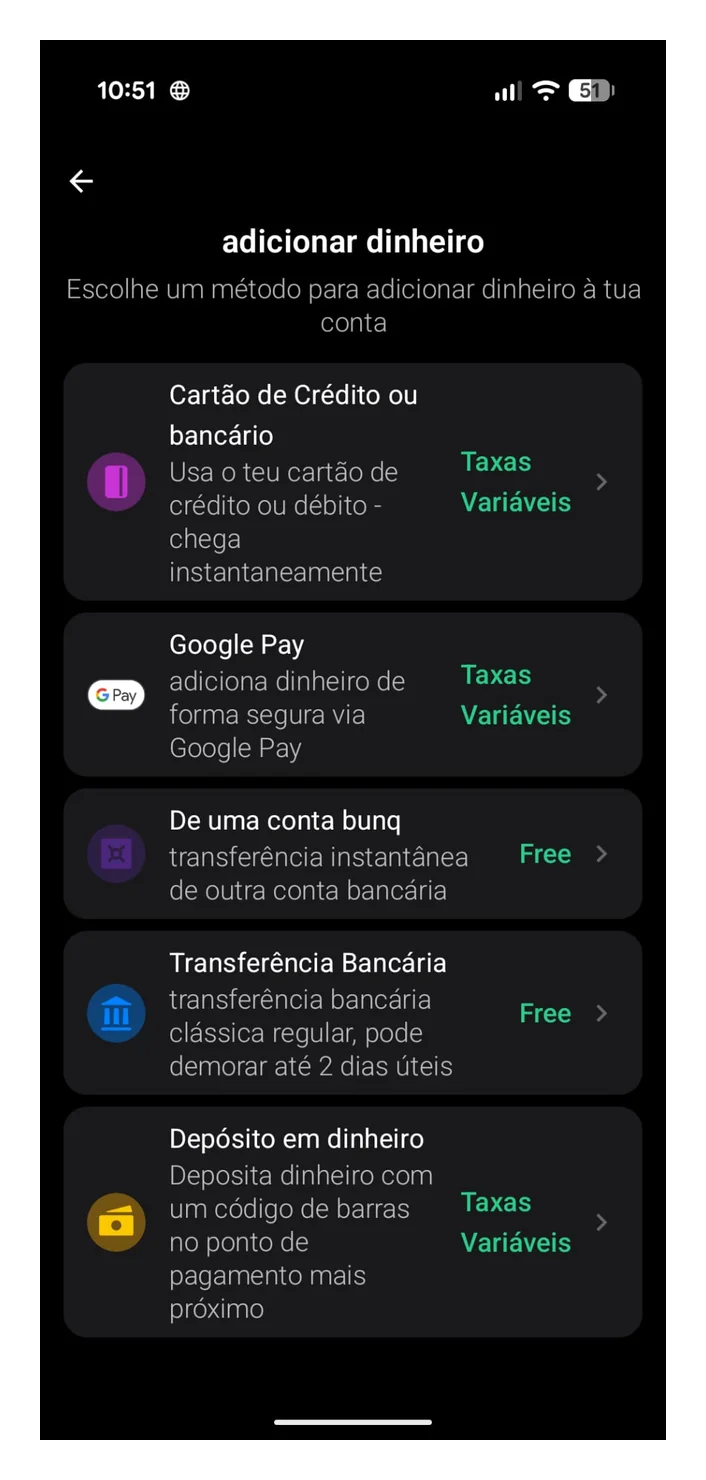
Para carregar a conta, tens estas opções:
- Transferência bancária: grátis, mas pode demorar até 2 dias úteis.
- De outra conta bunq: grátis e instantânea.
- Cartão de crédito ou débito e Google Pay: com taxas variáveis. Por cartão, o dinheiro chega na hora.
- Depósito em dinheiro: com um código de barras gerado na app, num ponto de pagamento, também com taxas variáveis.
Para quem só quer poupar, a transferência bancária a partir do teu banco atual é a opção sem custos.
Apoio ao cliente
O apoio funciona por chat na app, 24 horas por dia. A primeira resposta é dada pelo assistente virtual da bunq, que traduz as mensagens para a tua língua. Há uma equipa humana por trás para os casos mais complexos. Também podes escrever para support@bunq.com.
A bunq não tem linha telefónica geral nem balcões. O único número disponível é a linha automática de emergência, que serve apenas para bloquear o cartão e a conta.
Opiniões dos clientes
No Trustpilot, a bunq tem uma pontuação de 3,7 em 5, com cerca de 19.500 avaliações (consultadas a 12 de outubro de 2026). As opiniões estão divididas: 51% dão 5 estrelas e 27% dão 1 estrela.
- Elogios: a app simples e as transferências grátis e instantâneas.
- Queixas: contas encerradas por motivos de compliance, com o dinheiro retido durante algum tempo, e dificuldade em falar com uma pessoa fora do chat.
Se tiveres um problema, começa por apresentar a queixa no chat da app. Se não ficar resolvido, podes recorrer ao Kifid, o organismo neerlandês de resolução de litígios financeiros. Em janeiro de 2025, por exemplo, o Kifid obrigou a bunq a reabrir a conta de um cliente que tinha encerrado sem justificação suficiente.
bunq Business
A bunq também tem contas para empresas, mas em Portugal só aceita empresários em nome individual (ENI) e EIRL, segundo a página de ajuda para Portugal. Sociedades por quotas (Lda) e sociedades anónimas ficam de fora. Os planos custam 0€ (Free Business), 7,99€, 13,99€ e 23,99€ por mês e a conta poupança empresarial rende 0,75%.
Se tens uma sociedade, vê os melhores bancos para abrir conta empresa.
Veredito final: vale a pena abrir conta na bunq?
A bunq é uma boa opção para quem procura uma conta poupança sem mensalidade num banco com licença europeia. O plano Free dá acesso às mesmas taxas que os planos pagos, os juros são pagos todas as semanas e os depósitos estão protegidos até 100.000€.
Contudo, convém perceber como funciona o limiar. Os 3,01% aplicam-se a todo o saldo só nos primeiros meses e, depois, apenas ao dinheiro novo. O saldo antigo rende 1,51%. Os depósitos a prazo, entre 1,76% e 2,11%, ficam abaixo das melhores ofertas dos bancos portugueses.
Como conta principal, a bunq tem limitações em Portugal: IBAN neerlandês, sem MB WAY, sem cartão físico no plano gratuito e juros sem retenção na fonte, que tens de declarar no anexo J.
A bunq funciona melhor como segunda conta para poupar: 3,01% sobre o dinheiro novo, 1,51% sobre o saldo antigo e 2,11% num depósito a 12 meses, tudo sem mensalidade no plano Free.
Se quiseres experimentar, podes abrir conta na bunq através do nosso link.
Perguntas frequentes
A bunq é um banco?
Sim. A bunq B.V. tem licença bancária europeia desde 2014, emitida pelo banco central dos Países Baixos. Os depósitos estão protegidos até 100.000€.
Posso abrir conta na bunq pelo site?
Não. A conta só se abre pela app da bunq, para iOS ou Android. Depois de aberta, também a podes consultar na versão web.
A bunq tem IBAN português?
Não. Para residentes em Portugal, a conta tem IBAN neerlandês (NL).
A bunq tem MB WAY?
Não. Não é possível associar um cartão da bunq ao MB WAY. Para pagar com o telemóvel, podes usar o Apple Pay ou o Google Pay.
A conta bunq Free é mesmo grátis?
Sim, não tem mensalidade e dá acesso à conta poupança com as mesmas taxas dos planos pagos. Pagas os levantamentos (2,99€ cada) e uma comissão de 3% nos pagamentos em moeda estrangeira acima de 1.000€ por ano.
Os 3,01% da bunq aplicam-se a todo o saldo?
Só até ao primeiro recálculo do limiar, a 1 de janeiro ou a 1 de julho. Depois, o saldo até ao limiar rende 1,51% e só o que estiver acima rende 3,01%.
bunq ou Revolut: qual escolher?
Para poupar, a bunq paga 3,01% sobre o dinheiro novo e 1,51% sobre o saldo antigo. A Revolut paga entre 1,50% e 2,25%, consoante o plano. Para o dia a dia, a Revolut tem a vantagem do IBAN português e do MB WAY.
Tenho de declarar os juros da bunq no IRS?
Sim. A bunq não retém IRS, por isso declaras os juros no anexo J da declaração do ano seguinte.
As informações deste artigo foram verificadas a 12 de outubro de 2026 nos sites oficiais da bunq e podem mudar. As taxas de juro da conta poupança são variáveis. Este artigo não constitui aconselhamento financeiro.