Vanguard LifeStrategy: análise aos ETFs mistos da Vanguard (2026)

Os ETFs Vanguard LifeStrategy juntam, num único produto, ações e obrigações de todo o mundo numa proporção fixa. Há quatro versões, com 20%, 40%, 60% ou 80% em ações, todas com um custo de 0,25% ao ano. Compras um ETF e a Vanguard trata da diversificação e do rebalanceamento da carteira.
Para quem investe a partir de Portugal, há também uma vantagem fiscal, porque não pagas imposto quando o fundo rebalanceia. Se montasses a mesma carteira com dois ETFs separados, para voltar à proporção inicial terias de vender parte de um deles e pagar 28% sobre os ganhos.
Será que esta comodidade compensa um custo que é pelo menos o dobro do de uma carteira montada por ti? Nesta análise explicamos como funcionam estes ETFs, analisamos a carteira e o histórico de cada uma das quatro versões, mostramos onde os podes comprar em Portugal e quais são as alternativas de outras gestoras.
Os destaques desta análise:
- Custos: 0,25% ao ano em todas as versões, já com os encargos dos ETFs onde investem, mais 0,02% a 0,03% de custos de transação. Uma carteira 80/20 montada com o VWCE e um ETF de obrigações custa cerca de 0,13%.
- Rentabilidade: entre dezembro de 2020 e 30 de setembro de 2026, o V80A rendeu 10,23% ao ano e o V20A apenas 0,36% ao ano. A queda das obrigações em 2022 explica quase toda a diferença.
- Quedas: neste período, a maior queda foi parecida nas quatro versões, entre 15% e 18%. O V20A foi o que caiu mais e o que demorou mais a recuperar, mais de quatro anos.
- Rebalanceamento sem imposto: o fundo repõe a proporção entre ações e obrigações por dentro e só pagas imposto quando venderes.
- Câmbio: a parte de obrigações tem cobertura cambial para euros (as ações não têm).
- Acumulação ou distribuição: cada versão tem as duas classes. Em Portugal, a acumulação tende a ser mais eficiente.
- Para quem faz sentido: quem quer uma carteira de um só produto e não quer ter de se preocupar com o rebalanceamento.
Se ainda estás a dar os primeiros passos, começa pelo nosso guia sobre o que é um ETF e como funciona.
O que são os ETFs Vanguard LifeStrategy?
São ETFs (Exchange-Traded Funds, ou fundos cotados em bolsa) que investem noutros ETFs da Vanguard. Em vez de comprarem ações e obrigações diretamente, compram fundos como o Vanguard FTSE All-World (o VWCE) ou o Vanguard Global Aggregate Bond. O resultado é uma carteira com mais de 25.000 títulos num único produto.
A gama LifeStrategy existe no Reino Unido desde 2011, sob a forma de fundos tradicionais. As versões em ETF, pensadas para o investidor europeu, começaram a 8 de dezembro de 2020 e estão domiciliadas na Irlanda.
O prospeto da Vanguard Funds plc classifica estes ETFs como de gestão ativa, sem índice de referência. Na prática, a Vanguard define a proporção entre ações e obrigações e investe em ETFs de índice, pelo que a margem de manobra está na escolha desses ETFs e no momento do rebalanceamento.
Fontes: páginas oficiais dos ETFs e Documentos de Informação Fundamental (29/09/2026), Vanguard
UCITS é o regime europeu que regula os fundos de investimento vendidos a investidores particulares na União Europeia. O TER (Total Expense Ratio) é o custo anual do fundo e já está refletido no preço do ETF, por isso não pagas este valor à parte.
As quatro versões diferem apenas na proporção entre ações e obrigações:
Fontes: factsheets (ativos totais de cada fundo a 30/09/2026) e Documentos de Informação Fundamental (indicador de risco numa escala de 1 a 7 e prazo de detenção recomendado, 29/09/2026), Vanguard
Os ativos incluem as classes de acumulação e de distribuição de cada fundo. As versões com mais ações são as mais populares: o V60A e o V80A somam cerca de 2,5 mil milhões de euros.
Cada versão tem duas classes, que investem na mesma carteira e cobram o mesmo:
Fonte: Documentos de Informação Fundamental de cada classe (29/09/2026), Vanguard
No meu canal de YouTube, o Edge Over Hedge, tenho um vídeo sobre os fundos Vanguard LifeStrategy. Foi gravado há alguns anos, por isso os custos e as rentabilidades atualizados são os desta análise.
O que está dentro dos ETFs
Cada versão investe numa combinação de 9 a 14 ETFs da Vanguard. O gráfico agrupa esses ETFs por tipo de ativo:

Há uma diferença de construção entre as versões. O V20A e o V40A investem nas ações através de ETFs mundiais (FTSE All-World e FTSE Developed World). O V60A e o V80A juntam-lhes ETFs por região (América do Norte, S&P 500, Europa, Japão e Pacífico), que a Vanguard usa para chegar ao peso de cada zona do mundo. Em todas as versões, as ações seguem a capitalização das empresas, pelo que os EUA pesam mais de metade da parte em ações, como em qualquer índice mundial deste tipo.
Nas obrigações passa-se o contrário. No V80A, quase todas estão num único ETF, o Global Aggregate Bond. No V20A, repartem-se por dívida pública dos EUA, da Zona Euro e do Reino Unido e por obrigações de empresas com rating de investimento, ou seja, emitidas por empresas com boa qualidade de crédito.
O prospeto define duas regras que ajudam a perceber o risco: a exposição a mercados emergentes não deve passar de 20% do fundo e a exposição a obrigações abaixo do grau de investimento (as chamadas "high yield") tem o mesmo limite.
A cobertura cambial só existe nas obrigações
Todas as versões cobrem o risco cambial da parte de obrigações, através de classes dos ETFs com cobertura para euros. As ações não têm cobertura: se o dólar cair face ao euro, a parte em ações americanas perde valor em euros.
A escolha tem lógica, porque as obrigações servem para reduzir as oscilações da carteira e o câmbio sem cobertura pode oscilar tanto como as próprias obrigações. Nas ações, a oscilação do câmbio é pequena face à das bolsas. Para saberes mais sobre esta classe de ativos, vê o nosso guia sobre o que são obrigações e como investir.
Custos
Todas as versões cobram 0,25% ao ano de encargos correntes. A Vanguard não cobra comissões de subscrição nem de resgate, mas a tua corretora pode cobrar comissões de compra e venda.
Fonte: Documentos de Informação Fundamental (29/09/2026), Vanguard
Os 0,25% já incluem os custos dos ETFs subjacentes
Além dos 0,25%, não pagas os encargos dos ETFs onde o LifeStrategy investe, porque os 0,25% já são o custo total. O relatório anual da Vanguard Funds plc mostra como se divide:
Fonte: Relatório e Contas da Vanguard Funds plc, exercício terminado a 30/06/2026 (encargos correntes sintéticos das classes em euros)
O relatório explica que a Vanguard reduz a comissão do fundo no valor dos encargos já cobrados nos ETFs subjacentes. O prospeto acrescenta que não há dupla cobrança da comissão de gestão. Na prática, a comissão própria do LifeStrategy é de 0,13% a 0,14% ao ano e o resto corresponde aos ETFs onde investe.
Quanto custaria montar a carteira tu próprio?
A alternativa mais direta é juntar um ETF de ações mundiais e um de obrigações na mesma proporção. Usando o VWCE (0,14% ao ano) e o Vanguard Global Aggregate Bond com cobertura em euros (0,08% ao ano), o custo seria este:
Cálculos próprios com base nos encargos correntes dos Documentos de Informação Fundamental (29/09/2026), Vanguard. Não incluem custos de transação nem comissões da corretora.
Numa carteira de 50.000€ com 80% em ações, a diferença é de cerca de 60€ por ano. Montar a carteira tu próprio é mais barato, mas obriga-te a rebalancear. É aqui que entra a fiscalidade portuguesa, que pesa a favor do LifeStrategy.
O rebalanceamento e o imposto
Imagina uma carteira de 60.000€ montada com dois ETFs que, depois de alguns anos bons nas bolsas, está em 85/15: 51.000€ em ações e 9.000€ em obrigações. Para voltar aos 80/20, vendes 3.000€ do ETF de ações e compras obrigações.
Se metade desses 3.000€ for ganho (1.500€), pagas até 420€ de IRS, menos se as unidades tiverem mais de 2 anos. Nesta carteira, a diferença de custos para o LifeStrategy é de cerca de 72€ por ano, pelo que um único rebalanceamento custa quase seis anos dessa diferença. Com o LifeStrategy, o fundo faz esta operação por dentro e não pagas nada nesse momento.
Há duas ressalvas. A primeira é que o imposto fica adiado para quando venderes o ETF, embora o dinheiro que não sai em imposto continue investido e a render. A segunda é que podes evitar vendas se rebalanceares com os novos reforços, comprando a parte que ficou abaixo do peso. Esta solução funciona enquanto os reforços forem grandes face ao valor da carteira.
Rentabilidade desde 2020
Os quatro ETFs têm quase seis anos de histórico. O gráfico mostra a rentabilidade acumulada de cada versão desde o lançamento:
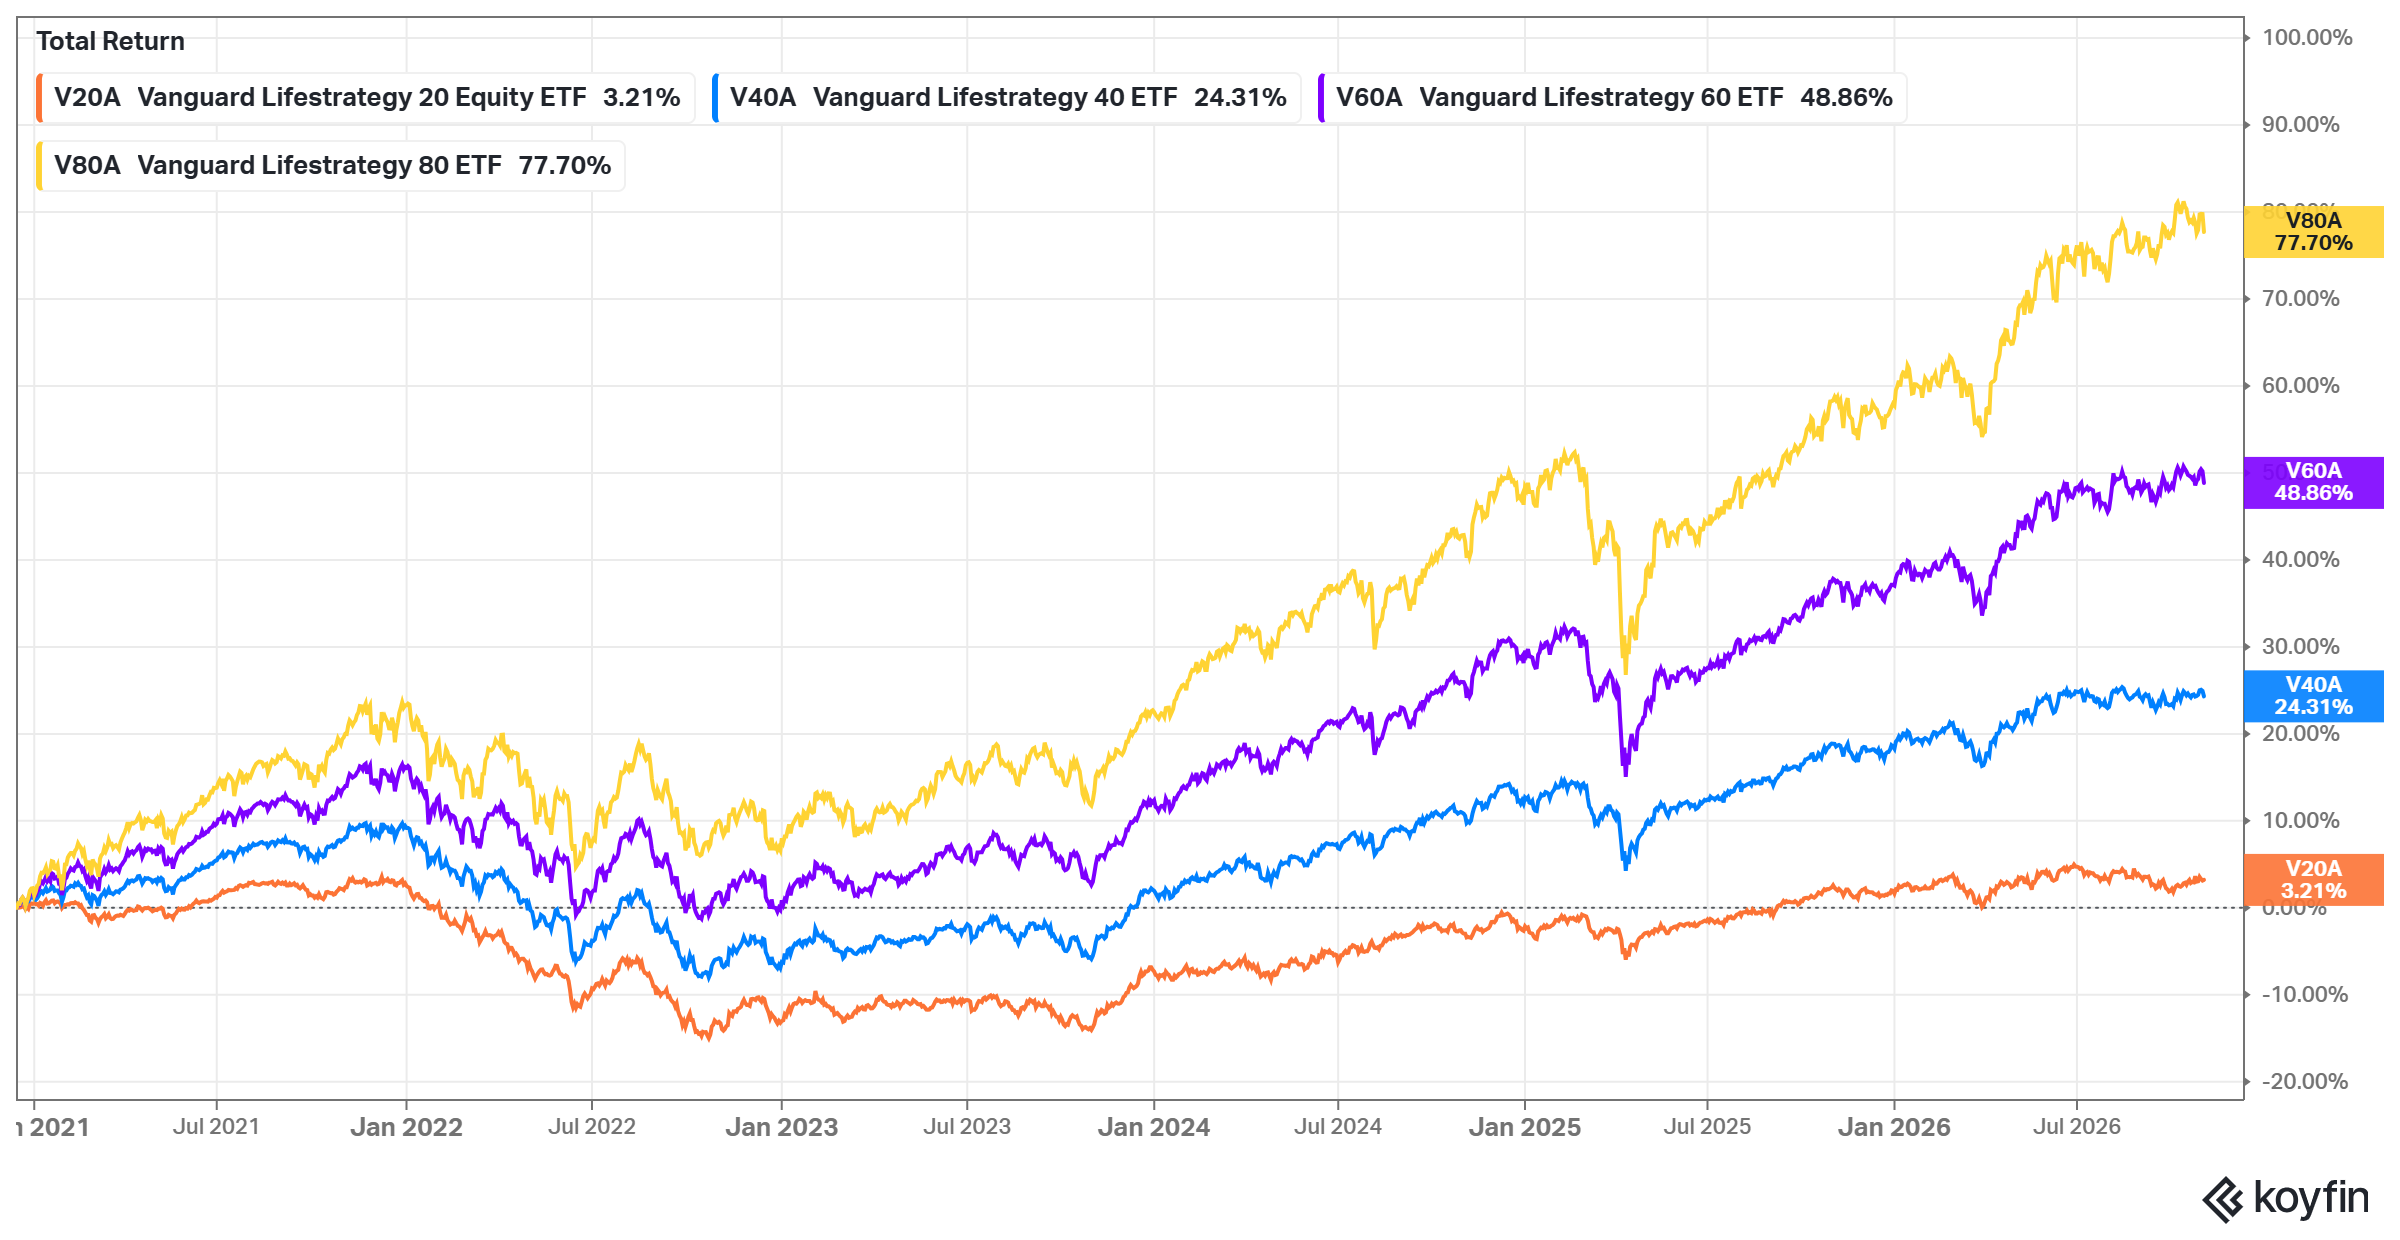
Desde o lançamento até ao fim de outubro de 2026, segundo a Koyfin, o V80A acumulou cerca de 78%, o V60A 49%, o V40A 24% e o V20A apenas 3%. A tabela mostra as rentabilidades anualizadas publicadas pela Vanguard:
Rentabilidades anualizadas, líquidas de encargos, a 30/09/2026. Início a 08/12/2020 | Fonte: factsheets, Vanguard
O período inclui 2022, um dos piores anos de sempre para as obrigações. Quando as taxas de juro sobem, as obrigações que já existem perdem valor. Como nesse ano as taxas subiram depressa, o efeito foi forte, como mostra o gráfico com a rentabilidade de cada ano:

Em 2022, as quatro versões perderam entre 13% e 16% e o V20A foi o que perdeu mais (15,69%). Foi um ano invulgar, em que ações e obrigações caíram ao mesmo tempo. Em condições normais, mais obrigações significam quedas menores.
A maior queda de cada ETF desde o lançamento confirma este padrão:
Queda do máximo ao mínimo do valor patrimonial (NAV) diário das classes de acumulação, até 30/10/2026 | Fonte: Vanguard. Cálculos Literacia Financeira
Neste período, ter mais obrigações não reduziu a maior queda, só a tornou mais lenta a recuperar. O V20A demorou mais de quatro anos a voltar ao máximo de dezembro de 2021. Não convém olhar para estes números como uma previsão: as obrigações que os fundos compraram depois de 2022 pagam juros bem mais altos do que as de 2020, o que muda o ponto de partida do V20A e do V40A para os próximos anos.
Análise a cada um dos ETFs
Todas as versões partilham a estrutura, os custos e a fiscalidade. O que muda é a carteira e, por isso, o comportamento. Os pesos abaixo são os de 30 de setembro de 2026 e os valores de rentabilidade são calculados com o valor patrimonial publicado pela Vanguard.
Vanguard LifeStrategy 20% Equity (V20A)
É a versão mais conservadora, com 20% em ações e 80% em obrigações, e a única com classe de risco 2 no KID (Key Information Document, em português Documento de Informação Fundamental), o documento que todos os fundos vendidos a particulares têm de publicar. As ações estão quase todas num único ETF mundial e as obrigações dividem-se por seis ETFs:
Fonte: página oficial do V20A (dados a 30/09/2026), Vanguard
Foi a versão que pior se portou desde o lançamento. Rendeu 0,36% ao ano até 30 de setembro de 2026 e perdeu 15,69% em 2022. A maior queda, de 17,67%, foi entre dezembro de 2021 e outubro de 2022 e o fundo só voltou ao máximo em fevereiro de 2026. Desde 2023, com juros mais altos nas obrigações, rendeu 7,29% em 2023, 5,10% em 2024 e 4,23% em 2025, mas apenas 1,60% em 2026 (até outubro).
É também a mais pequena, com 117 milhões de euros. O prospeto permite à Vanguard encerrar um fundo se o valor descer abaixo de 100 milhões de dólares. O V20A está acima desse limite, mas é o que está mais perto. Se um fundo fechar, os investidores recebem o valor das unidades, o que conta como uma venda para efeitos de IRS.
Faz mais sentido para prazos curtos, de três a cinco anos, ou para quem não tolera grandes oscilações. Para prazos longos, a pouca exposição a ações tende a custar rentabilidade.
Vanguard LifeStrategy 40% Equity (V40A)
Tem 40% em ações e 60% em obrigações. Tal como o V20A, investe nas ações através de ETFs mundiais, agora com um peso maior do FTSE Developed World:
Fonte: página oficial do V40A (dados a 30/09/2026), Vanguard
Rendeu 3,61% ao ano desde o lançamento. Perdeu 14,73% em 2022 e a maior queda, de 16,19%, foi entre novembro de 2021 e outubro de 2022. Recuperou em setembro de 2024, quase três anos depois. Nos anos seguintes rendeu 9,85% (2023), 9,81% (2024) e 5,41% (2025).
É uma opção para quem tem um prazo médio e quer ações suficientes para crescer, sem a volatilidade de uma carteira quase só de ações. O KID indica um prazo mínimo de três anos.
Vanguard LifeStrategy 60% Equity (V60A)
É a clássica carteira 60/40 e a segunda maior da gama, com 1.123 milhões de euros. A partir desta versão, a Vanguard junta ETFs por região aos ETFs mundiais:
Fonte: página oficial do V60A (dados a 30/09/2026), Vanguard. Outros: EUR Corporate Bond (1,77%), FTSE Japan (1,24%), FTSE Developed Asia Pacific ex Japan (1,02%) e U.K. Gilt (0,95%)
Rendeu 6,90% ao ano desde o lançamento. Em 2022 perdeu 13,86% e a maior queda, de 15,24%, foi entre dezembro de 2021 e outubro de 2022, com recuperação em março de 2024. Na queda de 2025, provocada pelas tarifas comerciais dos EUA, perdeu 11,77% entre fevereiro e abril e recuperou em setembro.
O KID aponta um prazo mínimo de cinco anos. É um equilíbrio comum para quem tem um horizonte longo, mas quer uma carteira que caia menos do que uma só de ações.
Vanguard LifeStrategy 80% Equity (V80A)
É a versão mais popular, com 1.378 milhões de euros, e a que tem mais ações. A parte em ações está repartida por oito ETFs e as obrigações estão quase todas no Global Aggregate:
Fonte: página oficial do V80A (dados a 30/09/2026), Vanguard
Rendeu 10,23% ao ano desde o lançamento, com 20,73% em 2021, 15,09% em 2023 e 19,87% em 2024. Em 2022 perdeu 13,00% e chegou a cair 15,13% entre janeiro e junho desse ano, com recuperação em janeiro de 2024. A maior queda foi a de 2025: 15,63% entre fevereiro e abril, recuperada em setembro.
Faz sentido para quem tem um horizonte longo, que, segundo o KID, deve ser de pelo menos cinco anos. As obrigações funcionam aqui como uma pequena almofada. O cenário de stress do KID aponta para uma perda de 46% num ano extremo, o que mostra que, com 80% em ações, a carteira pode cair muito mais do que caiu até agora.
O risco segundo o KID
O KID inclui um indicador de risco de 1 a 7 e cenários do que podes receber ao fim de 1 ano e do prazo recomendado.
Cenários líquidos de custos, para um investimento de 10.000€ | Fonte: Documentos de Informação Fundamental (29/09/2026), Vanguard
O cenário de stress mostra o que poderias receber em condições de mercado extremas: no V80A, 10.000€ passariam a 5.420€ ao fim de um ano. O cenário moderado é calculado com base no comportamento passado de índices de referência e não garante qualquer rentabilidade.
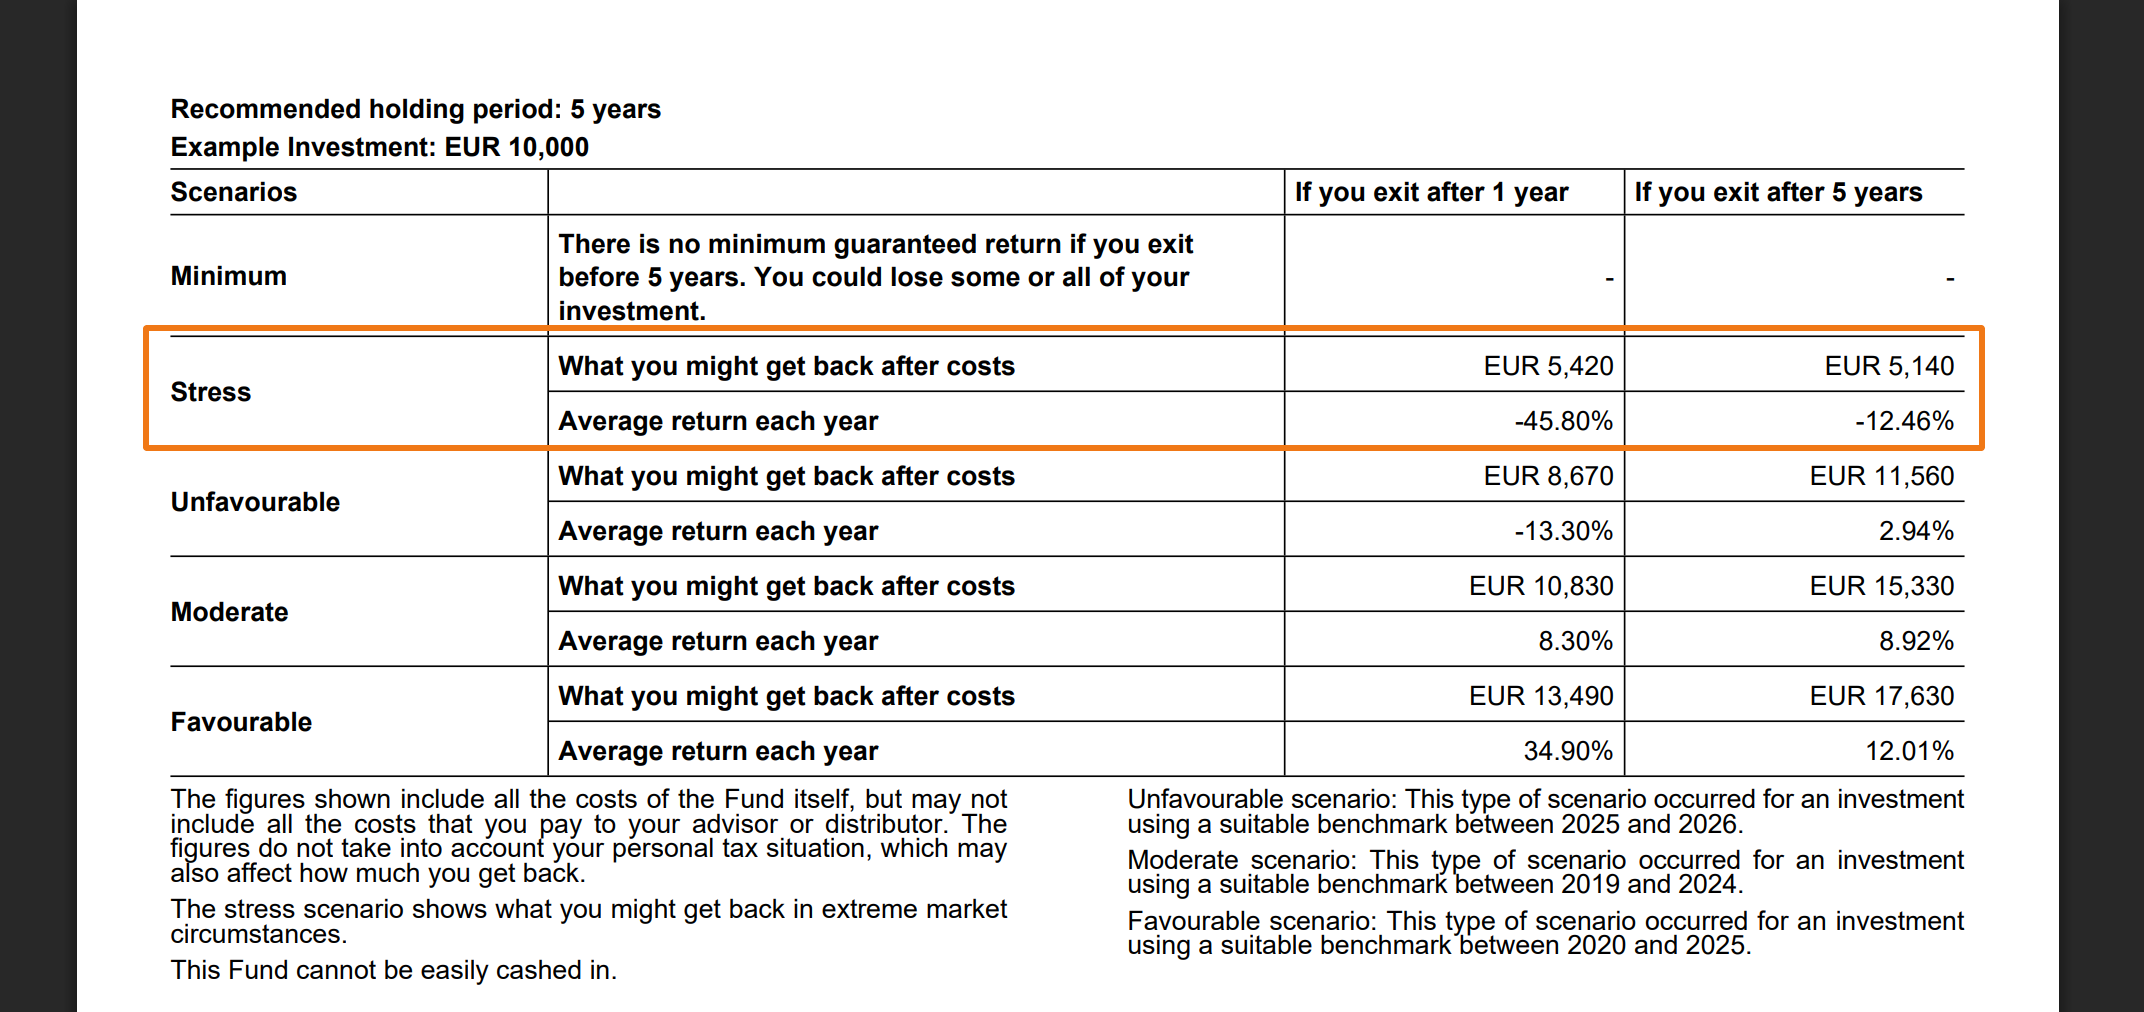
O V40A, o V60A e o V80A estão todos na classe 3, apesar de terem riscos muito diferentes, porque a escala é larga e não distingue bem entre estas carteiras. Os cenários de stress dão uma ideia mais clara: a queda possível num ano mau mais do que duplica entre o V20A e o V80A.
Acumulação ou distribuição?
As classes de distribuição pagam rendimentos duas vezes por ano. Na versão de 80%, os dois últimos pagamentos foram de 0,3579€ por unidade (pago em julho de 2026) e de 0,3751€ (pago em dezembro de 2025). As classes de acumulação reinvestem esse valor dentro do fundo.
Para quem investe a partir de Portugal, a diferença é fiscal:
- Distribuição: cada pagamento é tributado a 28% no ano em que o recebes. Se usares uma corretora estrangeira, tens de declarar estes rendimentos no Anexo J do IRS.
- Acumulação: não há imposto enquanto mantiveres o ETF. Quando venderes, a mais-valia é tributada a 28%, com opção de englobamento se for mais vantajoso no teu caso.
Na venda, o artigo 43.º do Código do IRS exclui de tributação 10%, 20% ou 30% da mais-valia para unidades detidas há mais de 2, 5 ou 8 anos, o que reduz a taxa efetiva para valores entre 25,2% e 19,6%. Atenção à regra do englobamento obrigatório para ativos detidos menos de 365 dias por contribuintes no escalão mais elevado de rendimentos.
Na maioria dos casos, a acumulação é a opção mais eficiente para quem está a construir património. A distribuição pode fazer sentido para quem já vive dos rendimentos da carteira. Para os detalhes de preenchimento, vê o nosso guia sobre como declarar investimentos no IRS e a nossa lista dos melhores ETFs de acumulação.
Onde comprar em Portugal
Os ETFs estão cotados em euros em três bolsas, o que evita custos de conversão de moeda:
- Xetra e Euronext Amsterdam: V20A, V40A, V60A e V80A na acumulação e V20D, V40D, V60D e V80D na distribuição.
- Borsa Italiana: VNGA20, VNGA40, VNGA60 e VNGA80 na acumulação e VNGD20, VNGD40, VNGD60 e VNGD80 na distribuição.
Confirmámos que os LifeStrategy estão disponíveis nas quatro corretoras mais usadas por investidores portugueses. Estes são os custos para comprar ETFs europeus em cada uma:
¹ Até 100.000€ de volume mensal. Acima disso, 0,2% (mín. 10€). ² Plano Fixed na Xetra. No plano Tiered, 0,05% (mín. 1,25€) mais taxas de bolsa. ³ Nas contas com IBAN português. ⁴ Sem comissões. Podem aplicar-se outras comissões, consulta os Termos e Taxas. Ao investir, o teu capital está em risco e podes recuperar menos do que investiste. | Fontes: sites oficiais das corretoras (verificados a 16/10/2026). Na XTB e na Trade Republic, as vendas aparecem pré-preenchidas no IRS.
A Trade Republic e a XTB têm as oito classes (quatro versões em acumulação e distribuição). A Interactive Brokers dá acesso a todas as bolsas onde os ETFs estão cotados. Na Trading 212, a maioria das classes aparece com os tickers da Borsa Italiana (VNGA e VNGD), mas o V20D e o V60A aparecem com os tickers da Xetra. Se não encontrares o ETF pelo ticker, pesquisa pelo ISIN. Para comparar estas e outras opções em detalhe, vê o nosso artigo sobre as melhores corretoras em Portugal.
Alternativas aos LifeStrategy
A Vanguard tem a gama mais conhecida e a maior, mas não é a única. Estas são as alternativas com estrutura semelhante cotadas nas bolsas europeias:
Fontes: sites e factsheets da Vanguard, Xtrackers (30/09/2026), iShares e Amundi (31/08/2026), justETF e ETF Express (janeiro de 2026)
Xtrackers Diversified Portfolio: é o concorrente mais direto. A DWS lançou em janeiro de 2026 quatro versões, com 20%, 40%, 60% e 80% em ações, por 0,24% ao ano. Duas diferenças: cada versão tem 5% em ouro e o rebalanceamento é trimestral, com regras definidas. As ações incluem pequenas empresas (small caps) e a parte de obrigações também tem high yield e dívida de mercados emergentes. Porém, são fundos muito recentes e pequenos, com 3 a 7 milhões de euros cada no fim de outubro de 2026 segundo o justETF. A factsheet também não inclui Portugal entre os países onde são comercializados, por isso confirma na tua corretora se estão disponíveis.
iShares Portfolio: a BlackRock tem três versões (Conservative, Moderate e Growth), com o mesmo custo de 0,25%. O iShares Growth Portfolio, o maior, foi lançado em setembro de 2020 e geria cerca de 146 milhões de euros no fim de outubro de 2026. A diferença está na gestão: a equipa ajusta os pesos de ações, obrigações e matérias-primas dentro de um perfil de risco e pelo menos 80% da carteira tem de cumprir critérios ESG (ambientais, sociais e de governo das empresas).
JPM Strategic Allocation: a J.P. Morgan lançou em janeiro de 2026 três ETFs de gestão ativa (Conservative, Moderate e Growth), com 20%, 60% e 80% em ações. Investem nos ETFs ativos da própria J.P. Morgan e custam 0,35% ao ano. Ainda não têm um ano completo de histórico.
Amundi Multi-Asset Portfolio: é o mais antigo, com histórico desde 2016. Tem também uma carteira diferente: 60% em ações, 30% em obrigações e 10% em matérias-primas, com rebalanceamento anual. É um ETF de distribuição, os custos de gestão são de 0,43% ao ano e a Amundi tem também uma versão mais defensiva e outra mais agressiva.
Há ainda o Xtrackers Portfolio, um fundo mais antigo e maior, mas com gestão ativa e um custo de 0,70% ao ano, bem acima dos restantes. Para quem quer uma proporção fixa, histórico e dimensão, a Vanguard continua a ser a opção mais sólida. As gamas da iShares e da J.P. Morgan fazem mais sentido para quem prefere entregar à gestora a decisão sobre quanto ter em ações em cada momento.
Vantagens e desvantagens
Vantagens
- Carteira global de ações e obrigações num único ETF, com mais de 25.000 títulos
- Rebalanceamento automático, sem imposto para o investidor no momento em que acontece
- Custo total de 0,25%, já com os encargos dos ETFs subjacentes
- Obrigações com cobertura cambial para euros
- Quatro versões, que cobrem perfis do conservador ao dinâmico
- Classes de acumulação e de distribuição em todas as versões
- A gama de ETFs mistos com mais ativos e mais histórico na Europa
Desvantagens
- Custa o dobro ou mais de uma carteira montada com dois ETFs
- Não existe versão com 100% em ações nem com 90/10
- A proporção fixa não se ajusta à idade: se quiseres reduzir o risco perto da reforma, tens de mudar de versão, o que implica vender e pagar imposto
- O V20A e o V40A são pequenos face às versões com mais ações
- Ações sem cobertura cambial (comum à maioria dos ETFs mundiais)
Que versão escolher?
A resposta depende sobretudo de duas coisas: quando vais precisar do dinheiro e quanto aguentas ver a carteira cair sem vender.
Como referência, o prazo recomendado no KID é de 3 anos para o V20A e o V40A e de 5 anos para o V60A e o V80A, mas são prazos mínimos. Com décadas pela frente, as versões com mais ações tendem a render mais, mas também caem mais nos anos maus: o cenário de stress do V80A aponta para uma perda de 46% num ano.
Se não sabes que percentagem de ações faz sentido para ti, a nossa calculadora de perfil de investidor ajuda-te a pensar nisso. Para quem compara estes ETFs com um PPR, o nosso guia Investir em PPR ou ETF mostra as contas e a nossa análise ao Sixty Degrees PPR usa o V20A e o V40A como termo de comparação.
Notas finais
Os Vanguard LifeStrategy resolvem um problema real: ter uma carteira diversificada de ações e obrigações sem ter de a gerir. Para o investidor português, o rebalanceamento sem imposto é um argumento forte, que muitas análises estrangeiras ignoram.
O preço é de cerca de 0,12 pontos por ano face a uma carteira de dois ETFs, ou seja, 60€ por ano em cada 50.000€. Desde 2020, o V80A rendeu 10,23% ao ano e o V20A 0,36%, uma diferença que vem sobretudo de 2022. Quem quer simplicidade e não vai rebalancear com disciplina tem aqui uma boa solução. Quem está disposto a gerir dois ETFs e rebalancear com os novos reforços paga cerca de metade. As rentabilidades passadas não garantem rentabilidades futuras.
Perguntas frequentes
Qual é a diferença entre V80A e VNGA80?
Nenhuma, é o mesmo ETF, com o mesmo ISIN (IE00BMVB5R75), cotado em bolsas diferentes. V80A é o ticker na Xetra e na Euronext Amsterdam e VNGA80 na Borsa Italiana. O mesmo vale para as outras versões.
Os 0,25% incluem os custos dos ETFs onde o LifeStrategy investe?
Sim: o relatório anual da Vanguard mostra que, nos 0,25%, cerca de 0,13% são a comissão do fundo e cerca de 0,12% os encargos dos ETFs subjacentes. Não há custos destes ETFs a somar.
Com que frequência o fundo rebalanceia?
A Vanguard não fixa um calendário. O prospeto diz que a carteira é rebalanceada quando a gestão o considera necessário, para manter a proporção definida. Na prática, os pesos ficam muito perto do alvo: a 30 de setembro de 2026, o V80A tinha 80,38% em ações.
Os ETFs LifeStrategy pagam dividendos?
As classes de acumulação (V20A, V40A, V60A e V80A) não pagam, porque reinvestem os rendimentos dentro do fundo. As classes de distribuição pagam duas vezes por ano.
Posso perder dinheiro com o V20A?
Sim, porque apesar de ter 80% em obrigações perdeu 15,69% em 2022 e demorou mais de quatro anos a recuperar o máximo anterior. O capital não está garantido em nenhuma das versões.
Existe uma versão com 100% em ações?
Não em ETF, porque a gama LifeStrategy em ETF para o investidor europeu tem apenas as versões de 20%, 40%, 60% e 80%. Para 100% em ações, a alternativa é um ETF mundial de ações, como o VWCE.
Posso trocar de versão sem pagar imposto?
Não, porque mudar do V80A para o V40A, por exemplo, obriga a vender o primeiro e a pagar imposto sobre a mais-valia. Para reduzir o risco sem vender, podes direcionar os novos reforços para a versão mais conservadora.
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados dos ETFs Vanguard LifeStrategy têm como base o prospeto da Vanguard Funds plc (15 de outubro de 2026), o Relatório e Contas do exercício terminado a 30 de junho de 2026, os Documentos de Informação Fundamental (29 de setembro de 2026), as factsheets (30 de setembro de 2026), as páginas oficiais dos ETFs e o valor patrimonial diário publicado pela Vanguard (até 30 de outubro de 2026). As rentabilidades passadas não garantem rentabilidades futuras.