Análise ao PPR Futuro Ativo do Banco CTT: vale a pena? (2026)

O PPR Futuro Ativo é o plano poupança reforma que o Banco CTT vende aos balcões desde setembro de 2024. Apesar de ser comercializado pelo banco, o produto é da Generali Seguros (marca Generali Tranquilidade): é um seguro de vida ligado a fundos de investimento, em que o dinheiro vai para um fundo que investe sobretudo em ETFs (fundos cotados em bolsa), com cerca de 40% em ações.
A entrada é acessível, com um mínimo de 250€ e entregas programadas a partir de 25€ por mês. Porém, a informação pública sobre o fundo é escassa e espalhada por vários documentos.
Nesta análise juntamos tudo o que a Generali e o Banco CTT publicam e comparamos o PPR com a alternativa mais óbvia: comprar diretamente um ETF equivalente numa corretora.
Os destaques desta análise:
- Carteira: 15 ETFs de várias gestoras, com 41,9% em ações, 54,8% em obrigações e 3,3% em liquidez (agosto de 2026).
- Custos: 1,5% ao ano segundo o Documento de Informação Fundamental, dos quais 1,25% são a comissão de gestão. O ETF Vanguard LifeStrategy 40% (V40A) custa 0,25%.
- Rentabilidade: +23,6% entre 2 de maio de 2023 (o primeiro dia com cotação) e 13 de outubro de 2026, contra +29,6% do V40A. O PPR ficou cerca de 1,5 pontos por ano atrás.
- Benefício fiscal: com a dedução de 20% aproveitada e reinvestida, o PPR fica praticamente empatado com o ETF ao fim de 30 anos, se render só a diferença de custos abaixo do ETF. Se continuar a render tão abaixo como até agora, ou sem a dedução, o ETF ganha.
- Transparência: a carteira é publicada todos os meses e o valor do fundo todos os dias, mas a dimensão do fundo não é divulgada e o fundo não tem relatório anual próprio.
- Para quem faz sentido: quem já é cliente do Banco CTT, quer um PPR de risco moderado e aproveita todos os anos a dedução no IRS.
Se ainda não estás familiarizado com este tipo de produto, vê primeiro as bases sobre PPR. O nosso comparador de PPR não inclui seguros PPR, por isso este produto não aparece lá.
Sumário do PPR
O PPR Futuro Ativo é um seguro de vida do tipo unit-linked, uma das formas legais que um PPR pode ter. Na prática, o dinheiro que entregas é aplicado num fundo de investimento e o valor do teu PPR sobe e desce com esse fundo. Ao contrário dos seguros PPR com capital garantido, aqui não há garantia de capital nem de rendimento: podes perder dinheiro.
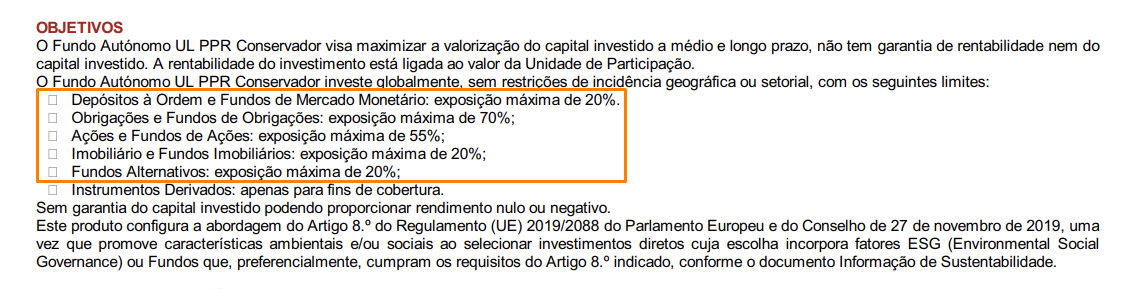
Segundo o Documento de Informação Fundamental (DIF, de 24 de abril de 2026), todo o dinheiro vai para um único fundo da seguradora, o Fundo Autónomo UL PPR Conservador. O nome do fundo não ajuda: um fundo chamado "conservador" dentro de um produto chamado "Futuro Ativo" pode ter até 55% em ações. Os limites de investimento são estes:
As características-chave em resumo:
| Característica | Detalhe |
|---|---|
| Produtor | Generali Seguros, S.A. |
| Comercialização | Banco CTT (balcões) |
| Supervisão | ASF (Autoridade de Supervisão de Seguros e Fundos de Pensões) |
| Tipo | Seguro de vida PPR ligado a fundos de investimento (unit-linked) |
| Fundo onde investe | Fundo Autónomo UL PPR Conservador |
| Início de comercialização | Setembro de 2024 |
| Classe de risco | 3 (numa escala de 1 a 7) |
| Limite em ações | Até 55% |
| Subscrição mínima | 250€ (entregas programadas desde 25€/mês) |
| Sustentabilidade | Artigo 8.º do Regulamento de Divulgação de Finanças Sustentáveis |
Fontes: Documento de Informação Fundamental (24/04/2026), Condições Gerais do produto no Banco CTT
O mesmo fundo é usado noutro produto da Generali, o Tranquilidade PPR, vendido pelos mediadores da seguradora. Na prática, o dinheiro dos dois produtos vai para a mesma carteira e tem o mesmo preço diário: as cotações que a Generali publica para os dois são iguais desde 2 de maio de 2023. É por isso que o fundo tem histórico desde essa data, mais de um ano antes do lançamento do Futuro Ativo.
O que muda são as condições de cada contrato, que definem quanto pagas para entrar e para sair:
| Condição | Futuro Ativo | Tranquilidade PPR |
|---|---|---|
| Onde se subscreve | Balcões do Banco CTT | Mediadores da Generali |
| Subscrição mínima | 250€ | 25€ |
| Comissão de subscrição | 0% | 0,25% |
| Resgate no 1.º ano | 0,5% | 1% |
| Resgate no 2.º ano | 0,2% | 0,5% |
Fontes: DIF do PPR Futuro Ativo (24/04/2026), DIF do Tranquilidade PPR (26/02/2026) e página do Tranquilidade PPR no site da Generali
A rentabilidade da carteira é a mesma nos dois produtos. Porém, o Futuro Ativo não cobra comissão de subscrição e penaliza menos os resgates nos primeiros dois anos, pelo que é a versão mais barata.
Segundo o documento de Informação de Sustentabilidade, pelo menos 70% da carteira tem de estar em fundos que promovem características ambientais ou sociais. Isso explica porque é que a maioria dos ETFs em carteira são versões ESG (com critérios ambientais, sociais e de governação) ou SRI (investimento socialmente responsável) dos índices habituais. O mesmo documento indica que a carteira é gerida pela Generali Insurance Asset Management.
Comissões e custo total
Os custos diretos do produto são os seguintes:
| Comissão | Valor |
|---|---|
| Gestão | 1,25%/ano |
| Subscrição | 0% |
| Resgate no 1.º ano | 0,5% |
| Resgate no 2.º ano | 0,2% |
| Resgate a partir do 3.º ano | 0% |
Fonte: Condições Gerais (cláusulas 7.ª e 10.ª) e DIF (24/04/2026). A comissão de resgate não se aplica aos reembolsos nas condições previstas na lei.
A comissão de gestão é descontada todos os dias ao valor do fundo. Não a pagas à parte: as rentabilidades publicadas já vêm sem ela. As Condições Gerais remetem os restantes custos da carteira para o DIF, que estima o impacto total dos custos recorrentes em 1,5% ao ano:

Ou seja, além do 1,25% da Generali, cerca de 0,25 pontos percentuais correspondem aos custos dos próprios ETFs e a outras despesas do fundo. O DIF não detalha esta parcela.
| Produto | Custo anual |
|---|---|
| PPR Futuro Ativo | 1,5% |
| Tranquilidade PPR (mesmo fundo) | 1,5% + 0,25% à entrada |
| Vanguard LifeStrategy 40% (V40A) | 0,25% |
Fontes: DIF do PPR Futuro Ativo (24/04/2026), DIF do Tranquilidade PPR (26/02/2026) e ficha do V40A (Vanguard, 31/08/2026). No Tranquilidade PPR, o DIF indica 1,4% de custos de gestão e 0,1% de custos de transação.
Face a um ETF equivalente comprado numa corretora, a diferença é de 1,25 pontos percentuais por ano. Mais à frente mostramos quanto desta diferença o benefício fiscal consegue compensar.
Composição da carteira
A Generali publica a composição da carteira numa newsletter mensal disponível no site do Banco CTT. A edição de agosto de 2026 mostra 15 ETFs:
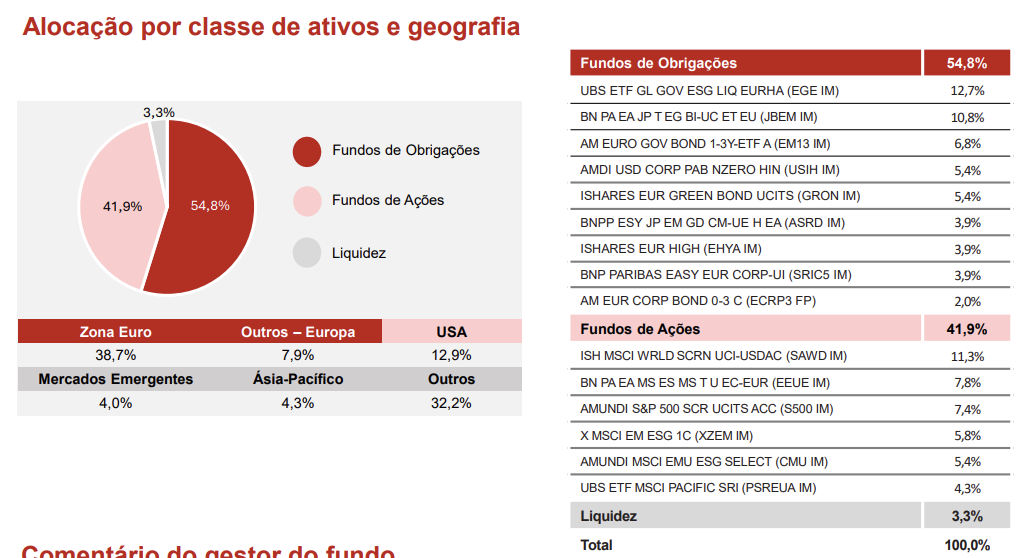
Na parte de obrigações (54,8%), as maiores posições são um ETF da UBS de obrigações do Tesouro de vários países, com proteção contra a variação das moedas (12,7%) e um ETF da BNP Paribas Easy de obrigações da zona euro (10,8%). Há ainda obrigações de empresas, obrigações verdes, dívida de mercados emergentes e 3,9% em obrigações de empresas com mais risco (high yield).
Na parte de ações (41,9%), a maior posição é um ETF da iShares de ações de países desenvolvidos de todo o mundo, com filtros ESG (11,3%), seguido de ETFs de ações europeias (7,8%), do S&P 500 (7,4%), de mercados emergentes (5,8%), da zona euro (5,4%) e da região do Pacífico (4,3%).
Duas notas sobre esta carteira:
- Peso da Europa: a zona euro vale 38,7% do fundo e os EUA apenas 12,9%, segundo a própria newsletter. Num ETF global como o V40A, as ações norte-americanas pesam bem mais do que as europeias, porque seguem o peso de cada mercado.
- Geografia pouco clara: 32,2% do fundo aparece como "Outros", o que limita a leitura da exposição real a cada região.
Em agosto, a alocação manteve-se praticamente igual, segundo o comentário do gestor. A gestão é ativa: a gestora escolhe e ajusta os ETFs ao longo do tempo. O fundo é comparado com um índice de referência interno, que a Generali não divulga.
Quão transparente é este PPR?
Há dois pontos positivos. A composição da carteira é publicada todos os meses (a Golden SGF, por exemplo, só divulga a carteira dos seus PPR no fim de cada trimestre). E o valor diário da unidade de participação, o preço de cada "fatia" do fundo, está na página das soluções Banco CTT no site da Generali, com o histórico desde 2023 e a opção de exportar os dados.
Porém, faltam outros dados importantes para avaliar um produto de reforma:
- Dimensão do fundo: não sabemos quanto dinheiro tem o fundo. Não aparece nos documentos do produto, na newsletter nem na página das cotações. O relatório e contas de 2025 da Generali Seguros refere os novos produtos unit-linked criados para o Banco CTT, mas não indica o valor de cada fundo.
- Relatório anual do fundo: não existe, por causa da forma legal do produto. Os fundos de investimento PPR e os fundos de pensões são entidades separadas, com contas próprias. Publicam relatório e contas todos os anos. Já o fundo autónomo de um seguro unit-linked é, segundo as Condições Gerais, um "património perfeitamente identificado" dentro da seguradora. Não tem contas próprias: os seus ativos entram nas contas da Generali, juntamente com os dos outros seguros.
- Custo dos ETFs: o DIF junta tudo nos 1,5% e não separa o custo de cada ETF.
- Comissão de transferência: as Condições Gerais falam numa "eventual comissão de transferência" para outro PPR, mas nenhum dos documentos indica o valor.
Há também pequenas incoerências nos documentos. A Informação de Sustentabilidade do Futuro Ativo refere-se ao produto como "Tranquilidade PPR". Os DIF dos dois produtos, que investem no mesmo fundo, indicam custos de transação diferentes (0,0% no Futuro Ativo e 0,1% no Tranquilidade PPR).
Nenhum destes pontos indica um problema na gestão do fundo. Porém, dificultam a vida a quem quer comparar o produto antes de subscrever. Se estás a ponderar este PPR, pergunta ao balcão qual é a comissão de transferência.
Rentabilidade e comparação com ETF
Para perceber se o PPR compensa face a uma alternativa simples, comparámo-lo com o Vanguard LifeStrategy 40% Equity UCITS ETF (V40A). Com 41,9% em ações em agosto de 2026, o PPR tem uma exposição muito próxima da do V40A, que tinha 40,6% em ações e 59,5% em obrigações na mesma data. Ambos competem pelo mesmo euro: tanto podes subscrever o PPR como comprar o ETF numa corretora.
Simulámos um investimento de 1.000€ nos dois produtos a 2 de maio de 2023, o primeiro dia com cotação do fundo:

Esta comparação usa valores já líquidos de comissões, antes de impostos. Não considera o benefício fiscal do PPR, que tratamos na secção seguinte.
| Métrica | PPR Futuro Ativo | V40A |
|---|---|---|
| Retorno acumulado | +23,58% | +29,59% |
| Rentabilidade por ano | 6,33% | 7,80% |
| Volatilidade | 5,99% | 5,54% |
| Queda máxima | -8,21% | -7,88% |
Cálculos próprios de 02/05/2023 a 13/10/2026, com cotações diárias. A volatilidade mede o quanto o valor sobe e desce ao longo do ano (quanto mais alta, mais oscila). A queda máxima é a maior descida entre um máximo e o mínimo seguinte. Fontes: Generali Seguros (PPR) e justETF (V40A).
O ETF rendeu mais 1,47 pontos percentuais por ano. É um pouco mais do que a diferença de custos (1,25 pontos), pelo que a gestão ativa não acrescentou valor neste período. O PPR também não oscilou menos do que o ETF: a maior queda dos dois foi parecida e terminou em abril de 2025, depois das tarifas anunciadas pelos EUA.
Comportamento ano a ano
| Ano | PPR Futuro Ativo | V40A |
|---|---|---|
| 2026 (até 13/10) | +4,20% | +5,60% |
| 2025 | +4,44% | +5,40% |
| 2024 | +6,83% | +9,81% |
| 2023 (desde 02/05) | +6,30% | +6,03% |
Cálculos próprios | Fontes: Generali Seguros e justETF
O PPR só bateu o ETF em 2023. A maior diferença surgiu em 2024, um ano forte para as ações norte-americanas e para o dólar, em que o menor peso dos EUA na carteira do PPR terá pesado.
Nota: três anos e meio é um período curto para avaliar um produto de reforma.
PPR vs ETF: cenários e benefícios fiscais
Esta é a pergunta mais importante: será que o benefício fiscal à entrada (reinvestido) e a tributação mais baixa à saída compensam o custo extra do PPR?
Resposta curta: em teoria sim, mas por muito pouco. Compensa apenas se aproveitares a dedução de 20% no IRS e a reinvestires. Nesse caso, a vantagem fiscal compensa até cerca de 1,34 pontos percentuais por ano de rentabilidade a menos. A diferença de custos face ao V40A é de 1,25 pontos, mas desde 2023 o PPR ficou 1,47 pontos atrás. Sem a dedução, o ETF ganha com folga.
Para o enquadramento completo, lê o nosso guia Investir em PPR ou ETF: qual o melhor investimento?.
Os pressupostos seguem os das outras análises de PPR do Literacia Financeira:
- Horizonte: tens 30 anos, investes 2.000€ no início de cada ano e resgatas aos 60 anos.
- Rentabilidade: o V40A rende 5% ao ano, menos do que os 7% que usamos para ETFs com mais ações, porque 60% da carteira está em obrigações. O PPR investe num mercado semelhante mas paga mais custos, pelo que rende 3,75% (1,25 pontos abaixo).
- Benefício fiscal: 20% do valor investido, com o limite de 400€ até aos 35 anos, 350€ dos 35 aos 50 e 300€ acima dos 50. O reembolso do IRS é reinvestido no PPR no ano seguinte.
- Imposto à saída do PPR: 8% sobre os ganhos, num resgate aos 60 anos nas condições legais.
- Imposto à saída do ETF: 28% sobre as mais-valias, com a exclusão parcial do artigo 43.º do Código do IRS para ativos detidos há mais de 2, 5 ou 8 anos. Cada reforço é tributado conforme o seu tempo de detenção, entre 19,6% e 28%.
Nos cenários seguintes, o PPR rende menos do que o ETF apenas a diferença de custos. Mais abaixo vês o que acontece se continuar a ficar tão atrás como até agora.
1.º cenário: com benefício fiscal total, reinvestido
| Indicador | PPR Futuro Ativo | V40A |
|---|---|---|
| Capital próprio | 60.000€ | 60.000€ |
| Benefício reinvestido | 10.000€ | 0€ |
| Valor final bruto | 130.316€ | 139.522€ |
| Imposto à saída | 4.825€ | 15.705€ |
| Valor líquido final | 125.791€ | 123.816€ |
Cálculos próprios. O valor líquido do PPR inclui os 300€ do último reembolso de IRS, recebido aos 60 anos. Pressupostos acima.
Com o benefício fiscal todo aproveitado e reinvestido, o PPR termina com mais cerca de 2.000€ (+1,6%). É uma vantagem pequena, que desaparece se o PPR render mais 0,1 pontos por ano abaixo do ETF do que assumimos.
2.º cenário: sem benefício fiscal à entrada
| Indicador | PPR Futuro Ativo | V40A |
|---|---|---|
| Capital próprio | 60.000€ | 60.000€ |
| Valor final bruto | 111.633€ | 139.522€ |
| Imposto à saída | 4.131€ | 15.705€ |
| Valor líquido final | 107.503€ | 123.816€ |
Cálculos próprios. Pressupostos acima.
Sem o benefício à entrada, o ETF termina com mais cerca de 16.300€. A taxa de 8% à saída, sozinha, não chega para compensar 1,25 pontos por ano de custos adicionais.
Quanto pode o PPR ficar atrás do ETF?
Outra forma de ver a questão é calcular quanto pode o PPR render a menos por ano, face ao ETF, sem deixar de compensar. Com os pressupostos acima, o resultado é o seguinte:
| Situação | Diferença máxima |
|---|---|
| Benefício fiscal total, reinvestido | 1,34 pontos/ano |
| Sem benefício fiscal à entrada | 0,42 pontos/ano |
Cálculos próprios, com rentabilidade de 5%/ano para o ETF. Com 7%/ano, os valores são 1,37 e 0,50 pontos percentuais.
A diferença de custos (1,25 pontos) fica abaixo do limite com o benefício reinvestido, mas com uma margem de apenas 0,09 pontos. Porém, a diferença observada desde maio de 2023 (1,47 pontos por ano) ficou acima do limite. Se o PPR continuar a ficar 1,47 pontos atrás, o ETF termina com mais cerca de 2.550€ ao fim de 30 anos, mesmo com o benefício reinvestido.
Tudo depende de conseguires deduzir os 20% no IRS todos os anos. O benefício compete com outras deduções à coleta (despesas gerais familiares, saúde, educação, habitação) e só se aproveita se tiveres IRS suficiente a pagar. O nosso guia Como declarar um PPR no IRS explica como funciona.
Disciplina ou falta de liquidez?
A estrutura PPR tem outra vantagem, difícil de medir: dificulta que mexas no dinheiro. Para não perderes a fiscalidade favorável (nem teres de devolver o benefício, se o usaste), só podes resgatar nas situações previstas na lei:
- A partir dos 60 anos de idade
- Reforma por velhice
- Desemprego de longa duração (teu ou de membros do agregado familiar)
- Incapacidade permanente para o trabalho
- Doença grave (tua ou de membros do agregado familiar)
- Pagamento de prestações de crédito habitação própria e permanente
Nas situações dos 60 anos, da reforma e do crédito habitação, as entregas têm de ter pelo menos 5 anos. O relatório da Morningstar "Mind the Gap" mostra que, nos EUA, os investidores obtiveram em média cerca de 1,2 pontos por ano menos do que os fundos em que investiram, sobretudo por causa do momento em que compraram e venderam. Para muita gente, esta restrição vale mais do que a diferença de custos.
O reverso da medalha é a falta de liquidez. Se precisares do dinheiro antes da reforma para algo fora destas situações, o resgate sai caro:
- Devolves o benefício fiscal: as deduções que tiveste no IRS são somadas ao imposto desse ano, com um acréscimo de 10% por cada ano (ou fração) que passou desde a dedução.
- Pagas mais imposto sobre os ganhos: até 21,5% (a taxa baixa em contratos com mais de 5 anos), em vez dos 8% de um resgate nas condições legais.
- Pagas a comissão de resgate: 0,5% no 1.º ano do contrato e 0,2% no 2.º.
Por exemplo, se investires 2.000€, deduzires 400€ no IRS e resgatares três anos depois, devolves cerca de 520€, além do imposto mais alto sobre os ganhos. Um ETF numa corretora pode ser vendido a qualquer momento, pagando apenas o imposto sobre as mais-valias.
Notas finais
O PPR Futuro Ativo é, na prática, uma carteira de 15 ETFs com cerca de 40% em ações, embrulhada num seguro com 1,25% de comissão de gestão. Desde maio de 2023 rendeu +23,6%, contra +29,6% do V40A, uma diferença um pouco maior do que a dos custos. Também não são divulgados a dimensão do fundo nem um relatório anual próprio.
Se já és cliente do Banco CTT, aproveitas todos os anos a dedução no IRS e valorizas a disciplina da estrutura PPR, este PPR pode ficar praticamente empatado com o ETF ao fim de 30 anos, mas só se render menos do que o ETF apenas a diferença de custos. Se não consegues aproveitar o benefício fiscal, comprar diretamente um ETF como o V40A tende a deixar mais dinheiro no teu bolso, cerca de 16.300€ no nosso cenário.
Perguntas frequentes
Onde posso subscrever o PPR Futuro Ativo?
Segundo o DIF, o produto é comercializado nos balcões do Banco CTT. A subscrição mínima é de 250€, com entregas programadas a partir de 25€ por mês e entregas extraordinárias a partir de 250€.
O PPR Futuro Ativo e o Tranquilidade PPR são o mesmo produto?
Investem no mesmo fundo (UL PPR Conservador), mas são produtos diferentes. O Tranquilidade PPR é vendido pelos mediadores da Generali, aceita entregas a partir de 25€ e cobra 0,25% de subscrição. O Futuro Ativo não cobra subscrição e tem penalizações de resgate mais baixas.
Posso transferir o Futuro Ativo para outro PPR?
Sim, segundo a cláusula 9.ª das Condições Gerais. A transferência entre PPR não tem custos fiscais. As Condições Gerais preveem uma eventual comissão de transferência, mas não indicam o valor. Os documentos também não dizem se o produto aceita transferências de outros PPR, por isso confirma os dois pontos no balcão.
O capital está garantido?
Não. O produto não tem garantia de capital nem de rendimento e o valor depende da evolução da carteira. No cenário de stress do DIF, 10.000€ investidos podem valer 6.028€ ao fim de 5 anos. Também não está coberto pelo fundo de garantia de depósitos.
O que acontece em caso de morte?
O valor que tiveres no PPR é pago aos beneficiários que indicares na apólice.
Leitura complementar
- Análise ao PPR Golden SGF ETF
- Análise ao Sixty Degrees PPR/OICVM Flexível
- Análise ao Alves Ribeiro PPR
- Como escolher o melhor PPR para ti
- Os PPR mais rentáveis em 2026
- 10 estatísticas sobre PPR que merecem atenção
Disclaimer: Esta análise tem caráter meramente informativo e não constitui recomendação de investimento. Os dados do PPR Futuro Ativo têm como base o Documento de Informação Fundamental (24 de abril de 2026), as Condições Gerais, a Nota Informativa, a Informação de Sustentabilidade, a newsletter mensal de agosto de 2026 e as cotações diárias até 13 de outubro de 2026, publicados pelo Banco CTT e pela Generali Seguros. Os dados do Tranquilidade PPR têm como base o respetivo Documento de Informação Fundamental (26 de fevereiro de 2026). Os dados do Vanguard V40A têm como base as cotações publicadas pela justETF (até 13 de outubro de 2026) e a ficha do fundo publicada pela Vanguard (dados a 31 de agosto de 2026). As rentabilidades passadas não garantem rentabilidades futuras.